El síndrome de la rodilla crujiente: Cuando te haces mayor y descubres el Coste de Oportunidad
Te das cuenta de que te has hecho mayor el día que un sábado por la tarde, en lugar de planificar dónde vas a salir de fiesta, te descubres a ti mismo mirando fijamente el catálogo de una tienda de muebles sopesando los pros y los contras de comprar una freidora de aire o un colchón...
Te das cuenta de que te has hecho mayor el día que un sábado por la tarde, en lugar de planificar dónde vas a salir de fiesta, te descubres a ti mismo mirando fijamente el catálogo de una tienda de muebles sopesando los pros y los contras de comprar una freidora de aire o un colchón viscoelástico.
De repente, la emoción ya no está en la adrenalina, sino en la optimización de la eficiencia.
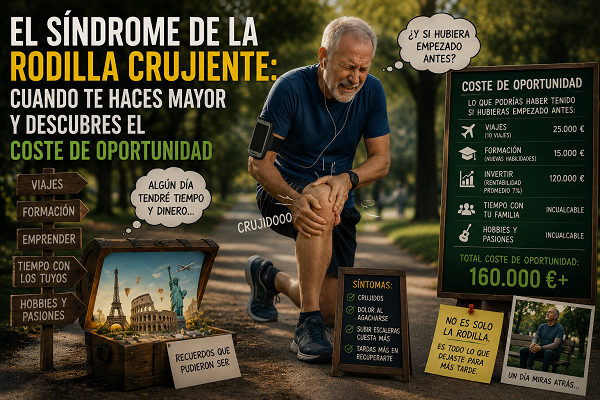
Este cambio de comportamiento, que tu cerebro procesa como "madurar", en la facultad de economía lo llamamos de otra forma: empezar a gestionar de manera estricta el Coste de Oportunidad.
A continuación, analizamos técnicamente por qué envejecer no es más que aprender a asignar recursos escasos en un mercado de alta volatilidad (tu propia vida).
1. ¿Qué es el Coste de Oportunidad? (Explicado para tu nueva madurez)
En la economía básica para principiantes, el Coste de Oportunidad es el valor de la mejor opción a la que renuncias cuando tomas una decisión. El dinero, el tiempo y la energía son recursos limitados; no puedes usarlos para dos cosas a la vez.
Cuando tienes 20 años: Tu percepción de los recursos es de abundancia (tienes mucho tiempo y mucha energía). Tu coste de oportunidad se siente cercano a cero. Si sales de fiesta, duermes dos horas y vas a trabajar, "no pasa nada". El cuerpo absorbe el impacto.
Cuando te haces mayor: Tus recursos físicos sufren una brutal depreciación de activos. La energía ya no es un recurso renovable a corto plazo; tarda días en reponerse.
A los 40 años, el coste de oportunidad de una noche de fiesta ya no se mide en los 40 euros que te gastas en las copas (eso es coste monetario directo). Se mide en el valor de todo el sábado que vas a pasar arrastrándote por el pasillo. Al hacerte mayor, tu cerebro empieza a hacer este cálculo financiero de forma automática y decide, racionalmente, quedarse en el sofá.
2. La transición de "Buscador de Crecimiento" a "Inversor Defensivo"
En los mercados financieros, los inversores jóvenes suelen apostar por valores de alto riesgo y alto crecimiento (Growth Stocks, como las criptomonedas o empresas tecnológicas emergentes). Quieren duplicar su capital rápido y no les importa la volatilidad (las caídas).
Cuando te haces mayor, tu perfil de riesgo cambia radicalmente. Te transformas en un Inversor de Valor Defensivo:
Tu Juventud (Portafolio de Alto Riesgo)
Tu Madurez (Portafolio Defensivo)
Explicación Técnica
Planes improvisados a última hora.
Calendarios compartidos con tres semanas de antelación.
Mitigación de Riesgos: Necesitas predictibilidad en tus flujos de tiempo para asegurar la conciliación.
Ropa barata de usar y tirar (Fast Fashion).
Inversión en un buen abrigo y zapatos ergonómicos.
Amortización a largo plazo: Prefieres un activo caro que no se devalúe ni te destruya las articulaciones en dos meses.
Discusiones acaloradas en redes sociales.
Silenciar el teléfono a las 22:00.
Preservación de Capital Mental: El retorno de inversión (ROI) de discutir con un extraño tiende a ser negativo.
3. La Ley de Rendimientos Decrecientes del ocio
Hay otra ley económica que explica por qué ya no te divierten las mismas cosas que antes: la Ley de Rendimientos Decrecientes. Esta ley dicta que, a partir de cierto punto, cada unidad adicional de un recurso que consumas te aportará menos satisfacción que la anterior.
Cuando experimentas tu primer festival de música a los 18 años, la utilidad marginal es del 100%. Cuando vas al décimo festival a los 30, haciendo cola durante 45 minutos para ir a un baño portátil bajo la lluvia, la utilidad marginal cae en picado. El coste de producción (cansancio, logística, dinero) supera por completo al beneficio percibido.
Conclusión: Enhorabuena, eres un agente económico racional
Hacerse mayor suele verse con nostalgia o tristeza, pero si lo miras con ojos de economista, es el momento en el que finalmente te vuelves financieramente eficiente con tu vida.
Dejas de regalar tu tiempo a fondo perdido, dejas de invertir energía en mercados bajistas (personas o actividades que no te aportan nada) y empiezas a exigir una rentabilidad real a cada hora del día. Crujir de rodillas es solo el indicador de que tu balance de situación ha madurado.