Nacemos, crecemos, vamos la escuela, nos preparamos académicamente para asumir un rol en la sociedad. Suena aceptable así, pero la práctica suele ser más cruda: nos alistamos para tener un trabajo que nos de cómo subsistir. Esto es: hay que trabajar para obtener dinero para subsistir. Al cabo de unos 40-45-50 años de vida laboral la persona se jubila, es decir, deja de trabajar, ya que se considera bastante mayor para hacerlo.
Me parece interesante que la noción de retiro apareció en Berlín, cuando el Káiser Guillermo II promulgó, el 22 de junio de 1889, la Ley del Seguro de Invalidez y Vejez diseñada por el canciller Otto von Bismarck, no como un acto de generosidad, sino como maniobra política para frenar el avance socialdemócrata. Sí, leíste bien. La jubilación nació como estrategia política, no como derecho humano. Y la edad se fijó en 70 años, cuando la esperanza de vida de un obrero alemán apenas pasaba los 45.
Paralelamente, durante la vida laboral también está la vida personal, los intereses y aficiones, otra generación, los hijos, a su vez, van creciendo. A lo largo y ancho, más inconsciente que conscientemente, se les va dando el patrón de lo que será su propia vida cuando llegue el momento.
Pero, ¿cuándo se nos escapa de la ecuación que los años de vida laboral (en los que se tenía que estar a pie de cañón 5 días de la semana, 8 horas cada uno, por la medida baja, resolviendo decidiendo, arreglando asuntos) se intercambian por dinero, que es el que, a final de cuentas, da la posibilidad de comer y alimentar a la familia?
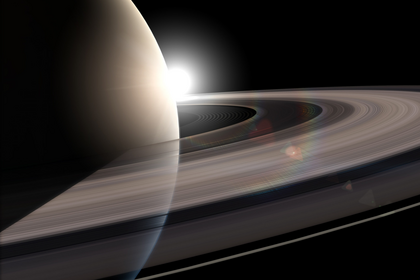
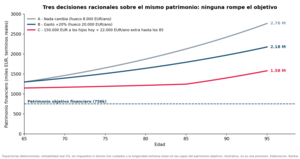
Hay muchas opiniones sobre lo que es el tiempo. Que no existe, que es oro, que se expande, que se puede viajar por él. Pero, ¿a dónde va ese tiempo? A mi ver, ese tiempo tiene un reflejo determinado muy pragmáticamente en una medida, o si quieres, dimensión, llamada salario, sueldo o ingreso. Normalmente se lo suele ver desde abajo, desde cerquita, en la noción de los $3000 que se obtienen al momento. Pero si lo viéramos desde arriba, desde la estratosfera, desde la perspectiva con que lo vería Saturno, atestiguando callado, una micro-pizca de lo que es su tiempo sideral, nos diéramos cuenta de que ese dinero son más bien 1 440 000 (3000/mes x 12meses x 40años). Habrá a quien le parezca mucho, habrá a quien le parezca poco. Pero casi un millón y medio, ¿dónde están al cabo de 40 años de haberse uno privado de tantas cosas? A mí me gusta más la pregunta, que es lo mismo pero al revés, ¿dónde están esos 40 años si a los 60 años no se tiene un capital al menos parecido al millón y medio? Cada quien tendrá su número.
Saturno, el dios del tiempo para los romanos. Tarda casi 30 años en dar una vuelta al Sol, lo que en astrología se llama 'retorno de Saturno': el momento en que la vida te pide cuentas sobre lo construido.
Volviendo abajo, al día a día humano, encontramos la justificación perfecta: la vida misma. Comida, ropa, transporte, colegio, “las escapaditas” de fin de semana, las suscripciones, la vivienda, etc. Todo se va en un abrir y cerrar de ojos. Pero, ¿qué pasaría si se apartara apenas el 10% de ese ingreso, digamos, para las vacaciones? ¿O para un coche nuevo? ¿O para refrescar el guardarropa? ¿Sería posible hacerlo? A lo largo de 12 meses, ¿sería posible “deshacerse” de $300 cada mes?
Creo que la pregunta correcta sería más bien esta: ¿cómo sería posible apartar, ahorrar, $300 cada mes para suplir la necesidad de un gasto grande? Con la configuración mental y los hábitos correspondientes.
Pero hay la necesidad de un gasto enorme que nadie ve. Ok, ok, que muy, pero muy pocos ven. Y es la necesidad de una vida digna una vez terminados los 40-45-50 años de servicio. Porque esa vida, la que viene después, créaslo o no, necesita medicina, autonomía, cuidados, llevar su estilo de vida en concordancia, o sea, a la altura de cómo era durante los años de servicio. A decir, que el nivel de vida no decaiga. Esa necesidad es la que, al parecer, sólo puede verse a distancia. Es preciso abstraerse de lo cotidiano para poder apreciarla. ¿Por qué? Porque es la que trasciende 40 años, sigue estando viva en la apariencia de ese capital hereditario que se transmite de generación en generación. Pero sobre todo, es el capital que da estabilidad real a la familia y tranquilidad financiera.
Es muchísimo más que dinero, es la posibilidad de tomar decisiones audaces, no desde el miedo: pedir un aumento o cambiar de trabajo, adquirir nuevas habilidades profesionales, empezar ese emprendimiento que tanto deseas, aspirar a darle a los hijos alas más grandes para que su vuelo sea más alto. El límite empieza a ser verdaderamente el cielo. Y todo por haber un día tomado la decisión de apartar ese 10% Y todo por haber un día tomado la decisión de crear y mantener apenas (y solo) 3 hábitos. 3 hábitos que marcaron un antes y un después en el valor del tiempo, a decir, cuando 40 años de esfuerzo volvieron a ti y regresaron convertidos en capital. Y lo que realmente dejaron esos 40-45-50 años fue una vida plena, consciente de lo que estaba construyendo. Entendiendo su alcance.
15 minutos al mes. Eso es todo lo que separa a los que construyen patrimonio de quienes sólo lo intentan.
3 hábitos que marcan un antes y un después en el valor del tiempo:
Hábito 1: Conoce tus números
Hábito 2: Ahorra antes de gastar, págate a ti primero
Hábito 3: Presupuesta estableciendo prioridades
Hábito 1: Conoce tus números
Algo que parece obvio pero que casi nadie hace. Tres números. Solo tres. No necesitas saber calcular derivadas. La conciencia financiera no es ser bueno con los números, es, en cambio, ser honesto consigo mismo. Los tres números son: ¿Cuánto entra? ¿Cuánto sale? ¿A dónde va exactamente?
Si no sabes exactamente cuánto ganas, cuánto gastas y en qué, no estás liderando tu vida financiera. Estás reaccionando a ella. Lo que no se conoce no se puede gestionar, ahorrar, presupuestar, invertir.
Hábito 2: Ahorra antes de gastar, págate a ti primero con metas claras.
No pretendas ahorrar lo que te sobra al final del mes, nunca sobra. Aparta primero. Empieza con el 10% automático. El día que llega el ingreso, antes de gastar un solo euro, haz que una transferencia automática mueva ese 10% a una cuenta separada. ¿Por qué automático? Porque la automatización elimina nuestras excusas y nuestros miedos, aprovecha sesgos conductuales: la aversión a las pérdidas hace que las deducciones automáticas se sientan menos dolorosas que las decisiones manuales de ahorro. ¿Por qué funciona? Porque aprovecha algo que los psicólogos llaman 'sesgo del status quo'. Una vez que automatizas, tu cerebro acepta ese nuevo comportamiento como normal. Lo que ya está en marcha cuesta cambiarlo.
Antes de automatizar esa primera transferencia, necesitas un propósito. No estoy hablando de tu jubilación ni de un millón de euros, eso viene después. Hablo de algo que quieras con el alma. Aquella meta hedónica por la que te pregunté al principio. Algo para lo cual es difícil reunir dinero: un viaje que llevas posponiendo, una cena en ese restaurante espectacular, una experiencia que te haga sentir que valió la pena. Esa es tu primera meta. La que vas a cumplir para demostrarte que el mecanismo sí funciona.
Hábito 3: Presupuesta estableciendo prioridades.
Coge papel y lápiz y presupuesta el 90% restante para el mes entero por semanas y por días. 15 minutos al mes que marcarán un antes y un después en tu patrimonio.
Te comparto algo que yo hago y me funciona: antes de salir a hacer la compra, hago una lista de todo lo que necesito, con precios aproximados al lado, redondeando hacia arriba para evitar sorpresas desagradables. Son 5 minutos antes de salir y estoy tranquila de que el dinero que asigné para esa compra sí me va a alcanzar.
También conviene usar empujoncitos o estímulos conductuales, tales como funciones de redondeo y "sobres" o "cajitas" o "fondos" en cuentas separadas para cada meta: vacaciones, ropa nueva, regalos, etc.
Evita pagar con tarjeta, ya que esta actúa como anestesia para el dolor de pagar, y no, esto no es metáfora mía. El estudio de Drazen Prelec y Duncan Simester del MIT (2001, 'Always Leave Home Without It'), publicado en Marketing Letters, demostró que las personas están dispuestas a pagar hasta el 100% más por el mismo producto cuando usan tarjeta de crédito en lugar de efectivo. El mecanismo es psicológico: el efectivo activa el 'dolor de pagar' (pain of paying), una señal emocional real que el cerebro procesa como pérdida, mientras que la tarjeta lo suprime. Es decir, solemos gastar más con tarjeta, porque el dolor de pagar es menor.
La jubilación no es un destino pasivo. Más bien, es el resultado acumulado de 3 hábitos sostenidos durante 40 años.
Tres pasos para que puedas implementar estos 3 hábitos desde hoy:
Conoce tus tres números. Hoy mismo. Cuánto entra, cuánto sale, a dónde va. Sin enjuiciar. Solo datos duros. Cada vez di en voz alta qué estás haciendo y para qué, qué de bueno va a pasar a raíz de esto. Por ejemplo: “sé que mi ingreso es 3000 dólares, que gasto 2700, que ahorro 300. Controlar y ahorrar me lleva a… (alcanzar la meta que te hayas propuesto, por ejemplo, construir patrimonio). El patrimonio me da tranquilidad”.
Automatiza una transferencia. El día de cobro, antes de que puedas gastar. Aunque sean $50. Cada vez di en voz alta qué estás haciendo y para qué, pronuncia tu meta hedónica, eso que quieres con el alma. Esa emoción positiva es el combustible que necesitas a todo lo largo del camino.
Coge papel y lápiz y presupuesta el resto para el mes entero por semanas y por días. 15 minutos al mes que marcan un antes y un después en tu patrimonio. Cada vez di en voz alta qué estás haciendo y para qué. “Estoy presupuestando para poder permitirme todo lo que quiero”.
Decirlo en voz alta aumenta tu nivel de consciencia. La idea no es gritar, sino que te escuches a ti mismo desde afuera. Es una forma de materializar lo que estás haciendo.
En definitiva, cuando tus finanzas funcionan con un sistema, no con fuerza de voluntad, la ansiedad financiera llega a desaparecer. Sabes lo que entra, lo que sale, lo que se ahorra y lo que crece. Y esa tranquilidad es invaluable.
Implantar y mantener estos 3 hábitos a todo lo largo de tu vida activa, mientras trabajes y generes ingresos, es lo que te va a llevar a “recuperar” esos 40-45-50 años. No menos importante es que tu patrimonio neto no te muestra lo que vas haciendo en el momento presente, sino que más bien es el resultado de lo que hiciste ayer. Es un reflejo tardío de tus hábitos financieros. Tus pequeñas-grandes costumbres de hoy se transforman en extraordinarios resultados mañana.
Buena noticia es que la solución no es más disciplina. Es, en cambio, diseñar un sistema de hábitos que funcione sin depender de tu motivación: controlar ingresos y gastos, ahorrar antes de gastar (no esperar que llegue a sobrar algo al final del mes), presupuestar, establecer prioridades e invertir de forma periódica.
Al cabo de 40 años, los $1.440.000 estarán donde tú decidas que estén: disueltos en la vida cotidiana, o transformados en el capital que te devuelve el tiempo con intereses. No se trata de complacer a Saturno, (dios del tiempo para los romanos, que tarda casi 30 años en dar una vuelta al Sol), sino de darle un uso más efectivo y trascendental al tiempo (y espacio) ocupados en la Tierra.