Hoy en día se viene hablando bastante de las inversiones de impacto. Como si nos importara no solamente ganar dinero, sino dejar una huella positiva en el planeta. Lo apoyo y lo admiro, por supuesto. Sin embargo, inevitablemente se me viene a la cabeza la pregunta de si, ¿no tendrá esta preocupación las raíces en que pensamos que el dinero es malo? ¿En que los ricos son perversos y avaros? ¿En que querer ser ricos es vergonzoso? ¿Y lo estemos justificando al buscar inversiones de impacto? Digo, solo por tratar de ver las cosas de frente, sin disfraces.
Sinceramente, me encanta la idea de las inversiones que además de ofrecer rentabilidades, prometen cuidar del mundo que nos rodea. O al menos no seguir colaborando en dañarlo, que ya es considerable.
Pero, ¿qué sabemos de las inversiones de impacto? ¿Coincide lo que creemos con la realidad del estado de las cosas? Las inversiones de impacto son aquellas que buscan generar, de manera intencional y medible, un retorno financiero junto con un beneficio social o ambiental positivo. No se trata simplemente de "no hacer daño" (eso sería la inversión socialmente responsable tradicional), sino de dirigir capital activamente hacia soluciones: energía limpia, agua potable, vivienda asequible, educación, salud. La diferencia clave con la inversión ESG (ambiental, social y de gobernanza) es la intencionalidad: el inversor de impacto busca el resultado social como objetivo central, no como un filtro secundario. A día de hoy, según el GIIN (Global Impact Investing Network), el mercado global de inversiones de impacto alcanza los $1,57 billones (trillones en inglés) en activos bajo gestión, gestionados por 3.907 organizaciones en todo el mundo.
Además de todo, siempre me ha gustado saber cuándo se originó esto o aquello.
De hecho, me encanta saber la etimología de las palabras, es decir, cómo surgieron. Sin ir muy lejos, impacto viene del latín impactus, participio pasado del verbo impingere, que significa "empujar hacia dentro, golpear contra, chocar". Se compone del prefijo in- (hacia dentro, contra) y el verbo pangere (fijar, clavar). Es decir, etimológicamente, impactar es clavar algo con fuerza en algo. Apropiado para lo que pretenden estas inversiones: clavar capital en los problemas del mundo.
Y resulta que, según múltiples fuentes académicas (Stanford Social Innovation Review, Wharton Magazine), el término"impact investing" se acuñó en octubre de 2007, durante una reunión en el Centro Bellagio de la Fundación Rockefeller, junto al Lago de Como, en el norte de Italia. Antony Bugg-Levine, entonces Director Gerente de la Fundación Rockefeller, convocó a un grupo de inversores, filántropos y emprendedores sociales para discutir cómo movilizar capital privado hacia soluciones sociales y ambientales. Según el propio Bugg-Levine, la gente entró diciendo "soy inversor de microfinanzas", "soy inversor de vivienda asequible", "soy inversor verde"... y salieron con el reconocimiento de que eran parte del mismo movimiento. La junta directiva de Rockefeller aprobó una iniciativa de $38 millones dedicada a las inversiones de impacto, y en 2009 el término hizo su debut público en el informe "Investing for Social and Environmental Impact" del Monitor Institute.
A partir de allí se ha venido profundizando en esta iniciativa de diversas maneras: se crearon redes globales de inversores (el GIIN), se desarrollaron sistemas de medición de impacto (IRIS+ del GIIN), se establecieron principios operativos internacionales (los 9 Principios de la IFC), se diseñaron marcos regulatorios en Europa (la Taxonomía de la UE, el SFDR), y se emitieron los primeros bonos de impacto social. Lo que empezó como una conversación entre un puñado de inversores en una villa italiana se convirtió en un mercado de más de un billón y medio de dólares en menos de dos décadas.
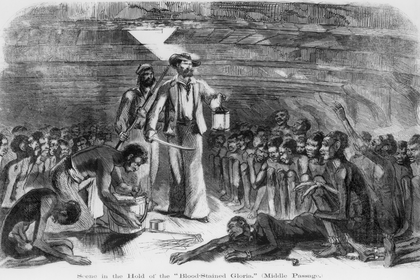
Los cuáqueros americanos del siglo XVIII ya prohibían a sus miembros invertir en el comercio de esclavos
Ahora bien, lo que se acuñó allí fue el nombre, no la idea. La práctica de invertir con criterios sociales y ambientales ya llevaba décadas en marcha. Los cuáqueros americanos del siglo XVIII ya prohibían a sus miembros invertir en el comercio de esclavos. John Wesley, fundador del metodismo, predicó en 1760 que "no debemos ganar dinero a costa de la vida". Y como verás en los hitos que siguen, mucho antes de que alguien pronunciara las palabras "impact investing" en una villa italiana, ya había personas poniendo su dinero en concordancia con sus convicciones.
Hitos de las inversiones de impacto han sido:
1971: Se crea el Pax World Fund, primer fondo mutuo estadounidense con criterios sociales y ambientales explícitos, fundado por dos ministros metodistas opuestos a la guerra de Vietnam. Luther Tyson y Jack Corbett no querían que su dinero financiara la industria armamentística.
1990: Amy Domini lanza el Domini 400 Social Index (hoy MSCI KLD 400), el primer índice bursátil con criterios de responsabilidad social.
Abril de 2006: El Secretario General de la ONU Kofi Annan lanza los Principios para la Inversión Responsable (PRI) en la Bolsa de Nueva York, con 100 signatarios iniciales de 16 países representando $2 billones en activos. Hoy los PRI cuentan con más de 5.200 signatarios y $139,6 billones bajo gestión.
Octubre de 2007: Se acuña el término "impact investing" en el Centro Bellagio de la Fundación Rockefeller.
Septiembre de 2009: Se funda el GIIN (Global Impact Investing Network), anunciado por el presidente Bill Clinton en la Clinton Global Initiative y cofundado por Amit Bouri y Antony Bugg-Levine.
Septiembre de 2010: Se emite el primer Bono de Impacto Social (SIB) de la historia, en la prisión de Peterborough, Reino Unido: £5 millones de 17 inversores para financiar programas de reducción de reincidencia.
Junio de 2013: El G8 crea el Social Impact Investment Taskforce en Londres, presidido por Sir Ronald Cohen, para impulsar las inversiones de impacto a nivel de políticas públicas.
Septiembre de 2015: La ONU adopta los 17 Objetivos de Desarrollo Sostenible (ODS), que se convierten en la brújula del movimiento de inversión de impacto.
Abril de 2019: La IFC (Corporación Financiera Internacional) lanza los Operating Principles for Impact Management: 9 principios con 60 signatarios iniciales y $350.000 millones en activos comprometidos. Hoy cuentan con más de 175 signatarios de 40+ países.
Usar las inversiones de impacto como enunciado, aprovechando que están en boga, tiene un nombre, y se llama GreenWashing
También me gusta preguntarme si existe un lado negativo de las cosas que parecen obviamente positivas y solamente positivas.
En lo que se refiere a las inversiones de impacto, a mi ver, el lado oscuro ha estado en:
1. Usarlas como enunciado, aprovechando que están en boga.
Esto tiene nombre: greenwashing. Y los ejemplos reales son escalofriantes:
DWS (Deutsche Bank): Declaró en su informe anual 2020 que tenía €459.000 millones en carteras integradas con criterios ESG y que ESG era "parte integral de su ADN". Su propia exdirectora de sostenibilidad, Desiree Fixler, denunció que la cifra era inflada. En 2021 se revisó a la baja: €115.000 millones. La policía alemana irrumpió en sus oficinas en mayo de 2022. El CEO dimitió al día siguiente. La SEC le impuso una multa de $19 millones (la mayor jamás aplicada a un gestor de activos por greenwashing), y en abril de 2025 se sumó una multa alemana de €25 millones adicionales. Total: ~$46 millones en sanciones.
BP ("Beyond Petroleum"): En el año 2000, BP gastó $200 millones en una campaña publicitaria rebautizándose como "Beyond Petroleum" con un logo solar verde. Su inversión real en energías alternativas era apenas el ~3% de su gasto de capital. En abril de 2010, la plataforma Deepwater Horizon explotó en el Golfo de México: 11 trabajadores muertos, 205,8 millones de galones de petróleo derramados durante 87 días, el mayor derrame accidental de petróleo marino de la historia. Costo total para BP: más de $65.000 millones.
Volkswagen ("Dieselgate"): Comercializó sus vehículos diésel TDI como "diésel limpio", pero instaló software fraudulento en 11 millones de vehículos a nivel mundial. Durante la conducción real, los vehículos emitían hasta 40 veces más óxidos de nitrógeno (NOx) de lo legalmente permitido. Costo total: más de $33.000 millones. Las emisiones excesivas contribuyeron a unas 38.000 muertes prematuras a nivel mundial en 2015.
H&M ("Colección Conscious"): Promovió durante una década su colección "Conscious Choice" como fabricada "con más consideración por el planeta". La Changing Markets Foundation encontró que el 60% de sus afirmaciones de sostenibilidad carecían de sustento o eran engañosas. Para colmo, la Colección Conscious contenía 72% de materiales sintéticos, frente al 61% de su colección principal. La Autoridad de Consumidores de Países Bajos la obligó a retirar sus afirmaciones en 2022.
Vale (Brasil): La minera declaró en sus informes de sostenibilidad y ante la SEC que "el 100% de las estructuras auditadas fueron certificadas como estables". En realidad, manipuló auditorías de seguridad y obtuvo 8 declaraciones de estabilidad fraudulentas. El 25 de enero de 2019, la represa de Brumadinho colapsó, matando a 270 personas. La SEC la demandó por fraude y Vale acordó un pago de $7.000 millones.
2. Que aún hoy en día no dan buenas rentabilidades,
o al menos esa es la percepción dominante, aunque los datos cuentan una historia más matizada. En 2024, según Morningstar, solo el 42% de los fondos sostenibles se ubicó en la mitad superior de su categoría (resultado atribuible a tasas de interés altas que penalizaron sectores verdes). En EE.UU., los fondos sostenibles sufrieron $19.600 millones en salidas netas ese año. Por primera vez, los cierres de fondos ESG (71 fusiones o liquidaciones) superaron los lanzamientos (solo 10 nuevos fondos).
Esto explica por qué muchos inversores institucionales que sí mueven la aguja, los que manejan grandes volúmenes de capital, siguen prefiriendo fondos convencionales: mientras que el mercado de inversión de impacto alcanza $1,57 billones, los activos ESG en sentido amplio superan los $30 billones, y el mercado bursátil global total supera los $110 billones. Es decir, el impacto sigue siendo una fracción minúscula del capital global.
No obstante, el metaestudio más completo disponible (NYU Stern, 2021, con 1.141 artículos académicos y 27 metaanálisis) encontró que el 59% de los estudios de inversión muestran rendimientos similares o superiores a enfoques convencionales, y que los beneficios financieros de ESG se acentúan en horizontes temporales más largos. Y según la encuesta anual del GIIN 2024, el 94% de los inversores de impacto reportó que tanto su rendimiento financiero como su rendimiento de impacto cumplieron o superaron sus expectativas.
3. Que no deja de ser ambigua la conversación sobre inversiones de impacto,
ya que muchas veces financiar empresas que no se etiquetan como "de impacto" puede tener un impacto mayor. Tres ejemplos concretos:
Tecnología y empleo: Apple sostiene 2,7 millones de empleos solo en EE.UU. (incluyendo 2,1 millones en la economía de aplicaciones iOS). Amazon emplea 1,6 millones de personas directamente. Ninguna se clasifica como "inversión de impacto", pero generan más empleo que miles de empresas de impacto combinadas.
Farmacéuticas y salud global: Las vacunas COVID-19 de mRNA (Pfizer/BioNTech y Moderna) evitaron un estimado de 17 millones de muertes solo en el primer año de campañas de vacunación. La ONU estima su beneficio social en $70,5 billones anuales, 887 veces la inversión privada en I+D. Pfizer y Moderna no son "inversiones de impacto", pero su contribución a la humanidad eclipsa la del mercado de impacto entero.
Progreso energético: Las grandes compañías eléctricas que invirtieron en infraestructura de redes inteligentes y transmisión han permitido la integración de energías renovables a una escala que los pequeños fondos de impacto nunca habrían logrado. Sin esas redes "convencionales", ni la solar ni la eólica llegarían a los hogares.
Pienso que esto debería dejarnos en una disyuntiva un poco incómoda, ¿no? Un artículo de Harvard Business Review (julio 2020) argumentó directamente que si queremos genuinamente "salvar el capitalismo", las inversiones de impacto tal como se conciben tradicionalmente no serán suficientes. Y un estudio de Harvard Business School, citado por Stanford Social Innovation Review, encontró evidencia limitada de que los inversores de impacto realmente expandan la frontera de financiamiento.
Últimamente se han venido implantando políticas para impulsar de alguna manera la inversión de impacto
Políticas para impulsar la inversión de impacto
Supongo que habrás llegado hasta aquí esperando que te diga en qué buenas compañías, o fondos, se puede invertir para asegurarse de que el dinero de uno no vaya a financiar más desastre en nuestro querido y único planeta. Antes de darte algunas pistas, te comparto algo que tal vez sea esperanzador, se trata de políticas que se han venido implantando para evitar de alguna manera las malas prácticas:
Los Principios para la Inversión Responsable (PRI), lanzados por la ONU en 2006, con más de 5.200 signatarios que representan $139,6 billones en activos, obligan a sus firmantes a incorporar criterios ESG en sus análisis de inversión y a informar sobre su progreso.
La Taxonomía de la Unión Europea (en vigor desde 2020), que establece por primera vez un sistema de clasificación legalmente vinculante que define qué actividades económicas califican como "ambientalmente sostenibles", en torno a seis objetivos climáticos y ambientales. Las instituciones financieras deben reportar su Green Asset Ratio.
El SFDR (Sustainable Finance Disclosure Regulation), vigente en Europa desde 2021, que clasifica los fondos financieros en tres categorías: Artículo 6 (sin integración de sostenibilidad), Artículo 8 ("verde claro" promueve características ESG) y Artículo 9 ("verde oscuro" tiene la inversión sostenible como objetivo). Esto obliga a los gestores a ser transparentes sobre lo que realmente hacen con el dinero.
La CSRD (Corporate Sustainability Reporting Directive), también europea, que exige a unas 50.000 empresas reportar con "doble materialidad" (impacto ambiental/social Y riesgo financiero) y que dichos reportes sean auditados externamente.
Los Principios Operativos de la IFC para la Gestión de Impacto (2019), con 175+ signatarios de 40+ países gestionando más de $520.000 millones, que establecen 9 principios para asegurar que la intención de impacto se traduzca en resultados verificables.
Los estándares IFRS S1 y S2 del ISSB (emitidos en junio de 2023), ya adoptados o en proceso de adopción por 36 jurisdicciones que representan más del 50% del PIB global, que establecen estándares globales de divulgación de sostenibilidad para empresas cotizadas.
Cabe mencionar que en EE.UU. el panorama es distinto: la SEC adoptó reglas de divulgación climática en marzo de 2024, pero en 2025 votó abandonar su defensa legal y retiró formalmente su propuesta de divulgación ESG para fondos. California mantiene sus propias leyes exigiendo reporte de emisiones desde 2026.
Ahora sí, algunas alternativas que han venido dando rentabilidades decentes en los últimos años.
Y que desde el punto de vista del progreso parecen prometedoras:
First Trust Water ETF (FIW): Invierte en las 36 mayores empresas estadounidenses dedicadas al agua potable y tratamiento de aguas residuales. Rentabilidad anualizada del 14,49% en el período diciembre 2015 – diciembre 2025 (fuente: First Trust, retorno NAV estandarizado). Desde su lanzamiento en mayo de 2007 ha generado un 10,43% anualizado. Para ponerlo en perspectiva, el S&P 500 rindió un 14,82% anualizado (retorno total con dividendos) en el mismo período de 10 años. Es decir, FIW estuvo muy cerca del índice más importante del mundo, pero invirtiendo exclusivamente en empresas de agua. ¿Por qué? Porque el agua es el recurso más esencial del planeta, su demanda solo crece, y las empresas que la purifican, distribuyen y tratan están en el lado correcto de la historia. Y del mercado.
Invesco Water Resources ETF (PHO): Similar al anterior, centrado en empresas que conservan y purifican agua. Rentabilidad anualizada del 13,01% en el período diciembre 2015 – diciembre 2025 (fuente: Invesco, retorno NAV estandarizado). Es el mayor ETF de agua del mundo ($2.150 millones en activos). Desde su lanzamiento en diciembre de 2005 ha generado un 8,59% anualizado, atravesando la crisis financiera de 2008 y aun así entregando retornos sólidos a largo plazo. ¿Por qué? La escasez de agua afecta ya a 2.000 millones de personas. Invertir en soluciones hídricas es invertir en la supervivencia de la civilización, literalmente.
Parnassus Core Equity Fund (PRBLX): 40 posiciones de alta convicción en acciones de gran capitalización con filtros ESG estrictos (excluye combustibles fósiles y armas). Rentabilidad anualizada del 13,32% en el período diciembre 2015 – diciembre 2025 (fuente: Parnassus, retorno estandarizado), superando la media de su categoría Large Blend (~10,96%). Calificación Morningstar: ★★★★★ (5 estrellas). En la crisis de 2008 cayó solo -22,96% frente al -37,79% de su categoría, demostrando que la calidad ESG protege en las caídas. ¿Por qué? Porque seleccionar empresas con buena gobernanza, bajo impacto ambiental y respeto por sus trabajadores no es solo ética, sino gestión de riesgos.
Vanguard ESG US Stock ETF (ESGV): Exposición amplia al mercado estadounidense (~1.275 acciones) con filtros de exclusión (sin fósiles, armas, tabaco, nuclear, apuestas). Desde su lanzamiento el 18 de septiembre de 2018 hasta el 31 de diciembre de 2025, ha generado un 14,2% anualizado (fuente: Vanguard, retorno NAV estandarizado), superando la media de su categoría. Ratio de gastos de apenas 0,09%, uno de los más bajos del espacio ESG. ¿Por qué? Porque demuestra que filtrar lo peor del mercado no te cuesta rentabilidad, y lo hace a un precio casi regalado.
iShares Global Clean Energy ETF (ICLN): ~100 empresas globales de energía limpia (solar, eólica, renovables). Este es para estómagos fuertes. Rentabilidad anualizada del 7,23% en el período diciembre 2015 – diciembre 2025 (fuente: iShares/BlackRock, retorno NAV estandarizado), con volatilidad extrema: +141,8% en 2020 seguido de caídas del -24,2% (2021) y -25,7% (2024). Solo apto para inversores con alta tolerancia al riesgo y horizonte largo. ¿Por qué valdría la pena, pese a su volatilidad? Porque la transición energética es inevitable y las empresas de energía limpia que sobrevivan serán las ganadoras del próximo medio siglo.
Responsabilizarte en cómo gastas y en qué también tiene un gran impacto en el bienestar del planeta
Tu dinero puede tener impacto positivo desde ya
En un artículo sobre las inversiones de impacto no puedo dejar de mencionar que no solamente al invertir podríamos estar (o no estar) colaborando con el desastre. Sino que también lo hacemos en el día a día: cuando compramos chocolate (o café) podríamos estar apoyando compañías que mantienen a sus empleados en las granjas trabajando en condiciones infrahumanas.
Cuando compramos un smartphone, podríamos estar financiando la extracción de cobalto en la República Democrática del Congo, donde según Amnistía Internacional y UNICEF, aproximadamente 40.000 niños (algunos desde los 7 años) trabajan en minas artesanales en jornadas de hasta 12 horas por $1-2 al día, sin equipo de protección. El cobalto es esencial para las baterías de litio de nuestros teléfonos, laptops y coches eléctricos. Llega a través de intermediarios chinos a las cadenas de suministro de Apple, Samsung, Microsoft, Sony, Dell, HP, Tesla, Huawei y Volkswagen. Amnistía contactó a 16 multinacionales en 2016: ninguna había rastreado el origen de su cobalto antes de ese contacto.
Por eso, si tu preocupación porque este mundo sea un lugar mejor (o que no llegue a ser peor), es auténtica, es estupendo, fenomenal, magnífico, genial, que escojas apoyar con tu dinero compañías que lo hacen bien, que son conscientes. Pero entonces es necesario que también mires en qué gastas tu dinero en el día a día, ya que de esta manera también estás apoyando (o dejando de apoyar) las buenas o malas prácticas. Te decía al principio lo de si la razón profunda está en que tu relación con el dinero es negativa. O de que si te avergüenza la idea de querer hacerte rico, por 2 razones:
Una: porque eso tendrías que trabajarlo, ya que interesarte por inversiones de impacto por sí solo no lo va a sanar. Conozco personas que sí, se preocupan y piensan en ello, pero la cosa del dicho no pasa al hecho. Es decir, que no llegan a dar el paso y abrir su cuenta de inversión.
Dos: porque sí, me parece fenomenal que estas conversaciones ocurran y entre más, mejor. Y siempre y cuando la conversación sea genuina, lo llevarás más allá, a estilo de vida: a prestar atención no solamente en qué gastas, sino en cómo gastas. Tu casa es una versión reducida del planeta que necesita cuidado en primer lugar. En si reciclas, en si evitas comprar cosas envasadas, en si le das un segundo (o tercer o cuarto) uso a las cosas antes de desecharlas. Si en tu casa no se desperdicia la comida, si gastas impulsivamente, si te preguntas si el hotel que visitas en tus vacaciones no le prohíbe a los nativos del lugar que visiten la playa, su playa.
Hablando claro:
te recomiendo que revises en profundidad tu relación con el dinero antes de perseguir inversiones de impacto. Así no estarías haciendo como esas compañías que lo dicen, pero que no lo hacen. Estarías empezando por ti. Y empezar por uno siempre es la mejor opción. Al final de cuentas, el impacto más grande es el que empieza por uno mismo.
Al crear capital, aunque sea en el extranjero, estarás inyectando dinero a la economía de tu país
Por último, y no menos importante.
Cuando te dije que algunas inversiones pueden no ser de impacto, pero al fin de cuentas ejercer más impacto, también eso pasa en tu caso, como inversor. Por ejemplo, uno de los impactos que a mis clientes les preocupa es que su dinero ayude a su país a ser económicamente más frondoso. Una preocupación muy válida y muy plausible. No obstante, este vendría siendo un buen ejemplo de cuando las inversiones no de impacto pueden ejercer un mayor impacto. Ya que si tu país no te ofrece la protección que necesitas como inversor, si tu moneda local no es sólida, entonces crear capital para ti allí, seguramente es complicado e inseguro y lo más probable es que termines no haciéndolo.
Por eso una buena opción para ti sería invertir en otra jurisdicción, una que sí te ofrezca la seguridad de que los riesgos no de mercado están cubiertos, que además sea eficiente, líquida y que te de exposición a una moneda sólida. ¿Por qué, al fin y al cabo, una inversión así tendría un mayor impacto positivo? Porque no solamente estarías creando tu capital estratégico, hereditario, a largo plazo, con tranquilidad, sino que cuando vayas a hacer uso de tu dinero, lo harás en tu país. Eso significa que estarás trayendo, inyectando dinero a la economía de tu país. Y si la bolsa es el corazón de la economía, ¿sabes cuál es la sangre? ¡El dinero!
¡Muchísimas gracias a @carlesdedavidferrer7526 por haberme preguntado sobre las inversiones de impacto en el webinario que dí el jueves pasado, llamado Los hábitos (financieros) que separan a los que construyen patrimonio de quienes lo intentan, en la plataforma de Rankia!
--------------
Este artículo no constituye asesoramiento de inversión. Los fondos mencionados se incluyen sólo con fines educativos.
Fuentes consultadas: Fundación Rockefeller, Stanford Social Innovation Review, Wharton Magazine, GIIN (Global Impact Investing Network), Morningstar, NYU Stern Center for Sustainable Business, SEC (Securities and Exchange Commission), Harvard Business Review, Amnistía Internacional, UNICEF, Comisión Europea, IFC (International Finance Corporation), IFRS Foundation, Etymonline, Greenpeace, ClassAction.org.
Las fuentes y referencias completas del artículo las puedes revisar aquí.