La amplitud del S&P500 se sigue reduciendo de forma preocupante, vamos a verlo con algunos números. Ya no es solo por la explosión de NVDA, sino además por el deterioro del resto de valores junto a una burbuja de valores populares y caros.
Aviso requerido por CNMV: Este artículo no pretende ser ninguna recomendación de inversión en ningún producto financiero, ni asesoramiento financiero de ningún tipo. No obtengo remuneración de ningún tipo ni el artículo presenta ningún tipo de conflicto de interés. Dispongo de International Certificate in Wealth & Investment Management de CISI reconocido por CNMV para asesoramiento/gestión de acuerdo con las exigencias de MIFID. No ocupo ningún cargo profesional en el sector financiero. En este artículo expongo mi metodología de inversión particular que aplico, tal cual la expongo, con mi propio capital.
Nota: Todos los gráficos y cálculos son de elaboración propia con software propio, salvo las gráficas de TradingView. Fuentes de datos: TIRK y TwelveData.
Ratio Price/Sales (P/S)
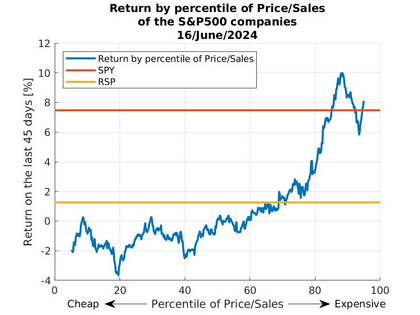
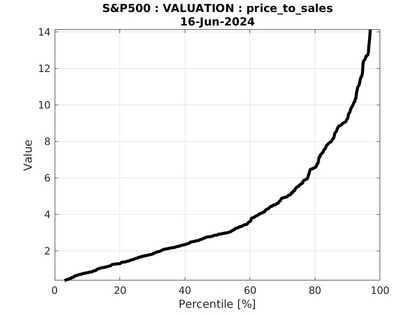
Vamos a desglosar las empresas del S&P500 por su ratio Precio/Ventas, ordenándolas por percentil de menor (barato) a mayor (caro), y vamos a calcular el retorno medio de los últimos 45 días de las empresas en el entorno de cada percentil. El resultado lo podemos ver en las siguientes dos gráficas. Vemos que para las empresas caras (P/S alto) el retorno ha sido notablemente mayor que para el resto de empresas (burbuja). En enero de 2022 escribí dos post explicando cómo estaba comenzando el mercado bajista justo viendo el efecto contrario al que se ve ahora, y efectivamente entonces comenzó un mercado bajista que duró 9 meses:
Lo que se está viendo ahora es algo más particular, pero el efecto es el mismo. La diferencia es que en aquel entonces había muchas empresas con una valoración mucho más alta por P/S que las empresas de alta tecnología, pero ahora no sucede eso, con lo que son precisamente estas empresas de alta tecnología y las que les acompañan en la moda de la inteligencia artificial las que están en los percentiles altos de P/S. Las empresas de P/S mayor a 8, en promedio, no están viendo el mercado bajista que hay de fondo, y son las que están sosteniendo el S&P500.
¿Qué puede pasar ahora? Dos opciones: (1) que estas empresas se contagien de forma inevitable y comiencen la senda bajista del mercado arrastrando al S&P500, (2) que el mercado bajista de fondo se solucione por ejemplo con bajadas de tipos de interés y que todas las empresas que han estado deteriorándose se recuperen y acompañen a las empresas tecnológicas de nuevo.
¿Qué tipo de empresas son estas con alta valoración? Un pequeño listado de las empresas que están en los percentiles altos de P/S es el siguiente: ABNB, META, KLAC, AMD, ADBE, VRTX, MSCI, MSFT, NOW, MA, V, LLY.
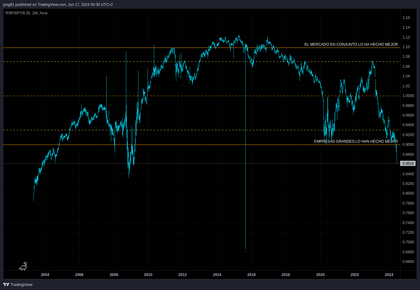
RSP vs. SPY
Podemos comparar el ETF RSP que es replica el S&P500 de igual ponderación frente al SPY que replica el S&P500. Podemos hacerlo con el cociente de su precio. Yo lo calculo como RSP/SPY/0.35 para que quede centrado en torno a 1. Se puede ver que la tendencia prácticamente nunca había sido tan mala en contra del RSP, lo que indica la total distorsión que está provocando la alta tecnología.
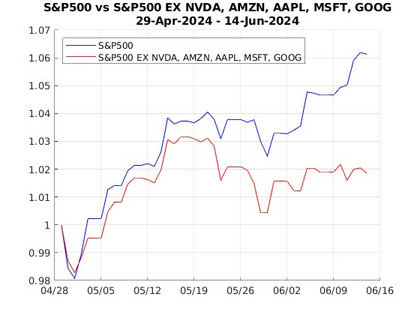
S&P500 excluyendo alta tecnología
Podemos comparar el S&P500 con el mismo excluyendo NVDA, AMZN, AAPL, MSFT, GOOG para los últimos 45 días. Se puede ver la total distorsión que están provocando estos valores, un 4% extra de rentabilidad solo en estos 45 últimos días.
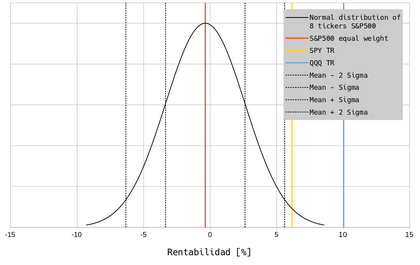
Sigmas de cartera
Por último podemos ver qué significa esto en la práctica en una cartera basada en el S&P500. Escogiendo 8 empresas al azar para construir una cartera, la rentabilidad promedio es muy similar a la del S&P500 Equal Weight (RSP), con una campana de probabilidad normal. La rentabilidad del SPY para los últimos 45 días está más de dos sigmas por encima del promedio, y la del QQQ está 3.5 sigmas por encima, lo que significa una probabilidad menor al 0.1% de superar al QQQ con una cartera propia.
Otros datos
Recomiendo mucho ver el vídeo de este sábado de Jose Luis Cárpatos en donde muestra más datos sobre esta coyuntura, y en particular la comparación del S&P500 frente al número de acciones por encima de su media de 200 sesiones.
Conclusión
La situación actual es bastante anómala y tarde o temprano se resolverá de una forma violenta. Como he comentado antes, hay dos opciones: (1) que las empresas caras de alta tecnología se contagien de forma inevitable y comiencen la senda bajista del mercado arrastrando al S&P500, (2) que el mercado bajista de fondo se solucione por ejemplo con bajadas de tipos de interés y que todas las empresas que han estado deteriorándose se recuperen y acompañen a las empresas tecnológicas de nuevo.
Personalmente no tengo motivos para posicionarme en una opción u otra como en la anterior ocasión en la que estaba bastante claro. Creo que toca simplemente aguantar la tormenta.