Las comisiones bancarias son los gastos que el banco cobra a los clientes a cambio de un servicio. Estos costes suelen ser habituales y responden a servicios como el mantenimiento de una cuenta bancaria, la apertura de un préstamo, la emisión de una tarjeta y otras muchas cuestiones. Ahora bien, dentro de este gran grupo se encuentran las comisiones bancarias abusivas de las que vamos a hablar.
En resumen: una comisión es reclamable cuando no responde a un servicio efectivamente prestado y solicitado o aceptado por el cliente, cuando no estaba pactada en el contrato o cuando se modificó sin el preaviso debido. La reclamación empieza siempre por el Servicio de Atención al Cliente de la entidad, que dispone de 15 días hábiles para responder si el asunto afecta a servicios de pago (cuentas, tarjetas, transferencias o recibos domiciliados) y de un mes en el resto de casos. Si no responde o la respuesta es desfavorable, tienes un año desde esa primera reclamación para acudir al Banco de España. El plazo para reclamar la devolución de las cantidades cobradas es de cinco años.
¿Qué son las comisiones bancarias abusivas?
Antes de nada, es necesario entender la definición de comisión bancaria abusiva. Como detalla la propia Asociación de Usuarios Financieros (ASUFIN), se trata de “todas aquellas que no son legales por ser poco transparentes. Es decir, que se han cobrado por duplicado, sin informar al cliente de la propia comisión o de su modificación o sin que este la haya aceptado o que no correspondan a ningún servicio prestado”.
En este punto conviene precisar un matiz que se repite mal explicado en muchos sitios: las comisiones son libres, pero no ilimitadas. El artículo 3 de la Orden EHA/2899/2011 de transparencia y protección del cliente de servicios bancarios establece que las comisiones se fijan libremente entre la entidad y el cliente, pero solo pueden percibirse cuando se cumplen dos requisitos a la vez: que respondan a servicios efectivamente prestados o gastos habidos, y que el cliente haya solicitado en firme o aceptado expresamente ese servicio.
Esa es exactamente la base de cualquier reclamación. El Banco de España no autoriza ni limita el importe de una comisión —salvo en los casos tasados por la normativa, como las comisiones por amortización o cancelación anticipada de préstamos, o el límite de TAE en los descubiertos tácitos—, pero sí puede pronunciarse sobre si la entidad cumplió esos dos requisitos y las obligaciones de transparencia. Dicho de otro modo: la discusión no es si la comisión es cara, sino si procede cobrarla.
¿Qué tipos de comisiones bancarias abusivas existen?
Ahora que ya sabes lo que son, entonces sí podemos ver como reclamarlo. No se pueden confundir tampoco las comisiones bancarias, con las hipotecarias. Los gastos hipotecarios están regulados y han sufrido cambios legales importantes en los últimos años.
Según detalla ASUFIN son varias las comisiones que se entienden por abusivas. Esta es la lista:
Según detalla ASUFIN son varias las comisiones que se entienden por abusivas. Esta es la lista:
- Comisión de testamentaría
- Comisión de apertura
- Comisión de cancelación anticipada
- Comisión de compensación de riesgo de tipos de interés
- Comisión por descubierto, cuando la TAE resultante supera 2,5 veces el interés legal del dinero
- Comisión por reclamación de posiciones deudoras, si no hay una gestión real de reclamación o se cobra de forma automática y repetida por el mismo impago
- Comisión por ingreso en ventanilla, si no estaba pactada previamente
- Comisión de mantenimiento, si no se informó de ella al contratar
- Comisión de administración
Que una comisión figure en esta lista no la convierte en abusiva por sí sola: lo determinante es si en tu caso concreto se cumplieron los dos requisitos del apartado anterior. Por eso el escrito de reclamación debe apoyarse en tu contrato y en tu extracto, no solo en el tipo de comisión.
¿Cómo reclamar una comisión bancaria abusiva?
El procedimiento tiene un orden obligatorio: si te saltas el primer paso, el Banco de España inadmitirá tu reclamación.
Paso 1: Servicio de Atención al Cliente de la entidad
Es la vía más sencilla, rápida, gratuita y, generalmente, efectiva. En la mayoría de los casos, los bancos suelen devolver la cantidad cobrada al cliente cuando la razón está bien explicada y la entidad entiende que el cliente lleva razón. Presenta el escrito por un canal que deje constancia (formulario web del SAC, correo electrónico o burofax) y guarda el justificante: será el documento que acredite la fecha de inicio.
Los plazos de respuesta que fija la normativa son estos:
Los plazos de respuesta que fija la normativa son estos:
- 15 días hábiles cuando la reclamación afecta a servicios de pago: cuentas, tarjetas, transferencias y recibos domiciliados. Es el plazo que se aplica a la mayoría de las comisiones de cuenta.
- Un mes en el resto de casos para personas físicas: préstamos hipotecarios, crédito al consumo, depósitos y similares.
- Dos meses si quien reclama no es consumidor, por ejemplo una empresa de cierto tamaño.
Paso 2: Defensor del Cliente, si la entidad lo tiene
Algunas entidades cuentan con esta figura, independiente del SAC. No todas la tienen, y no es un paso obligatorio si el SAC ya ha resuelto.
Paso 3: Departamento de Conducta de Entidades del Banco de España
Si la entidad no responde en plazo o la respuesta es desfavorable, puedes acudir al Banco de España. Tienes un año desde la fecha en que presentaste la reclamación ante la entidad: pasado ese plazo, la reclamación se inadmite. Deberás adjuntar el escrito presentado al SAC y la respuesta recibida, si la hubo.
Conviene saber qué se puede esperar de este paso: el informe del Banco de España valora si la entidad se ajustó a la normativa de transparencia y a las buenas prácticas bancarias, pero no es vinculante para la entidad ni condena a devolver el dinero. En la práctica, un informe favorable al cliente sí suele traducirse en la devolución, y en cualquier caso es una prueba de peso si después hay que ir a juicio.
Conviene saber qué se puede esperar de este paso: el informe del Banco de España valora si la entidad se ajustó a la normativa de transparencia y a las buenas prácticas bancarias, pero no es vinculante para la entidad ni condena a devolver el dinero. En la práctica, un informe favorable al cliente sí suele traducirse en la devolución, y en cualquier caso es una prueba de peso si después hay que ir a juicio.
Paso 4: Vía judicial
En caso de que esto no suceda, siempre se puede recurrir a la vía legal. Aquí habría que poner una demanda en los tribunales y esperar a que la Justicia tenga la última palabra. Antes de dar el paso, valora si el importe reclamado compensa el coste y los tiempos del procedimiento.
Si tienes dudas, las organizaciones de consumidores suelen prestar servicios de información para aclararte si se trata de una comisión abusiva o no. En caso de que lo sea, deberás empezar por redactar un escrito a la atención al cliente de tu entidad bancaria.
Si tienes dudas, las organizaciones de consumidores suelen prestar servicios de información para aclararte si se trata de una comisión abusiva o no. En caso de que lo sea, deberás empezar por redactar un escrito a la atención al cliente de tu entidad bancaria.
Qué debe incluir tu escrito de reclamación
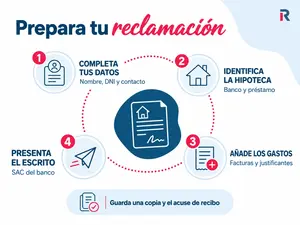
No hace falta un escrito complejo, pero sí que contenga todos estos elementos, porque su ausencia es la causa más habitual de que una reclamación se archive:
- Tus datos identificativos: nombre y apellidos, DNI/NIE, domicilio, teléfono y correo electrónico.
- Identificación del producto: número de cuenta, tarjeta o préstamo afectado.
- Hechos: concepto exacto de la comisión tal y como aparece en el extracto, fecha o fechas de cada cargo e importe de cada uno.
- Motivo de la reclamación: que no responde a un servicio efectivamente prestado, que no fue solicitada ni aceptada, que no figuraba en el contrato o que se modificó sin el preaviso debido.
- Petición concreta: la devolución del importe, sumado y expresado en euros, y el cese del cobro en el futuro.
- Documentación adjunta: copia del contrato y de los extractos donde aparecen los cargos.
- Fecha y firma, y la mención de que, de no obtener respuesta en plazo, acudirás al Departamento de Conducta de Entidades del Banco de España.
Uno de los modelos empleados para la reclamación de comisiones bancarias abusivas es el siguiente:
Modelo reclamación de comisiones
Siempre debes asegurarte de que se trate de una comisión abusiva, de haber completado bien los datos y de que cumpla con los mínimos legales para que la reclamación llegue a buen puerto y te devuelvan el dinero.
Consejos para una reclamación efectiva
Para aumentar las posibilidades de éxito en tu reclamación:
- Documenta todo: Guarda copias de todos los documentos relacionados con la comisión.
- Sé claro y conciso: Explica tu situación y los motivos por los cuales consideras que la comisión es abusiva.
- Utiliza modelos disponibles: Puedes encontrar modelos estandarizados para reclamaciones que te ayudarán a estructurar tu solicitud.
- Reclama todos los cargos a la vez: si la comisión se ha cobrado de forma periódica, suma todos los cargos no prescritos en un único escrito en lugar de reclamar uno por uno.
- Cuida el canal: usa una vía que deje constancia fehaciente de la fecha, porque de ella dependen todos los plazos posteriores.
¿Cuánto tiempo tengo para reclamar?
Aquí conviene distinguir dos cosas que suelen mezclarse. La acción para pedir la nulidad de una cláusula abusiva no tiene plazo, pero la acción para recuperar el dinero ya cobrado sí prescribe: el artículo 1964.2 del Código Civil fija un plazo de cinco años desde que puede exigirse el cumplimiento.
Ese plazo de cinco años se introdujo con la reforma que entró en vigor el 7 de octubre de 2015. Antes, el plazo era de quince años, pero el régimen transitorio marcó como fecha límite el 7 de octubre de 2020 para ejercitar las acciones nacidas con anterioridad. En la práctica, y a día de hoy, aquellas comisiones ya han prescrito: el plazo de quince años ya no es utilizable, y lo reclamable son los cargos de los últimos cinco años.
Si el cobro ha sido periódico, cada cargo tiene su propia fecha a efectos de prescripción, de modo que puedes reclamar los que sigan dentro de los cinco años aunque los más antiguos hayan quedado fuera.