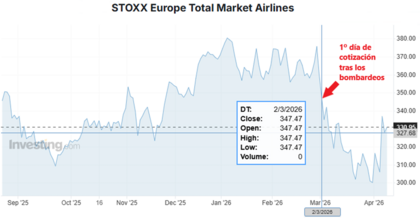
Con la irrupción de los bombardeos a Irán por parte de las fuerzas aliadas (Israel y Estados Unidos), las caídas bursátiles fueron estrepitosas.
Sectores como el de las aerolíneas o los viajes en crucero sufrieron ventas masivas, así como también el sector de la tecnología o la logística, por citar algunos ejemplos.
¿Un temor infundado? Seguramente que no, dado que los sectores que más cayeron son los que se ven afectados en primera línea por ese conflicto armado de Oriente Medio.
Las aerolíneas se vieron penalizadas por los mercados financieros al subir el precio del jet fuel más rápido que el del crudo, por tener que desviar vuelos, y por asumir mayores coberturas de riesgos.
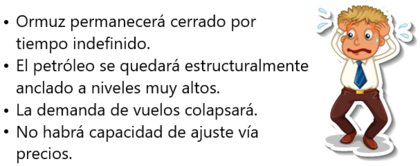
Pero el problema que aquí veo no es el de reconocer el riesgo, sino cómo lo descuenta el mercado, ya que éste razona: Históricamente el sector de la aviación nos demuestra que la demanda de vuelos no se destruye, sino que a lo sumo se retrasa; y así lo vimos durante y después de la pandemia del COVID-19.
Pero como he dicho, si bien el riesgo es real, el mercado tiende a descontar su versión más larga, más cara, y la menos flexible posible, por si las dudas… Luego, y ya con tranquilidad se pregunta si era para tanto.
Y es que el mercado no ignora los datos: solo los deja en pausa mientras procesa el miedo.
Más de lo mismo sucedió con el consumo discrecional global, con sectores preventivamente castigados como:
Turismo
Hoteles
Ocio
Distribución internacional
A pesar de los resultados estables y un consumo aún firme, los mercados bursátiles se adelantan con ventas de títulos de forma masiva, transmitiendo un mensaje de pesimismo que afecta a estos sectores independientemente de su solidez.
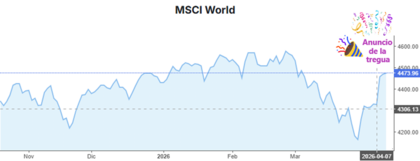
Pero ese pesimismo se acabó el 7 de abril de 2026, al anunciarse una tregua de 15 días para intentar acercar posturas. Y fue en ese momento cuando las subidas en las cotizaciones bursátiles se hicieron generalizadas, con una euforia como si del fin de la guerra y de todos los males de este mundo se tratase…
¡Qué comportamientos tan exagerados! ¿No te parece? Tanto los que acentúan las bajadas como los de las subidas.
A río revuelto, ganancia de pescadores
Mientras la mayoría de los inversores se deja llevar por esas fluctuaciones que generan los mercados bursátiles, los hay que navegan justo en sentido contrario.
Y ese enfoque “contrarian” es el que justamente permite comprar acciones de empresas líderes en sus respectivos mercados, a valoraciones muy atractivas.
No se trata de llevarle la contraria al mercado por norma, sino de entender cuándo éste sobrerreacciona. El enfoque contrarian parte de una premisa sencilla, aunque incómoda: los precios no siempre reflejan la realidad económica de las empresas, sino el estado emocional colectivo de los inversores. Y el miedo —al igual que la euforia— es un pésimo consejero.
Cuando los titulares dominan el relato y el mercado extrapola escenarios extremos como si fuesen permanentes, surgen ineficiencias. Ahí es donde el inversor contrarian actúa con paciencia y disciplina, analizando datos, balances y flujos de caja, en lugar de dejarse arrastrar por el consenso. Compra cuando el pesimismo es máximo y vende cuando la narrativa vuelve a ser excesivamente complaciente.
Este enfoque exige temple, porque suele implicar ir a contracorriente y asumir, durante un tiempo, la incomodidad de estar “solo”. Pero la historia demuestra que los mayores retornos no nacen del seguimiento acrítico del mercado, sino de aprovechar sus excesos.
No obstante, el análisis de la situación económica-financiera de compañías líderes a lo largo de la geografía mundial, demanda una dedicación y un tiempo que en la mayoría de los casos carecemos, y por ese motivo dicha tarea se suele delegar a los equipos de profesionales de las casas de análisis o firmas de inversión patrimonial.
Lejos de querer llevar la “contraria” en ese asunto y asumir la gran dedicación de analizar diversas compañías y sectores por mi propia cuenta, en esta ocasión he preferido sumarme a quienes delegan ese análisis y búsqueda de oportunidades a profesionales expertos en la materia, y aprovechar el “timing” propicio por el que atraviesa el mercado, mediante el siguiente fondo de inversión que te detallo a continuación.
Estela Global Equities
Este fondo de inversión de renta variable internacional invierte en compañías cotizadas de alta calidad a nivel mundial, aunque con una clara prioridad hacia los países desarrollados, buscando comprarlas cuando el mercado las valora de forma atractiva.
Si bien el fondo no aplica una asignación sectorial rígida, se centra en empresas líderes en su sector con ventajas competitivas duraderas, barreras de entrada elevadas, negocios previsibles y rentables, y con una alta calidad de gestión.
Se trata de un fondo Quality Investing por su preferencia hacia empresas estructuralmente sólidas, con modelos de negocio resilientes y retornos sostenibles sobre el capital, y aplica un enfoque contrarian al comprar esas empresas cuando el mercado duda de ellas, lo que permite acceder a:
Valoraciones históricamente bajas
Situaciones temporales de incertidumbre
Desajustes entre precio y valor real
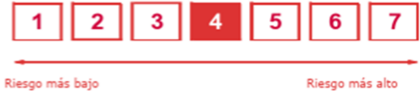
La exposición del fondo al riesgo divisa puede oscilar entre el 0% y el 100%, y no hay cobertura sistemática, dado que son los gestores quienes deciden activamente cuándo asumir o reducir el riesgo divisa. La beta es de 1 con respecto al MSCI World Equal Weighted NR EUR, y el nivel de riesgo en la escala del 1 al 7 es de 4.
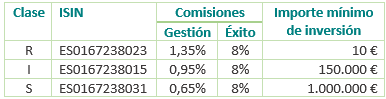
Este fondo está gestionado por Estela Capital, A.V., S.A. y presenta tres clases, las cuales te detallo a continuación:
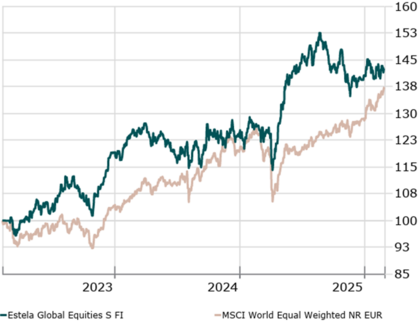
La evolución del fondo desde su lanzamiento, se puede observar en la siguiente gráfica:
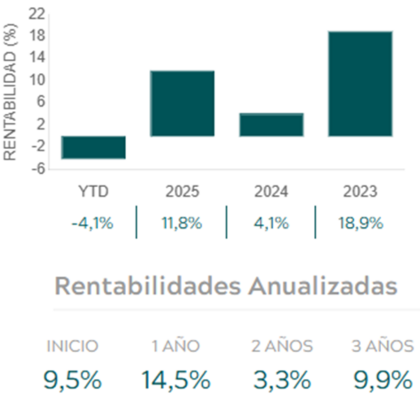
El detalle de las rentabilidades anuales lo puedes ver en el siguiente gráfico:
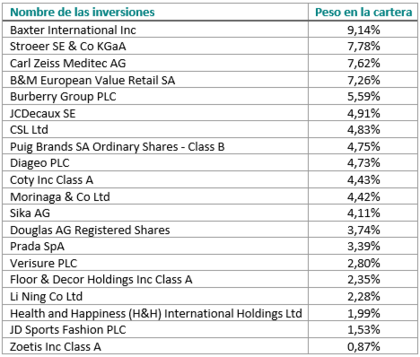
¿Quieres saber en qué invierte para obtener esas rentabilidades?
A continuación, te expongo las posiciones que conformaban la cartera al 28/02/2026:
Pero antes de tomar cualquier decisión de inversión, recuerda consultar con tu asesor financiero de confianza… salvo que esta vez te dé por llevarme la contraria.