por Agustinote · 42 comentarios
Droblo Johnson & Johnson (J&J) obtuvo un beneficio neto de 5.534 millones de dólares (4.849 millones de euros) en el segundo trimestre de 2026, en línea con el resultado contabilizado entre abril y junio del año pasado por ... Rmoonu Se mueve como una electrica?. Saludos. España
Acceder
Cotización de Johnson & Johnson (JNJ) hoy en tiempo real
- Precio
- 261,44 USD
- Variación
- 1,93%
- Volumen
- 5.460.176
- Cap. mercado
- 630 mil millones
- Rango día
- 254,99 USD — 261,60 USD
- Rango 52 sem
- 184,66 USD — 281,07 USD
- Apertura
- 255,09 USD
- Cierre ant.
- 256,48 USD
Valoración
PER 18,82×
Veces que el beneficio anual por acción está contenido en el precio de JNJ.
Gráfico de cotización de Johnson & Johnson (JNJ)
- Precio actual
- 261,44
- Variación día
- 1,93%
- Últimos 6 meses
- +23,48 (9,87%)
A 11 de octubre de 2026, las acciones de Johnson & Johnson (JNJ) cotizan a $261,44, con una variación del 1,93% respecto al cierre anterior ($256,48). Su capitalización de mercado es de $630.043.841.879. En la sesión ha marcado un mínimo de $254,99 y un máximo de $261,60.
Análisis fundamental y estadísticas clave de Johnson & Johnson
Ficha de Johnson & Johnson (JNJ)
| Ticker | JNJ |
|---|---|
| ISIN | US4781601046 |
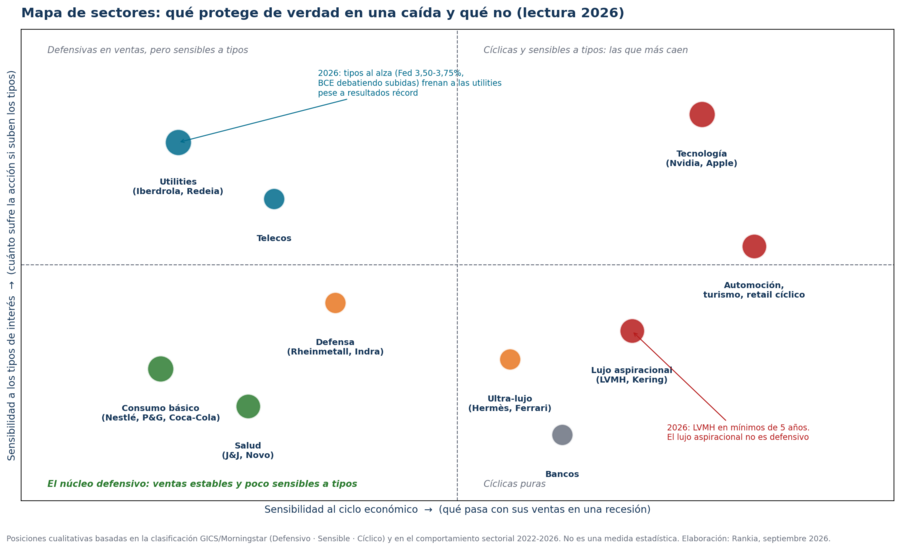
| Sector | Salud |
| Industria | Drug Manufacturers - General |
| Mercado | NYSE |
| Capitalización | 630.043.841.879 US$ |
| Beta | 0,24 |
| Último dividendo | 5,2800 US$ |
| Sitio web | https://www.jnj.com |
| CEO | Joaquin Duato |
| Fecha de IPO | 02/01/1962 |
| País | US |
| Dirección | One Johnson & Johnson Plaza, New Brunswick, NJ, 08933 |
| Volumen | 5.460.176 |
Johnson & Johnson combina un crecimiento acelerado con una valoración exigente, apoyada en sólidos fundamentos y una salud financiera robusta.
- Salud financiera solida
- Apalancamiento baja
- Retorno sobre capital medio
- Crecimiento moderado
Negocio
Johnson & Johnson es un holding sanitario diversificado que opera a través de dos segmentos: Innovative Medicine, centrado en terapias farmacéuticas para áreas como inmunología, oncología y neurociencia, y MedTech, que ofrece productos en intervencionismo, ortopedia, cirugía y visión. La compañía genera la mayor parte de sus ingresos en Estados Unidos, seguido de Europa y la región Asia-Pacífico y África.
Análisis
La compañía muestra un desempeño operativo sólido, con márgenes amplios y una rentabilidad sobre el capital invertido del 14 %, que refleja una gestión eficiente de sus activos. El crecimiento de ingresos del +6,0 % y el fuerte avance de las ganancias por acción del +89 % indican una dinámica positiva, aunque parte de ese salto puede deberse a efectos contables o de base comparativa. La salud financiera es robusta, con un endeudamiento bajo y una puntuación Piotroski de 8/9, lo que respalda la capacidad de la empresa para sostener su dividendo y financiar su crecimiento. Sin embargo, la valoración actual es exigente: el múltiplo precio-beneficio de 29,4 supera al de la industria y al sector, y el precio sobre valor contable de 7,3 es elevado, lo que anticipa expectativas optimistas ya incorporadas en el precio.
Fortalezas
- Rentabilidad sobre el capital invertido sólida, reflejo de una gestión eficiente de los activos. ROIC 14 %
- Salud financiera muy sólida, con baja probabilidad de estrés financiero y buena calidad de resultados. Piotroski 8/9
- Crecimiento de ingresos positivo y aceleración en las ganancias por acción. Crecimiento de ingresos +6,0 %
Riesgos
- Valoración exigente en términos de precio sobre valor contable, que podría limitar el potencial de revalorización. P/B 7,3
- El múltiplo precio-beneficio cotiza con prima frente a la industria, lo que deja poco margen de error. Prima vs industria +9,7 %
- El rendimiento por dividendo es modesto, lo que puede no compensar una valoración elevada. Rentabilidad por dividendo 2,1 %
Catalizadores
- Próxima presentación de resultados trimestrales 13 de oct
Cuánto supone invertir en Johnson & Johnson
Indica un importe y calcula cuántas acciones completas podrías comprar al precio actual de Johnson & Johnson.
- Acciones completas
- 3
- Valor de las acciones
- $784,32
- Efectivo no invertido
- $215,68
Dividendo bruto anual estimado
$19,26

Promocionado
Compra JNJ con DEGIRO

Promocionado
Compra JNJ con Trade Republic

Promocionado
Compra JNJ con Broker Naranja de ING
Estimación al precio actual de Johnson & Johnson, sin comisiones ni impuestos. No es una recomendación de inversión.
Hilos sobre Johnson & Johnson
46 comentarios en total · 5 hilos
por Salva Marqués · 2 comentarios
Luis Angel Hernandez La multinacional Johnson & Johnson ha sido condenada este lunes a pagar 572 millones de dólares por su responsabilidad en la epidemia de opioides en el estado de Oklahoma, una multa sin precedentes ya que supone la pr... Salvafuster Análisis Johnson & Johnson (JNJ)Perfil de la Empresa: Johnson & Johnson es un holding que se dedica a la investigación y desarrollo, fabricación y venta de una gama de productos en el campo de la salud. Opera a través...Últimas noticias y análisis de expertos sobre Johnson & Johnson





Análisis financiero de Johnson & Johnson
Modo educativo: haz clic en cualquier tarjeta para ver su explicación detallada.
Resumen financiero e información corporativa de Johnson & Johnson
- PER
- 18,82
- Ratio de Solvencia
- 0,29
- Deuda/EBITDA
- 0,69
- EV/FCF
- 27,02
- EV/EBITDA
- 12,97
- Beneficio Neto por Acción (BPA)
- 11,04
- MARGEN EBIT
- 35,62%
- FCF Margin
- 20,91%
- Rentabilidad por dividendo
- 2,46%
- ROIC
- 13,71%
- P/B
- 6,18
Ratios de valoración: PER, EV/EBITDA y métricas de Johnson & Johnson
- PER
- 18,82
- EV/EBITDA
- 12,97
- EV/FCF
- 27,02
- Rentabilidad por dividendo
- 2,46%
- P/B
- 6,18
Márgenes de rentabilidad y Cash Flow de Johnson & Johnson
- Margen de Beneficio Bruto
- 67,88%
- MARGEN EBIT
- 35,62%
- Margen EBITDA
- 43,59%
- Margen de Beneficio Neto
- 28,46%
- FCF Margin
- 20,91%
- ROIC
- 13,71%
- Margen operativo
- 27,17%
- ROA
- 13,46%
BPA, Dividendos y Valor Contable: Métricas por acción de Johnson & Johnson
- Ingresos por Acción
- 38,78
- Beneficio Neto por Acción (BPA)
- 11,04
- Flujo de Efectivo Operativo por Acción
- 10,10
- Flujo de Efectivo Libre por Acción
- 8,11
- Valor Contable por Acción
- 33,58
- Caja por acción
- 8,28
- Rentabilidad por dividendo
- 2,46%
- Payout
- 46,19%
Solvencia y deuda: Análisis del balance de Johnson & Johnson
- Deuda/Patrimonio
- 0,59
- Deuda/EBITDA
- 0,69
- Ratio de Solvencia
- 0,29
- Apalancamiento Financiero
- 2,44
- Cobertura de Intereses
- 26,36
- Deuda/Activos
- 0,24
- Deuda/Capital
- 0,37
Ratios de liquidez y Test Ácido: Capacidad de pago de Johnson & Johnson
- Ratio Corriente
- 1,03
- Ratio Rápido
- 0,77
- Ratio de Efectivo
- 0,36
- Flujo de Efectivo Operativo/Ventas
- 26,04%
Índices que incluyen Johnson & Johnson
Otras acciones del sector Salud

¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en Johnson & Johnson en 2026: Preguntas frecuentes
¿Qué es Johnson & Johnson y a qué se dedica?
Johnson & Johnson es una empresa cotizada en bolsa desde 1962. Pertenece al sector Salud y cotiza en New York Stock Exchange. Su consejero delegado es Joaquin Duato.
¿Cuál es el precio de las acciones de Johnson & Johnson (JNJ) hoy?
Las acciones de Johnson & Johnson (JNJ) cotizan hoy a $261,44, con una variación del 1,93% respecto al cierre anterior ($256,48).
¿En qué bolsa cotiza Johnson & Johnson y cuál es su ticker?
Las acciones de Johnson & Johnson cotizan en New York Stock Exchange bajo el símbolo "JNJ", en USD.
¿Paga Johnson & Johnson dividendos y cuál fue el último?
Sí, Johnson & Johnson reparte dividendos a sus accionistas. El último dividendo fue de $5,2800 por acción. La rentabilidad por dividendo actual es del 2,46%.
¿Cuándo paga el próximo dividendo Johnson & Johnson?
Johnson & Johnson reparte dividendos a sus accionistas, pero la fecha del próximo pago aún no ha sido anunciada.
¿Cuál es la Capitalización de Mercado de Johnson & Johnson?
La capitalización de mercado de Johnson & Johnson es $618.090.745.736.
¿A qué índices bursátiles pertenece Johnson & Johnson?
Johnson & Johnson (JNJ) forma parte de NASDAQ 100.
¿Cómo comprar acciones de Johnson & Johnson?
Para comprar acciones de Johnson & Johnson necesitas una cuenta en un bróker regulado con acceso a New York Stock Exchange. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.
¿Qué opinan los inversores sobre las acciones de Johnson & Johnson?
En el foro de Johnson & Johnson en Rankia encontrarás 46 mensajes de inversores con opiniones, análisis y reacciones a la última hora del valor.