por Antonio2003 · 2212 comentarios
Luciaalfonso Como se ha ido comentando a lo largo del hilo, precisamente hoy a las 13:30 h se podrá seguir la presentación de resultados de Ezentis directamente con la compañía, con la participación de Anabel López, Consejera Dele... Misterpaz Ezentis obtuvo un beneficio atribuido de 2,4 millones de euros en el primer semestre del año, lo que supone su vuelta a las ganancias después de las pérdidas de casi 1,3 millones de euros que registró en los seis pri... España
Acceder
Cotización de Grupo Ezentis, S.A (EZE.MC) hoy en tiempo real
- Precio
- 0,07 EUR
- Variación
- 1,80%
- Volumen
- 162.160
- Cap. mercado
- 54 millones
- Rango día
- 0,07 EUR — 0,07 EUR
- Rango 52 sem
- 0,06 EUR — 0,11 EUR
- Apertura
- 0,07 EUR
- Cierre ant.
- 0,07 EUR
Gráfico de cotización de Grupo Ezentis, S.A (EZE.MC)
- Precio actual
- 0,0677
- Variación día
- 1,80%
A 09 de octubre de 2026, las acciones de Grupo Ezentis, S.A (EZE.MC) cotizan a 0,07 €, con una variación del 1,80% respecto al cierre anterior (0,07 €). Su capitalización de mercado es de 54.286.187 €. En la sesión ha marcado un mínimo de 0,07 € y un máximo de 0,07 €.
Análisis fundamental y estadísticas clave de Grupo Ezentis, S.A
Ficha de Grupo Ezentis, S.A (EZE.MC)
| Ticker | EZE.MC |
|---|---|
| ISIN | ES0172708234 |
| Sector | Industria |
| Industria | Engineering & Construction |
| Mercado | Mercado Continuo |
| Capitalización | 53.323.950 € |
| Beta | 1,62 |
| Último dividendo | 0,0175 € |
| Sitio web | https://www.ezentis.com |
| CEO | Anabel López Porta |
| Fecha de IPO | 03/01/2000 |
| País | ES |
| Dirección | Calle AutomociOn No. 26-28, Madrid, MA, 28037 |
| Volumen | 180.000 |
Grupo Ezentis atraviesa una profunda reestructuración: el crecimiento de ingresos es explosivo, pero la rentabilidad es negativa, el apalancamiento es extremo y el patrimonio neto es negativo, lo que convierte cualquier valoración en altamente especulativa.
Valoración: incierta
La empresa no es rentable, así que el PER y el DCF no son útiles; el valor contable es irrelevante por el patrimonio neto negativo. El múltiplo relativo (EV/EBITDA de 58,9 frente a un sector/industria no comparable) es el único lente disponible, pero arroja una lectura de extrema carestía que no es fiable dado el EBITDA negativo ajustado (la ratio está inflada por un EBITDA bajo). La valoración es incierta porque no hay métrica fundamental que ancle un rango razonable.
- Salud financiera fragil
- Apalancamiento alta
- Retorno sobre capital bajo
- Crecimiento alto
Negocio
Grupo Ezentis gestiona y mantiene infraestructuras críticas de telecomunicaciones y energía, con operaciones en América Latina, España y la UE. Presta servicios de ingeniería, instalación y mantenimiento de redes fijas y móviles, así como redes de distribución eléctrica, smart grids y soluciones de seguridad. La compañía ha multiplicado sus ingresos en el último año, pero arrastra pérdidas recurrentes y una elevada deuda.
Análisis
El crecimiento de ingresos del 147% refleja una fuerte expansión comercial, probablemente vinculada a contratos de infraestructura en telecomunicaciones y energía. Sin embargo, ese crecimiento no se traduce en beneficios: el margen neto es del -9,3%, el ROIC del -2,8% y el ROE del -137,7%, este último distorsionado por un patrimonio neto negativo. La deuda neta es 9,5 veces el EBITDA, una cifra muy elevada para una empresa con flujo de caja libre negativo. El ratio deuda/capital de 3,35 confirma un balance muy apalancado. La valoración es incierta: los múltiplos de beneficios son negativos (PER -12,4), el EV/EBITDA de 58,9 es extremo y el valor intrínseco del DCF es negativo. Con un patrimonio neto negativo, el valor contable (P/B 13,1) no es interpretable. La empresa opera en un sector de baja diferenciación y alta competencia, lo que añade riesgo a su capacidad de generar rentabilidad sostenible.
Fortalezas
- Crecimiento de ingresos excepcional, impulsado por nuevos contratos en infraestructuras. Crecimiento de ingresos 147 %
- Amplia presencia geográfica en mercados de telecomunicaciones y energía en Latinoamérica y Europa. Operaciones en varios países
Riesgos
- Rentabilidad negativa y pérdidas recurrentes; el margen neto es negativo y el ROIC es negativo. Margen neto -9,3 % / ROIC -2,8 %
- Apalancamiento financiero extremo: la deuda neta multiplica por 9,5 el EBITDA, y el patrimonio neto es negativo. Deuda neta/EBITDA 9,5× / Deuda/Capital 3,35
- Flujo de caja libre negativo, lo que obliga a depender de financiación externa o venta de activos. FCF yield -20,1 %
Catalizadores
- Presentación de resultados anuales 2024 (posible mejora de márgenes o nuevas pérdidas) 31 de mar
Cuánto supone invertir en Grupo Ezentis, S.A
Indica un importe y calcula cuántas acciones completas podrías comprar al precio actual de Grupo Ezentis, S.A.
- Acciones completas
- 14.771
- Valor de las acciones
- 1.000,00 €
- Efectivo no invertido
- 0,00 €
Dividendo bruto anual estimado
13,07 €

Promocionado
Compra EZE.MC con DEGIRO

Promocionado
Compra EZE.MC con Trade Republic

Promocionado
Compra EZE.MC con Renta 4
Estimación al precio actual de Grupo Ezentis, S.A, sin comisiones ni impuestos. No es una recomendación de inversión.
Hilos sobre Grupo Ezentis, S.A
2.576 comentarios en total · 131 hilos
por guepardomab · 1 comentarios
guepardomab Buenos dias :ezentis y solaria cogen impulso ,puede ser otro buen dia.Suerte Monastrel Las cotizadas del sector de las energías renovables están viviendo un buen mes de mayo. El índice sectorial mundial, el S&P Global Clean Energy, sube un 12,4% en el mes. En España, Acciona Energía y Solaria, los dos g...Últimas noticias y análisis de expertos sobre Grupo Ezentis, S.A
Bolsa
Por Lluís Martí
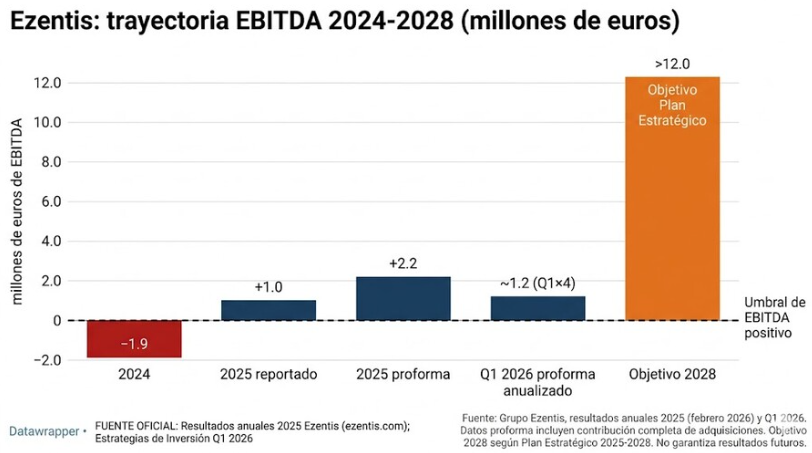
Small caps españolas: cómo analizarlas con Ezentis como caso de estudio
25 may. 2026 • 14 min lectura

Reflexiones sobre la bolsa en 2019 y sensaciones para 2020.
01 ene. 2020 • 12 min lectura

Re: Ezentis (EZE): seguimiento de la acción
07 nov. 2019


Análisis financiero de Grupo Ezentis, S.A
Modo educativo: haz clic en cualquier tarjeta para ver su explicación detallada.
Resumen financiero e información corporativa de Grupo Ezentis, S.A
- PER
- -14,22
- Ratio de Solvencia
- -0,06
- Deuda/EBITDA
- 10,97
- EV/FCF
- -5,24
- EV/EBITDA
- 83,7
- Beneficio Neto por Acción (BPA)
- -0,01
- MARGEN EBIT
- -1,39%
- FCF Margin
- -29,35%
- Rentabilidad por dividendo
- 1,31%
- ROIC
- -2,25%
- P/B
- 13,51
Ratios de valoración: PER, EV/EBITDA y métricas de Grupo Ezentis, S.A
- PER
- -14,22
- EV/EBITDA
- 83,7
- EV/FCF
- -5,24
- Rentabilidad por dividendo
- 1,31%
- P/B
- 13,51
Márgenes de rentabilidad y Cash Flow de Grupo Ezentis, S.A
- Margen de Beneficio Bruto
- 10,87%
- MARGEN EBIT
- -1,39%
- Margen EBITDA
- 1,84%
- Margen de Beneficio Neto
- -9,33%
- FCF Margin
- -29,35%
- ROIC
- -2,25%
- Margen operativo
- -1,39%
- ROA
- -7,50%
BPA, Dividendos y Valor Contable: Métricas por acción de Grupo Ezentis, S.A
- Ingresos por Acción
- 0,06
- Beneficio Neto por Acción (BPA)
- -0,01
- Flujo de Efectivo Operativo por Acción
- -0,02
- Flujo de Efectivo Libre por Acción
- -0,02
- Valor Contable por Acción
- 0,01
- Caja por acción
- 0,01
- Rentabilidad por dividendo
- 1,31%
- Payout
- -18,74%
Solvencia y deuda: Análisis del balance de Grupo Ezentis, S.A
- Deuda/Patrimonio
- 2,96
- Deuda/EBITDA
- 10,97
- Ratio de Solvencia
- -0,06
- Apalancamiento Financiero
- 12,58
- Cobertura de Intereses
- -0,3
- Deuda/Activos
- 0,24
- Deuda/Capital
- 0,75
Ratios de liquidez y Test Ácido: Capacidad de pago de Grupo Ezentis, S.A
- Ratio Corriente
- 1,04
- Ratio Rápido
- 0,99
- Ratio de Efectivo
- 0,13
- Flujo de Efectivo Operativo/Ventas
- -29,24%
Webinars de Ezentis (EZE)

No hay ningún webinar programado
Actualmente no hay ningún webinar programado de Grupo Ezentis, S.A (EZE.MC).
Otras acciones del sector Industria
Telefónica
TEF.MC
3,28 €
-0,129 (3,78 %)
Con retrasoActualizado a las 15:12 CEST
Cellnex Telecom
CLNX.MC
23,59 €
+1,01 (4,47 %)
Con retrasoActualizado a las 15:12 CEST
Halma Plc
HLMA.L
£35,60
+60 (1,71 %)
Con retrasoActualizado a las 15:12 CEST
Senseonics Holdings, Inc
SENS
$9,02
-0,14 (1,53 %)
Actualizado a las 05:46 CEST
¿Cómo invertir en acciones?
Compara brokers con acceso a las principales bolsas internacionales, con bajas comisiones, custodia y herramientas de análisis para invertir en acciones.
Compara brokers para accionesInvertir en Grupo Ezentis, S.A en 2026: Preguntas frecuentes
¿Qué es Grupo Ezentis, S.A y a qué se dedica?
Grupo Ezentis, S.A es una empresa cotizada en bolsa desde 2000. Pertenece al sector Industria y cotiza en Bolsa de Madrid. Su consejero delegado es Anabel López Porta.
¿Cuál es el precio de las acciones de Grupo Ezentis, S.A (EZE.MC) hoy?
Las acciones de Grupo Ezentis, S.A (EZE.MC) cotizan hoy a 0,07 €, con una variación del 1,80% respecto al cierre anterior (0,07 €).
¿En qué bolsa cotiza Grupo Ezentis, S.A y cuál es su ticker?
Las acciones de Grupo Ezentis, S.A cotizan en Bolsa de Madrid bajo el símbolo "EZE.MC", en EUR.
¿Paga Grupo Ezentis, S.A dividendos y cuál fue el último?
Sí, Grupo Ezentis, S.A reparte dividendos a sus accionistas. La rentabilidad por dividendo actual es del 1,31%.
¿Cuándo paga el próximo dividendo Grupo Ezentis, S.A?
Grupo Ezentis, S.A reparte dividendos a sus accionistas, pero la fecha del próximo pago aún no ha sido anunciada.
¿Cuál es la Capitalización de Mercado de Grupo Ezentis, S.A?
La capitalización de mercado de Grupo Ezentis, S.A es 52.923.019 €.
¿Cómo comprar acciones de Grupo Ezentis, S.A?
Para comprar acciones de Grupo Ezentis, S.A necesitas una cuenta en un bróker regulado con acceso a Bolsa de Madrid. Puedes comparar comisiones y condiciones en el comparador de brokers de Rankia.
¿Qué opinan los inversores sobre las acciones de Grupo Ezentis, S.A?
En el foro de Grupo Ezentis, S.A en Rankia encontrarás 2.576 mensajes de inversores con opiniones, análisis y reacciones a la última hora del valor.