Las mejores hipotecas autopromotor de noviembre 2026
Las mejores hipotecas autopromotor de noviembre 2026
La hipoteca autopromotor financia la construcción de tu casa por fases. Comparamos lo que publica cada banco: Santander llega al 100% del presupuesto de obra, Bankinter al 80% con TAE desde el 4,30% y Abanca al 80% a 30 años, y el bróker Bayteca busca hasta el 100% más gastos.
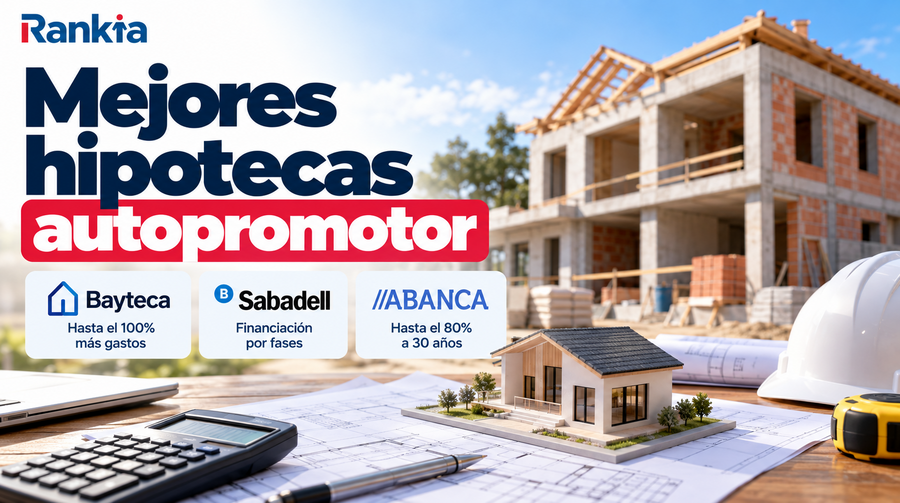
Las mejores opciones de hipotecas autopromotor son 🥇 Bayteca, que anuncia hasta el 100% más gastos en operaciones complejas; 🥈 Sabadell, con financiación por fases para construir viviendas; y 🥉 ABANCA, que ofrece hasta el 80% a 30 años con bonificaciones.
Las hipotecas autopromotor (también llamadas hipotecas de autoconstrucción, de autopromoción o préstamo autopromotor) son el préstamo con el que financias la construcción de tu casa desde cero en un terreno de tu propiedad: el banco no te entrega el dinero de golpe, sino por fases, a medida que el arquitecto certifica el avance de la obra. Aquí comparamos las mejores hipotecas autopromotor con los datos que cada entidad publica en su propia web y te contamos cómo cerrar mejores condiciones con nuestro asesoramiento hipotecario gratuito.
Las mejores hipotecas autopromotor permiten financiar la construcción de una vivienda desde cero mediante desembolsos por fases a medida que avanza la obra.
Mejores hipotecas autopromotor: cuánto financia cada banco y qué te exige
¿Qué bancos dan hipoteca autopromotor y hasta dónde llegan? En esta tabla tienes las entidades que analizamos con el porcentaje máximo que financian según su propia web. Cuando un banco no publica el dato lo indicamos: significa que lo fija tras estudiar tu proyecto.
ENTIDADES
CARACTERÍSTICAS
FINANCIACIÓN MÁXIMA
Hipoteca Bayteca autopromotor
Bróker con servicio de autopromoción: en su plan A medida anuncia hasta el 100% más gastos. 👉🏼 SOLICITAR
Hasta 100%
Hipoteca ING autopromotor
No publica una hipoteca autopromotor: estudio caso a caso. 👉🏼 SOLICITAR
No publicado
Hipoteca Abanca autopromotor
Hipotecas Mari Carmen para compra, autopromoción o rehabilitación, hasta 30 años. 👉🏼 SOLICITAR
Hasta 80%
Hipoteca Sabadell autopromotor
Entrega por fases: en torno al 50% al inicio y cerca del 20% a fin de obra. 👉🏼 SOLICITAR
No publicado
Hipoteca Unicaja autopromotor
Préstamo autopromotor a tipo fijo o variable con estudio personalizado. 👉🏼 SOLICITAR
No publicado
Hipoteca Santander autopromotor
Carencia de capital de hasta 2 años. No incluye el terreno. 👉🏼 SOLICITAR
100% del presupuesto de obra (máx. 70% del valor de reposición)
Hipoteca Bankinter autopromotor
Credichalet: ingresos de más de 2.500 €/mes; fija al 3,60% TIN y 4,30% TAE bonificada. 👉🏼 SOLICITAR
80% (60% en segunda vivienda)
Hipoteca Kutxabank autopromotor
Financiación por fases con estudio personalizado. 👉🏼 SOLICITAR
No publicado
Hipoteca BBVA autopromotor
Exige entre un 30% y un 40% de recursos propios. No financia casas prefabricadas.
Hasta 80%
Hipoteca CaixaBank autopromotor
Estudio personalizado, sin tarifa pública de autopromoción.
No publicado
Hipoteca Ibercaja autopromotor
Estudio personalizado, sin tarifa pública de autopromoción.
No publicado
Simula tu hipoteca autopromotor 🏠
👉🏼 Empezar 👈🏼
¿Qué bancos dan hipoteca autopromotor en España? Análisis entidad por entidad
En este apartado analizamos una a una las entidades que financian la autopromoción, con el mismo esquema para todas: financiación, plazo, carencia, tipo de interés y requisitos. Bajo cada banco verás además la ficha de su hipoteca estándar de compra con los tipos vigentes: te sirve de referencia, pero la oferta de autopromoción puede ser distinta y se fija en la FEIN.
Ten en cuenta que, si buscas acceder a una hipoteca al 100%, normalmente será imprescindible disponer del terreno en propiedad, ya que este actúa como garantía inicial antes de financiar la obra.
Hipoteca autopromotor Bayteca: el bróker que busca hasta el 100% más gastos
Bayteca no presta el dinero: es un bróker hipotecario con un servicio específico de autopromoción. Estudia la viabilidad de tu proyecto, prepara la documentación y negocia la operación con varios bancos. La hipoteca la firmas con la entidad que la acepte, que es la que fija el tipo, el plazo y la carencia, y el coste del servicio depende del plan que elijas (lo detallamos en las opiniones sobre Bayteca).
Financiación: hasta el 100% más gastos en su plan A medida, pensado para operaciones complejas.
Plazo máximo: lo fija el banco que concede la hipoteca.
Carencia: la fija el banco que concede la hipoteca.
Tipo de interés (TAE): depende del banco con el que se cierre la operación.
Qué te exige: la documentación del proyecto y de tu solvencia para presentar la operación a los bancos.
Asesoramiento especializado: Bayteca ofrece un análisis inicial gratuito para evaluar la viabilidad de tu proyecto de autopromoción
Presentación de múltiples opciones: Tras la negociación, Bayteca te proporciona diversas propuestas hipotecarias
Financiación de hasta el 100% más gastos en su plan A medida, para operaciones complejas.
Contras
Costes asociados: Aunque Bayteca gestiona la negociación, es posible que existan comisiones o gastos adicionales en el proceso
Posibles vinculaciones: Algunas ofertas hipotecarias negociadas pueden requerir la contratación de productos adicionales, como seguros o planes de pensiones
Y si quieres comparar opciones, puedes enviar tu solicitud de hipoteca al 100% en nuestro formulario y, según tu perfil, te derivaremos al bróker hipotecario que mejor encaje contigo:
📲Solicitar hipoteca al 100% gratis y sin compromiso
Hipoteca autopromotor Sabadell: entrega en tres fases y opción para casas prefabricadas
La hipoteca autopromotor de Banco Sabadell financia la construcción de una vivienda en un solar de tu propiedad. Según explica el propio banco, suele entregar en torno a la mitad del préstamo al empezar la obra, libera nuevas cantidades con cada certificación del arquitecto y deja cerca de un 20% para el fin de obra. Durante esas fases es frecuente que solo pagues intereses. Sabadell no publica en su web el porcentaje de financiación, el plazo ni el tipo de este producto.
Financiación: no publicado; la entidad no publica el dato porque lo fija tras estudio personalizado.
Plazo máximo: no publicado.
Carencia: es frecuente que durante la obra solo pagues intereses.
Tipo de interés (TAE): no publicado.
Qué te exige: solar libre de cargas, constructora con experiencia, licencia de obra, proyecto visado por el Colegio de Arquitectos, presupuesto de ejecución y certificado de eficiencia energética de la futura casa.
Pros
Entrega del dinero por fases, ligada a las certificaciones del arquitecto.
Contempla la financiación de viviendas prefabricadas.
Financiación personalizada para adaptarse a cada proyecto.
Contras
No publica el porcentaje de financiación, el plazo ni el tipo: los conocerás tras el estudio de tu proyecto.
Hipoteca autopromotor Abanca: hasta el 80% a 30 años con las hipotecas Mari Carmen
La hipoteca autopromotor de Abanca se tramita con sus hipotecas Mari Carmen, que el banco destina a la compra, la autopromoción o la rehabilitación de vivienda. Financian hasta el 80%, con un plazo máximo de 30 años, y el tipo se bonifica si domicilias tus ingresos, contratas los seguros de vida y hogar y usas su tarjeta de crédito.
Financiación: hasta el 80%.
Plazo máximo: 30 años.
Carencia: no publicada.
Tipo de interés (TAE): no publicado para autopromoción.
Qué te exige: Abanca no publica requisitos específicos para autopromoción: valora tu solvencia y el proyecto.
Pros
Financia hasta el 80% con un plazo de hasta 30 años.
Tipos de interés bonificables con nómina, seguros y tarjeta.
Contras
No publica tipos ni carencia específicos para autopromoción.
Requiere contratar seguros y domiciliar ingresos para bonificar el tipo.
¡Si contratas tu hipoteca a través de Rankia consigues unas condiciones mejoradas!
Hipoteca autopromotor Unicaja: préstamo autopromotor a tipo fijo o variable
La hipoteca autopromotor de Unicaja (antes Liberbank) existe como préstamo hipotecario autopromotor en modalidades a tipo fijo y variable: el dinero se va disponiendo según avanza la obra, contra certificados de tasación actualizados. Unicaja no publica en su web el porcentaje de financiación, el plazo ni el tipo.
Financiación: no publicado; la entidad no publica el dato porque lo fija tras estudio personalizado.
Plazo máximo: no publicado.
Carencia: no publicada.
Tipo de interés (TAE): no publicado.
Qué te exige: licencia de obras y escritura de obra nueva en construcción presentada en el Registro antes de disponer del resto del capital.
Pros
Tipos de interés personalizables según tu perfil financiero.
Modalidades a tipo fijo y variable.
Contras
No publica tarifa ni porcentaje de financiación para autopromoción.
Para disponer del dinero necesitas la licencia de obras y la escritura de obra nueva en construcción.
Hipoteca autopromotor Santander: el 100% del presupuesto de obra y hasta 2 años de carencia
La hipoteca autopromotor de Santander es de las pocas que publica sus condiciones: financia hasta el 100% del coste real de la construcción, siempre con el límite del 70% del valor de reposición de la vivienda terminada. Eso sí, no incluye el terreno: tienes que acreditar que ya eres propietario del solar. Si antes necesitas comprarlo, Santander lo financia aparte con su Hipoteca Otras Finalidades, un préstamo con garantía de una vivienda libre de cargas de hasta el 60% de su valor de tasación.
Financiación: hasta el 100% del presupuesto de ejecución, con un máximo del 70% del valor de reposición.
Plazo máximo: 30 años en primera vivienda y 25 en segunda residencia.
Carencia: de capital, hasta 2 años.
Tipo de interés (TAE): no publicado.
Qué te exige: solar urbanizable inscrito a tu nombre en el Registro de la Propiedad, proyecto visado por el Colegio de Arquitectos, licencia de construcción y presupuesto de ejecución de una empresa constructora.
Pros
Financiación hasta el 100% del presupuesto de ejecución (limitado al 70% del valor de reposición).
Plazo de hasta 30 años y carencia de capital de hasta 2 años.
Publica sus condiciones de financiación y plazo en su web.
Contras
No incluye el terreno: debes tenerlo en propiedad antes de pedirla.
Hipoteca autopromotor Bankinter (Credichalet): la única de este análisis con TAE publicada
La hipoteca Credichalet de Bankinter es el préstamo del banco para construir tu vivienda unifamiliar, primera o segunda residencia, a tipo fijo o variable. El dinero llega en tres tramos: hasta un 50% del valor de tasación del solar al principio, después las cantidades que certifica el arquitecto y, al final, entre un 10% y un 20% cuando tengas el certificado de final de obra y la licencia de primera ocupación. Admite también el montaje de una casa modular.
Financiación: hasta el 80% en primera vivienda y el 60% en segunda, sobre el menor valor entre el coste de promoción y la tasación del proyecto.
Plazo máximo: 30 años, sin que ningún titular supere los 75 años al vencimiento.
Carencia: la ficha de la modalidad variable prevé una carencia inicial de hasta 18 meses.
Tipo de interés (TAE): para 150.000 € a 25 años, la Credichalet fija sale al 3,60% TIN y 4,30% TAE bonificada, o al 4,90% TIN y 5,37% TAE sin bonificar. La Credichalet variable cobra un 2,30% TIN los 36 primeros meses y después euríbor + 0,50%, con una TAE variable del 3,86%; sin bonificar, 3,60% y euríbor + 1,80% (TAE variable del 4,91%). Las TAE variables están calculadas con el euríbor hipotecario actual.
Qué te exige: ingresos de más de 2.500 €/mes entre los titulares, terreno urbanizable inscrito a tu nombre, licencia de obra, proyecto validado por el Colegio de Arquitectos y certificado de eficiencia energética. Cobra una comisión de apertura de 500 €.
Hipoteca autopromotor CaixaBank (La Caixa): sin tarifa pública para construir
La hipoteca autopromotor CaixaBank, que muchos siguen buscando como hipoteca autopromotor La Caixa, no aparece en la web del banco con condiciones propias: CaixaBank estudia cada proyecto de autoconstrucción y fija el porcentaje, el plazo y el tipo tras ese análisis.
Financiación: no publicado; la entidad no publica el dato porque lo fija tras estudio personalizado.
Plazo máximo: no publicado.
Carencia: no publicada.
Tipo de interés (TAE): no publicado.
Qué te exige: CaixaBank no publica requisitos específicos para autopromoción.
Pros
Estudio personalizado de cada proyecto.
Amplia red de oficinas para tramitar la operación.
Contras
No publica condiciones de autopromoción en su web.
Tendrás que pedir el estudio para conocer porcentaje, plazo y tipo.
Hipoteca autopromotor Kutxabank: financiación por fases con estudio personalizado
La hipoteca autopromotor de Kutxabank está pensada para construir tu vivienda en terreno propio, con entregas de dinero según avanza la obra. Kutxabank no publica en su web condiciones específicas de autopromoción.
Financiación: no publicado; la entidad no publica el dato porque lo fija tras estudio personalizado.
Plazo máximo: no publicado.
Carencia: no publicada.
Tipo de interés (TAE): no publicado.
Qué te exige: Kutxabank no publica requisitos específicos para autopromoción.
Pros
Financiación adaptada al ritmo de la obra.
Tipos de interés bonificables.
Contras
Requiere documentación técnica completa (proyecto visado y licencia de obra).
Los fondos se liberan por fases, tras certificación del avance.
No publica porcentaje, plazo ni tipo para autopromoción.
Hipoteca autopromotor BBVA: exige entre un 30% y un 40% de ahorro propio
La hipoteca autopromotor de BBVA financia la construcción en un terreno urbano de tu propiedad. El dinero se ingresa en una cuenta especial y lo vas usando según avanza la obra, con la conformidad del banco. Mientras construyes solo pagas intereses por lo dispuesto y, al terminar, empiezas a amortizar capital. Ojo: BBVA no concede este préstamo para casas prefabricadas ni modulares.
Financiación: hasta el 80% del valor del inmueble, con recursos propios de al menos el 30-40% de la inversión total según el tipo de edificación.
Plazo máximo: no publicado.
Carencia: toda la fase de construcción, en la que solo pagas intereses.
Tipo de interés (TAE): no publicado; la compensación por amortización anticipada es de hasta el 0,15% durante los 5 primeros años.
Qué te exige: terreno urbano libre de cargas e inscrito en el Registro, licencia municipal de obras, proyecto visado por el Colegio de Arquitectos y ser residente con ingresos y patrimonio solo en euros.
Pros
Periodo de carencia durante toda la construcción (solo pagas intereses).
Compensación por amortización anticipada de hasta el 0,15% solo los 5 primeros años.
Contras
Requiere aportar entre el 30% y el 40% de recursos propios.
Hipoteca autopromotor Ibercaja: estudio individual sin tarifa publicada
Ibercaja no publica en su web una hipoteca autopromotor con condiciones propias: estudia cada proyecto de autoconstrucción de forma individual. Puede interesarte si ya eres cliente o si construyes en Aragón y otras zonas donde tiene fuerte presencia.
Financiación: no publicado; la entidad no publica el dato porque lo fija tras estudio personalizado.
Plazo máximo: no publicado.
Carencia: no publicada.
Tipo de interés (TAE): no publicado.
Qué te exige: Ibercaja no publica requisitos específicos para autopromoción.
Te conseguimos la mejor hipoteca autopromotor adaptada a tus necesidades
¿Buscas la mejor hipoteca para construir tu casa, pero no sabes por dónde empezar? En Rankia te ayudamos a conseguirla con las mejores condiciones del mercado, sin coste y sin compromiso.
🧾 Comparamos por ti las ofertas de los principales bancos para encontrar la opción más competitiva según tu perfil y proyecto.
📞 Un asesor hipotecario gratuito analiza tu caso y te guía paso a paso, resolviendo todas tus dudas con total transparencia.
💬 Recibes una propuesta personalizada, sin moverte de casa y con la tranquilidad de que estás tomando una decisión informada.
Y lo mejor de todo: el servicio es 100 % gratuito para ti, porque son los bancos quienes cubren los honorarios. Tú solo te quedas con el ahorro… y con la tranquilidad de haber elegido bien.
¿Qué es una hipoteca autopromotor o préstamo de autopromoción?
Una hipoteca autopromotor, también llamada préstamo autopromotor o crédito autopromotor, es un préstamo hipotecario para que un particular construya su propia vivienda en un terreno que ya es suyo.
A diferencia de una hipoteca convencional, no financia la compra de una casa terminada, sino la obra: el banco deposita el importe en una cuenta y lo libera por fases, contra las certificaciones del arquitecto, y durante la construcción normalmente solo pagas intereses por lo que has dispuesto. Tienes el mecanismo paso a paso en cómo funciona la financiación de las hipotecas autopromotor.
¿Cómo funciona el préstamo autopromotor? Las tres fases del desembolso
Este tipo de hipoteca se abona en fases, es decir, el banco entrega los fondos en función del avance de la construcción. Normalmente, el proceso incluye estas fases:
1. Tramo suelo: la primera entrega al empezar la obra
Al firmar, el banco te entrega una primera parte del préstamo para arrancar la obra: en Bankinter puede llegar hasta el 50% del valor de tasación del solar y en BBVA ronda el 50% del importe.
El banco exige que el suelo sea urbano o urbanizable, esté libre de cargas e inscrito en el Registro.
2. Pagos parciales según certificaciones del avance de la obra
A medida que avanza la construcción, el banco libera fondos en tramos.
Estos pagos se realizan mediante certificaciones de obra, emitidas por el arquitecto responsable, y en algunos bancos con tasaciones actualizadas.
Ejemplo de distribución:
En torno al 50% del préstamo en el tramo suelo.
Entre el 20% y el 30% con las certificaciones de la obra.
Entre el 10% y el 30% restante al terminar, según la entidad.
3. Fin de obra: el último pago con el certificado final y la licencia de primera ocupación
El último pago llega cuando tienes el certificado final de obra y la licencia de primera ocupación o cédula de habitabilidad.
A partir de ahí, la hipoteca funciona como una convencional: pagas cuotas de capital e intereses.
¿Cómo calcular la cuota de una hipoteca autopromotor? Ejemplo durante y después de la obra
Mientras construyes, solo pagas intereses sobre el dinero que el banco ya te ha entregado. Con el tipo fijo bonificado que publica Bankinter para su Credichalet (3,60% TIN), si llevas dispuestos 75.000 € de un préstamo de 150.000 €, tu cuota durante la carencia sería de unos 225 € al mes (75.000 × 3,60% ÷ 12).
Cuando termina la obra y dispones del préstamo completo, la cuota pasa a incluir capital: en el ejemplo oficial de Bankinter para 150.000 € a 25 años son 759 € al mes, con una TAE bonificada del 4,30%. Sin bonificaciones, al 4,90% TIN, la cuota sube a 868,17 € (TAE del 5,37%). Esa diferencia de más de 100 € al mes es lo que te juegas con las vinculaciones, así que compara su coste antes de aceptarlas.
Requisitos de la hipoteca autopromotor: qué piden los bancos
Para solicitar una hipoteca autopromotor debes cumplir con una serie de requisitos específicos, ya que este tipo de financiación está orientada a proyectos de construcción personalizados. Estos son los elementos que te van a pedir:
🏗️ Proyecto arquitectónico visado: tienes que presentar un proyecto técnico elaborado por un arquitecto y visado por el Colegio de Arquitectos. Este documento detalla las características de la vivienda, los materiales y el proceso de construcción.
🏛️ Licencia de construcción: la licencia de obra que concede el ayuntamiento es indispensable para iniciar el proyecto y acredita que la construcción cumple la normativa urbanística de la localidad.
📐 Valoración del terreno: el solar y el proyecto deben ser tasados por una entidad de tasación homologada. Aquí te dejamos algunas de ellas, con descuentos exclusivos por tasar desde Rankia.
Descuento del 30% sobre el precio por tasar desde Rankia
💰 Certificado de ingresos: las entidades exigen que demuestres solvencia económica con nóminas, declaraciones de impuestos o cualquier justificante de ingresos. Bankinter, por ejemplo, pide más de 2.500 €/mes entre los titulares.
🧾 Ahorro propio: si el banco financia el 80%, tendrás que cubrir al menos el 20% restante más los gastos; BBVA pide que aportes entre un 30% y un 40% de la inversión total.
🛡️ Aval o garantías adicionales: en algunos casos, el banco puede requerir un avalista o garantías complementarias para reducir el riesgo de impago. Esto dependerá de tu perfil financiero y de la envergadura del proyecto.
¿Una hipoteca autopromotor sirve para construir casas prefabricadas?
Sí, pero no en todos los bancos. Bankinter admite el montaje de una casa modular con su Credichalet y Sabadell contempla también las viviendas prefabricadas, mientras que BBVA las excluye expresamente de su hipoteca autopromotor. Como en cualquier hipoteca para casas prefabricadas, necesitas:
Terreno urbanizable en propiedad con los permisos necesarios.
Proyecto técnico visado por el Colegio de Arquitectos y licencia de obra.
Cimentación y anclaje al suelo, e inscripción de la vivienda en el Registro de la Propiedad.
Certificaciones de avance para liberar los fondos en fases.
🚨 Aspectos importantes a considerar
Aceptación por parte de las entidades: No todos los bancos financian casas prefabricadas, por lo que es fundamental presentar un proyecto sólido y respaldado por una empresa reconocida.
Normativas de vivienda permanente: La casa debe cumplir con los estándares legales para ser considerada como una vivienda habitual y no una estructura temporal.
¿Se puede incluir el terreno en una hipoteca autopromotor?
Depende del banco, y lo habitual es que no. Santander, BBVA y Bankinter exigen que el solar ya esté a tu nombre e inscrito en el Registro, y Santander, por ejemplo, financia la compra del terreno aparte. Si todavía no tienes parcela, lo normal es comprarla primero, con ahorro o con una hipoteca para comprar un terreno, y pedir después la hipoteca de la obra.
🌍 Si el banco acepta incluir el terreno:
El suelo debe ser urbano o urbanizable y contar con permisos de edificación.
Su valor se suma al del proyecto en la tasación que encarga el banco.
El porcentaje que se financia lo fija cada entidad tras estudiar la operación.
La hipoteca autopromotor financia la construcción de tu futura casa y, en algunos bancos, también la parcela
¿Se puede pedir una hipoteca autopromotor sin tener terreno?
Es posible, pero no es lo habitual: la mayoría de bancos piden que el solar ya sea tuyo. Si alguno acepta financiar la compra del terreno en la misma operación, te pedirá cumplir estos requisitos:
Presentar un proyecto técnico firmado por un arquitecto que detalle la construcción de la vivienda.
Contar con la licencia de obra aprobada o en proceso de aprobación.
Demostrar solvencia económica para cumplir con las condiciones de financiación.
Hipoteca autopromotor 100%: ¿qué bancos financian toda la obra?
Las hipotecas autopromotor con el 100% de financiación son poco frecuentes: lo normal es que el banco cubra como máximo el 80% del coste de la obra o de la tasación del proyecto. La excepción entre los bancos es Santander, que financia hasta el 100% del presupuesto de ejecución con el límite del 70% del valor de reposición, aunque no incluye el terreno.
Para ir más allá, los brókers hipotecarios como Housfy o Bayteca negocian con varios bancos y anuncian financiaciones de hasta el 100% en casos concretos, normalmente con buenos ingresos, estabilidad laboral, el terreno en propiedad o un aval sólido. Analizamos por separado la hipoteca autopromotor Housfy.
En general, el banco financia solo la obra y exige que el terreno esté ya pagado. Por eso, aunque existen opciones que se acercan al 100%, dependen mucho de tu perfil. Lo más recomendable es consultar con un asesor hipotecario para encontrar la entidad que ofrezca las mejores condiciones para tu proyecto.
¿Cuál es la mejor hipoteca autopromotor en 2026?
La mejor hipoteca autopromotor depende de cuánto ahorro tengas, de si el terreno ya es tuyo y de lo que más valores:
Si buscas la máxima financiación de un banco: Santander, con hasta el 100% del presupuesto de obra y el límite del 70% del valor de reposición.
Si quieres comparar tipos antes de pedir estudio: Bankinter, la única de este análisis que publica TAE para autopromoción (4,30% TAE bonificada en su Credichalet fija).
Si te falta ahorro: un bróker como Bayteca o Housfy, que negocian con varios bancos y anuncian hasta el 100% en casos concretos.
Si vas a instalar una casa prefabricada o modular: Bankinter o Sabadell, y descarta BBVA.
Si ya eres cliente de un banco: pide primero el estudio allí; en CaixaBank, Unicaja, Kutxabank, Ibercaja o ING las condiciones solo se conocen tras analizar tu proyecto.
¿Cómo elegir la mejor hipoteca de autopromoción?
Elegir la mejor hipoteca autopromotor para construir tu vivienda es una decisión importante que requiere evaluar varios factores. Estos son los puntos clave:
Tipo de interés: decide entre fijo, variable o mixto según tu perfil financiero, y compara siempre la TAE con y sin bonificaciones.
Porcentaje de financiación: comprueba sobre qué valor se calcula (coste de la obra, tasación del proyecto o valor de reposición) y si incluye el terreno.
Plazo y carencia: la carencia debe cubrir el tiempo real de obra; Santander llega a 2 años y la Credichalet variable de Bankinter a 18 meses.
Costes asociados: además de las comisiones, las certificaciones y las posibles vinculaciones, conviene tener en cuenta los impuestos de la autopromoción de una vivienda, ya que pueden suponer una parte relevante del presupuesto total.
Gastos de la escritura: desde la Ley 5/2019, el banco paga la notaría, el registro, la gestoría y el AJD de la escritura de la hipoteca; a ti te corresponde la tasación.
Seguro de obra: Bankinter recomienda un seguro todo riesgo construcción durante la obra y exige después un multirriesgo hogar.
Flexibilidad en fondos: asegúrate de que los desembolsos por fases se ajusten al calendario de tu constructora.
Simulador de hipoteca autopromotor: calcula tu cuota
Utiliza nuestro simulador para calcular una cuota orientativa de tu hipoteca autopromotor y ver cómo cambian los tipos de interés y los plazos de pago según tus necesidades.
Hipoteca autopromotor fija o variable: ¿qué opción encaja mejor?
Si te falta ahorro, Bayteca es la opción con más recorrido, porque negocia con varios bancos y anuncia financiaciones de hasta el 100% más gastos en operaciones complejas. Si ya tienes el terreno y prefieres tratar directamente con un banco, Sabadell te acompaña con un desembolso en tres fases y admite casas prefabricadas, y Abanca financia hasta el 80% a 30 años con sus hipotecas Mari Carmen. Y si lo que buscas es el porcentaje más alto sin intermediarios, mira Santander, que llega al 100% del presupuesto de obra.
Yo me quedo con una idea simple: antes de firmar, compara bien cómo se reparten los desembolsos, qué documentación te piden en cada fase y cuánto margen de carencia te dan. Si construyes desde cero, elegir bien ahora te ahorrará tiempo, dinero y más de un susto durante la obra.
Preguntas frecuentes sobre las hipotecas autopromotor
¿Se puede pedir una hipoteca autopromotor sin terreno?
Es posible, pero no es lo habitual. Bancos como Santander, BBVA o Bankinter exigen que el solar ya esté inscrito a tu nombre, y Santander, por ejemplo, financia la compra del terreno aparte. Si no tienes parcela, lo normal es comprarla primero y pedir después la hipoteca de la obra, o recurrir a un bróker que busque un banco dispuesto a financiar suelo y construcción en la misma operación.
¿Qué requisitos piden los bancos para una hipoteca autopromotor?
Lo habitual es que el banco pida una parcela de terreno urbanizable o ya en propiedad, proyecto visado, licencia de obra, presupuesto de ejecución, tasación del terreno y de la vivienda terminada, ahorro previo y solvencia suficiente para asumir la operación. Además, la entidad suele revisar que la obra sea viable técnicamente y que puedas aportar parte del coste con fondos propios.
¿Qué bancos dan hipoteca autopromotor?
Publican su hipoteca autopromotor en su web Santander, BBVA, Bankinter (con su Credichalet) y Sabadell, y Abanca incluye la autopromoción entre las finalidades de sus hipotecas Mari Carmen. Unicaja, CaixaBank, Kutxabank e Ibercaja no publican condiciones de autopromoción, así que tendrás que pedir un estudio, e ING no tiene un producto específico. Si te falta ahorro, brókers como Bayteca o Housfy negocian la operación con varios bancos.
¿Cuánto financia una hipoteca autopromotor?
Lo habitual es hasta el 80% del menor valor entre el coste de la obra y la tasación del proyecto en primera vivienda; Bankinter baja al 60% en segunda residencia. Santander llega al 100% del presupuesto de ejecución, con el límite del 70% del valor de reposición, y BBVA pide que aportes entre un 30% y un 40% de la inversión con recursos propios.
¿Qué bancos financian casas prefabricadas con hipoteca autopromotor?
No todos. Bankinter admite el montaje de una casa modular con su Credichalet y Sabadell contempla también las viviendas prefabricadas; BBVA, en cambio, no concede su hipoteca autopromotor para casas prefabricadas ni modulares. En cualquier caso, la vivienda debe tener cimentación y estar anclada al suelo, contar con proyecto visado y licencia, y poder inscribirse en el Registro de la Propiedad.
¿Cuál es la diferencia entre hipoteca autopromotor y una convencional?
La diferencia principal es que en una hipoteca autopromotor el banco no entrega todo el dinero al principio, sino por certificaciones de obra según avanza la construcción. En una hipoteca convencional, en cambio, el préstamo se concede para comprar una vivienda ya terminada y el desembolso se hace de una sola vez en el momento de la firma.
¿Qué pasa si la obra se encarece o tarda más de lo previsto?
Es uno de los principales riesgos de la autopromoción. Si el presupuesto se desvía o la obra se retrasa, el banco no siempre amplía la financiación, por lo que conviene tener margen de ahorro y una planificación realista. Por eso, antes de firmar, es clave revisar bien certificaciones, plazos, materiales y posibles sobrecostes.
Hola @javiwin , debido a la particularidad de la operación no estoy segura de que puedas hacer lo que mencionas de sumar ambas tasaciones. Quizás puedas conseguir ese extra de financiación poniendo la otra vivienda en propiedad como aval, pero tampoco estoy segura. Este es un caso muy particular y debido a la naturaleza de la operación, que suele ser más costosa y suele conllevar un mayor riesgo para el banco, creo que lo mejor es que lo consultéis con cada entidad. Sin embargo, solicitar una ampliación de capital de la primera hipoteca lo veo más factible, eso sí, con otra hipoteca pendiente también habrá que estudiar el nivel de endeudamiento, solvencia, etc. Siento no poder ayudarte más, un saludo!
Hola, acabamos de descubrir tu post, y nos ha ayudado bastante a entender la complejidad de esta hipoteca. La cuestión que te queremos plantear es la siguiente: En un proyecto de construcción de casa de unos 200000 €, donde por ejemplo en el caso de Bankinter te pueden dar hasta el 80 %, es decir 160.000 € y por la especial forma de pago por tramos ya ejecutados, crees que seria posible meter en la operación otra casa propiedad nuestra y ya libre de cargas o con una hipoteca pequeña a extinguir en 3 años? La idea es que la suma de las tasaciones de ambas nos permitiera conseguir una mayor cantidad hipotecaria, y que de alguna manera nos permitiera ir mas holgados. Y si no fuera posible, hacerlo en una misma operación con el banco que nos diera la construcción, ves factible solicitar una subrogacion/novacion con ampliación de capital de la vivienda que casi no tiene hipoteca por un lado y la de autoconstruccion por otro lado?. Te pongo un ejemplo practico. La obra cuesta 200.000 € en total, solicitaríamos 160000 al banco que nos concede la autoconstruccion y unos 40 o 50000 € al banco con el que estamos haciendo la subrogacion/novacion. Con lo cual tendriamos 200000/210000 €, y con la tranquilidad de contar de antemano con los 50000 € de la novacion + el 50 % del tramo suelo , que podrian ser unos 25000 €, en total contaríamos con 75000 € para afrontar el inicio de la obra, con tranquilidad. (en la operacion, la tasa de esfuerzo de la operacion tanto conjunta como separada seria de en torno a un 28 %. Muchas Gracias de antemano y disculpa por el tocho!!
Hola @diego-bastida , generalmente los bancos suele ofrecer el 80% sobre el valor de la vivienda en plano, es decir, le valor que debería tener cuando esté terminada. Muchas gracias por tu comentario!
Muy buenas, Acabamos de descubrir este post y aunque ha pasado tiempo me gustaría consultaros unas dudas. En 2019 compramos una casa para reformar, no tiene ni luz, ni agua, ni saneamiento.. en fin, reforma integral. Se compró por 50.000 El proyecto PEM se nos va a unos 90.000 y tras pasarlo a varias empresas, nos dicen que sobre 140.000 todo precios sin IVA. La cuestión es al solicitar el préstamo auto-promotor, que cantidad miran para dar el 80%? el PEM, el PEC o tasan la vivienda con el valor que tendría una vez terminada?
Hola @Davidiyo ,
los bancos no pueden obligarte a realizar la tasación con ellos, te "obligan" a realizar la tasación con ellos si lo que quieres es que sea el banco quien asuma ese gasto (no todos los bancos asumen la tasación incluso con esas condiciones). Con una sola tasación es suficiente :)
Hola Lorena,
me ha parecido un post muy interesante ya que no hay mucha información sobre este tipo de hipotecas.
Nosotros estamos en marcha con la construcción y querría preguntarte sobre la tasación. ¿Es necesario realizar una tasación por cada banco al que vayas a pedir un estudio sobre la hipoteca?
Hay algunos que te "obligan" a realizarla con las tasadoras que ellos quieran.
Muchas gracias!
Buenos días Lauries,
actualmente los bancos, incluso para hipotecas convencionales, no otorgan más del 80% de financiación, aunque podemos encontrar alguna excepción y conseguir hasta el 100%. Existe un intermediario hipotecario, RN tu solución hipotecaria, que se encarga de encontrar mejores condiciones para ti negociando directamente con los bancos, con este sí podrías acceder hasta un 100% de financiación.
Buenos días,
El período de carencia no suele ser obligatorio, es una opción que el banco nos ofrece para poder tener más liquidez ante una inversión tal como es construir nuestro propio hogar. Para una hipoteca "normal", no autopromotor, lo normal es que la carencia no sea obligatoria, sino opcional. Podemos suponer que, en el caso de las hipotecas autopromotor, debería ser igual, pero la falta de información por parte de los bancos nos hace muy difícil saber con exactitud si es obligatoria o no.
De igual forma te recomendaría que lo consultes con los distintos bancos con los que estás en contacto para la propuesta de tu hipoteca, y que, cuando lo clarifiques, nos dejes tus información por aquí.
Saludos!
Buenos días Lorena,
Estoy en contacto con varios bancos que has mencionado para la propuesta la hipoteca de nuestra futura vivienda, lo único q no me queda claro es si el periodo de carencia es obligatorio. Puedo elegir empezar a amortizar capital desde el momento 0?
Gracias por tu atención
Buenas,
me gustaría saber si en todos estos casos la financiación que se ofrece es sólo del presupuesto de construcción, nosotros ya tenemos el terreno pero necesitamos una cantidad más elevada que sólo el 80% de los que costará construirlo ya que tenemos que pagar muchas más cosas: IVA, arquitecto, seguros, aparejador, etc..
Alguna entidad tiene en cuenta para la tasación lo que valdría al final a obra terminada? por ejemplo si el presu es de 200000€ según el constructor, podría pedir 270000 si ya aportamos el terreno con un valor real de 130000?
Muchas gracias
Gracias por consultar tu duda. No puedo darte una respuesta de validez universal, pues cada banco, al fin y al cabo, pone unas condiciones distintas para sus hipotecas, pero, en teoría, los intereses que se pagan en el período de carencia pertenecen a los intereses totales que deberás pagar por el préstamo autopromotor. Y sí, el período de carencia puede ser opcional. Este está pensado para reducir la carga económica del solicitante, pues se entiende que se hace una gran desembolso de fondos propios cuando pedimos un préstamo autopromotor. El banco quiere asegurarse de que el préstamo que ha concedido va a ser devuelto, por eso ofrece esta opción, para ayudar con los gastos de la construcción, pero puede ser solicitada o no por quien quiere el préstamo.
Imagino que está pensando en solicitar un préstamo autopromotor, nos encantaría conocer su experiencia o si tiene alguna otra duda.
Durante el período de carencia (mientras se construye la casa) ¿cómo se calculan los intereses que vas pagando? ¿esos intereses se descuentan de los intereses totales del préstamo o son otros? ¿el período de carencia es opcional?, es decir, ¿puedo elegir pagar la cuota normal desde el primer mes que firmo la hipoteca?
Hola Lorena, gracias por el articulo, me ha resultado muy útil.
Tan solo quería saber si piensas que los consejos del blog de Echevarri tienen vigencia hoy día, con las condiciones actuales de los bancos, ya que veo que esa entrada el autor la escribió hace casi 10 años y las cosas, desde entonces, han cambiado bastante.
Gracias!
Efectivamente, para solicitar una hipoteca autopromoción, ya debes disponer de un terreno a tu nombre y además un proyecto de obra o presupuesto de ejecución sellado por el Colegio de Arquitectos. Puedes verlo en "¿Qué requisitos debo cumplir para solicitar una hipoteca autopromotor?".
En caso de solicitar financiación para la construcción + adquisición del terreno, lo único que se me ocurre es solicitando un préstamo personal.
Hola Lorena,
Muy buen artículo con información bien detallada.
Interpreto que las disposiciones y condiciones expuestas de cada banco se han hecho tiendo en cuenta que ya se dispone de un terreno y lo que se necesita es la autopromoción para construir, no?
Cómo serían estas condiciones en caso de solicitar financiación para la construcción pero también para la adquisición del terreno? Lo digo porque este es mi caso.
Gracias de antemano
Saludos cordiales