En otra ocasión ya hablamos de qué es el coste total de un fondo indexado.
En resumen, la forma más fácil de determinar el coste total de un fondo indexado es comparar la TAE del fondo indexado comparada con la TAE del índice en un periodo.
La diferencia entre la TAE del índice y del fondo es la mejor forma de saber cuál es el coste total (también denominado a veces coste total de tenencia), ya que nos indica que pérdida de rentabilidad obtiene respecto al índice, debido a todos los componentes que afectan a la gestión del fondo indexado.
La forma más fácil de medir el coste total es observando la “tracking difference” o diferencia de réplica entre el índice y el fondo indexado o ETF analizado.
También se puede considerar esa diferencia como el coste de oportunidad de usar un fondo respecto al índice. Desde esta perspectiva compararemos costes de oportunidad de los diferentes fondos y sabremos cuál es mejor (coste de oportunidad) para obtener la rentabilidad del índice: este es el objetivo de la indexación.
El TER no es siempre un indicador fiable del coste total
Si tomamos una lista de fondos indexados y ETFs e intentamos relacionar TER y coste total, lo más lógico sería observar una relación directa entre ambos datos y obtener una línea que una los diferentes puntos.

Como vemos en el gráfico superior, este no es el caso.
Sí que es cierto que hay algunos puntos alrededor de la línea esperada, pero la gran mayoría de puntos están fuera de la línea y algunos de ellos muy alejados.
De acuerdo con la muestra escogida, vemos que la relación entre TER y coste total no es lineal, no es directa, y, por lo tanto, podemos concluir que el TER es un mal indicador del coste total de un fondo o en todo caso no es siempre fiable.
En la medida que la muestra escogida sea representativa, seleccionar fondos indexados basándonos en el TER nos puede hacer tomar decisiones erróneas. Como se observa en el gráfico, la mayoría de los puntos están por encima de la línea, indicando que en la mayoría de casos el coste total es superior al TER.
El coste total de las carteras de fondos indexados de inbestMe son mucho más bajos que los servicios tradicionales
Ya hemos visto que el objetivo de un fondo indexado es obtener o estar lo más cerca posible del rendimiento de un índice. La desviación entre el uno y el otro, es el coste total o dicho de otra forma el coste real o de oportunidad.
El TER es un dato inmediato facilitado por las gestoras. En cambio, el coste total es un dato más difícil de obtener y al menos una vez al año la revisamos. En inbestMe, cuando analizamos el coste de los fondos indexados que seleccionamos, nos fijamos principalmente en el coste total. Obviamente, somos sensibles también al dato del TER, somos conscientes de que es la cifra más conocida por los inversores, pero en inbestMe no tenemos dudas en escoger un fondo indexado con un coste nominal más alto (el TER es un coste nominal o teórico), si el coste total es más bajo.
En nuestras conclusiones sobre el servicio de comparador de fondos y planes de pensiones pudimos confirmar que la diferencia en costes de nuestros servicios respecto a los servicios tradicionales se sitúa en promedio en torno al 1,5%.
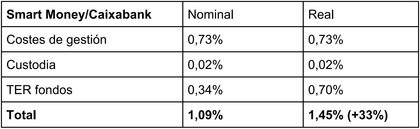
Hemos analizado algunos de los servicios de Robo Advisor lanzados por algunos de los bancos. Inicialmente, parece que los costes de estos gestores automatizados son más ajustados, pero seguimos viendo a veces cierta falta de transparencia, y a veces vemos como los costes reales están muy alejados de los costes nominales.
Dos ejemplos son:
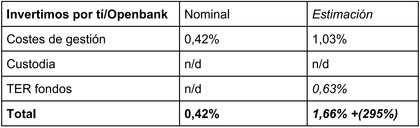
El coste total de las carteras de fondos indexados de inbestMe son los más bajos del mercado
Hay algunos de nuestros competidores en el sector de los Robo Advisors que basan sus mensajes en que sus costes son los más económicos. Pero ese mensaje, como hemos visto, puede ser erróneo si está basado usando el TER.
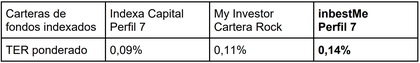
De acuerdo con la tabla superior, parecería que inbestMe tiene el coste de los fondos indexados más altos en frente de, por ejemplo, My Investor o Indexa Capital dos de los Robo Advisors que se han peleado públicamente por aparecer como los más baratos del mercado español.
Si el TER es un mal indicador del coste total de un fondo indexado, el TER ponderado de una cartera es también un mal indicador del coste total de los fondos que componen una cartera.
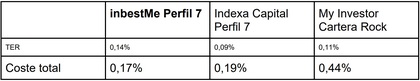
Esto se puede comprobar en la tabla superior que nos da una realidad muy diferente, donde vemos que la foto real mirando el coste total es diferente a la del TER:
- El coste total de los fondos indexados que usa inbestMe es del 0,17% y son un 11% más económicos que los de Indexa Capital, que tienen un coste total del 0,19%.
- El coste total de los fondos indexados que usa inbestMe, recordemos el 0,17% son un 61% más económicos que los de My Investor que son los más altos con un 0,44%.
inbestMe es el Robo Advisor con los costes totales reales más bajos
En la tabla siguiente vemos como quedan los costes que soportan las carteras de cada servicio, si sustituimos el TER por el coste total (el real) de los fondos ponderados de las carteras y sumando costes de gestión y custodia para la cartera común con el ticket más bajo:
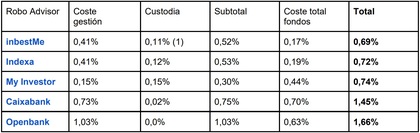
No ha sido nunca nuestra obsesión aparecer como el Robo Advisor con el coste (nominal) más bajo, más bien nos hemos focalizado en ofrecer el mejor servicio.

Sí que nos hemos preocupado, entre otras muchas cosas, que nuestros costos sean competitivos: somos conscientes que impactan (o pueden impactar) en la rentabilidad final de las carteras de nuestros clientes.
Por eso nos hemos preocupado de controlar el coste total de los fondos, pero eso sí controlamos el coste real, no el TER.
Un análisis algo más profundo muestra que inbestMe es claramente el servicio de gestión de carteras automatizado más completo y más personalizado, nuestra principal preocupación, pero a la vez el más competitivo en carteras de fondos indexados.
Además, el coste ponderado real del coste de gestión teniendo en cuenta las promociones actuales (1 año sin comisión) y descuentos (plan amigo) se reduce del 0,41% al 0,25%. Muchos de nuestros clientes acceden al descuento del plan amigo recomendándonos.
No te dejes engañar por los titulares
Como ves es conveniente asegurarte que analizas todos los costes.
Normalmente y como mínimo esto debe incluir:
- costes de gestión de la cartera
- costes de custodia (aunque algunas entidades las pueden incluir dentro de la gestión)
- TER de los fondos indexados o ETFs utilizados en la cartera. Como hemos demostrado aquí, lo mejor es observar el coste total o real.
Hemos visto falta de transparencia en los servicios bancarios. Pero también hemos observado que a veces se hacen servir nomenclaturas que pueden dar lugar a confusiones.
Palabras en los fondos como, “Plus” o “Institucional” pueden confundir al inversor. Están pensadas para darles una connotación de mejor y algunos lo usan para relacionarlo con el acceso limitado o exclusivo y a un mejor coste. Esto no tiene por qué ser verdad, a veces lo es, a veces no lo es.
En otras ocasiones se hacen servir palabras asociadas a la inteligencia (Smart en Caixabank). En realidad es poco inteligente invertir en un fondo indexado que se aleja tanto del índice y que además está gestionado por el propio banco con un claro conflicto de intereses.
No solamente somos el gestor automatizado de referencia en España por la personalización, también tenemos los costes totales reales más bajos, al menos entre los servicios que hemos analizado en este artículo.
Te recomendamos que analices los detalles de los costes y en el caso de los fondos indexados y ETFs implica analizar el coste total o real de estos.
En nuestro caso, hemos decidido incluir el coste total de los fondos y ETFs como información adicional en las próximas revisiones de nuestra plataforma, a la vez que mantendremos el TER como una indicación a este dato. Este dato no es fácil de obtener para un particular, ya que es necesario tener acceso a información detallada del comportamiento del fondo/ETF frente al índice.