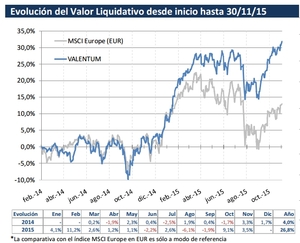
Durante el mes de enero VALENTUM cayó un -7,5% (Eurostoxx -6,8%, IBEX -8,1%, MSCI Europe -6,3%, S&P500 -5,1%, Russell 2000 -8,8%). Enero ha sido un mes durísimo para las bolsas, afectando a todos los sectores y a todas las plazas. Las excusas para un comportamiento tan negativo han estado en unas cifras algo peores en China y la caída del petróleo por debajo de los $30 barril. Los que ya nos conocen saben qué hemos hecho: aprovechar las caídas para subir exposición y, además, para hacer cierta rotación hacia valores donde el margen de seguridad es mayor. Enero ha sido un mes de bastantes movimientos en la cartera.

Valentum: La Cartera
La exposición neta de VALENTUM a renta variable es del 95,6%. Como ya indicábamos antes, hemos seguido aprovechando las caídas que vienen produciéndose desde diciembre para subir exposición de la cartera y al mismo tiempo bajar el peso de alguna compañía donde el margen de seguridad no era tan alto (algunas por aproximarse a nuestra valoración y otras por cambios en su entorno). Como nuevas posiciones hemos entrado en Covestro, Saras, LVMH y Norma Group y hemos bajado posiciones en EDPR, Iberpapel, Rovi y Danone (de esta última cerrando la posición). Básicamente hemos rotado la cartera hacia compañías algo más grandes que están a múltiplos atractivos y nos ofrecen una buena oportunidad de entrada. Nuestras máximas posiciones son N+1, CIE Automotive, Dufry y Tower International.

Valentum: Los Detalles
Norma Group es una compañía de altísima calidad alemana cuyo negocio consiste en vender arandelas y juntas para el sector del automóvil, agricultura, canalizaciones de agua y electrodomésticos. Su producto es de bajo precio pero de alta especialización y las barreras de entrada son altísimas al ser arandelas y juntas que aguantan altos niveles de presión y de fricción. Otra de sus muchas virtudes es su alto poder de fijación de precios gracias a esta elevada especialización, a un bajo precio sobre el valor total del producto final y a una baja competencia. Mientras las leyes medioambientales sigan exigiendo menores escapes de CO2 y los motores se sigan complicando en las diferentes industrias, Norma seguirá siendo estratégico para sus clientes. Convierte un 10% de sus ventas en FCF y cotiza con un FCF yield superior al 7%.
Covestro compañía química alemana que empezó a cotizar hace unos meses tras escindirse de Bayer. Tiene tres divisiones en las que es líder mundial: poliuretanos, policarbonatos y laminados y pegamentos. Cada división tiene con diferentes dinámicas de mercado y están en diferentes momentos del ciclo. Como todas las químicas, ha sufrido mucho durante este principio de año pero las ventajas de Covestro respecto al resto del mercado es que cotiza entre un 20-30% de descuento frente al resto de sus competidores y que su generación de caja está por encima del 10%. Tras un periodo de altas inversiones, éstas van a bajar durante los tres próximos años, lo que les va a permitir generar caja tanto para disminuir su controlada deuda (1x DN/EBITDA 16e) como para retribuir al accionista.
Sabíamos que tarde o temprano iban a llegar momentos duros para la evolución del valor liquidativo de VALENTUM. Nosotros somos malos “brujos" y no tenemos ni idea de qué va a hacer el mercado. Lo que sí es cierto es que seguimos fieles a nuestros principios de inversión: buen equipo directivo, baja deuda (media cartera: 0,6x DN/EBITDA’16) y alta generación de caja (media cartera: 8% FCF Yield’16e).
Entendemos que estos principios generan valor por encima de los índices pese a la volatilidad del corto plazo que en ocasiones provoca caídas sin discriminación alguna entre valores (como pensamos que ha ocurrido en este comienzo de año). Estas caídas nos dan oportunidades que debemos aprovechar comprando los valores que cumplan nuestros criterios.

Un saludo,
VALENTUM, FI.