Un stop loss dinámico (o trailing stop) es una orden de stop que se desplaza a favor de la operación a medida que el precio avanza, pero nunca retrocede. Si estás comprado, el stop sube detrás de cada nuevo máximo; si el precio se da la vuelta y lo toca, la posición se cierra conservando parte de lo ganado. Es la forma más habitual de proteger beneficios sin fijar de antemano un objetivo de salida.
A la hora de diseñar una estrategia, tan importante es un método de entrada competitivo como las condiciones de salida. Lo normal es dividirlas en un margen de ganancia y un nivel máximo de pérdida, el stop loss. El stop dinámico va un paso más allá: aprovecha el recorrido del negocio para ir moviendo ese stop. En este artículo verás los tipos más usados, cómo funcionan con ejemplos reales sobre el Ibex y cómo programarlos en un sistema de trading.
Qué es un stop dinámico o trailing stop
Un stop dinámico permite adaptar el nivel máximo de pérdida a lo que va haciendo el mercado. En lugar de una pérdida fija establecida al abrir la operación (que sigue siendo obligatoria en cualquier estrategia), se trabaja con un stop que acompaña al precio: si el mercado se mueve a favor, el stop se adelanta hasta niveles más beneficiosos para asegurar, al menos, parte de los puntos conseguidos.
No existe una única forma de construirlo. Depende de la filosofía de trading y de la volatilidad del activo. Estos son los tipos más utilizados:
Trailing stop clásico: el stop sigue al precio
El trailing stop clásico es el más sencillo de explicar y de implementar. El proceso es el siguiente:
- Al abrir un negocio, se toma como referencia el precio de entrada.
- A partir de ahí, se vigila si aparecen precios mayores (si estás comprado). Si es así, el nuevo máximo pasa a ser la referencia.
- Se repite el proceso en cada barra.
- El stop se calcula como ese precio máximo menos los puntos (o el porcentaje) de pérdida que quieras tolerar. En cortos, es el mínimo más la distancia.
Con un ejemplo sencillo: compras a 100 € con un trailing del 5 %. El stop inicial queda en 95 €. Si el precio sube hasta 120 €, el stop sube a 114 € (120 − 5 %). Cuando el precio cae y toca los 114 €, la posición se cierra con 14 € de beneficio por acción, aunque nunca fijaste un objetivo.
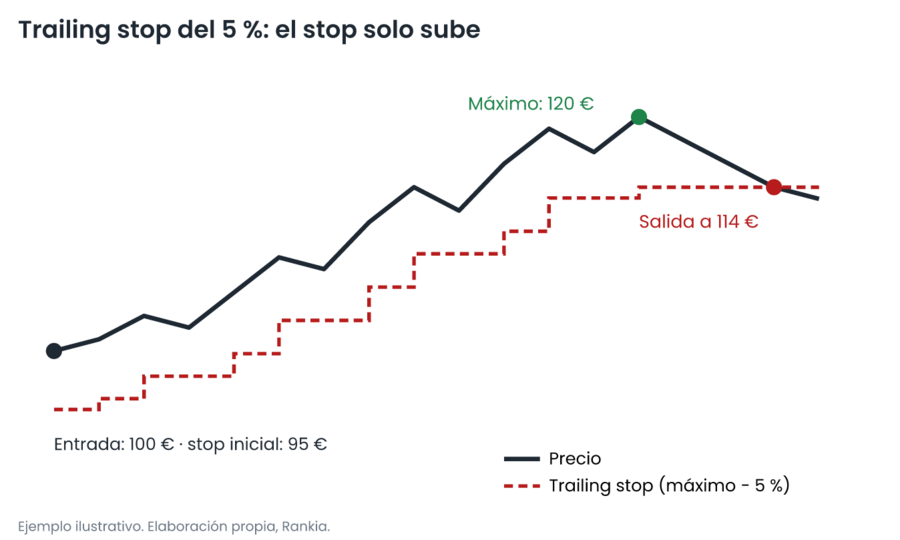
Sobre un gráfico real del Ibex se ve así:

Las líneas rojas punteadas representan el precio al que se coloca el stop. Inicialmente está a 40 puntos del precio de entrada. Cada vez que se alcanza un precio superior al último almacenado, el stop se actualiza respecto a ese valor, a 30 puntos de distancia. Cuando el precio llega a 9.640 ya no sube más y el stop queda fijo. Finalmente se ejecuta y el negocio cierra con ganancia.
Trailing stop con objetivo: esperar antes de activarlo
El problema del trailing clásico es que, si en las primeras barras de un negocio hay incertidumbre (algo habitual antes de que arranque un nuevo rally), el stop dinámico puede sacarte de posición demasiado pronto. Mira este ejemplo:

Un 22 de enero el mini Ibex abre con gap alcista y se ejecuta una compra. El trailing se actualiza respecto al último máximo, pero la barra sufre un fuerte retroceso que dispara el stop. Después el índice continuó subiendo. Y el ataque bajista no llegó a los 8.540 puntos, donde estaba el stop inicial: de haber mantenido ese stop, se habría aprovechado la subida.
Para estos casos existe el trailing stop con objetivo: el stop dinámico no actúa al abrir el negocio, sino que espera a que se alcance cierto margen de ganancia. Hasta entonces manda el stop inicial de pérdida máxima.
- Al abrir el negocio se calcula el beneficio a partir del cual se activará el trailing, que empieza desactivado.
- En cada barra se comprueba si el cierre alcanza ese margen. Si lo hace, se activa el trailing y funciona igual que el clásico.
- Mientras no se alcance, sigue activo el stop inicial.

Aquí el trailing es muy ajustado; con otro tipo de stop dinámico probablemente se habría cerrado en el retroceso previo a las 10:00. Como el objetivo de activación está a 80 puntos (en los 8.690), hasta que el cierre no alcanza ese nivel el trailing no se activa y sigue como referencia el stop inicial (la línea azul punteada por encima de los 8.800).
La contrapartida: el trailing con objetivo da más margen para que la operación recorra, pero implica más riesgo que el clásico. El nivel de riesgo depende del parámetro de activación, que hay que ajustar a cada cartera. Un caso particular muy usado es el de mover el stop al precio de entrada: lo explicamos en cuándo subir el stop a breakeven.
Trailing stop por volatilidad (ATR)
Una distancia fija en puntos no significa lo mismo en un mercado tranquilo que en uno nervioso. Por eso muchos sistemas calculan la distancia del stop con el ATR (Average True Range, el rango verdadero medio de J. Welles Wilder): el stop se coloca a un múltiplo del ATR por debajo del máximo alcanzado (o por encima del mínimo, en cortos). La versión más conocida es el Chandelier Exit, que cuelga el stop del máximo de las últimas barras a varios ATR de distancia.
La ventaja es que el stop se ensancha cuando la volatilidad sube y se estrecha cuando baja, así que reduce las salidas por puro ruido. El periodo del ATR y el múltiplo son parámetros: conviene elegirlos con criterio y no a base de optimizar hasta que la curva quede bonita (lo explicamos en cómo evaluar un sistema de trading).
El Parabolic SAR como trailing stop
El Parabolic SAR persigue al precio marcando la tendencia primaria: cuando el precio toca la línea del indicador, se recalcula e inicia una tendencia nueva. Eso lo convierte en un candidato natural a stop dinámico, porque el nivel se adapta a la ganancia que se va obteniendo.

Frente a los trailing más ajustados, que aprovechan mejor los máximos pero sufren con los pullbacks, el Parabolic da un trailing más suavizado: evita más salidas prematuras, aunque tarda más en actuar.

Los dos problemas del Parabolic como stop
Al aplicarlo a un sistema aparecen dos conflictos:
- Descoordinación entre la señal y el indicador. En fases laterales puede que el Parabolic no acompañe a la señal de entrada. En ese caso no se puede usar como stop, porque equivaldría a enviar una orden a un precio ya pasado y el bróker la rechazaría. La solución es colocar un stop fijo en esos casos o usar el indicador como orden limitada de beneficio.
- El precio cruza el indicador pero el stop no se ejecuta. La orden stop enviada al valor del Parabolic vale para la barra siguiente, pero el indicador se recalcula en esa barra. Si el cruce se produce respecto al nuevo valor y la barra no llega al anterior, el indicador se gira y la operación sigue abierta.

Cerrar a mercado al detectar el giro es una solución, pero más cara. Otra más elegante es calcular el valor teórico del Parabolic para la barra siguiente y enviar el stop a ese precio:
SigParab = Parab + (UlTope − Parab) × UlCoef
- Parab: valor del Parabolic en la barra actual.
- UlTope: último máximo de la tendencia alcista (o último mínimo, en la bajista). Es el único valor que puede diferir del real.
- UlCoef: coeficiente de aceleración. Empieza en AccStart, sube AccInc cada vez que se marca un nuevo extremo y nunca supera AccMax. Los valores clásicos de Wilder son 0,02, 0,02 y 0,20.
Una última regla: en tendencia alcista, el valor obtenido no puede ser mayor que el mínimo de las dos últimas barras (si lo es, se iguala a ese mínimo); en bajista, no puede ser menor que el máximo de las dos últimas barras.
Objetivo dinámico: aplicar la misma idea al take profit
La lógica del stop dinámico también se puede llevar al objetivo de ganancias. El stop de protección no puede superar cierto margen, pero con el objetivo hay más libertad. Si no todos los movimientos tienen el mismo recorrido, ¿por qué usar siempre el mismo objetivo fijo?
La propuesta es colocar el objetivo en un porcentaje de retroceso del impulso previo: un rally suele recorrer una parte del movimiento anterior. Para computarlo hay que localizar el inicio y el final del impulso previo, por ejemplo con indicadores de pivots (máximos y mínimos de un periodo). Si estás comprado, el final del impulso previo es el mínimo entre el inicio del impulso y la barra de entrada; si estás vendido, el máximo. Cuando el objetivo resultante no cumple una ganancia mínima, se busca un impulso previo de mayor amplitud.

Cómo programar un trailing stop en un sistema
La implementación es independiente de las reglas de entrada: se puede añadir a cualquier estrategia. En pseudocódigo válido para cualquier plataforma (los ejemplos originales se hicieron en Visual Chart 6, con la función GetBarsSinceEntry para saber si estamos en la barra de entrada), la lógica para largos es esta:
parámetros: StopInicial, TrailingStop, ObjetivoTrStop
variables: precio_ts = 0, activar_ts = NO

si barras_desde_entrada = 0:
    precio_ts = precio_entrada
    activar_ts = NO
si cierre >= precio_entrada + ObjetivoTrStop:
    activar_ts = SI
si máximo > precio_ts:
    precio_ts = máximo

si activar_ts:
    stop = max(precio_ts - TrailingStop, precio_entrada - StopInicial)
si no:
    stop = precio_entrada - StopInicial
enviar orden stop de venta a stop
Si activas el trailing desde la entrada (sin objetivo), tienes el trailing clásico. Fíjate en la línea del max: hay que comparar siempre el stop resultante con el de pérdida máxima, para no sobrepasar nunca lo que estás dispuesto a perder. Para cortos, el proceso es simétrico con mínimos.

Cómo elegir la distancia del stop dinámico
- Ni demasiado cerca ni demasiado lejos. Un stop muy ajustado convierte el ruido en pérdidas; uno muy amplio devuelve demasiada ganancia.
- Relaciónalo con la volatilidad del activo y la temporalidad (por eso el ATR es tan usado).
- Ten en cuenta los costes: más salidas implican más comisiones y deslizamientos. En un gap el stop se ejecuta al primer precio disponible, no al fijado.
- Evita los niveles obvios, justo debajo de un mínimo redondo, donde se acumulan órdenes: es terreno del stop hunting.
- Intégralo en el money management: la distancia del stop inicial determina el tamaño de la posición.
Preguntas frecuentes sobre el stop loss dinámico
¿Qué diferencia hay entre stop loss y trailing stop?
El stop loss se coloca a un precio fijo al abrir la operación y no se mueve. El trailing stop se desplaza a favor de la posición cuando el precio avanza y nunca retrocede, de modo que protege beneficios además de limitar pérdidas.
¿Qué porcentaje poner en un trailing stop?
No hay un número universal: depende de la volatilidad del activo y del plazo. Una referencia útil es medir la distancia en múltiplos del ATR en lugar de en un porcentaje fijo y comprobar en el backtest cuántas salidas se producen por ruido.
¿Se puede poner un trailing stop en cualquier bróker?
La mayoría de plataformas permiten órdenes trailing stop en servidor, pero algunas solo lo gestionan mientras la plataforma está abierta. Compruébalo en las condiciones de tu bróker; puedes compararlos en el comparador de brókers.
¿El trailing stop garantiza el precio de salida?
No. Cuando el precio toca el nivel, el trailing stop se convierte en una orden a mercado. En un gap o con poca liquidez la ejecución puede producirse bastante por debajo del nivel fijado.
¿Qué es mejor, trailing clásico o con objetivo?
El clásico protege antes la ganancia pero sale más en los retrocesos iniciales; el de activación deja más recorrido a cambio de más riesgo. La elección depende de la estrategia y debe validarse con datos fuera de muestra.
Si quieres profundizar en cómo encajar las salidas en un sistema completo, empieza por la guía de sistemas de trading o comparte tus dudas en el foro de sistemas de trading.