Mejores tarjetas prepago en España (con y sin cuenta bancaria) - octubre 2026
Mejores tarjetas prepago en España (con y sin cuenta bancaria) - octubre 2026
Las mejores tarjetas prepago en España en 2026 son Revolut, N26 y MoneyToTravel Caixabank, por su buen equilibrio entre comisiones bajas, seguridad avanzada y facilidad de uso. Son ideales para viajar, comprar online y controlar gastos sin complicaciones.
Elegir entre las mejores tarjetas prepago en España —también llamadas tarjetas monedero— puede resultar complejo por la variedad de emisores, comisiones y usos. Son una herramienta práctica para controlar gastos, comprar online con seguridad o viajar sin exponer la cuenta principal, y las hay gratuitas, con cuota anual, con y sin cuenta bancaria.
Esta guía actualizada recoge cuáles son las alternativas más destacadas, qué cuesta cada una de verdad y para quién tiene sentido, de modo que puedas decidir rápidamente cuál se ajusta a tus necesidades.
Guía Rankia de las mejores tarjetas prepago en España
¿Cuáles son las mejores tarjetas prepago en octubre 2026?
Las mejores tarjetas prepago en España en octubre de 2026 son Revolut, N26 yMoneyToTravel de CaixaBank. Revolut destaca por sus mínimas comisiones y su excelente tipo de cambio para viajar. N26 es la opción más sólida para quienes buscan una tarjeta virtual gratuita con seguridad avanzada. Por su parte, MoneyToTravel de CaixaBank ofrece el respaldo de la banca tradicional con extras como seguros de viaje y conectividad móvil. Estas tres alternativas ofrecen el equilibrio más sólido entre precio, seguridad y facilidad de uso.
⚠️ Este Top 3 ha sido elaborado por Rankia combinando factores como comisiones, seguridad, facilidad de uso, disponibilidad para viajar y calidad de las apps móviles. Nuestro objetivo es ayudarte a identificar las tarjetas prepago con mejor relación entre coste y prestaciones.
Comparativa de las mejores tarjetas prepago en España
La comparativa reúne las principales tarjetas prepago disponibles en España, ordenadas por relevancia según coste real, seguridad, facilidad de uso y ventajas para pagar online o en el extranjero. La segunda columna recoge el dato que de verdad decide en cada caso: cuota, requisitos y dónde se recarga.
💳 Opciones para viajar, comprar online y jóvenes 💸 Recargas desde banca online 📱 Control desde CaixaBankNow 🔐 CyberTarjeta muy segura para compras online
🏪 Se abre en estancos en 5 minutos 💳 IBAN español y tarjeta incluida 💸 Comisiones más altas que fintech 🏧 Ingresos y retiros en Puntos Nickel
Wise (multidivisa)
🌍 Mejor para pagos en moneda extranjera 💱 Tipo de cambio real siempre 💳 Tarjetas virtuales gratuitas 🔐 Seguridad reforzada y control total desde app
Correos Prepago
🏦 No requiere banco (IBAN opcional) 💸 Comisiones moderadas en recargas y cajeros 🌍 Aceptada en más de 37M de comercios 📱 App para gestión básica
Análisis de las mejores tarjetas prepago de España
Tarjeta Prepago Revolut
La tarjeta prepago Revolut es una de las opciones más completas para quienes buscan pagar en España o en el extranjero con buenos tipos de cambio y sin comisiones en su plan básico. Permite controlar gastos desde la app, crear tarjetas virtuales y usarla con Apple Pay o Google Pay. Es ideal para viajar, comprar online con seguridad o separar presupuestos. Eso sí, requiere abrir una cuenta Revolut, aunque es gratuita.
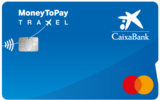
Tarjeta Prepago MoneyToTravel de CaixaBank
La tarjeta MoneyToTravel de CaixaBank es una tarjeta prepago pensada especialmente para viajar o realizar compras en el extranjero con mayor seguridad. Permite pagar en otras divisas sin comisión por cambio de moneda y retirar efectivo en cajeros internacionales con condiciones favorables, lo que la convierte en una alternativa interesante para quienes quieren controlar su presupuesto durante un viaje.
Entre sus ventajas destaca que incluye 2 retiradas al mes gratis en cajeros del extranjero, además de una eSIM gratuita con 1 GB de datos móviles, útil para tener conexión al llegar a otro país. También incorpora seguro de asistencia en viaje, acceso a salas VIP en aeropuertos si el vuelo sufre retrasos y gestión completa desde la app de CaixaBank, donde es posible controlar movimientos, activar alertas de seguridad o bloquear la tarjeta en caso de pérdida.
La emite MoneyToPay, la entidad de dinero electrónico de CaixaBank, y pueden contratarla tanto clientes como no clientes mayores de 18 años residentes en España. No es una tarjeta sin coste: antes de pedirla conviene revisar en la app la comisión de emisión y de mantenimiento vigentes, porque CaixaBank las bonifica solo en campañas puntuales.
Tarjeta Prepago Wise
La tarjeta prepago Wise es la mejor alternativa para quienes pagan en varias divisas o viajan con frecuencia. Usa siempre el tipo de cambio real y cobra comisiones muy bajas por conversión, lo que la hace más barata que la mayoría de bancos. Permite tener más de 40 divisas en la cuenta y gastar en cualquiera de ellas automáticamente. Es rápida de usar, muy segura y perfecta para compras online o viajes largos.
Tarjeta Prepago N26
La tarjeta prepago N26 es una tarjeta de débito que funciona como prepago porque solo gastas lo que tienes cargado en la cuenta. Ofrece tarjeta virtual gratuita, pagos sin comisiones en el extranjero y una app muy sencilla para gestionar límites, bloquear la tarjeta o recibir alertas. Es una opción segura, moderna y flexible para quienes quieren evitar comisiones y tener control total desde el móvil.
Tarjetas Prepago BBVA (Aqua, Virtual y Antes)
Las tarjetas prepago BBVA destacan por su seguridad y facilidad de uso, especialmente la Aqua Prepago con CVV dinámico, ideal para compras online. Todas permiten recargar sin coste y controlar gastos desde la app de BBVA. Son útiles para separar presupuestos, comprar online con mayor protección y retirar dinero sin comisiones en cajeros BBVA. Son buenas para usuarios que ya son clientes del banco y buscan simplicidad.
Tarjeta Prepago Santander
La tarjeta prepago Santander es una opción sencilla para clientes del banco que quieren controlar sus gastos sin riesgo. No tiene comisión de emisión ni por recargas, pero sí una comisión de mantenimiento de 10 € al año, y el saldo cargado no puede superar los 900 €. Se recarga desde la app, la banca online o en oficina, y no puede contratarse sin ser cliente del banco.
Compensa para pagos del día a día, compras online o para acotar un presupuesto si ya operas con Santander; si solo buscas una prepago gratuita, hay opciones mejores en esta lista.
Tarjeta Prepago Correos
La tarjeta prepago de Correos es ideal para quienes quieren una tarjeta sin necesidad de banco o un IBAN opcional. Se puede contratar fácilmente online o en cualquier oficina de Correos y permite recargar en efectivo, tarjeta o transferencia. Es útil para viajes, compras online o usuarios que buscan más privacidad financiera. Sus comisiones son algo más altas, pero ofrece buena accesibilidad y facilidad de uso.
Tarjeta Prepago Nickel
La tarjeta prepago Nickel destaca por poder abrirse en 5 minutos en estancos o loterías sin requisitos bancarios. Incluye un IBAN español, permite ingresos y retiradas de efectivo en más de 2.000 Puntos Nickel y funciona en cualquier comercio.
Cuesta 25 € al año en su versión Clásica (sin comisión de emisión) e incluye cuenta, tarjeta Mastercard e IBAN. Las operaciones de efectivo tienen coste: 2,5 % por ingresar en un Punto Nickel y 0,50 € por retirar en él, aunque sacar euros en cajeros de la zona euro es gratis. Es la solución para quien no puede o no quiere abrir cuenta en un banco —no exige nómina ni saldo mínimo y admite DNI o pasaporte de más de 195 nacionalidades—, pero no para quien busque la opción más barata.
¿Cuáles son las mejores tarjetas prepago sin cuenta bancaria?
Las tarjetas prepago sin cuenta bancaria se contratan sin abrir cuenta en un banco: basta con identificarse con DNI, NIE o pasaporte, ser mayor de edad y cargar saldo en efectivo, con otra tarjeta o por transferencia. Son la vía habitual para quien acaba de llegar a España, no quiere vinculación con una entidad o prefiere separar por completo un presupuesto de su dinero principal.
Si lo que buscas es simplemente cambiar de banco, antes conviene mirar qué banco conviene para abrir una cuenta, porque una cuenta gratuita con tarjeta de débito saldrá más barata que cualquier prepago de pago.
Nickel: alta en 5 minutos en estancos y loterías, con IBAN español y tarjeta Mastercard, por 25 € al año. Es la que más se parece a una cuenta bancaria sin serlo, y la única de la lista que admite pasaporte de más de 195 nacionalidades. Su límite está en el efectivo: ingresar en un Punto Nickel cuesta un 2,5 % del importe y retirar, 0,50 €.
MoneyToPay (CaixaBank): tarjeta Visa prepago que se contrata desde la app de MoneyToPay sin cuenta bancaria, para mayores de 18 años residentes en España. Se recarga con tarjeta, en cajeros CaixaBank o en efectivo en puntos autorizados, y también se vende en formato regalo de 50 € y 100 € en estancos, FNAC, Carrefour y Eroski.
Correos Prepago: se contrata online o en cualquier oficina de Correos y admite recargas en efectivo, algo poco habitual. El IBAN es opcional, y sus comisiones por recarga y cajero son moderadas pero existen, así que no es la opción más barata para un uso intensivo.
Para elegir entre ellas, la pregunta clave es cómo vas a meter el dinero: si trabajas con efectivo, Nickel y Correos tienen red física; si vas a recargar con otra tarjeta o por transferencia, MoneyToPay es más sencilla y sin cuota.
¿Qué tarjeta prepago elegir según el uso que le vas a dar?
La mejor tarjeta prepago no es la misma para todos: depende de para qué se quiere, y mirar solo las comisiones lleva a elegir mal. Estos son los tres usos que más se repiten y qué tarjeta encaja en cada uno.
Tarjetas prepago para menores: control parental y recargas limitadas
Para un menor lo que importa es que un adulto controle el saldo, reciba alertas y pueda bloquear la tarjeta al momento, sin abrirle una cuenta corriente propia. Las opciones más equilibradas son:
Revolut Kids & Teens, para niños y adolescentes de 6 a 17 años, con tarjeta estándar sin comisión y gestionada desde la app del padre, madre o tutor, que necesita tener cuenta en Revolut;
Tarjeta Prepago Joven de Santander, vinculada a la Cuenta Joven, con recargas gratuitas hasta 900 € y retiradas sin coste en cajeros Santander; y
Nickel bajo tutela, si la familia ya opera con efectivo. La condición que suele pasarse por alto: en Revolut el menor depende de la cuenta del adulto, de modo que si el tutor no es cliente no hay tarjeta.
Tarjetas prepago para viajar al extranjero: tipo de cambio y retiradas
Wise es la mejor para operar en varias divisas con tipo de cambio real.
Revolut ofrece un tipo de cambio competitivo y tarjetas virtuales desechables
N26 no cobra por pagar fuera de España; y
MoneyToTravel de CaixaBank añade dos retiradas al mes gratis en cajeros extranjeros, seguro de asistencia y una eSIM de 1 GB, aunque con comisión de mantenimiento.
Si viajas pocas veces al año, una gratuita como N26 o Revolut en su plan básico es suficiente; MoneyToTravel compensa solo si vas a usar sus extras. Más opciones en mejores tarjetas para viajar.
Tarjetas para comprar online con seguridad: virtuales y CVV dinámico
Si la prioridad es comprar por internet sin exponer la tarjeta principal, lo que protege es que los datos caduquen o cambien:
BBVA Aqua incorpora CVV dinámico, de modo que un número robado deja de servir
Revolut genera tarjetas virtuales desechables que cambian de numeración tras cada compra; y
N26 ofrece una tarjeta virtual gratuita con alertas instantáneas.
Para suscripciones recurrentes conviene una virtual con numeración estable y cargarle solo el importe de la cuota; así, un cargo inesperado se rechaza sin generar deuda. Tanto los principales bancos de España como las alternativas fintech ofrecen hoy alguna de estas funciones.
Una idea de fondo: a veces no compensa elegir la tarjeta más barata, sino la que más seguridad o flexibilidad aporta para ese uso concreto. Y en muchos casos, combinar una tarjeta prepago con la tarjeta habitual es lo que da mayor protección y control.
¿Qué es una tarjeta prepago y cómo funciona?
Una tarjeta prepago o tarjeta monedero es una tarjeta que debes recargar antes de usar: solo puedes gastar el saldo disponible y, cuando se agota, deja de funcionar hasta la siguiente recarga. Se emite sobre las redes Visa o Mastercard, así que se acepta en los mismos comercios físicos y online que cualquier otra tarjeta, y puede ser física o virtual.
A diferencia de una tarjeta de débito, no está conectada directamente a tu cuenta bancaria, por lo que un fraude solo compromete el saldo cargado; y a diferencia de una tarjeta de crédito, no permite pagar a crédito ni financiar compras, de modo que no genera intereses ni deuda. Por eso no existe como tal una "tarjeta de crédito prepago": lo que se busca con esa expresión es una prepago recargable con numeración completa para pagar online.
Muchas incluyen versiones virtuales para compras online, y la recarga se hace por transferencia, con otra tarjeta, desde la app del emisor o en efectivo en puntos autorizados, según la tarjeta.
¿Qué ventajas tiene usar una tarjeta prepago?
Las ventajas de utilizar tarjetas prepago son que ayudan a controlar el gasto, reducen el riesgo de fraude y permiten separar presupuestos sin tocar tu cuenta principal. Son útiles para viajar, comprar online o para menores que empiezan a gestionar dinero.
Ventajas
Mayor seguridad que una tarjeta tradicional al no estar vinculada a tu cuenta bancaria.
Control absoluto del gasto: nunca pagas más de lo que recargas.
Buenas opciones para compras online gracias a tarjetas virtuales.
Útiles para viajar con tipos de cambio competitivos (según la tarjeta).
Inconvenientes
Algunos bancos cobran mantenimiento o comisiones por recarga.
Límites de gasto y retirada más bajos que en tarjetas de débito o crédito.
No siempre permiten domiciliaciones o ingresos, según el emisor.
¿Qué comisiones tienen las tarjetas prepago?
Las comisiones varían mucho entre bancos y fintech. Las más comunes que te puedes encontrar son:
Comisión de emisión o mantenimiento anual.
Comisión por recargar saldo (en algunos bancos).
Comisión por retiradas en cajeros, sobre todo en el extranjero.
Costes por cambio de divisa cuando pagas fuera del euro. Revolut, Wise o N26 tienden a ser más económicas que los bancos tradicionales, pero todo depende del uso.
Con esos datos en la mano, las tarjetas prepago gratuitas de verdad son las virtuales y los planes básicos de las fintech: la tarjeta virtual de N26, Revolut en su plan Estándar o las prepago de BBVA, que recargan sin coste.
En el otro extremo están las que cobran cuota: la Prepago Santander (10 € al año) y Nickel (25 € al año, más 2,5 % por ingresar efectivo y 0,50 € por retirar en sus puntos).
Entre medias, MoneyToTravel de CaixaBank tiene comisión de mantenimiento salvo campaña, y Correos Prepago cobra por recargas y cajeros. La regla práctica: si vas a recargar con transferencia o tarjeta, elige una gratuita; si necesitas efectivo o no puedes abrir cuenta, acepta la cuota y compara qué incluye.
Compara todas las tarjetas prepago disponibles en España
Preguntas frecuentes sobre las mejores tarjetas prepago
Sí, suelen ser más seguras que las tarjetas tradicionales porque no dan acceso a tu cuenta bancaria. Además, muchas incorporan funciones como bloqueo inmediato desde la app, tarjetas virtuales, CVV dinámico o alertas en tiempo real. Su mayor fortaleza es que, incluso en caso de fraude, el impacto queda limitado al saldo que tuvieras cargado.
Depende del emisor. Las prepago de BBVA, Santander o N26 van ligadas a una cuenta de la propia entidad, mientras que MoneyToPay (CaixaBank), Correos Prepago o Nickel se contratan sin cuenta bancaria previa: basta con el DNI, NIE o pasaporte, ser mayor de edad y recargar el saldo en efectivo, con otra tarjeta o por transferencia.
Sí, casi todas lo permiten, pero el coste cambia según la tarjeta y el país. Nickel cobra 0,50 € por retirar en un Punto Nickel y nada en cajeros de la zona euro; MoneyToTravel incluye dos retiradas al mes gratis fuera de España; Santander y BBVA no cobran en sus propios cajeros. Fuera del euro, revisa la tarifa primero.
Sí, siempre que el emisor permita pagos recurrentes, algo habitual en las tarjetas con numeración completa y CVV. Es una forma útil de acotar lo que gastas en plataformas de streaming o apps: si el saldo se agota, el cobro se rechaza sin generar deuda. Comprueba antes que la plataforma acepte tarjetas prepago.
Sí. Las fintech como Revolut, Wise o N26 aplican tipos de cambio competitivos y pocas o ninguna comisión por pagar en otra divisa, y MoneyToTravel de CaixaBank tampoco cobra por cambio de moneda. Con las prepago de banca tradicional conviene revisar antes la comisión por pago en divisa distinta del euro, que figura en su folleto de tarifas.
Bloquéala de inmediato desde la app o la web del emisor, que es la vía más rápida, y solicita una tarjeta de sustitución. El saldo no se pierde: queda en tu cuenta de prepago y pasa a la nueva tarjeta. Algunas entidades cobran la reposición del plástico, así que conviene consultarlo en su tarifario antes de pedirla.
Sí. Tarjeta monedero es el nombre coloquial de la tarjeta prepago: un soporte Visa o Mastercard que se recarga antes de usarse y solo permite gastar el saldo cargado, sin generar deuda. Las tarjetas monedero gratuitas suelen ser las virtuales de las fintech; las físicas de la banca tradicional pueden llevar cuota anual.
En la mayoría de los casos, no. Las tarjetas prepago no generan obligaciones fiscales por sí mismas, salvo que estén vinculadas a cuentas en el extranjero con saldos elevados o se utilicen para operaciones que sí deban declararse (por ejemplo, rendimientos o patrimonios sujetos a impuestos). Para uso cotidiano, compras o viajes, no es necesario declararlas.
Buenas tardes, yo tengo la tarjeta de correos prepago hace 3 años, pero estoy buscando otra que tampoco esté asociada a ninguna cuenta iban bancaria. Revolut sabéis si funciona? O en su casa cual sería la mejor. Muchas gracias