Placas solares, domótica y cargador de coche eléctrico: qué debe cubrir tu seguro de hogar
Placas solares, domótica y cargador de coche eléctrico: qué debe cubrir tu seguro de hogar
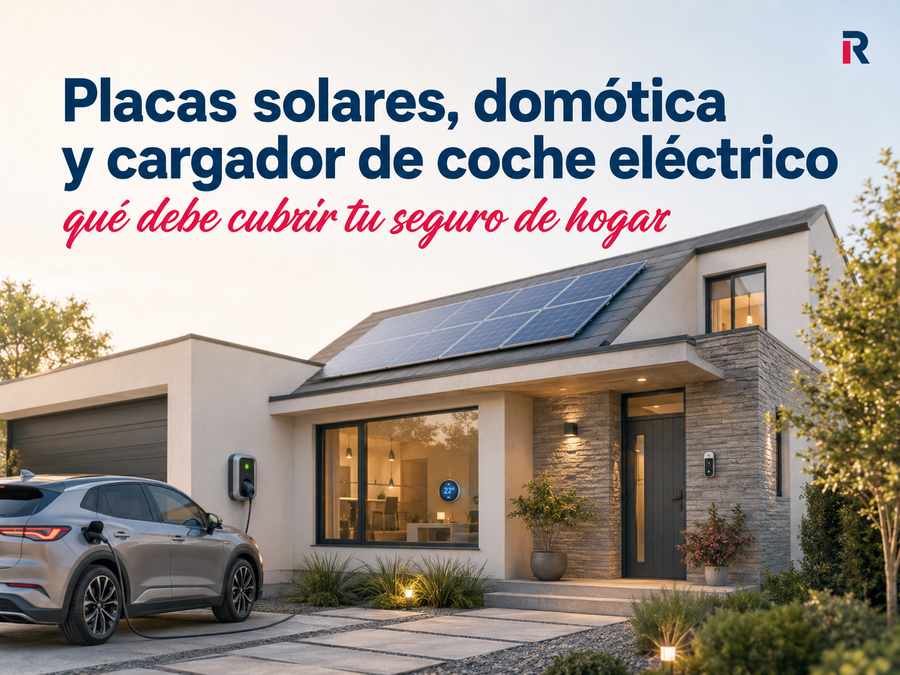
Placas solares, domótica y cargador eléctrico: así debe adaptarse tu seguro de hogar al "hogar de hoy". Te contamos qué cubre de serie y qué necesita cobertura extra.
En 2025, 36.330 hogares españoles instalaron autoconsumo fotovoltaico, hasta sumar ya 9,3 GW de potencia solar en tejados residenciales, según los últimos datos de la Unión Española Fotovoltaica (UNEF). A esas placas se suman cada vez más termostatos inteligentes, cerraduras conectadas, cámaras de seguridad y puntos de recarga para el coche eléctrico. El problema es que muchas pólizas de hogar se contrataron antes de que esa tecnología existiera en la vivienda, y no se actualizaron cuando llegó.
Placas solares, domótica y cargador de coche eléctrico: qué debe cubrir tu seguro de hogar
¿Cubre el seguro de hogar las placas solares, la domótica y el cargador del coche eléctrico? Depende de cada elemento y de cómo lo trate cada aseguradora. En Generali seguro de hogar, por ejemplo, las placas solares cuentan con una cobertura específica opcional y un capital asegurado independiente, por lo que no basta con darlas por incluidas en las garantías básicas de incendio, fenómenos meteorológicos o daños eléctricos: hay que declarar la instalación y contratar esa garantía para que quede realmente protegida. El cargador de vehículo eléctrico también requiere comunicar su instalación a la aseguradora y contratar una cobertura específica. Las instalaciones domóticas fijas, en cambio, forman parte de la vivienda, mientras que algunos dispositivos electrónicos pueden asegurarse como contenido.
Por qué el "hogar de hoy" ya no es el de hace diez años
El autoconsumo residencial lleva varios años en expansión: 275 nuevas viviendas con placas solares al día de media durante 2024, y más de 36.000 en 2025, según UNEF. En paralelo crece el parque de vehículos eléctricos e híbridos enchufables, y con él, la instalación de wallboxes o puntos de recarga fijos en garajes particulares. A eso se añade la domótica: termostatos, enchufes inteligentes, sistemas de videovigilancia o asistentes de control del hogar, cada vez más comunes incluso en viviendas que no se consideran "tecnológicas".
Estos tres elementos comparten un mismo problema desde el punto de vista asegurador: son instalaciones eléctricas añadidas a la vivienda original, con un valor económico real, y su daño, avería o mal funcionamiento no siempre entra dentro de lo que el condicionado general de una póliza de hogar clásica considera cubierto. Por eso conviene revisarlas una por una.
Cómo cubre Generali estos tres elementos en su seguro de hogar
Generali ha diseñado su seguro de hogar pensando explícitamente en lo que llama "el hogar de hoy": viviendas con placas solares, cargadores de vehículo eléctrico y soluciones tecnológicas para el hogar. En la práctica, esto se traduce en coberturas concretas y diferenciadas para cada uno de estos elementos, en lugar de darlos por incluidos de forma genérica.
En el seguro de hogar de Generali las placas solares cuentan con una cobertura específica opcional y un capital asegurado independiente. Esto significa que, más allá de las garantías básicas del seguro (incendio, explosión, caída de rayo, daños eléctricos básicos, fenómenos meteorológicos con lluvia superior a 40 litros/m²/hora o viento superior a 80 km/h, rotura de cristales), la instalación fotovoltaica necesita esa cobertura específica y un capital declarado propio para quedar correctamente protegida, no basta con darla por incluida como parte estructural de la casa.
Para ir más allá de esa protección estructural, Generali Hogar ofrece garantías opcionales específicas que conviene conocer antes de contratar o de ampliar una póliza ya existente:
Cobertura
Qué protege
Disponibilidad
Daños a placas solares y otros sistemas de energías renovables
Rotura, robo o daño material específico de la instalación fotovoltaica
Opcional en Vivienda Principal, Secundaria, Arrendada y Turística
Avería de placas solares y otros sistemas de energía renovable
Fallos de funcionamiento y pérdida de rendimiento de la instalación
Opcional en Vivienda Principal y Secundaria
Cargador de vehículo eléctrico o híbrido
Daños o avería del wallbox instalado en la vivienda
Opcional en Vivienda Principal y Secundaria
Todo riesgo de equipos tecnológicos
Rotura accidental de aparatos electrónicos, incluidos dispositivos conectados del hogar
Opcional en Vivienda Principal y Secundaria
Estas cuatro garantías se suman a las que ya vienen incluidas de serie, como los daños eléctricos básicos o la restauración estética del continente, y permiten construir una póliza que cubra de forma diferenciada cada elemento del "hogar de hoy": la estructura, la instalación solar, el punto de recarga y los dispositivos conectados. La compañía recomienda revisar estas opciones con un agente antes de instalar cualquiera de estos elementos, precisamente para evitar situaciones de infraseguro o de exclusión por instalación no declarada.
A continuación entramos en detalle en cada uno de los tres elementos, para que sepas exactamente qué riesgo cubre cada garantía y por qué.
Placas solares y autoconsumo: qué cubre realmente el seguro de hogar
Continente o contenido: la diferencia que decide tu cobertura
La clave está en cómo clasifica cada aseguradora la instalación fotovoltaica. Si las placas están fijadas de forma permanente al tejado o a la estructura de la vivienda, algunas compañías las tratan como continente, igual que las instalaciones fijas de agua, gas o electricidad, de modo que quedan amparadas por las mismas garantías que protegen la estructura de la casa: incendio, fenómenos meteorológicos, caída de rayo o daños eléctricos básicos. Otras, sin embargo, las consideran contenido, lo que puede dejarlas fuera del condicionado general si no se declaran de forma expresa. Conviene revisar bien esta diferencia entre continente y contenido antes de contratar, porque con el seguro de hogar de Generali las placas solares no se cubren automáticamente como continente: cuentan con una cobertura específica opcional y un capital asegurado independiente, por lo que hay que declarar la instalación y contratar esa garantía.
Daños cubiertos de serie frente a coberturas específicas
El hecho de que en algunas pólizas las placas se traten como continente no implica que estén protegidas frente a cualquier riesgo. Lo habitual en el mercado es que:
Incendio, explosión y caída de rayo estén cubiertos dentro de las garantías básicas de cualquier póliza de hogar.
Fenómenos meteorológicos (viento, granizo, nieve) también suelan estar incluidos, aunque con umbrales mínimos de intensidad definidos en la póliza.
La rotura de los paneles, el robo de componentes o los daños eléctricos propios de la instalación fotovoltaica (inversor, cableado, protecciones) suelen necesitar una garantía específica opcional para placas solares, ya que no siempre quedan recogidos en las coberturas estándar de continente.
La avería o pérdida de rendimiento de la instalación —por ejemplo, que deje de generar energía correctamente— es un riesgo distinto al del daño material y normalmente exige otra cobertura opcional independiente.
Antes de contratar por primera vez o de comunicar la instalación, conviene tener a mano lo que se va a comparar. Aquí tienes qué revisar en cualquier póliza:
Riesgo
Suele estar incluido de serie
Suele requerir cobertura opcional
Incendio, explosión, caída de rayo
Sí, dentro del continente
—
Daños por lluvia, viento, pedrisco o nieve
Sí, con umbrales mínimos
—
Rotura de los paneles o robo de componentes
No siempre
Garantía específica de placas solares
Avería o pérdida de producción de la instalación
Casi nunca
Garantía de avería de energías renovables
Responsabilidad civil por daños a terceros (caída de piezas, cortocircuito que afecta a un vecino)
Sí, dentro de la RC de la vivienda
—
Qué pasa si instalas las placas después de contratar el seguro
Si la vivienda ya tenía seguro de hogar antes de instalar los paneles, hay que comunicar la instalación a la aseguradora y revisar con ella los capitales específicos asociados a esta instalación, para que reflejen su valor real. No hacerlo puede derivar en una situación de infraseguro: en caso de siniestro, la indemnización se calcula proporcionalmente al capital declarado, no al valor real de lo dañado. Además, si el sistema fotovoltaico se conecta a la red de distribución, la normativa de autoconsumo (Real Decreto 244/2019) exige disponer de un seguro de responsabilidad civil que cubra los posibles daños a terceros derivados de la instalación.
Domótica y hogar inteligente: el riesgo que muchas pólizas no nombran
A diferencia de las placas solares, la domótica todavía no tiene un hueco propio y bien definido en la mayoría de condicionados de seguros de hogar. Termostatos inteligentes, cerraduras conectadas, cámaras IP, enchufes wifi o centralitas de control del hogar suelen entrar en una de dos categorías:
Si están integrados en la instalación eléctrica fija de la vivienda (por ejemplo, un sistema de domótica cableado que controla la iluminación o la climatización), su daño por sobretensión, cortocircuito o tormenta eléctrica puede quedar cubierto por la garantía de daños eléctricos, que suele venir incluida de serie en la mayoría de pólizas de hogar.
Si son dispositivos electrónicos independientes (cámaras, altavoces inteligentes, sensores), es más habitual que se traten como contenido o incluso como equipos tecnológicos, y su rotura accidental, caída o avería no siempre queda cubierta salvo que se contrate una garantía de todo riesgo de equipos tecnológicos, pensada precisamente para este tipo de dispositivos.
La recomendación práctica es simple: cuando se instala un sistema domótico con cierto valor económico, conviene revisar si la póliza distingue entre daño eléctrico (por sobretensión o cortocircuito) y avería o rotura accidental del propio aparato, porque son coberturas distintas y no todas las pólizas incluyen ambas.
Cargador de coche eléctrico en casa: la cobertura que se olvida al instalar el wallbox
El punto de recarga doméstico —conocido como wallbox— es, junto con las placas solares, uno de los elementos que más ha crecido en los hogares españoles en los últimos años, de la mano del aumento de matriculaciones de vehículos eléctricos e híbridos enchufables. Y es, también, uno de los que con más frecuencia se instala sin avisar a la aseguradora.
El cargador es una instalación eléctrica fija conectada directamente al cuadro general de la vivienda, por lo que un fallo en su funcionamiento (sobrecarga, cortocircuito, sobretensión) puede tener consecuencias más allá del propio aparato: desde daños en el vehículo hasta un incendio que afecte a la vivienda o a un garaje comunitario. Por eso conviene diferenciar tres planos de cobertura:
Daño al propio cargador (avería, cortocircuito, rotura): no suele estar cubierto por las garantías básicas del hogar y requiere, en muchas aseguradoras, una cobertura específica para el cargador de vehículo eléctrico o híbrido. Habrá cobertura siempre que se haya contratado esa garantía.
Daño eléctrico derivado del cargador hacia el resto de la vivienda (por ejemplo, un cortocircuito que dañe la instalación eléctrica general): esto sí suele entrar dentro de la garantía de daños eléctricos del continente, siempre que el cargador esté correctamente instalado y declarado.
Responsabilidad civil frente a terceros: si el fallo del cargador provoca un daño a un vecino o a un tercero (por ejemplo, en un garaje comunitario), entra en juego la responsabilidad civil de la vivienda, una garantía que suele venir incluida en las pólizas de hogar de vivienda principal.
Como con las placas solares, el paso imprescindible es comunicar la instalación del wallbox a la aseguradora en el momento en que se instala, no dar por hecho que "ya está cubierto porque es parte de la casa".
Qué hacer antes de instalar placas solares, domótica o un cargador de coche eléctrico
Comunica cada instalación a tu aseguradora en el momento en que se realiza, no cuando ya ha ocurrido un siniestro.
Revisa con tu aseguradora los capitales específicos asociados a estas instalaciones para que reflejen el valor real de la vivienda con las nuevas instalaciones.
Diferencia entre daño material y avería: son riesgos distintos y no siempre están cubiertos por la misma garantía.
Revisa la responsabilidad civil de tu póliza, especialmente si vives en una comunidad de propietarios o tienes garaje compartido.
Guarda la documentación técnica de cada instalación (factura, certificado de instalación, boletín eléctrico), ya que la aseguradora puede solicitarla en caso de siniestro.
Preguntas frecuentes
No es recomendable darlo por hecho. En Generali Hogar 4H, por ejemplo, las placas solares cuentan con una cobertura específica opcional y un capital asegurado independiente: si no se ha comunicado la instalación ni contratado esa cobertura, la compañía puede considerarlo un riesgo no declarado y limitar o rechazar la indemnización.
No existe una obligación general de contratar un seguro específico para instalaciones aisladas que no viertan energía a la red. Sin embargo, si la instalación se conecta a la red de distribución, la normativa de autoconsumo exige disponer de un seguro de responsabilidad civil que cubra los posibles daños a terceros.
En Generali Hogar 4H las placas solares pueden asegurarse mediante una cobertura específica opcional con capital propio, por lo que conviene declarar la instalación y revisar la suma asegurada correspondiente.
En muchas pólizas sí. El daño eléctrico general suele estar cubierto de serie, pero la avería o rotura específica del propio cargador (wallbox) suele requerir una garantía opcional dedicada, ya que se trata como un equipo añadido y no como parte original de la vivienda.
Depende de si están integrados en la instalación eléctrica fija o son aparatos independientes. Los primeros suelen quedar amparados por la garantía de daños eléctricos; los segundos, al considerarse equipos tecnológicos, necesitan a menudo una cobertura de todo riesgo de equipos tecnológicos para cubrir roturas o averías accidentales.
Puedes enfrentarte a una situación de infraseguro (indemnización reducida proporcionalmente) o, en los casos más graves, a la exclusión total de esa instalación de la cobertura, al considerarse un riesgo no declarado o irregular.