Divorcio con hipoteca: qué pasa con la hipoteca y cómo cambiar la titularidad
Divorcio con hipoteca: qué pasa con la hipoteca y cómo cambiar la titularidad
Un divorcio no cambia la hipoteca: los dos seguís respondiendo ante el banco hasta que acepte otro titular. Te explicamos quién paga, quién se queda la casa si hay hijos, cómo hacer la novación o la extinción de condominio y qué impuestos pagas.
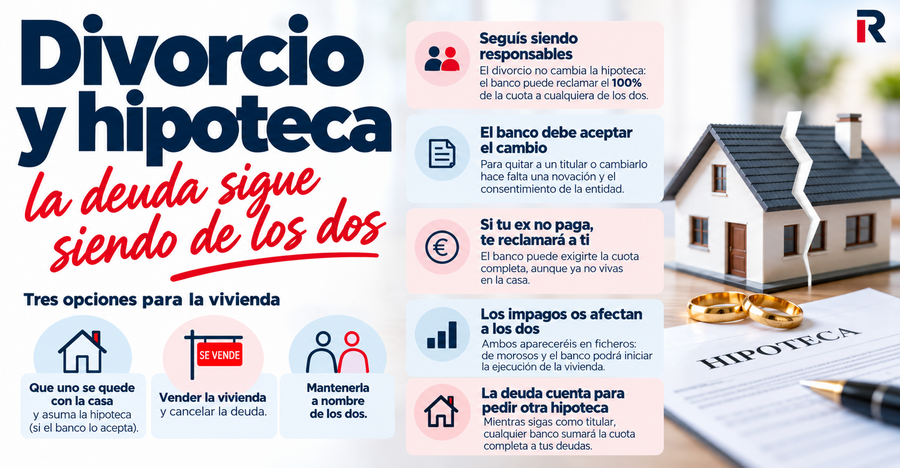
Un divorcio o una separación no cambia la hipoteca. Los dos seguís siendo responsables del préstamo ante el banco hasta que la entidad acepte otra cosa, aunque uno de vosotros se quede con la casa y aunque el convenio regulador diga que paga solo uno. Para salir de esa situación hay tres caminos: que uno se quede con la vivienda y asuma la hipoteca, vender la casa y cancelar la deuda o mantenerla a nombre de los dos. Aquí tienes cómo funciona cada uno, quién paga mientras tanto y cuánto cuesta cambiar la titularidad.
El divorcio no modifica la hipoteca: ambos titulares siguen respondiendo ante el banco hasta que la entidad acepte un cambio.
¿Qué pasa con la hipoteca en caso de divorcio?
Cuando firmáis una hipoteca entre dos, lo habitual es que ambos seáis deudores solidarios: el banco puede reclamar el 100% de cada cuota a cualquiera de los dos, no solo la mitad. El divorcio rompe el matrimonio, pero no el contrato de préstamo, que sigue exactamente igual que el día de la firma.
La razón es legal. Cambiar a uno de los deudores por otro es una novación, y el artículo 1205 del Código Civil exige para ello el consentimiento del acreedor. Ni la sentencia de divorcio ni el convenio regulador pueden obligar al banco a liberar a uno de los titulares, porque el banco no ha firmado ese acuerdo.
En la práctica, esto tiene tres consecuencias que conviene tener claras desde el primer día:
Si tu ex deja de pagar, el banco te reclamará a ti la cuota completa, aunque ya no vivas en la casa. Después podrás reclamarle a tu expareja lo que has pagado por ella, como explicamos en qué pasa si hay dos propietarios y uno solo paga la hipoteca.
Los impagos os afectan a los dos: ambos apareceréis en los ficheros de morosos y el banco podrá iniciar la ejecución sobre la vivienda. Tienes el proceso completo en qué pasa si no puedo pagar la hipoteca.
La deuda cuenta en tu capacidad de endeudamiento: mientras sigas como titular, cualquier banco al que pidas una hipoteca nueva sumará la cuota completa a tus deudas.
Divorcio con hipoteca conjunta en gananciales o en separación de bienes
El régimen económico del matrimonio no cambia vuestra posición frente al banco, pero sí la forma de repartir la vivienda:
Gananciales: la casa y la deuda forman parte de la sociedad de gananciales, que se disuelve con el divorcio o la separación judicial. La vivienda se adjudica en la liquidación de la sociedad de gananciales, que suele hacerse junto al convenio regulador.
Separación de bienes: la casa pertenece a cada uno según el porcentaje que figure en la escritura, normalmente al 50%. Para que pase a un solo nombre hay que hacer una extinción de condominio o una compraventa de la mitad.
Separación con hipoteca: qué cambia si sois pareja de hecho o no estáis casados
Para el banco no hay ninguna diferencia: si los dos firmasteis la hipoteca conjunta, los dos respondéis de ella. La diferencia está en la vivienda, que es una copropiedad ordinaria (un proindiviso) y se reparte según los porcentajes de la escritura. Sin matrimonio no hay convenio regulador, así que los acuerdos sobre la casa y la hipoteca se recogen en un documento privado o en la propia escritura ante notario, y si hay hijos menores, en el procedimiento de medidas paternofiliales.
En un divorcio, ¿quién se queda con la casa hipotecada?
Hay que separar dos cosas que se confunden a menudo: quién es propietario de la vivienda y quién tiene derecho a usarla. La propiedad no cambia por el divorcio; el uso, sí puede atribuirse a uno de los dos.
Si no hay hijos, lo habitual es que los dos acordéis vender, que uno compre la parte del otro o que, a falta de acuerdo, el juez atribuya el uso de forma temporal al cónyuge cuyo interés esté más necesitado de protección. En cualquier caso, ninguna de esas decisiones altera quién debe pagar el préstamo al banco.
Divorcio con hijos y vivienda con hipoteca
Cuando hay hijos menores, el artículo 96 del Código Civil establece que, si no hay acuerdo aprobado por el juez, el uso de la vivienda familiar corresponde a los hijos y al progenitor con el que convivan, hasta que todos alcancen la mayoría de edad. Con custodia compartida no existe esa atribución automática y el juez decide según las circunstancias de cada familia.
Atribuir el uso no convierte a nadie en propietario: el progenitor que sale de la casa sigue siendo dueño de su parte y sigue siendo titular de la hipoteca. Por eso es tan frecuente la situación de pagar la mitad de la cuota de una vivienda en la que ya no se vive.
¿Quién paga la hipoteca en caso de divorcio con hijos?
Pagan los titulares del préstamo, en la proporción que les corresponda, con independencia de quién viva en la casa. El Tribunal Supremo tiene establecido que la cuota de la hipoteca de la vivienda familiar no es una carga del matrimonio ni forma parte de la pensión de alimentos de los hijos: es una deuda de los propietarios. El que se ha ido de la vivienda no puede dejar de pagar su parte con el argumento de que no la usa, y el que se queda no puede exigir que la cuota se incluya en la pensión.
El seguro de vida vinculado a la hipoteca merece una revisión aparte: si el beneficiario es el banco y cubre a los dos titulares, sigue protegiendo la deuda común aunque ya no seáis pareja. Tienes las opciones en seguros de vida para hipotecas con dos titulares.
Divorcio de mutuo acuerdo y pago de la hipoteca: qué incluir en el convenio regulador
En un divorcio de mutuo acuerdo podéis pactar en el convenio regulador cómo se reparte el pago de la hipoteca entre vosotros. Ese pacto es válido entre los dos, pero no frente al banco: si uno incumple, la entidad seguirá reclamando a ambos y el otro tendrá que recuperar lo pagado judicialmente. Cuando hay hijos e hipoteca, el convenio debería dejar por escrito al menos estos puntos:
Quién es propietario de la vivienda y en qué porcentaje, y si se va a adjudicar a uno de los dos o a vender.
A quién se atribuye el uso de la vivienda y hasta cuándo.
Cómo se reparten las cuotas de la hipoteca hasta que se venda o se cambie la titularidad.
Quién paga el IBI, la comunidad, las derramas y el seguro de hogar.
El plazo para pedir al banco el cambio de titular o para poner la casa a la venta, y qué ocurre si el banco no lo acepta.
Cómo quitar a un titular de la hipoteca por divorcio
Si uno de los dos se queda con la casa, lo lógico es que también se quede con la hipoteca y que el otro quede liberado. Eso solo es posible si el banco considera que el titular que se queda tiene solvencia suficiente para pagar la cuota él solo. Antes de pedirlo, calcula si tus ingresos lo permiten: los bancos suelen exigir que la cuota no supere en torno al 30-35% de los ingresos netos, y tienes la referencia en qué hipoteca te puedes permitir con tu sueldo.
Novación de hipoteca por divorcio
La vía más directa es pedir a tu banco una novación de la hipoteca para excluir al titular que sale. El préstamo sigue siendo el mismo, con el mismo capital pendiente y el mismo plazo, pero con un único deudor. La entidad volverá a estudiar la operación y puede aprovechar para cambiar condiciones: subir el tipo de interés, exigir nuevos productos vinculados o pedir un avalista.
Subrogación de hipoteca por divorcio
Si tu banco no acepta la novación o te ofrece peores condiciones, puedes buscar otra entidad que te conceda un préstamo a tu nombre. Es una subrogación de acreedor o, en la práctica, una hipoteca nueva con la que se cancela la anterior. Tiene sentido cuando el préstamo original tiene un interés alto o cuando necesitas más capital para pagar a tu expareja su parte de la vivienda.
Si el banco no acepta el cambio de titular
Si ninguna entidad te concede la hipoteca en solitario, las alternativas son aportar un avalista, ampliar el plazo para reducir la cuota, mantener la hipoteca a nombre de los dos con un acuerdo por escrito o vender la vivienda. Lo que no conviene nunca es firmar la cesión de la casa sin haber cerrado antes el cambio de titular: quien cede su parte se quedaría sin vivienda y seguiría debiendo la hipoteca.
Pasos para cambiar la titularidad de la hipoteca por divorcio
Pedir el certificado de deuda pendiente al banco y una tasación de la vivienda, para saber cuánto vale y cuánto hay que compensar al otro.
Solicitar al banco el estudio de la novación con la documentación del titular que se queda: DNI, nóminas o declaraciones de la renta, vida laboral y la propuesta de convenio o de acuerdo.
Recoger el acuerdo en el convenio regulador y en la liquidación de gananciales, o pactar la extinción de condominio si estáis en separación de bienes o no estáis casados.
Firmar ante notario el mismo día la adjudicación de la vivienda y la novación o la nueva hipoteca, para que nadie se quede con la deuda sin la casa.
Inscribir la escritura en el Registro de la Propiedad y liquidar los impuestos que correspondan.
Los gastos más habituales son la tasación, la notaría, el registro y la gestoría, a los que se suma la comisión por novación o por subrogación si tu contrato la prevé y los impuestos de la adjudicación, que vemos a continuación.
Extinción de condominio o compraventa: cómo pasar la vivienda a un solo nombre
Para que la casa quede a nombre de uno solo, el otro tiene que transmitirle su parte. Según vuestra situación, esa transmisión se hace por liquidación de gananciales, por extinción de condominio o por compraventa, y la diferencia en impuestos es grande:
Liquidación de gananciales: las adjudicaciones a los cónyuges en pago de su haber de gananciales están exentas de transmisiones patrimoniales y de actos jurídicos documentados, según el artículo 45.I.B.3 del texto refundido del impuesto.
Exceso de adjudicación por la vivienda habitual: cuando uno de los dos recibe más de lo que le corresponde porque se queda la vivienda habitual, que no se puede dividir, ese exceso no tributa como transmisión onerosa (artículo 32.3 del reglamento del impuesto). Y el Tribunal Supremo, en su sentencia de 12 de julio de 2022, descartó que tribute como donación aunque no haya compensación económica y aunque el matrimonio estuviera en separación de bienes.
En el IRPF, la disolución de la sociedad de gananciales y la extinción del condominio no generan ganancia patrimonial siempre que cada uno reciba lo que le corresponde. Si quien cede su parte cobra más del valor que tenía, puede tener que tributar por la diferencia.
Vender la vivienda y cancelar la hipoteca
Si ninguno puede asumir la hipoteca en solitario o ninguno quiere quedarse la casa, la salida más limpia es venderla. Con el dinero de la venta se cancela la deuda pendiente y lo que sobre se reparte según lo acordado, normalmente al 50%. La cancelación se hace en la misma notaría el día de la firma, como explicamos en cómo cancelar una hipoteca en el momento de la venta.
Antes de poner precio, revisa tres costes que reducen lo que os vais a repartir: la comisión por amortización anticipada que fije el contrato, la plusvalía municipal y la ganancia patrimonial que cada uno declarará en el IRPF por su parte de la venta.
Mantener la hipoteca a nombre de los dos tras el divorcio
Es una opción frecuente cuando hay hijos y se quiere que sigan en la misma casa hasta que crezcan, o cuando el mercado no acompaña para vender. Funciona si hay confianza y capacidad de pago, pero tiene riesgos: seguís siendo deudores solidarios, ninguno podrá pedir otra hipoteca con facilidad y un impago de uno afecta al otro.
Si optáis por esta vía, dejad por escrito cuánto paga cada uno, abrid una cuenta solo para las cuotas y fijad una fecha o un hecho concreto (la mayoría de edad de los hijos, por ejemplo) para vender o cambiar la titularidad.
Opción
Qué pasa con la hipoteca
Cuándo encaja
Uno se queda la casa
Novación o hipoteca nueva a nombre de un solo titular, si el banco lo aprueba
Quien se queda tiene ingresos para pagar la cuota en solitario
Vender la vivienda
Se cancela con el dinero de la venta y el resto se reparte
Nadie puede asumir la cuota solo o ninguno quiere la casa
Mantenerla a nombre de los dos
Sigue igual: los dos responden de toda la deuda
Hay hijos en la casa y confianza para pagar entre ambos
¿Se puede seguir desgravando la hipoteca después del divorcio?
Solo si compraste la vivienda antes del 1 de enero de 2013 y ya aplicabas la deducción por vivienda habitual, porque desde esa fecha solo se mantiene en régimen transitorio. En ese caso, la ley del IRPF permite que, tras un divorcio o una separación judicial, sigas deduciendo lo que pagas por la que fue la vivienda familiar aunque ya no vivas en ella, siempre que siga siendo la vivienda habitual de tus hijos y del progenitor con el que conviven. Si eres tú quien se queda en la casa, sigues deduciendo con normalidad mientras sea tu vivienda habitual.
Pedir una hipoteca nueva para quedarte con la casa
Cuando la novación no sale o las condiciones que ofrece tu banco son malas, compara antes de aceptar. Una hipoteca nueva a tu nombre puede servirte para cancelar la anterior, pagar a tu expareja su parte y, de paso, mejorar el tipo de interés. Puedes ver las ofertas actuales en las mejores hipotecas del mes y, si necesitas además poner la vivienda a tu nombre por otra vía, en cómo cambiar la titularidad de una vivienda.
Si prefieres que un experto estudie tu caso, el servicio de bróker hipotecario de Rankia Hipotecas es gratuito: analizamos si puedes asumir la hipoteca en solitario y negociamos con los bancos la novación o una hipoteca nueva.
Preguntas frecuentes sobre la hipoteca en caso de divorcio
No. Sustituir o liberar a un deudor es una novación que exige el consentimiento del banco, y ni la sentencia de divorcio ni el convenio regulador pueden imponérsela. La entidad estudiará si el titular que se queda puede pagar solo y puede rechazarlo o pedir garantías adicionales.
Si sois deudores solidarios, el banco puede reclamarte la cuota completa. Para evitar el impago, lo prudente es pagarla y después reclamar a tu expareja lo que has abonado por ella, por la vía judicial si no hay acuerdo.
Los titulares del préstamo, en la proporción que les corresponda, vivan o no en la vivienda. El uso de la casa se atribuye a los hijos y al progenitor con el que conviven, pero eso no cambia la propiedad ni la deuda, y la cuota de la hipoteca no se incluye en la pensión de alimentos.
No hay un precio fijo. Hay que sumar la tasación, la notaría, el registro y la gestoría, la comisión por novación o subrogación si el contrato la prevé y los impuestos de la adjudicación, que pueden ser nulos si se liquida la sociedad de gananciales o reducidos a AJD en una extinción de condominio.
Para el banco, sí: los dos seguís siendo titulares en ambos casos. La separación judicial también disuelve la sociedad de gananciales, así que la vivienda puede adjudicarse a uno de los dos igual que en un divorcio. Si no estáis casados, la casa se reparte como una copropiedad ordinaria mediante extinción de condominio o compraventa.
Hola,y le pregunto a la autora del artículo: Sí el principal contratiempo puede ser que el Banco o no acepte la extinción del condominio,o éste sea tan impositivo con las nuevas condiciones de la hipoteca y avales, porqué lo coloca en tercera posición de los pasos a realizar para la extinción del condominio y no es lo primero que deba hacer uno y asegurarse con el banco las condiciones Gracias
#11
16/12/23 16:09
Buenos días, En un divorcio que la casa está hipotecada, en la disolución de gananciales él se queda la propiedad de la vivienda con la deuda pendiente y ella otras propiedades,¿como se hace el cambio de titularidad a uno solo? es que nos han dicho que no nos van a dar nueva escritura que solo va una notación,eso es correcto? si ahora se quiere vender ese piso,?
#10
16/12/23 11:55
Buenos días, En un divorcio que la casa está hipotecada, en la disolución de gananciales él se queda la propiedad de la vivienda con la deuda pendiente y ella otras propiedades,¿como se hace el cambio de titularidad a uno solo? es que nos han dicho que no nos van a dar nueva escritura que solo va una notación,eso es correcto? si ahora se quiere vender ese piso,?
#9
10/04/20 19:55
Hola,
Existen diversas posibilidades para solucionar el problema de la vivienda cuando una pareja se separa y la han comprado entre ambos. En primer lugar, está la venta de la casa a un tercero y el reparto del dinero entre los cónyuges. Si la vivienda tiene una hipoteca, previamente se cancela con el importe de la venta y todo queda resuelto.
Cuando uno de los cónyuges se queda con la vivienda se puede realizar una compraventa, a través de la cual el otro cónyuge adquiere el 50 % del inmueble. Sin embargo, la fórmula más adecuada para solventar la titularidad de la propiedad común es a través de una extinción del condominio, regulada en losartículos 400 a 406 del Código Civil, por la que una parte cede su propiedad a la otra.
La razón es que esta operación soporta una menor carga fiscal que la venta. Solo se tributa por los Actos Jurídicos Documentados (AJD) que supone entre el 0,5 y el 1% sobre el valor de la vivienda, según la comunidad autónoma, mientras que en la venta se paga el 7%. Ambas operaciones se realizan ante notario.
Nuevo
#8
27/09/19 11:59
Hola, buenos días.
Me gustaría saber cómo proceder para modificar la titularidad de una hipoteca. El caso que hace unos años adquirí junto con mi primo una vivienda al 50% con una hipoteca concedida a nombre de los dos. Hoy las cosas han cambiado y mi primo cedió a parte iguales su 50 % del piso a mis dos hermanos, lo que provoca una situación un tanto particular ya que la vivienda esta escriturada a mi nombre y al de mis dos hermanos al 50,25 y 25 por ciento respectivamente. Sin embargo el préstamo hipotecario continua a nombre de mi primo (que ya no tiene ninguna titularidad sobre el piso) y mío (que sigo siendo propietario del 50% del mismo).
Mi pregunta es sencilla, me gustaría saber cómo debo proceder para regularizar la titularidad de la hipoteca, es decir sacar de ella a mi primo y en su lugar incorporar a mis dos hermanos.
Si alguien me puede echar una mano se lo agradecería. Mis conocimientos sobre estos temas son completamente inexistentes y antes de acercarme al banco me gustaría conocer un poco el entorno en el que me estoy moviendo.
Muchas gracias
Nuevo
#7
28/04/18 09:17
Buenos dias,
Les explico mi caso a ver si alguien me puede aconsejar.
Hace dos años decidi comprar una casa para mis padres, ya que llevan toda la vida queriendo tener su propia casa, pero por dificultades economicas no han podido hacerlo, y ahora ya por edad, los dos por encima de los 60 años, lo tienen mucho mas complicado. Esta casa a pasado a ser su vivienda habitual y tambien es la casa donde nos juntamos toda la familia, por asi decirlo es la casa familiar, ahora bien está a mi nombre tanto la hipoteca como la propiedad. Tanto mis padres como mis hermanas me ayudan a pagarla las cuotas con lo que van pudiendo, pues entienden que me he sacrificado por todos.
Estoy muy contento con la decisión que tomé en su dia, pues les he dado la felicidad a mis padres y eso no tiene precio, pero ahora esa decisión me está lastrando pues no tengo acceso a viviendas de protección oficial en Madrid, y tal y como se ha puesto el mercado no puedo permitirme una vivienda libre.
Estoy pensando donar la vivienda a mis padres, pues teniendo otra propiedad no puedo acceder a este tipo de inmuebles.
Por favos, ¿podrian indicarme si esto sería posible asi como los pros y contras de dicha operación?
Gracias.
Un saludo.
en respuesta a
Maria Canales
-
Nuevo
#6
17/03/18 09:46
Buenos días, mi situación es parecida al anterior caso, lo único que el banco tras pedirme un aval y aceptarlo me obliga a cambiar tipo de interés y demás conceptos elevándose el importe a pagar bastante
es legal si yo dispongo de un aval que me requirieron y aceptaron obligarme hacer esos cambios?
un saludo
Nuevo
#5
13/01/18 01:59
Hola tengo una consulta, mi novia solicito un crédito hipotecario sin incluirme, cuando se firme la escritura en caso de compra de propiedad, voy a estar incluido en la misma o a la larga viviré “de prestado”? Gracias
Nuevo
#4
21/12/17 19:36
Buenas tardes,
Tengo una hipoteca con mi pareja pero vamos a separarnos la casa que tenemos me la quiero quedar pero logicamente la otra parte no quiere seguir estando en la hipoteca ,por lo que hemos decidido ponerla a mi nombre. Que posibilidades tengo de que el banco me conceda ser titular de la hipoteca si nos queda una deuda de 129.000€ hasta el año 2.036 y yo tengo una nomina de 900€ y 47 años.
Gracias
Nuevo
#3
16/10/17 04:25
Me compro un piso con mi pareja el me deja y yo me kedo con la vivienda la pongo a mi nombre solo pero no lo puedo quitar del préstamo hipotecario. Yo pago ese préstamo. Y al cabo de 10 años me embargan mi cuenta bancaria que es adonde yo tengo la hipoteca sola estoy en esa cuenta me embargan por una deuda de mi ex
en respuesta a
Luisalberto
-
#2
30/12/14 20:31
Liberada de la propiedad, si..., liberada de la hipoteca, no, para mi si te dan nueva hipoteca (...ya tienes una) en caso de impago de la primera, puedes poner en riesgo Tu parte en la nueva propiedad.
Para mi el primer paso es liberar hipoteca, lo demas ya viene rodado por pura consecuemncia. En cualquier caso prefiero no tener deuda, antes que no tener propiedad.
yo modificaria el orden del articulo, primero deuda, despues papeles y por ultimo propiedad.
Saludos
#1
30/12/14 11:25
Buenos días,
a raíz de este interesante artículo, queria comentar la siguiente situación:
Pareja con vivienda e hipoteca que se separa y realizan una extinción de condominio antes de hablar con el banco. Posteriormente, el banco no acepta el cambio de los titulares y la parte que tiene el total de la propiedad no acepta las nuevas condiciones propuestas por el banco. La parte que trasmite la propiedad no afronta ya pago alguno de la hipoteca, recayendo el pago integro en la parte que tiene la totalidad de la propiedad.
¿qué opciones tiene la persona liberada de la propiedad y del pago (que no de la titularidad de la hipoteca) de comprar otra propiedad con otra hipoteca ya en otro matrimonio y que un posible impago de la primera hipoteca no afecte a su nueva propiedad?