Llega un momento en la vida de todo ahorrador en el que ve como comienza a tener una determinada capacidad de ahorro, y, por ende, empieza a acumular patrimonio. En esos momentos es cuando uno se plantea qué hacer con el dinero, partiendo de la premisa de que dejarlo debajo del colchón no es una opción. Por eso, hoy traemos un debate que ronda la mente de la mayoría de estos ahorradores: ¿depósitos o fondos de inversión?
No compiten, resuelven cosas distintas. El depósito te garantiza capital y rentabilidad, está cubierto por el Fondo de Garantía de Depósitos hasta 100.000 € y sirve para dinero con fecha conocida; a cambio, tributa cada año y rinde poco. El fondo puede perder valor y no está cubierto por el FGD, pero ofrece más rentabilidad potencial a largo plazo y permite traspasar sin tributar, difiriendo el impuesto hasta que reembolses. La pregunta útil no es cuál es mejor, sino cuándo necesitas el dinero.
Depósitos a plazo fijo vs fondos de inversión
Ambos vehículos de ahorro tienen como objetivo principal la revalorización del capital, pero, más allá de eso, vamos a comprobar que, realmente, tienen más diferencias que similitudes. Antes de hacer la comparativa entre depósitos y fondos de inversión, explicaremos en detalle las características de cada uno.
¿Qué es un depósito a plazo fijo?
Un depósito es un producto financiero ofrecido por bancos y entidades de crédito, que permite a los depositantes invertir una cantidad de dinero a un tipo de interés fijo, durante un período específico de tiempo previamente acordado. A vencimiento, la entidad devolverá el principal al inversor, más los intereses pactados a priori. Suelen asociarse a inversiones conservadoras y/o de corto plazo, debido a su bajo riesgo, y en la mayoría de los casos no se puede acceder al capital hasta el vencimiento. O, si se puede, suele haber algún tipo de penalización.
Características y ventajas de los depósitos a plazo fijo
- Tipo de interés fijo y conocido de antemano. No cabe la posibilidad de variaciones de rentabilidad durante la vida del depósito.
- Seguridad. Los depósitos a plazo fijo están protegidos por el Fondo de Garantía de Depósitos que garantiza la devolución de los fondos depositados, hasta 100.000€ por depositante y entidad, en caso de quiebra (siempre y cuando, eso sí, la entidad esté adscrita a esta garantía).
- Plazo determinado. Desde unos pocos meses hasta varios años.
- Liquidez limitada. En general, no se puede acceder al dinero hasta la finalización sin incurrir en gastos, comisiones o penalizaciones.
- Rentabilidad predecible. Se conoce desde el principio cuánto se ganará.
- Tributación anual obligatoria. Los intereses se integran en la base del ahorro del ejercicio en que se cobran, con retención del 19 % practicada por la entidad. No hay forma de diferirla.
La opción de ahorrar a largo plazo con un depósito, dará seguridad a aquellas personas que son más conservadoras o que tienen menos capital que invertir. Hay opciones muy destacadas en España de depósitos a plazo que pueden tener en cuenta todas las personas, conservadoras o no, que quieran empezar a invertir.
¿Para quién es adecuada la inversión en un depósito a plazo fijo?
No existe una respuesta general para esta pregunta, ya que cada inversor es un mundo. Lo que sí que es cierto, es que los depósitos suelen ir encaminados a cubrir necesidades de corto plazo. Es decir, que se debe intentar hacer coincidir la finalización del depósito con el momento en el que se vaya a necesitar la liquidez.
Por ello, no son un producto recomendable si se prevé necesitar el capital antes del vencimiento, o, simplemente, si es un capital que se puede necesitar en cualquier momento. Del mismo modo que el depósito no se puede aumentar en su plazo, tampoco se puede sacar. Para ese tipo de casos, se deben escoger productos con una mayor liquidez, como los que vamos a definir a continuación.
¿Qué es un fondo de inversión?
Un fondo de inversión es un tipo de Institución de Inversión Colectiva (IIC). Deben este nombre a su propia naturaleza, ya que están concebidos para que una gran cantidad de inversores puedan acceder a ellos. Los partícipes invierten en el fondo de inversión su dinero, el cual será destinado a comprar unos determinados activos, como bonos, acciones, obligaciones, bienes inmobiliarios, otros fondos, y un largo etcétera.
Estos fondos están gestionados por un equipo gestor, que son profesionales en la materia, y los que toman las decisiones de inversión en nombre de los partícipes, buscando, eso sí, unos rendimientos y objetivos financieros específicos. Como es lógico, el tipo de activos en el que invierta el fondo determinará la naturaleza del mismo, así como el nivel de riesgo de la inversión y también el nivel de rentabilidad potencial esperada.
Características y ventajas de los fondos de inversión
Entre las principales características y ventajas de los fondos de inversión encontramos:
- Diversificación. Al contar con una gran cantidad de capital, el fondo podrá comprar mucha variedad de activos, lo que ayuda a reducir el riesgo y volatilidad de la inversión.
- Gestión profesionalizada. Los que toman las decisiones de inversión son expertos especializados.
- Liquidez. Los partícipes pueden solicitar el reembolso en cualquier momento. Eso sí, no es inmediato: el dinero suele tardar de uno a tres días hábiles en llegar a la cuenta, y algo más en fondos internacionales, y el valor liquidativo que se aplica no se conoce en el instante de dar la orden.
- Acceso a mercados de escala. Hay ciertos mercados que exigen una inversión mínima muy elevada, imposible de asumir para un solo inversor. Al poner en conjunto el dinero de muchos inversores, se puede acceder a una gran cantidad de activos de todo el mundo.
- Versatilidad. Como los fondos pueden invertir en cualquier tipo de activo, siempre habrá un producto idóneo para cada horizonte temporal que se busque. Desde los fondos monetarios, de más corto plazo, a los de renta variable, de más largo plazo.
- Posee mayores costes variables, como por ejemplo los honorarios de los gestores. Estos costes siempre estarán asociados a la búsqueda de la consecución de los objetivos de los partícipes.
- Fiscalidad favorable. Para los residentes en España, los traspasos entre diferentes fondos de inversión no están sujetos a tributación. Por lo que es el partícipe quien decide, al reembolsar las participaciones, cuándo tributa.
Los dos riesgos que hay que conocer antes de contratar un fondo
La lista anterior recoge las ventajas, pero un fondo tiene dos características que conviene subrayar porque son exactamente las contrarias a las del depósito:
- No hay garantía de capital. Un fondo puede perder valor y puedes recuperar menos de lo que invertiste. No existe un tipo pactado ni un compromiso de devolución del principal: el resultado depende de cómo se comporten los activos en cartera. Es la contrapartida de la mayor rentabilidad potencial.
- No está cubierto por el Fondo de Garantía de Depósitos. Aquí hay un malentendido muy extendido. El patrimonio del fondo pertenece a los partícipes y está separado del de la gestora y del depositario, de modo que si la entidad quiebra tus participaciones no forman parte de su masa concursal: se traspasan a otra entidad. Además, el FOGAIN cubre hasta 100.000 € por titular, pero solo ante fraude o mala gestión administrativa de la entidad, nunca frente a la caída de valor de la cartera. Si tu fondo baja porque baja el mercado, ninguna garantía interviene.
¿Para quién es adecuado un fondo de inversión?
Como hemos visto en el apartado anterior, una de las características fundamentales de los fondos es su gran versatilidad. Al existir innumerables tipos de fondos, en función de los activos en los que inviertan, siempre se pueden adaptar a todo tipo de inversores y objetivos. Por ello pueden ser activos óptimos en cualquier planificación financiera, cubriendo necesidades tanto de corto, como de medio y de largo plazo.
Eso sí, y aquí viene el quid de la cuestión, siempre es necesaria una reflexión previa a la contratación de un fondo de inversión. Básicamente, porque un inversor minorista corre el riesgo de escoger un fondo que no le convenga para sus objetivos. Normalmente, porque todos preferimos opciones más conservadoras, y, si la intención es el ahorro a largo plazo, un fondo conservador no va a proteger los ahorros de la inflación.
Qué comisiones paga un fondo y cómo leerlas
El artículo menciona que los fondos tienen costes variables, pero conviene concretarlos porque son la principal diferencia de coste frente a un depósito, que no cobra nada:
- Comisión de gestión: la cobra la gestora, como porcentaje anual sobre el patrimonio. Es la más relevante y ya está descontada del valor liquidativo que ves.
- Comisión de depositaría: la cobra la entidad que custodia los activos, también anual y sobre patrimonio.
- Comisiones de suscripción y reembolso: se aplican al entrar o salir. Muchos fondos no las tienen, pero conviene comprobarlo.
- Comisión de éxito: un porcentaje sobre la rentabilidad obtenida por encima de un índice o umbral, en los fondos que la aplican.
La cifra que resume casi todo es el dato de gastos corrientes del documento de datos fundamentales, que la gestora está obligada a entregarte antes de contratar. Compara siempre ese número: en horizontes largos, un punto porcentual de diferencia en costes se come una parte muy considerable del resultado final.
Los fondos monetarios: el puente entre ambos productos
Hay una categoría que resuelve buena parte del dilema y que suele quedar fuera de estas comparativas. Los fondos monetarios invierten en deuda a muy corto plazo y su rentabilidad sigue de cerca los tipos de interés a corto del BCE.
No garantizan capital —son fondos, no depósitos— pero su volatilidad es muy baja, tienen liquidez diaria sin penalización y, al ser fondos, disfrutan del diferimiento fiscal por traspaso. Para quien quiere algo parecido a un depósito sin atarse a un plazo, y sobre todo para quien va a mover ese dinero entre productos, son la opción a mirar antes de descartar los fondos por conservadurismo.
No garantizan capital —son fondos, no depósitos— pero su volatilidad es muy baja, tienen liquidez diaria sin penalización y, al ser fondos, disfrutan del diferimiento fiscal por traspaso. Para quien quiere algo parecido a un depósito sin atarse a un plazo, y sobre todo para quien va a mover ese dinero entre productos, son la opción a mirar antes de descartar los fondos por conservadurismo.
Comparativa: depósitos vs fondos de inversión
Algunos aspectos clave a tener en cuenta, son:
Aspecto |
Depósitos |
Fondos de inversión |
|---|---|---|
Protección del capital |
➕ |
➖ |
Rentabilidad conocida |
➕ |
➖ |
Cobertura del FGD |
➕ |
➖ |
Liquidez |
➖ |
➕ |
Potencial de rentabilidad |
➖ |
➕ |
Diversificación |
➖ |
➕ |
Costes |
➕ |
➖ |
Exposición a las fluctuaciones del mercado |
➕ |
➖ |
Previsibilidad del resultado |
➕ |
➖ |
Así pues, ¿qué es mejor: depósito o fondo de inversión? La respuesta depende de lo que se busque conseguir con el dinero y, sobre todo, de cuánta certeza se necesita sobre su evolución. No se trata de productos sustitutivos en todos los casos, sino de herramientas que pueden encajar en momentos y estrategias diferentes.
Si la prioridad es preservar el capital y conocer de antemano las condiciones de la inversión, el depósito ofrece una propuesta más predecible. Si se acepta asumir fluctuaciones para buscar un mayor crecimiento a largo plazo, un fondo puede resultar más adecuado.
Cómo decidir según tu horizonte temporal
La respuesta más aproximada sería «depende», pero se puede concretar. El criterio que menos se equivoca es el plazo al que vas a necesitar el dinero:
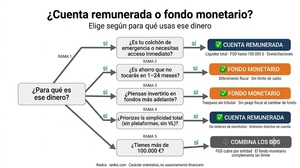
- Menos de 1 año. Depósito corto o cuenta remunerada. El fondo no compensa: la volatilidad puede jugarte en contra justo cuando necesitas el dinero.
- Entre 1 y 3 años. Depósito con vencimiento ajustado a la fecha del objetivo. Si necesitas flexibilidad, un fondo monetario o de renta fija a muy corto plazo.
- Entre 3 y 5 años. Zona mixta. Aquí caben los fondos mixtos conservadores, pero solo si aceptas que el resultado no está garantizado.
- Más de 5 años. El fondo gana con claridad. En horizontes largos el depósito difícilmente bate a la inflación, y el diferimiento fiscal del fondo acumula ventaja año tras año.
Si el objetivo coincide en el tiempo con el plazo del depósito, tal vez convenga contratarlo. Si, por el contrario, se quiere buscar una mayor rentabilidad del capital a lo largo del tiempo, el fondo de inversión se podrá adaptar mejor a esas necesidades.
Fiscalidad comparada entre un depósito y fondo: la diferencia que más pesa a largo plazo
Este es el punto donde la comparación deja de estar equilibrada, y merece explicarse bien porque casi nunca se cuantifica.
En un depósito, tributas todos los años, quieras o no. Los intereses son rendimientos del capital mobiliario, se integran en la base del ahorro del ejercicio en que se cobran y la entidad practica una retención a cuenta del 19 %. Cada año se te va una parte del rendimiento y el capital que sigue trabajando es menor.
En un fondo, tú eliges cuándo tributar. Mientras no reembolses, la revalorización no tributa. Y los traspasos entre fondos están exentos para residentes en España: puedes cambiar de estrategia, de gestora o de nivel de riesgo sin pasar por Hacienda. Solo al reembolsar se genera una ganancia o pérdida patrimonial que se integra en la base del ahorro.
La escala es la misma para ambos productos: 19 % hasta 6.000 €, 21 % hasta 50.000 €, 23 % hasta 200.000 €, 27 % hasta 300.000 € y 30 % por encima, con el tramo superior elevado por la Ley 7/2024. Lo que cambia es el momento.
El efecto compuesto de ese diferimiento es lo que explica que, a veinte años, dos productos con la misma rentabilidad bruta terminen dando resultados netos distintos. También conviene conocer la otra cara: las pérdidas en fondos se pueden compensar con otras ganancias patrimoniales y, con límites, con rendimientos del capital mobiliario y en los cuatro ejercicios siguientes. Información de carácter general; no sustituye al asesoramiento fiscal personalizado.
Depósito o fondo de inversión: análisis final
La elección no debería partir de qué producto ofrece más rentabilidad, sino de qué función debe cumplir ese dinero dentro de tu patrimonio. Un inversor debería valorar, antes de contratar, cuánto puede asumir que fluctúe su inversión, qué grado de certeza necesita sobre el resultado y si está dispuesto a mantener la estrategia cuando el mercado atraviese un periodo desfavorable.
En este sentido, un depósito puede tener mucho sentido cuando la prioridad es preservar el capital y conocer de antemano cuándo y cuánto se recuperará. Si esas certezas encajan con el objetivo financiero, asumir más riesgo en busca de una rentabilidad potencialmente superior no necesariamente mejora la decisión.
Por tanto, más que buscar un ganador entre depósito o fondo de inversión, conviene preguntarse si el producto elegido es coherente con el objetivo, el horizonte y la tolerancia al riesgo. Esa adecuación es, en última instancia, lo que determina si una decisión de ahorro está bien planteada.
Preguntas frecuentes entre deposito o fondo de inversion
Sí. Un fondo no garantiza el capital y su valor liquidativo puede bajar. El riesgo depende de los activos en los que invierta: un monetario tiene una volatilidad mínima y uno de renta variable puede caer con fuerza en un mal año.
No. El FGD solo cubre depósitos y saldos en cuenta de entidades de crédito. El patrimonio de un fondo está separado del de la gestora, y el FOGAIN cubre hasta 100.000 € pero solo ante fraude o incumplimiento administrativo, nunca frente a pérdidas de mercado.
Sí, para residentes en España y entre fondos que cumplan los requisitos legales. El traspaso mantiene la antigüedad y el valor de adquisición originales, y el impuesto se difiere hasta el reembolso definitivo.
Es lo habitual y suele ser lo más sensato. El depósito cubre los objetivos con fecha y el colchón a corto plazo; el fondo, el crecimiento del patrimonio a largo. No son alternativas excluyentes.
Puedes solicitar el reembolso cualquier día hábil, sin penalización en la mayoría de fondos, pero tardará entre uno y tres días hábiles en estar disponible y venderás al valor liquidativo que corresponda, que puede ser inferior al de tu inversión inicial.
Depende del objetivo: el depósito ofrece una rentabilidad y un plazo conocidos, mientras que el fondo asume riesgo de mercado a cambio de un potencial de rentabilidad mayor.