Un negocio puede ser rentable y, aun así, no generar suficiente dinero para financiar la salida de uno de sus socios. El coste de sustituirlo, las condiciones del préstamo y la fiscalidad de la operación pueden cambiar por completo los números.
Cuando uno de los socios decide abandonar un negocio, es habitual que la negociación se concentre en determinar cuánto vale su participación y cómo se pagará.
Sin embargo, hay una cuestión que debería resolverse antes de aceptar cualquier precio: ¿qué capacidad económica tendrá el negocio después de que ese socio deje de formar parte de él?
La pregunta cobra especial importancia en pequeños negocios en los que los propietarios también realizan funciones operativas. Su salida puede obligar a contratar personal, reorganizar departamentos, asumir nuevas responsabilidades o incluso modificar la relación con determinados clientes.
Vamos a analizar un caso hipotético para explicar cómo estudiar este tipo de operaciones desde una perspectiva financiera, contable, fiscal y laboral.
1. El caso: dos socios, un negocio rentable y una propuesta de 60.000 euros
Imaginemos un pequeño negocio de servicios técnicos perteneciente a dos socios que poseen el 50 % de las participaciones cada uno.
Ambos trabajan en la actividad y comparten determinadas responsabilidades. Después de varios años, uno de ellos decide marcharse y ofrece vender su participación al otro por 60.000 euros.
El socio que permanece estudia la posibilidad de adquirirla mediante financiación bancaria.
La información económica inicial es la siguiente:
Concepto |
Importe |
|---|---|
Facturación anual |
200.000 € |
Resultado anual normalizado |
50.000 € |
Participación del socio saliente |
50 % |
Precio solicitado |
60.000 € |
A primera vista, el negocio presenta resultados positivos y el precio solicitado podría parecer asumible.
Pero sería prematuro sacar conclusiones.
Para este ejercicio suponemos que los 50.000 euros ya incluyen una remuneración adecuada para el socio que permanece. También asumimos que, tras los ajustes necesarios, representan los recursos operativos disponibles antes de sustituir al socio saliente, atender la nueva financiación y considerar los efectos fiscales y otras necesidades de tesorería.
Esta simplificación permite explicar el problema, pero no sustituye el análisis del flujo de caja de una operación real.
2. El primer ajuste: ¿cuánto cuesta sustituir al socio que se marcha?
Uno de los errores que pueden aparecer al analizar estas operaciones consiste en utilizar los resultados históricos sin modificar la estructura de costes.
Si el socio saliente desempeña funciones operativas, su marcha obliga a determinar quién asumirá esas responsabilidades.
Supongamos que se ocupa de atender a determinados clientes, coordinar trabajos técnicos y resolver incidencias.
El socio que permanece podría asumir personalmente esas tareas, pero eso reduciría el tiempo disponible para dirigir el negocio, captar nuevos clientes o desarrollar otras actividades.
La alternativa sería contratar a un trabajador.
En nuestro ejemplo, el coste laboral completo de esa contratación, incluyendo la retribución y los costes empresariales correspondientes, asciende a 24.000 euros anuales.
La situación económica cambia:
Concepto |
Importe anual |
|---|---|
Recursos operativos normalizados |
50.000 € |
Coste de sustitución |
−24.000 € |
Recursos recurrentes estimados |
26.000 € |
El negocio sigue generando recursos, pero su capacidad económica disponible se ha reducido considerablemente.
Este ajuste debe realizarse antes de calcular cuánto dinero puede destinarse a financiar la adquisición.
También habría que valorar otros posibles efectos de la salida del socio: pérdida de conocimientos técnicos, dependencia comercial, necesidad de formación o cambios en la productividad.
3. El segundo ajuste: incorporar la financiación
Supongamos que el socio comprador solicita un préstamo de 60.000 euros con las siguientes condiciones:
- Plazo de devolución: cuatro años.
- Tipo de interés nominal anual: 6 %.
- Sistema de amortización: cuotas mensuales constantes.
- Financiación del precio completo, sin considerar comisiones ni otros gastos.
La cuota mensual aproximada sería de 1.409 euros, lo que supone unos 16.909 euros anuales.
Si incorporamos ese compromiso financiero, obtenemos el siguiente resultado:
Concepto |
Importe anual |
|---|---|
Recursos operativos iniciales |
50.000 € |
Coste de sustitución |
−24.000 € |
Recursos tras la sustitución |
26.000 € |
Servicio anual del nuevo préstamo |
−16.909 € |
Margen restante estimado |
9.091 € |
La operación presenta un margen de aproximadamente 758 euros mensuales antes de considerar impuestos, inversiones, necesidades adicionales de circulante y otros imprevistos.
Hay una diferencia importante entre los 50.000 euros iniciales y los 9.091 euros que aparecen después de incorporar los nuevos compromisos.
El negocio continúa siendo rentable bajo las hipótesis utilizadas. Sin embargo, su capacidad para absorber dificultades se ha reducido.
Conviene recordar que este margen no equivale necesariamente al dinero que el comprador tendrá disponible personalmente, especialmente si adquiere las participaciones a título individual.
4. La prueba de resistencia: ¿qué sucede si las ventas disminuyen?
El siguiente paso consiste en comprobar cómo respondería el negocio ante una situación menos favorable.
Para ello, utilizaremos dos hipótesis adicionales:
- Facturación anual inicial: 200.000 euros.
- Margen de contribución: 40 %.
El margen de contribución representa la parte de las ventas que queda disponible para cubrir los costes fijos y generar resultados después de descontar los costes variables.
Con estos datos, una caída del 10 % de las ventas supondría perder 20.000 euros de facturación, pero el impacto estimado sobre los recursos disponibles sería de 8.000 euros.
Una caída del 20 % reduciría esos recursos en 16.000 euros.
Suponiendo que el margen de contribución se mantiene y que los demás costes no varían, obtenemos los siguientes escenarios:
Concepto |
Ventas estables |
Caída del 10 % |
Caída del 20 % |
|---|---|---|---|
Facturación |
200.000 € |
180.000 € |
160.000 € |
Recursos disponibles antes del préstamo |
26.000 € |
18.000 € |
10.000 € |
Servicio anual del préstamo |
16.909 € |
16.909 € |
16.909 € |
Margen restante estimado |
9.091 € |
1.091 € |
−6.909 € |
Cobertura ilustrativa de la deuda |
1,54 |
1,06 |
0,59 |
El resultado permite identificar tres situaciones muy diferentes.
Con las ventas estables, la operación genera recursos suficientes para atender el préstamo bajo las hipótesis utilizadas, aunque dispone de un margen limitado.
Si las ventas disminuyen un 10 %, el margen restante cae hasta aproximadamente 1.091 euros anuales.
Con una reducción del 20 %, aparece un déficit de 6.909 euros.
La cobertura de la deuda también permite observar este deterioro.
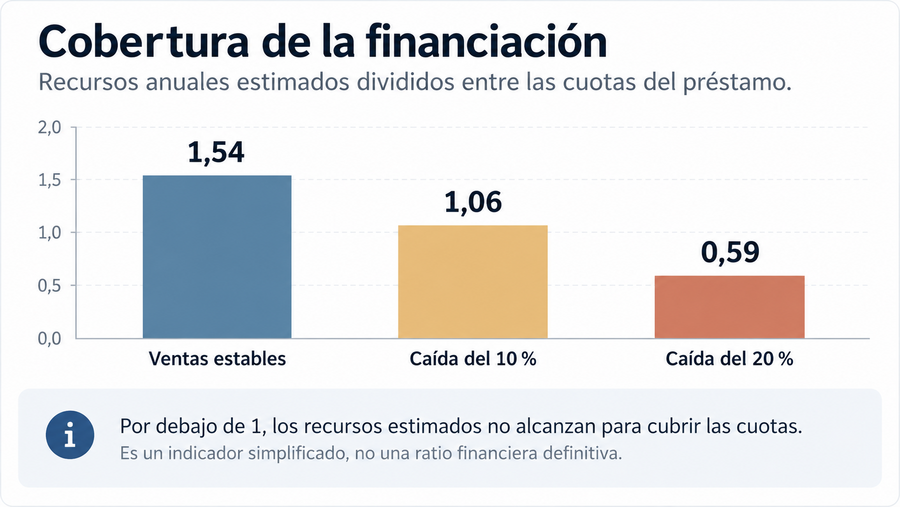
Esta prueba permite entender por qué no basta con comprobar si el préstamo puede pagarse en las condiciones actuales.
También hay que analizar qué sucedería si se perdieran clientes, aumentaran determinados gastos o surgieran nuevas necesidades de inversión.
En una operación real, los escenarios deben construirse a partir de la estructura concreta de costes del negocio. No todos los gastos disminuyen cuando cae la facturación.
5. Una cuestión decisiva: ¿quién compra las participaciones y quién devuelve el préstamo?
Hasta ahora hemos analizado los recursos que genera el negocio y los hemos comparado con las cuotas de financiación.
Sin embargo, existe una diferencia fundamental entre la capacidad económica de una sociedad y el dinero disponible personalmente para uno de sus socios.
Si el comprador adquiere las participaciones a título personal y solicita un préstamo a su nombre, será él quien tenga que devolverlo.
Los 26.000 euros recurrentes de nuestro ejemplo se generan dentro de la sociedad. Para utilizarlos personalmente, el comprador deberá estudiar cómo puede recibirlos.
Una remuneración por su trabajo y un reparto de dividendos presentan requisitos y consecuencias fiscales diferentes. Además, no todo el resultado contable puede distribuirse necesariamente.
Por tanto, la cobertura de 1,54 que hemos calculado representa únicamente una primera aproximación económica. No significa que el comprador disponga personalmente de 1,54 euros por cada euro que debe devolver.
La estructura de la adquisición y su financiación puede modificar sustancialmente el resultado final.
Antes de formalizarla, es necesario estudiar sus consecuencias con los correspondientes asesores fiscales y jurídicos.
6. Las consecuencias contables, laborales y jurídicas de la salida
La adquisición de participaciones también exige revisar cuestiones que no aparecen directamente en las tablas anteriores.
Desde el punto de vista contable, resulta necesario comprobar la calidad de los resultados históricos. Esto implica revisar partidas extraordinarias, posibles gastos personales contabilizados en el negocio, deudas, necesidades de circulante y compromisos pendientes.
En materia laboral, hay que identificar las funciones que desempeña el socio saliente y determinar el coste real de su sustitución. No debería utilizarse únicamente el salario bruto del futuro trabajador: también deben considerarse los costes empresariales y las necesidades de formación u organización.
La situación jurídica requiere igualmente atención.
En las sociedades de responsabilidad limitada, el artículo 106.1 de la Ley de Sociedades de Capital establece que la transmisión de participaciones sociales debe constar en documento público. El artículo 107 regula la transmisión voluntaria de participaciones por actos entre vivos, por lo que también deberán revisarse los estatutos y las circunstancias de la operación.
Otro elemento importante son las garantías personales.
Si ambos socios han avalado operaciones financieras del negocio, debe comprobarse qué ocurrirá con esas garantías después de la transmisión.
La salida de uno de los propietarios no implica por sí sola que desaparezcan las obligaciones que hubiera asumido frente a terceros.
7. Qué documentación conviene analizar antes de negociar
Para estudiar adecuadamente una operación de estas características, prepararía una revisión organizada en cinco bloques.
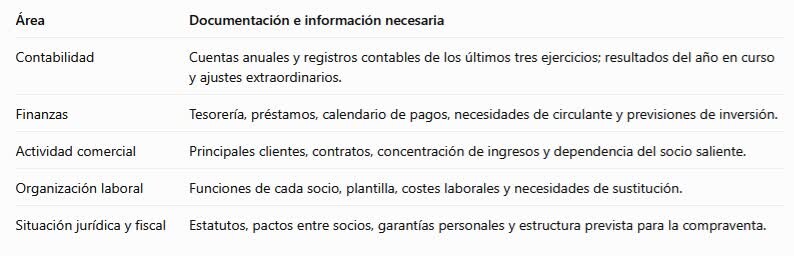
Con esta información pueden elaborarse previsiones de resultados y tesorería que reflejen la nueva situación del negocio.
El análisis debería distinguir entre los recursos que genera la actividad, las obligaciones financieras de la sociedad y las que asumirá personalmente el comprador.
También conviene comprobar si el negocio necesitará financiación adicional para mantener su funcionamiento después de la operación.
8. ¿Qué alternativas existen si la operación presenta demasiado riesgo?
Detectar que una operación tiene un margen de seguridad reducido no significa necesariamente que deba descartarse.
Puede ser conveniente estudiar otras condiciones económicas.
Por ejemplo, las partes podrían negociar un precio diferente, modificar el calendario de pagos o acordar un periodo de transición que permita reorganizar el negocio.
Otra posibilidad sería que el comprador aportara recursos propios para reducir la financiación necesaria, siempre que esa decisión no comprometiera su patrimonio ni dejara al negocio sin liquidez suficiente.
La conveniencia de cada alternativa dependerá de los resultados del análisis, las necesidades del vendedor y la capacidad económica del comprador.
En cualquier caso, una modificación del precio o del plazo de financiación debe evaluarse conjuntamente con sus consecuencias jurídicas y fiscales.
9. Conclusión: el precio es solo una parte de la operación
En nuestro ejemplo, el socio saliente solicita 60.000 euros por su participación en un negocio que inicialmente genera 50.000 euros anuales.
Después de incorporar el coste de sustituir sus funciones y la financiación de la compra, el margen restante estimado se reduce a 9.091 euros.
Una caída del 10 % de las ventas prácticamente elimina ese margen. Con una reducción del 20 %, los recursos estimados dejan de ser suficientes para atender las cuotas del préstamo.
Y todavía sería necesario estudiar las consecuencias fiscales, las inversiones futuras y la disponibilidad real del dinero para el comprador.
Antes de negociar definitivamente la salida de un socio, conviene responder a tres preguntas: cuánto dinero generará el negocio después de su marcha, qué compromisos financieros habrá que asumir y qué margen quedará para afrontar situaciones adversas.
La información contable, financiera, fiscal y laboral debe analizarse conjuntamente para construir una previsión que refleje la nueva realidad del negocio.
Ese trabajo también permite identificar qué condiciones económicas podrían negociarse y qué riesgos conviene resolver antes de firmar.
Los datos utilizados corresponden a un supuesto hipotético con finalidad divulgativa. No constituyen una valoración de participaciones ni una recomendación de financiación. Las consecuencias fiscales y jurídicas deben estudiarse específicamente con los profesionales correspondientes.
Fuente normativa
Boletín Oficial del Estado, 3 de julio de 2010. Real Decreto Legislativo 1/2010, de 2 de julio, por el que se aprueba el texto refundido de la Ley de Sociedades de Capital, texto consolidado, artículos 106 y 107.