NASDAQ vs. S&P 500 vs. MSCI World: ¿En qué índice habrías ganado más invirtiendo 30 años?
Tres índices, un mismo punto de partida: 1.000 euros iniciales y 100 euros mensuales durante 30 años. Una inversión total de 37.000 euros que, según el índice elegido, habría producido resultados muy distintos. Esta es la comparativa que todo inversor a largo plazo debería conocer antes de tomar...
Tres índices, un mismo punto de partida: 1.000 euros iniciales y 100 euros mensuales durante 30 años. Una inversión total de 37.000 euros que, según el índice elegido, habría producido resultados muy distintos. Esta es la comparativa que todo inversor a largo plazo debería conocer antes de tomar una decisión.
Los tres índices: qué son y qué representan
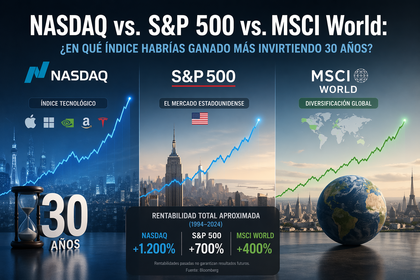
El NASDAQ 100 agrupa a las 100 mayores empresas tecnológicas y de crecimiento cotizadas en Estados Unidos. Apple, Microsoft, Nvidia, Amazon y Meta tienen aquí un peso determinante. Es el índice de mayor potencial de rentabilidad, pero también el de mayor volatilidad.
El S&P 500 representa a las 500 mayores empresas de Estados Unidos por capitalización bursátil, abarcando todos los sectores económicos. Es el índice de referencia global por excelencia: diversificado, robusto y con un largo historial de rentabilidad consistente.
El MSCI World es el más amplio de los tres. Incluye más de 1.400 empresas de 23 países desarrollados, repartiendo el riesgo entre Estados Unidos, Europa, Japón, Australia y otros mercados. Es el índice más diversificado geográficamente, aunque Estados Unidos representa cerca del 70 % de su composición.
Los números: 30 años de inversión
Trabajando con rentabilidades medias anuales históricas estimadas en términos reales y en euros:
NASDAQ 100: rentabilidad media aproximada del 12 % anual
S&P 500: rentabilidad media aproximada del 10 % anual
MSCI World: rentabilidad media aproximada del 8,5 % anual
Con 1.000 € iniciales más 100 € mensuales durante 30 años aportarias 37.000 euros, el resultado estimado sería:
La diferencia entre el NASDAQ y el MSCI World supera los 87.000 euros partiendo de idénticas aportaciones. El interés compuesto amplifica cualquier diferencia de rentabilidad de forma exponencial a lo largo del tiempo.
El factor que los números no muestran: el riesgo
La rentabilidad histórica del NASDAQ es tentadora, pero viene acompañada de caídas históricas que pocos inversores soportan emocionalmente. Durante la crisis puntocom de 2000-2002, el índice perdió más del 80 % de su valor. En 2022 cayó cerca de un 35 % en un solo año.
El S&P 500 ofrece un equilibrio sólido entre rentabilidad y diversificación sectorial. Sus caídas históricas son significativas —un 50 % en 2008— pero su recuperación ha sido siempre consistente.
El MSCI World es el más estable de los tres. Al distribuir el riesgo entre distintas economías y divisas, amortigua mejor los choques específicos de un país o sector, aunque también limita el potencial alcista.
¿Cuál elegir?
No existe una respuesta universal. Depende de tres factores clave: el horizonte temporal, la tolerancia al riesgo y la convicción del inversor en cada tesis.
Un inversor joven con 30 o más años por delante puede asumir la volatilidad del NASDAQ en busca de mayor rentabilidad. Un inversor que prioriza la tranquilidad y la diversificación global encontrará en el MSCI World un aliado más adecuado. El S&P 500 representa, para la mayoría, el punto de equilibrio óptimo entre rentabilidad histórica y riesgo asumible.
Conclusión
Los tres índices habrían convertido 37.000 euros en una cifra muy superior gracias al tiempo y al interés compuesto. La diferencia entre ellos no está en cuál es mejor en abstracto, sino en cuál encaja mejor con el perfil, los objetivos y la psicología de cada inversor. Conocer estas diferencias antes de invertir es, precisamente, lo que distingue a un inversor informado de uno que simplemente espera resultados.
El mejor índice no es el que más sube, sino el que el inversor es capaz de mantener durante las caídas.