De cuatro apps a una: cómo centralizar tu dinero en MyInvestor
De cuatro apps a una: cómo centralizar tu dinero en MyInvestor
Descubre cómo centralizar tus finanzas en MyInvestor: cuenta remunerada, fondos, acciones, ETF, planes de pensiones, carteras automatizadas y financiación en una sola plataforma, con las ventajas fiscales y operativas de un bróker español.
El inversor español medio tiene el dinero repartido entre el banco en el que tiene la nómina, una plataforma de fondos, un bróker extranjero y, a veces, un roboadvisor. Cuatro apps, cuatro contraseñas y cuatro tratamientos fiscales distintos.
En este artículo revisamos qué se puede centralizar realmente en MyInvestor y qué ventajas se obtiene al hacerlo.
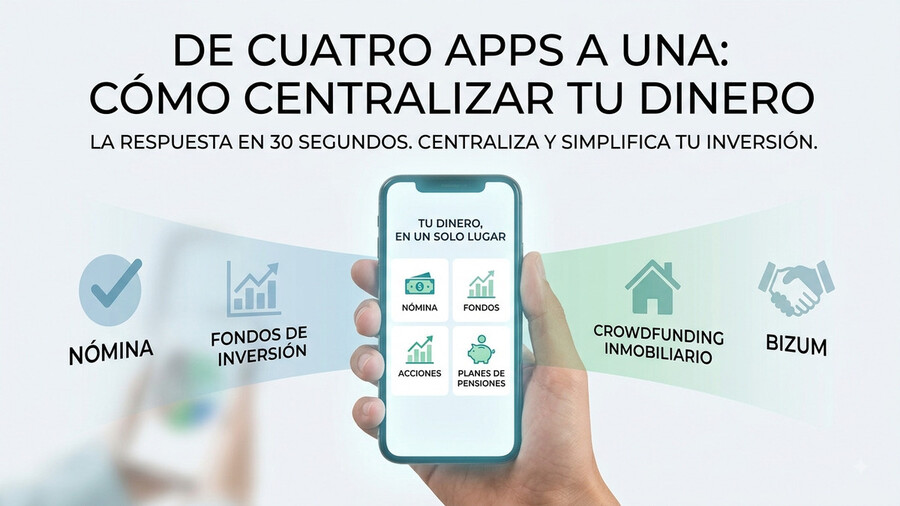
Qué cabe en una sola app: cuenta corriente remunerada, tarjetas, Bizum, depósitos, más de 2.400 fondos de inversión, planes de pensiones, carteras automatizadas, acciones y ETF, crowdfunding inmobiliario, factoring y financiación (hipotecas y préstamos).
La ventaja que no se ve: al ser un bróker español, no hay modelo 720 y la entidad informa a Hacienda de tus posiciones.
La ventaja que sí se nota: el efectivo que no tienes invertido está remunerado en la misma cuenta desde la que operas.
A tener en cuenta: MyInvestor apostó por un modelo 100% digital desde el principio, sin oficinas ni cajeros propios, una decisión que le permite centrarse en ofrecer condiciones más competitivas en lugar de sostener una red física.
El problema real: la dispersión
Casi nadie elige tener el dinero repartido. Se acaba así. Se abre una cuenta en el banco de siempre porque ahí llega la nómina, se contrata un bróker extranjero porque tenía las comisiones más bajas cuando se compararon hace cinco años, se prueba un roboadvisor porque un amigo lo recomendó y se dejan dos fondos en la comercializadora donde se empezó. Ninguna de esas decisiones fue mala por separado.
El problema no está solo en la molestia de manejar cuatro aplicaciones, sino en los otros costes que se acumulan detrás de esa fragmentación:
Fiscal: si tienes más de 50.000 € en valores fuera de España, te corresponde presentar el modelo720. La obligación de declarar sigue vigente, aunque el régimen sancionador se corrigió tras la sentencia del Tribunal de Justicia de la UE de 2022. Y un bróker extranjero no te practica retenciones ni te entrega los datos ya volcados a la declaración: el trabajo lo haces tú.
Operativo: traspasar un fondo entre dos comercializadoras distintas puede tardar semanas; dentro de la misma plataforma, días.
De criterio: es lo más caro y lo menos evidente. Si no ves tu patrimonio agregado en una sola pantalla, no conoces tu distribución real por activos. Y sin esa visión no hay rebalanceo posible.
Más allá de si es o no bonita, una plataforma integral puede absorber estos costes y te permite concentrar tus posiciones de inversión (fondos, roboadvisor e inversiones directas) y tu nómina en una sola entidad.
Qué cabe realmente en la app de MyInvestor
MyInvestor arrancó en 2017 como plataforma de inversión con una cuenta pegada al lado y ha ido completando el resto de su oferta por el camino. Este es su estado actual, bloque por bloque.
Bloque
Qué incluye
💳 Día a día
Cuenta corriente remunerada sin comisiones, Cuenta Junior, cuenta en dólares, tarjetas de débito y crédito gratuitas, Bizum, Apple Pay y Google Pay, transferencias inmediatas con verificación del beneficiario
🐷 Ahorro
Depósitos a plazo, remuneración del saldo en cuenta con abono mensual de intereses
🤖 Inversión delegada
Carteras automatizadas indexadas propias y carteras híbridas Finanbest, desde importes muy bajos
📈 Inversión propia
Más de 2.400 fondos de gestoras internacionales e independientes, planes de pensiones propios y de terceros, y bróker con más de 200 acciones españolas, 2.500 europeas, 3.500 estadounidenses, 1.000 de otros países y 2.200 ETF, ETC y ETN
🏗️ Alternativos
Crowdfunding inmobiliario con Urbanitae, capital riesgo desde 10.000 €, factoring con SEGO
🏠 Financiación
Hipoteca fija, variable y al 100 %, préstamos al consumo y crédito con garantía de tu cartera, fondos o planes de pensiones
👉 La lista importa menos que una idea: es difícil encontrar en España otra entidad donde la nómina, el fondo indexado, el plan de pensiones y la compra de acciones convivan en la misma pantalla.
Los bancos tradicionales tienen el día a día resuelto y una oferta de fondos limitada (en muchos casos, a su propia gestora). Los brókeres internacionales tienen catálogo y precio, pero no son tu banco ni te resuelven la declaración. Las aplicaciones de inversión más populares no tienen cuenta española con Bizum.
Las ventajas de tener cuenta y bróker en la misma entidad española
1. Se acaba el modelo 720 y buena parte del papeleo ✅
Al operar con un bróker español, tus valores no son bienes en el extranjero, así que desaparece la obligación de declararlos por el modelo 720.
Además, la entidad comunica tus posiciones a la Agencia Tributaria y practica las retenciones que correspondan, con lo que la declaración de la renta llega en gran parte hecha. Con un bróker extranjero, ese trabajo —y la responsabilidad de hacerlo bien— es tuyo.
2. La liquidez no invertida deja de estar muerta ✅ Es la ventaja más concreta de tener el efectivo y la cartera en el mismo sitio. El dinero que esperas para invertir, o el que acabas de recibir de una venta, está en una cuenta remunerada con abono mensual de intereses, no en una cuenta de bróker a cero. Y pasa a invertirse sin transferencias intermedias ni días de valor perdidos.
3. Los traspasos entre fondos no pagan peaje fiscal ✅ En España, traspasar dinero de un fondo de inversión a otro no tributa: la plusvalía se difiere hasta que reembolses de verdad. Es una ventaja de la normativa, no de MyInvestor, pero no todas las plataformas de inversión (sobre todo las internacionales) permiten aprovecharla.
En MyInvestor, puedes cambiar de fondo en unos días sin sacar el dinero del sistema.
⚠️ Ojo con un matiz: los ETF no tienen régimen de traspaso, así que vender un ETF para comprar otro sí genera un hecho imponible.
4. Ves tu patrimonio agregado✅ Cuenta, fondos, plan de pensiones y acciones en un mismo resumen. No es un tema menor: es la única forma de conocer tu exposición real a renta variable antes de tomar la siguiente decisión.
A tener en cuenta en MyInvestor…
❌ No hay oficinas ni cajeros propios. Puedes realizar una extracción gratis de efectivo al mes en cualquier cajero nacional o del extranjero, o cuatro si tienes hipoteca con la entidad o más de 3.000 € en productos de inversión (fondos, planes, acciones, ETF o roboadvisor).
👉 Si necesitas efectivo con más frecuencia o te gusta la ventanilla de tu banco, este modelo podría no compensarte.
❌ El catálogo del bróker es limitado. Cubre Europa y Estados Unidos, Canadá y México, dejando fuera mercados asiáticos o emergentes directos, y no hay derivados, aunque la entidad estudia incorporar nuevos mercados. Para invertir en emergentes la vía es indirecta, a través de fondos o ETFs, en lugar de acciones.
❌ ¿Riesgo de concentración? Podría argumentarse que concentrar las posiciones en una plataforma tiene su contrapartida, pero solo si tu efectivo supera los 100.000 €.
El Fondo de Garantía de Depósitos cubre esa cantidad por titular y entidad. Si vas a tener todo tu efectivo en un solo banco, ese límite pasa a ser una decisión consciente.
¿Te encaja centralizar tus posiciones en MyInvestor?
Perfil
Inversor indexado a largo plazo
Sí. Es el perfil para el que está diseñada la plataforma, con fondos y carteras automatizadas de bajo coste, aportaciones periódicas y liquidez remunerada entre medias
Quien tiene el bróker fuera de España
Sí, si el volumen supera los 50.000 € y el modelo 720 le pesa más que la diferencia de comisiones
Quien quiere un único banco para todo
Con matices. El funcionamiento es el habitual de un banco, pero no tiene oficinas y la frecuencia para obtener efectivo en cajeros es limitada
Trader activo o con derivados
Con limitaciones: la oferta es limitada, aunque sigue ampliándose
Quien tiene más de 100.000 € en efectivo
Sí, si lo reparte entre entidades: la cobertura del FGD es de 100.000 euros por titular y entidad
MyInvestor destaca por reunir en una misma plataforma los servicios bancarios y de inversión que muchos usuarios suelen gestionar por separado. Bajo una entidad de crédito española, permite centralizar cuentas, fondos y operaciones de bróker, con la fiscalidad integrada y sin comisiones de custodia.
Si actualmente tienes tu dinero repartido entre varias aplicaciones, puede ser más útil analizar el coste real de esa dispersión que comparar únicamente las comisiones de cada plataforma. Centralizar la gestión puede facilitar los traspasos, mejorar el control fiscal y ofrecer una visión más clara del conjunto de tu patrimonio. Para muchos inversores, la comodidad y la eficiencia de tenerlo todo en un mismo entorno pueden marcar la diferencia.
Preguntas frecuentes:
Sí, y no hace falta para acceder a las condiciones de la cuenta. MyInvestor no exige domiciliación de nómina ni vinculación de productos. También ofrece un servicio de traslado de recibos desde otra entidad.
Sí, está integrado en la aplicación, igual que Apple Pay y Google Pay.
No. Al ser un bróker español, tus valores no computan como bienes en el extranjero. Es una de las diferencias prácticas frente a operar con brókeres internacionales.
Sí, el traspaso de fondos entre comercializadoras está previsto en la normativa española y no tributa. Los plazos dependen de la entidad de origen. Las acciones también se pueden traspasar, con un mínimo establecido por la entidad.
Depende del uso. Tiene sentido si operas con ETF de importe pequeño, cambias divisa a menudo o vas a usar la cuenta en dólares y los depósitos exclusivos. Si tu operativa es comprar un fondo indexado al mes, no lo necesitas.