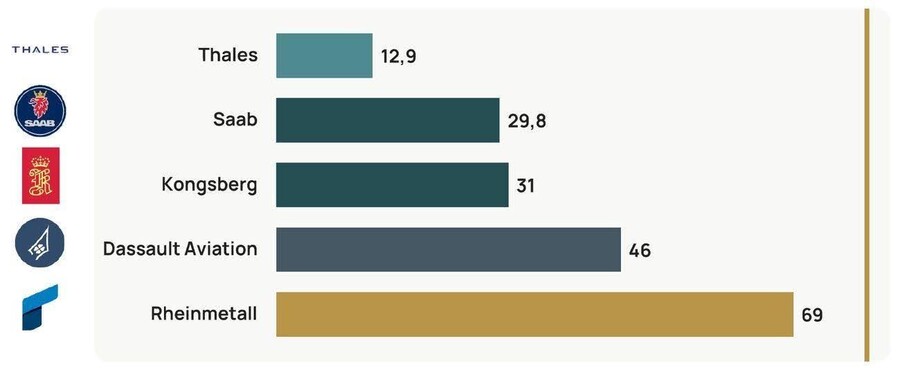Finserve Global Defence & Security Fund ¿sigue teniendo sentido invertir en defensa?
Finserve Global Defence & Security Fund ¿sigue teniendo sentido invertir en defensa?
El Finserve Global Defence & Security Fund afronta 2026 tras un fuerte inicio y una posterior corrección. Analizamos su cartera, rentabilidad, exposición a defensa, ciberseguridad y espacio, sus principales riesgos y si la tesis de inversión sigue teniendo recorrido.
La inversión temática ha ganado un peso cada vez mayor en las carteras de muchos inversores, especialmente en un contexto donde la geopolítica, la tecnología y la seguridad global vuelven a marcar el rumbo de la economía. Frente a las estrategias tradicionales, este tipo de fondos buscan posicionarse en tendencias estructurales que pueden mantenerse durante décadas, más allá del ciclo económico.
En este contexto, el Finserve Global Defence & Security Fund, anteriormente conocido como Finserve Global Security Fund, es una estrategia de renta variable global centrada en defensa, ciberseguridad y espacio. Con más de siete años de historia, es el fondo enfocado en defensa más antiguo de Europa y acaba de ampliar su disponibilidad en nuevos mercados europeos.
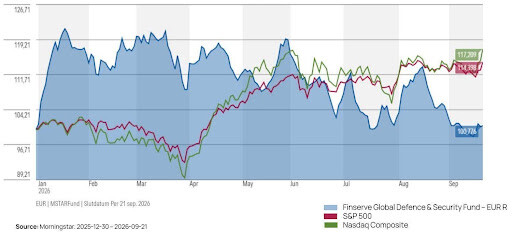
Tras un arranque de 2026 muy fuerte, el verano ha traído una corrección que deja al fondo prácticamente plano en el año, mientras los índices bursátiles estadounidenses acumulan subidas de dos dígitos. Merece la pena revisar qué ha pasado y qué dicen ahora los datos.
Evolución en 2026 del fondo (clase EUR R) frente al S&P 500 y el Nasdaq Composite. Fuente, Morningstar vía Finserve (30/12/2025 a 21/09/2026).
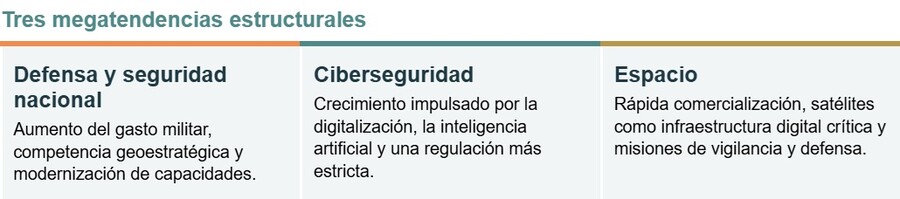
El fondo invierte en compañías vinculadas a la seguridad, la defensa y la resiliencia tecnológica. Su objetivo es aprovechar el crecimiento estructural derivado del aumento del gasto militar, la digitalización y la creciente importancia de la infraestructura crítica.
Nació en respuesta a una realidad geopolítica en transformación. Tras décadas de recortes, los presupuestos de defensa europeos habían caído a mínimos históricos, un nivel insostenible ante los crecientes desafíos de seguridad. El punto de inflexión llegó con la anexión de Crimea por Rusia en 2014, que marcó el retorno de la competencia entre grandes potencias y expuso las vulnerabilidades de Europa.
La gestora busca compañías con crecimiento visible, contratos a largo plazo y un fuerte posicionamiento dentro de la cadena de valor. En su comentario del primer semestre, el gestor principal explica que la tesis ya no depende solo de que suban los presupuestos, sino de la capacidad de los gobiernos y de las empresas para fabricar y entregar. En palabras de la gestora, la ejecución será el principal motor de la rentabilidad en la siguiente fase.
Desde diciembre de 2025, la aclaración de la Comisión Europea sobre las evaluaciones de sostenibilidad ha supuesto un punto de inflexión en la visión del sector defensa dentro del marco ESG. El fondo está clasificado como Artículo 8 según el SFDR.
Un equipo gestor con enfoque diferencial
Joakim Agerback
Partner y Lead Portfolio Manager
Lidera el equipo junto con Shayan Heidari y Martin Redgård como Portfolio Managers, y Fredrik Ljungdahl como analista. Un punto fuerte del fondo es la estrecha integración entre este equipo y su consejo asesor.
El consejo asesor está liderado por Karl Engelbrektson, ex comandante del Ejército de Suecia, junto con expertos senior en defensa, geopolítica, tecnología y espacio. Entre ellos destacan Ben Hodges (Asesor Estratégico Principal), Inge Heydorn (tecnología), Andreas Wiman (defensa) y Stefan Gustafsson (espacio). Participa en todo el proceso, desde la investigación temática hasta la evaluación de compañías.
Karl Engelbrektson
Ex jefe del Ejército sueco y presidente del consejo asesor
"No hay balas de plata. Necesitamos defensa aérea y antimisiles, drones y sistemas antidrón, guerra electrónica, guiado de precisión de largo alcance, espacio e ISR. El reto es entregar todas estas capacidades a la vez y hacerlas eficientes en coste a escala."
Contacto en Iberia
Para los inversores que quieran profundizar en la estrategia o resolver dudas, Finserve cuenta con Niclas Gutenbrink, Head of Sales Iberia.
Niclas Gutenbrink
Head of Sales Iberia.
☎️Teléfono
+34 910 19 41 05
📞Teléfono internacional
+46 79 102 15 52
📧Email
niclas.gutenbrink@finserve.se
Qué ha marcado el año en el sector
El primer semestre de 2026 reforzó los temas del fondo. Los riesgos de seguridad se vincularon cada vez más con el suministro de energía, las rutas marítimas, los servicios espaciales y la capacidad industrial de defensa.
Ucrania. La guerra se ha convertido en una prueba de resistencia industrial, con presión sobre los inventarios de defensa aérea y de munición.
Oriente Medio. El conflicto con Irán y las interrupciones en el estrecho de Ormuz mostraron la relación entre seguridad marítima, energía y preparación militar. La Casa Blanca solicitó el 24 de junio un paquete suplementario de 87.600 millones de dólares, con unos 67.000 millones para el Departamento de Defensa.
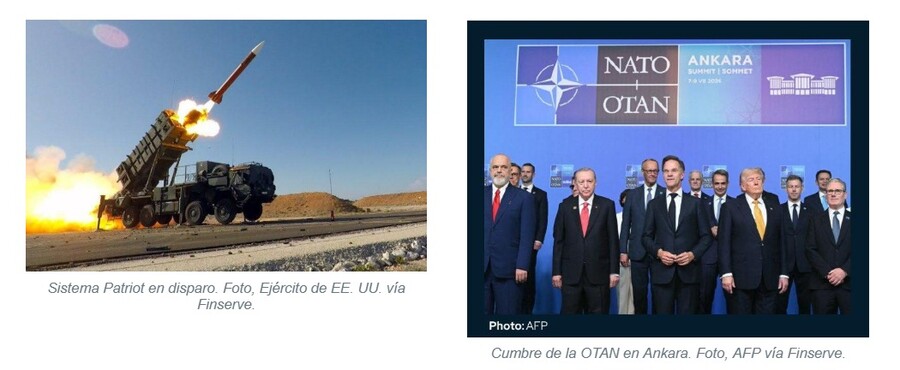
Cumbre de la OTAN en Ankara. Los aliados anunciaron más de 50.000 millones de dólares en nuevas compras, se comprometieron a ampliar la capacidad de fabricación y prometieron 70.000 millones de euros en apoyo militar a Ucrania en 2026. El marco del 5% de inversión en defensa sigue siendo el ancla de la demanda a largo plazo.
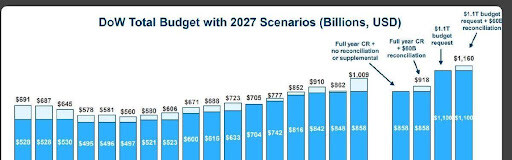
Estados Unidos. El presupuesto de defensa del año fiscal 2027 genera incertidumbre sobre el calendario, aunque los acuerdos plurianuales dan visibilidad. Lockheed Martin recibió en junio un contrato de hasta 35.300 millones de dólares para cuadruplicar la producción de interceptores THAAD.
Presupuesto de defensa de EE. UU. con escenarios para 2027. Fuente, Departamento de Defensa y Melius Research vía Finserve.
Espacio. La salida a bolsa de SpaceX en junio fue un hito para el universo cotizado del sector. Los estados miembros de la ESA aprobaron 22.300 millones de euros para 2026-2028.
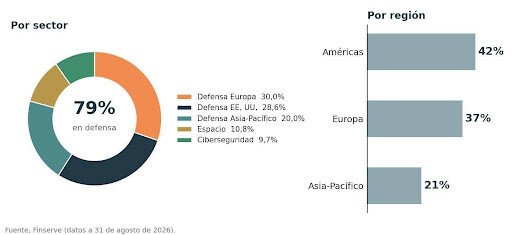
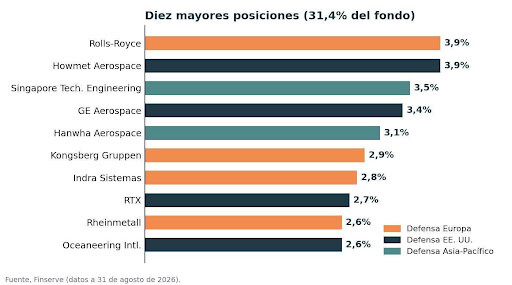
La cartera es multicapitalización y muy diversificada. Aunque el discurso habla de seguridad global en sentido amplio, en la práctica cerca del 79% del patrimonio está en defensa tradicional, repartido casi por igual entre Europa y Estados Unidos, con Asia-Pacífico como tercer bloque. Espacio y ciberseguridad suman el 21% restante. Por tamaño, un 28,5% son valores tipo blue chip, un 32,0% grandes compañías, un 17,2% medianas y un 20,6% pequeñas.
Resultados y comportamiento
El 2025 fue un año excepcional para el fondo, con una rentabilidad del 50,89%. Lo impulsaron los grandes contratistas de defensa europeos, como Rheinmetall y Leonardo, durante la primera mitad del año, y las compañías tecnológicas y espaciales en el último trimestre. El fondo superó con holgura al Morningstar Global Industrials Index, que rindió un 24,46% en el mismo periodo, y al MSCI World.
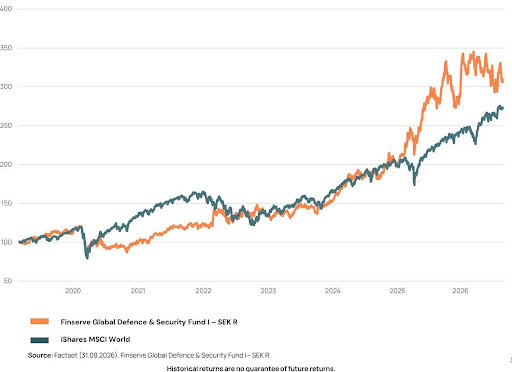
Evolución del fondo (clase I SEK R) frente al iShares MSCI World desde el lanzamiento, base 100. Fuente, Factset a 31 de agosto de 2026 vía Finserve.
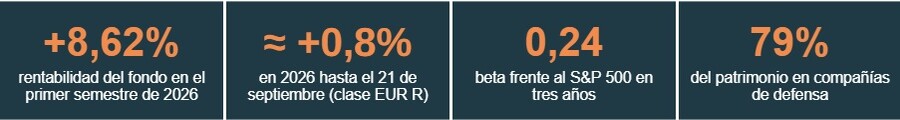
Desde el lanzamiento en febrero de 2019, el fondo ha más que triplicado su valor liquidativo en esa clase y supera al iShares MSCI World en el periodo. El primer semestre de 2026 cerró con una rentabilidad del 8,62% (clase EUR R), en línea con la renta variable global según Finserve. Detrás de esa cifra hubo comportamientos muy distintos.
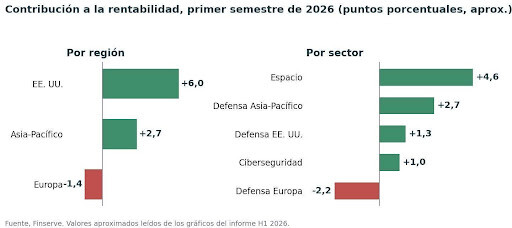
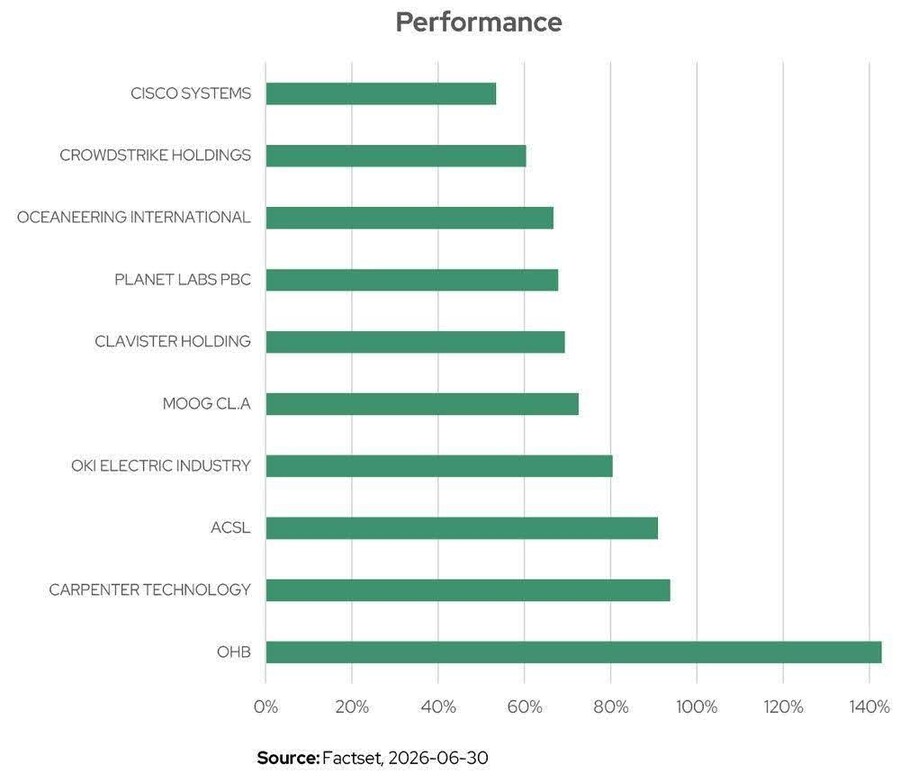
✅ Lo que sumó. El espacio fue el segmento con mayor contribución, con Planet Labs (+68%), Rocket Lab y OHB, que se revalorizó más de un 140% en el semestre tras un contrato de la ESA de 81,2 millones de euros para la misión Ramses. También aportaron la defensa de EE. UU. y Asia-Pacífico, con Kongsberg y Hanwha Systems entre los mayores contribuidores, y la ciberseguridad, con CrowdStrike y Cisco.
❌ Lo que restó. La defensa europea, con valores navales y de construcción naval entre los más débiles. Rheinmetall cayó un 37,6% en el semestre y restó 1,43 puntos porcentuales, y CSG cedió cerca del 60%.
El verano ha sido más exigente. Según los informes mensuales de la gestora, el fondo cayó un 8,50% en junio y un 4,02% en julio de 2026, por el repunte de volatilidad en defensa y la toma de beneficios tras el rally previo. En el gráfico de Morningstar del Investor Update del 29 de septiembre, el fondo, que llegó a superar el +20% a principios de año, se situaba en un valor de 100,78 sobre base 100 el 21 de septiembre, es decir, cerca de un +0,8% en el año. En ese mismo periodo, el S&P 500 marcaba 114,40 y el Nasdaq Composite 117,21.
La propia gestora reconoce que otros productos del sector han rendido más en 2026, y lo atribuye a una mayor exposición al mercado bursátil amplio, a la ciberseguridad estadounidense o a una menor presencia en defensa europea y asiática.
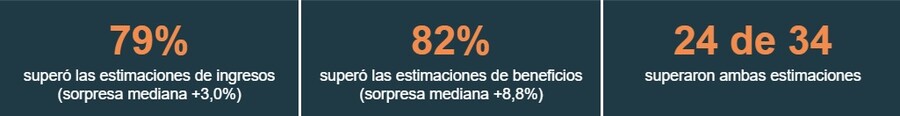
Los resultados del segundo trimestre apuntan a que las carteras de pedidos ya se están convirtiendo en entregas y beneficios. Entre las compañías de defensa de la cartera, el segundo trimestre dejó estos datos.
Crecimiento de ingresos en el segundo trimestre de cinco compañías europeas de defensa, en porcentaje. Fuente, Finserve.
Ventas del trimestre +69%. En el semestre, ventas +39% hasta 5.200 millones de euros, beneficio operativo +74% y margen del 12,1% al 15,0%. Cartera de pedidos de 80.500 millones de euros frente a 56.000 un año antes.
Saab
Ventas del trimestre +29,8%. Cartera de pedidos récord de 318.000 millones de coronas suecas, con un pedido de 47.000 millones por tres submarinos A26 para Polonia.
Cartera récord de 289.000 millones de dólares y producción de municiones críticas duplicada en el semestre.
Fuente, informe H1 2026 e Investor Update de septiembre de 2026 de Finserve.
McKinsey estima que las carteras de pedidos de las grandes compañías europeas de defensa equivalen en promedio a 3,7 veces sus ingresos anuales, lo que da visibilidad de varios años. Al mismo tiempo, los proveedores europeos o locales ganan menos de la mitad (49%) de los grandes contratos de plataformas en Europa, un dato que explica la apuesta del fondo por compañías de varias regiones.
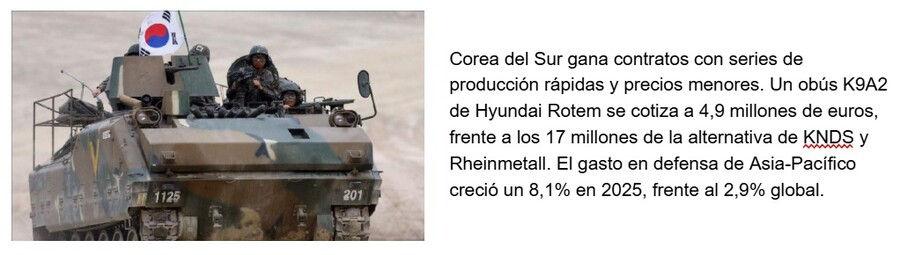
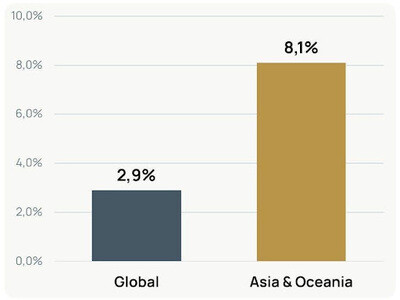
Gasto en defensa. Asia y Oceanía crece a un ritmo tres veces superior al global. Fuente, SIPRI y Finserve.
Valoración tras la corrección
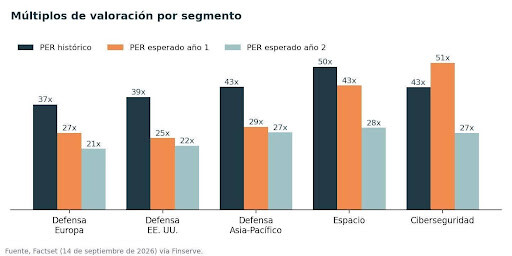
La corrección ha comprimido los múltiplos. A 15 de septiembre de 2026, Rheinmetall y Saab cotizaban a unas 2,9 veces ventas esperadas, frente a máximos superiores a 6 veces en el caso de Rheinmetall. Un análisis de Bloomberg citado por la gestora sitúa el PER esperado de la cesta europea de defensa de Goldman Sachs en 23,4 veces, con un potencial medio hasta precio objetivo del 24%.
¿Es un fondo para tu cartera?
El fondo puede encajar en inversores que busquen diversificación frente a riesgos geopolíticos y exposición a una temática con vientos de cola estructurales a largo plazo. Su principal argumento es su baja sensibilidad al mercado general.
Beta del fondo, tres años hasta el 3 de septiembre de 2026
Valor
Frente al S&P 500
0,24
Frente al EuroStoxx 50
0,39
Frente al MSCI World
0,26
Fuente, Finserve.
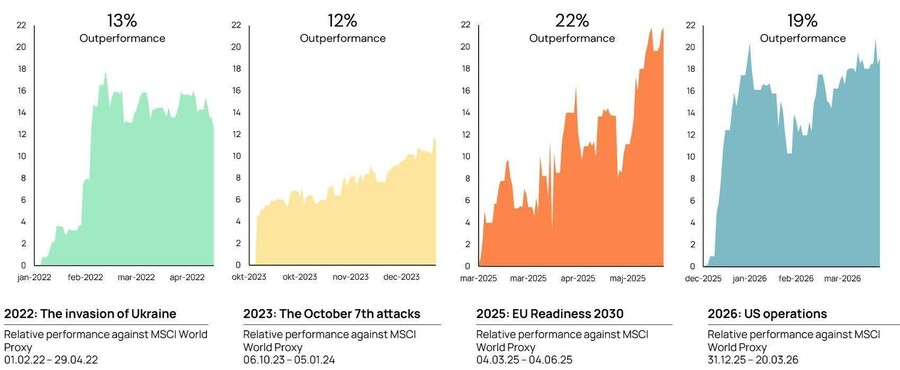
La gestora ha medido además cómo se comportó el fondo frente a un proxy del MSCI World en cuatro episodios geopolíticos, y en todos ellos el diferencial fue favorable.
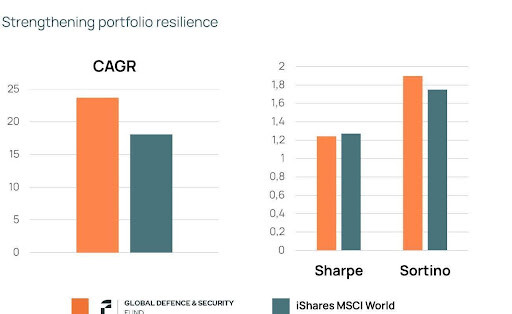
En los tres últimos años, el fondo muestra una rentabilidad anualizada superior a la del MSCI World, un ratio de Sortino mayor y un ratio de Sharpe prácticamente similar.
Rentabilidad anualizada, Sharpe y Sortino frente al iShares MSCI World, del 3 de septiembre de 2023 al 3 de septiembre de 2026. Fuente, Finserve.
La clase S SEK (ISIN LU1822851371) ha recibido la calificación Gold en el Morningstar Medalist Rating, el nivel más alto de su escala de cinco puntos. A diferencia del rating de estrellas, que mide la rentabilidad pasada, el Medalist Rating tiene un enfoque prospectivo y evalúa la capacidad del fondo para batir a su categoría en un ciclo completo, sobre cuatro pilares, equipo gestor (People), proceso (Process), sociedad gestora (Parent) y comisiones (Price). Morningstar actualizó en 2026 su metodología Medalist para dar más peso a las comisiones, y la calificación Gold se mantiene bajo el nuevo criterio.
Riesgos que conviene valorar
⚠️ Volatilidad. En los últimos tres semestres, la volatilidad anualizada del fondo ha sido superior a la del MSCI World, con valores en torno al 21%. La correlación con el índice global es baja, pero subió a algo más del 25% en el primer semestre de 2026.
⚠️ Concentración temática. Cerca del 79% está en defensa, y las diez mayores posiciones suman el 31,4% del fondo.
⚠️ Calendario presupuestario. La incertidumbre sobre el presupuesto de defensa estadounidense del año fiscal 2027, y una posible resolución de continuidad, podría retrasar contratos y producción.
⚠️ Ejecución. Según la propia gestora, los resultados dependerán de la capacidad de convertir pedidos en entregas, y eso puede generar más volatilidad si los mercados reevalúan las expectativas.
⚠️ Valoración. Los múltiplos de ciberseguridad y espacio siguen siendo elevados
Es un fondo que requiere un horizonte de inversión de largo plazo para absorber correcciones como la de este verano.
Clases disponibles
El fondo ofrece clases en EUR, SEK y USD. Estas son las de euros, con la comisión de gestión máxima de cada clase. A ella se suma una comisión de la sociedad gestora de hasta el 0,07% anual, con un mínimo de 70.000 euros a nivel de subfondo.
Clase
ISIN
Inversión mínima inicial
Comisión de gestión
R EUR
LU1822851884
Sin mínimo
Hasta 1,60%
P (N) EUR
LU2895053267
Sin mínimo
Hasta 0,80%
I EUR
LU1822851702
250.000 EUR
Hasta 0,75%
M (N) EUR
LU2895055551
2,5 millones de EUR
Hasta 0,65%
S EUR
LU1822851611
10 millones de EUR
Hasta 0,60%
D (N) EUR
LU2895055478
25 millones de EUR
Hasta 0,50%
Fuente, Finserve (Investor Update, septiembre de 2026).
Este artículo tiene carácter informativo y no constituye una recomendación de inversión. Las rentabilidades pasadas no garantizan rentabilidades futuras. Antes de invertir, consulta el folleto y el documento de datos fundamentales del fondo.