Mintos opiniones: rentabilidades, comisiones y riesgos (2026)
Mintos opiniones: rentabilidades, comisiones y riesgos (2026)
Mintos publica un 9,2 % TAE medio en préstamos Core Loans, un 8,75 % en bonos de alto rendimiento y hasta un 2,5 % en Smart Cash (octubre 2026). Analizamos productos, comisiones, la cobertura real de 20.000 €, los riesgos de impago y cómo tributa en España.
Mintos es una plataforma de inversión letona, con licencia MiFID y supervisada por el Banco de Letonia, que suma más de 700.000 usuarios registrados y más de 800 millones de euros en activos gestionados. Nuestra opinión: es una opción sólida para diversificar con importes pequeños, pero sus rentabilidades publicadas (9,2 % TAE de media en préstamos Core Loans, 8,75 % en bonos de alto rendimiento y hasta un 2,5 % en Smart Cash, octubre de 2026) no están garantizadas y la cobertura de 20.000 € no protege frente a impagos. (Fuente: Mintos, web oficial y Mintos, bonos de alto rendimiento)
Mintos ha evolucionado de ser una plataforma especializada en crowdlending a convertirse en una de las principales plataformas de inversión multiproducto de Europa.
Su objetivo es ofrecer una inversión sencilla, accesible y flexible, permitiendo diversificar desde una única cuenta entre préstamos, ETFs, bonos, acciones, activos inmobiliarios, Smart Cash y ETPs de criptomonedas. Todo ello en un entorno regulado bajo MiFID y supervisado por el Banco de Letonia.
Análisis de Mintos - Plataforma multiproducto
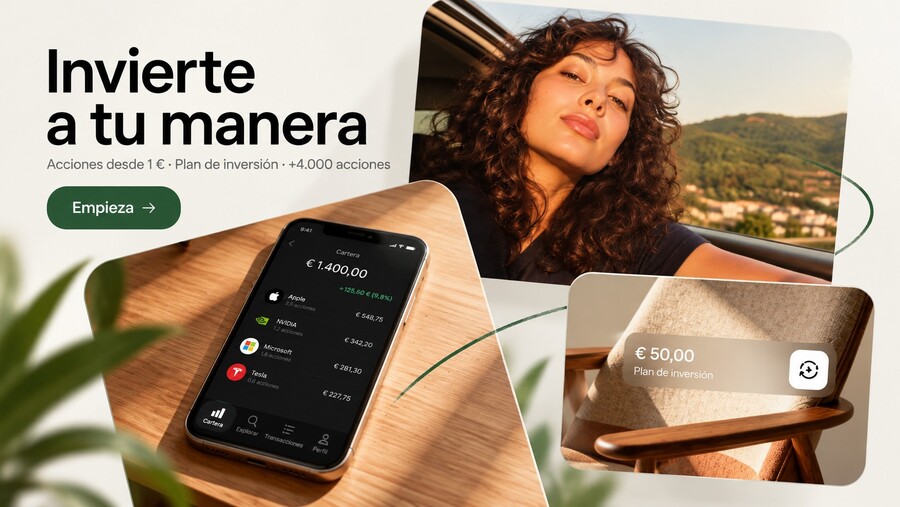
Entre sus novedades destaca la posibilidad de invertir en más de 4.000 acciones desde 1 € y sin comisiones por orden, además de crear planes de inversión automatizados gratuitos.
Pero ¿es Mintos una buena opción para invertir? En este análisis repasamos cómo funciona, sus productos, comisiones, riesgos y opiniones de los usuarios para ayudarte a decidir si merece la pena.
¿Qué es y cómo funciona Mintos?
Mintos es una plataforma de inversión fundada en Letonia que empezó en 2015 ofreciendo únicamente inversión en préstamos, pero que con el tiempo ha evolucionado hasta convertirse en una solución multiproducto. Hoy permite invertir no solo en préstamos, sino también en acciones, ETFs, bonos, activos inmobiliarios, fondos delmercado monetario e incluso ETPs, todo gestionado desde una única cuenta.
¿Qué es Mintos? Con más de 700.000 usuarios registrados, más de 800 millones de euros gestionados y un equipo internacional que supera los 180 empleados, Mintos es una de las compañías más relevantes del sector del crowdlending y la inversión en Europa. Su misión es revolucionar la forma de hacer crecer tu patrimonio, permitiendo generar ingresos regulares y diversificar la cartera sin complicaciones.
Para la inversión en préstamos Mintos sigue funcionando como un marketplace: conecta a inversores con entidades emisoras de préstamos que buscan financiar a particulares y empresas. Cuando inviertes en préstamos en Mintos, lo haces a través de Mintos Notes, instrumentos regulados que agrupan los préstamos y permiten invertir en ellos de forma estructurada, ya sea mediante notas con estructura directa o indirecta.
Funcionamiento de Mintos
A partir de esa base, la plataforma ha ido ampliando su catálogo para que cada usuario pueda invertir de forma pasiva o manual, según prefiera. Todo ello dentro de un entorno regulado bajo MiFID, supervisado por el Banco de Letonia y cubierto por el esquema europeo de compensación al inversor hasta 20.000 €.
Con sede en Letonia, Mintos opera bajo regulación europea y ofrece a los usuarios la posibilidad de invertir de forma relativamente accesible, aunque siempre con los riesgos propios de este tipo de productos financieros.
A continuación tienes una tabla con sus principales características, actualizada según la información más reciente disponible.
Características:
Datos:
🏆 Regulación
Banco de Letonia y registrado CNMV. Aplica regulación del sector financiero. En la UE, esto incluye la directiva MiFID II.
🔒 Fondo de garantía:
Cobertura del sistema de indemnización letón: 90 % de la pérdida, hasta 20.000 €, por obligaciones pendientes de Mintos con el inversor. No cubre impagos ni caídas de precio.
💼 Activos financieros:
Acciones, ETFs, bonos, préstamos, activos inmobiliarios, ETPs de criptomonedas y Smart Cash (un fondo del mercado monetario).
💻 Tipos de cuenta:
Particular y empresa
💲Comisiones
0 € por orden en acciones y ETFs y sin comisiones por ingresar por transferencia ni por retirar. Sí aplica comisiones de gestión anuales en las carteras de préstamos y bonos y en Smart Cash. Además, pueden existir costes por cambio de divisa (no en acciones) y, en algunos casos, por el uso del mercado secundario o por inactividad.
💰 Depósito mínimo:
1 € para acciones y ETFs 5 € para ETPs de criptomonedas 50 € para el resto de activos
¿Es seguro invertir en Mintos?
Sí, invertir en Mintos puede considerarse seguro desde el punto de vista de la plataforma (pero ojo: siempre con los riesgos propios de inversión).
No estamos ante una estafa, ni una plataforma informal o sin supervisión. Al contrario: se trata de una de las mayores empresas del sector en Europa y opera en un entorno regulado y supervisado.
Mintos es una empresa de inversión autorizada en Letonia y está supervisada por Latvijas Banka (el banco central del país). Al estar sujeta a la directiva europeaMiFID II, debe cumplir normas estrictas relacionadas con la protección al inversor, la separación de fondos, la gestión de riesgos y la transparencia.
Además, en España aparece registrada con el número 5208 como empresa de servicios de inversión del Espacio Económico Europeo en libre prestación.
¿Qué cubre (y qué no) la garantía de 20.000 € de Mintos?
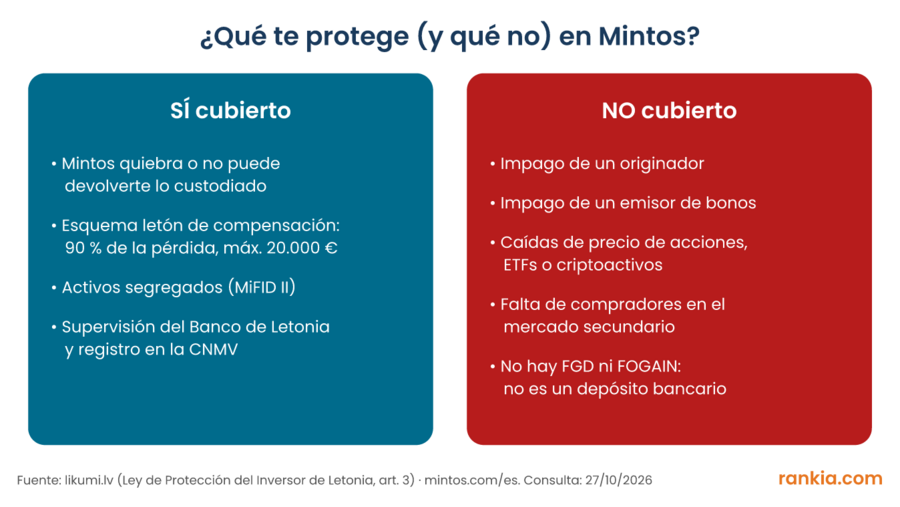
La protección de Mintos no es el Fondo de Garantía de Depósitos español ni el FOGAIN: al ser una empresa de inversión letona que opera en España en libre prestación, le aplica el esquema de compensación al inversor de Letonia. Según la Ley de Protección del Inversor letona, ese esquema indemniza el 90 % del valor perdido, con un máximo de 20.000 € por inversor, y solo cuando la propia Mintos no puede devolver el dinero o los instrumentos que custodia para ti. (Fuente: Investor Protection Law, Latvijas Vēstnesis / likumi.lv; Mintos)
Lo que no cubre es lo que más preocupa al inversor: que una entidad originadora deje de pagar los préstamos, que un emisor de bonos incumpla o que baje el precio de una acción o un ETF. La propia Mintos lo advierte: el esquema "no compensa pérdidas debidas a cambios en el precio o la liquidez de los instrumentos financieros". Por eso la regulación reduce el riesgo de plataforma, pero no el riesgo de la inversión.
Qué protege el esquema letón de compensación al inversor y qué riesgos quedan fuera. Fuente: likumi.lv y mintos.com
¿Qué productos de inversión ofrece Mintos?
Mintos ha evolucionado de centrarse únicamente en la inversión en préstamos a convertirse en una plataforma multiactivo ofreciendo activos diversificados..
A día de hoy, estos son los productos de inversión disponibles:
1. Acciones (novedad)
Mintos ya permite invertir en acciones de forma directa y fraccionada, con precios en euros a cotización de mercado.
Más de 4.000 acciones de las empresas estadounidenses y globales más negociadas.
Sectores como tecnología, servicios financieros, salud, energía y minería, entre muchos otros.
Sin comisiones por orden, sin comisión de custodia y sin coste de cambio de divisa.
Empieza a invertir desde 1 € gracias a las acciones fraccionadas
Planes de inversión gratuitos. Eliges importe y frecuencia (semanal, mensual o trimestral) y el plan invierte según lo programado.
Aunque coticen en euros, las acciones de empresas no europeas mantienen el riesgo de divisa.
Permiten invertir en préstamos emitidos por entidades prestamistas de múltiples países y sectores.
Inversión mínima desde 50 €.
Rentabilidad media publicada: 9,2 % TAE en Core Loans (media ponderada de los préstamos disponibles, antes de impagos y no garantizada; fuente: Mintos).
Amplia diversificación por tipo de préstamo (vehículos, comerciales, hipotecarios, agrarios, etc.).
Opción de automatización o selección manual.
Mercado secundario para vender antes del vencimiento.
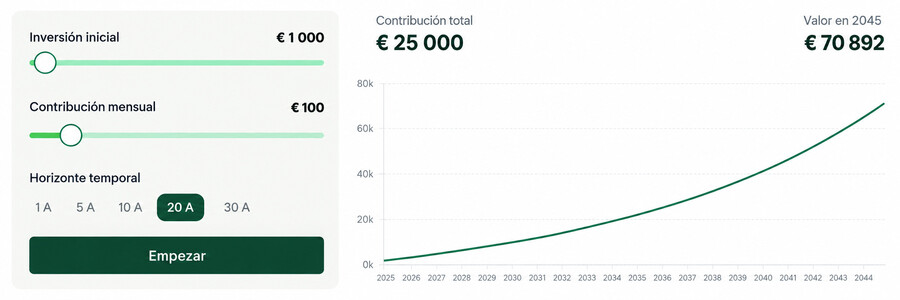
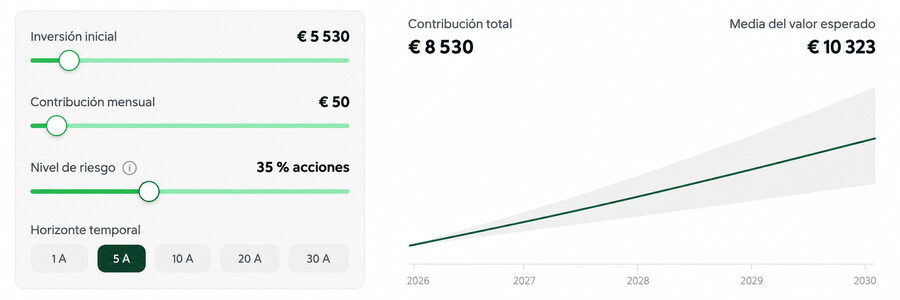
Simulador de inversión - mintos.com
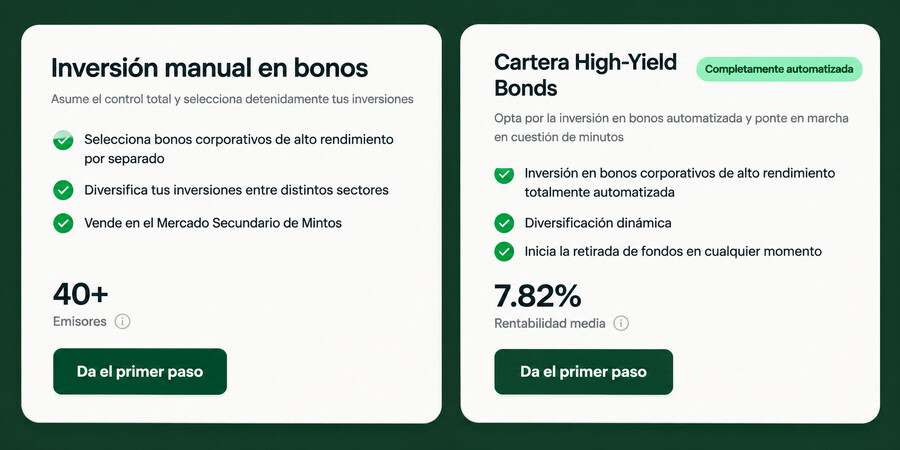
3. Bonos corporativos de alto rendimiento (High-Yield Bonds)
Bonos privados emitidos por compañías europeas, tradicionalmente solo accesibles a inversores institucionales o grandes capitales.
Inversión desde 50 €.
Más de 50 emisores han listado bonos en la plataforma.
Rentabilidad media a vencimiento de los bonos vigentes: 8,75 % (fuente: Mintos). Es una media, no la rentabilidad de tu cartera.
Cartera automatizada o selección manual.
Posibilidad de retirada vía mercado secundario.
Inversión en bonos de alto rendimiento - Fuente: mintos.com
4. ETF
Con más de 1000 ETFs de los principales proveedores como iShares o Vanguard.
Sin comisiones de compraventa (aplican comisiones TER de cada ETF).
ETF de proveedores líderes como Vanguard o iShares.
Selección manual o carteras automatizadas (Core ETF).
Empieza desde 1 €.
Simulación de inversión en ETFs - Fuente: mintos.com
Inversión pasiva en inmuebles destinados al alquiler, sin necesidad de comprar una propiedad completa.
Desde 50 €
Ingresos regulares por alquiler
Posible revalorización del activo
Liquidez a través del mercado secundario
No eres propietario directo del inmueble, sino de instrumentos respaldados por él
6. Smart Cash
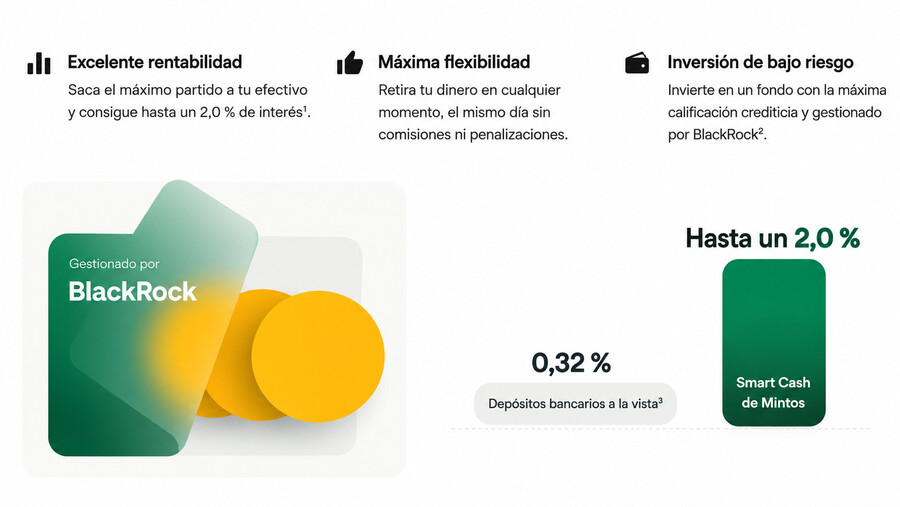
Producto de muy bajo riesgo para rentabilizar liquidez a corto plazo.
Rendimiento de hasta el 2,5 %, variable según los tipos de interés (fuente: Mintos)
Retiradas en el mismo día sin coste
Fondo de mercado monetario gestionado por BlackRock, que cobra un 0,10 % sobre los rendimientos del fondo además del 0,19 % anual de Mintos (fuente: Mintos Help Center)
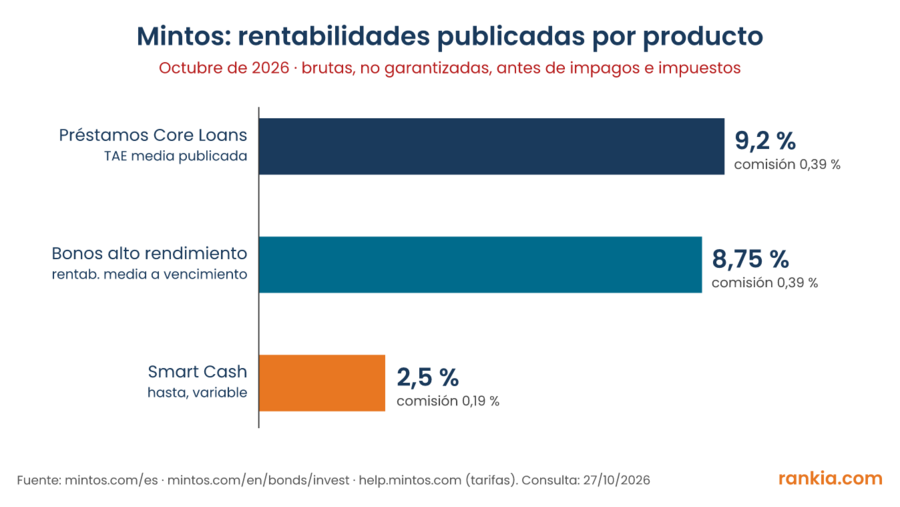
Rentabilidades de Mintos por producto (octubre de 2026)
Estas son las rentabilidades que publica Mintos para cada producto, junto con lo que realmente miden. La diferencia importa: en préstamos y bonos la cifra es una media de lo que hay disponible, no lo que vas a cobrar tú, y en acciones, ETFs y criptoactivos no existe una rentabilidad prometida.
Producto
Rentabilidad publicada
Qué significa esa cifra
Mínimo
Comisión anual de Mintos
Préstamos Core Loans
9,2 % TAE
Media ponderada de los préstamos disponibles; antes de impagos
50 €
0,39 %
Préstamos Custom Loans
Depende de los filtros que elijas
Tú eliges originadores, países y plazos
50 €
0,29 %
Bonos de alto rendimiento
8,75 %
Rentabilidad media a vencimiento de los bonos vigentes
50 €
0,39 % (cartera automatizada)
Smart Cash
Hasta 2,5 %
Rendimiento variable de un fondo monetario de BlackRock
Rentabilidades publicadas por Mintos por producto (octubre de 2026). Fuente: mintos.com
¿Cuánto se gana con 5.000 € en Mintos? Un cálculo realista
Supongamos que inviertes 5.000 € en la cartera Core Loans durante un año a la rentabilidad media publicada y que tributas en el primer tramo de la base del ahorro. El cálculo es ilustrativo: los intereses reales varían cada mes y la rentabilidad pasada no garantiza la futura.
Concepto
Importe
Inversión en Core Loans
5.000,00 €
Interés bruto al 9,2 %
460,00 €
Comisión de gestión (0,39 %)
−19,50 €
Rendimiento antes de impuestos
440,50 €
IRPF al 19 % (primer tramo del ahorro)
−83,70 €
Rendimiento neto sin impagos
356,80 € (7,1 %)
Si un 3 % del capital (150 €) entra en impago y no se recupera
290,50 € antes de impuestos (5,8 %)
La última fila es la que muchos análisis omiten: basta con que una pequeña parte del capital quede atrapada en un originador con problemas para que la rentabilidad caiga varios puntos.
Mintos permite utilizar la plataforma tanto a inversores particulares como a empresas, adaptándose al perfil del cliente según su naturaleza. Concretamente:
Cuenta “Individual” (particular): destinada a personas físicas que quieren invertir por su cuenta.
Cuenta “Company” (empresa): destinada a personas jurídicas (sociedades, empresas) que desean invertir a través de su entidad.
Aunque los productos de inversión (préstamos, bonos, ETF, etc.) disponibles son los mismos para ambos tipos de cuenta, los procedimientos de apertura, los documentos requeridos y la evaluación del cliente pueden diferir cuando se trata de una empresa frente a una persona física. Por ejemplo, en cuentas de empresa Mintos puede solicitar datos del beneficiario real o documentación societaria.
Cómo abrir tu cuenta en Mintos desde España
El proceso para registrarte en Mintos es totalmente online y estructurado para ambos tipos de cuenta (individual o empresa). A continuación, te explico los pasos actualizados que describe la plataforma:
Paso 1. Seleccionar el tipo de cuenta:
Al iniciar el registro, debes elegir si quieres abrir una cuenta Individual (private) o Business (company).
Paso 2. Rellenar tus datos:
Se solicita información esencial como dirección de correo electrónico, país de residencia y creación de contraseña. En cuentas de empresa, además datos de la compañía.
Paso 2. Abrir cuenta
Paso 3. Verificación de identidad:
Para personas físicas se pide subir el documento de identidad o pasaporte vigente y una foto del propio usuario con dicho documento. Para empresas se puede pedir verificación adicional del representante, beneficios reales, etc.
Paso 3. Verificación de identidad
4. Evaluación de idoneidad y conveniencia (“Suitability & Appropriateness”):
Como firma de inversión regulada, Mintos realiza un test para valorar tu nivel de conocimientos financieros, experiencia, objetivos de inversión y tipo de producto que te pueden ofrecer.
Paso 4. Evaluación de idoneidad
5. Primer ingreso de fondos y elección de inversión:
Una vez la cuenta está activada, puedes depositar fondos y comenzar a invertir en los productos que ofrece la plataforma.
Mintos ofrece una estructura de comisiones relativamente sencilla y transparente: muchas operaciones comunes (depósitos, retiradas, inversión directa) no tienen coste, mientras que otros productos o situaciones específicas sí implican cargos. A continuación se resumen las tarifas más relevantes.
Concepto
Tarifa / Condición
Compraventa de acciones y ETFs
0 € por orden. En acciones, sin comisión de custodia ni de cambio de divisa; en ETFs aplica el TER de cada fondo.
Planes de inversión en acciones
Gratuitos.
Inversión en “Loan Portfolios” (Core, High-Yield, Conservative)
0,39 % anual sobre el saldo del portafolio.
Inversión en “Custom Loans” (nuevas inversiones desde 16-05-2025)
0,29 % anual.
Producto “Smart Cash”
0,19 % anual sobre el importe invertido.
Cartera de bonos (High-Yield Bonds)
0,39 % anual.
ETPs de criptomonedas
0,49 % por operación (mínimo 0,99 €).
Depósito por tarjeta de crédito/débito / Apple Pay / Google Pay
2 % del importe depositado.
Depósito vía transferencia bancaria
Sin comisión (según método bancario).
Retirada de fondos
Sin comisión (en condiciones normales).
Cambio de moneda (FX)
Desde 0,50 % según el par de divisas (no se aplica en la compraventa de acciones).
Venta en mercado secundario (Secondary Market)
0,85 % del precio de venta.
Tarifa de inactividad
4,90 €/mes si no se ha invertido, vendido, depositado o retirado en los últimos 360 días.
Cargos por recuperación de activos
Depende del caso concreto; no puede superar el importe recuperado.
La plataforma de Mintos (tanto la versión web como la app móvil) mantiene una interfaz limpia y fácil de usar, aunque con una mayor variedad de productos disponibles que podrían añadir algo de complejidad. A continuación te resumo los aspectos clave de su operativa actual de forma sencilla:
Puedes ver los préstamos o “Notes” en los que estás invertido, su estado (pagos realizados, atrasos, en recuperación).
Acceso a resumen de inversiones, tanto las que están pendientes como las ya finalizadas, así como estadísticas de rendimiento.
Tiene función de “Auto-Invest” (estrategias automáticas) que permite configurar criterios (interés, plazo, país, garantía de recobro) y dejar que la plataforma invierta por ti.
También puedes invertir de forma manual seleccionando acciones, préstamos, bonos u otros activos desde la plataforma, o programar planes de inversión gratuitos en acciones.
Invertir de forma manual
⚠️ ¿Qué debo tener en cuenta?
Los préstamos ya no se presentan solamente como “préstamos individuales” sino como “Notes” (con ISIN) tras la regulación cambiada, lo que cambia un poco la terminología y puede requerir adaptarse.
Aunque la operativa básica (ver inversiones, configurar auto-invest) es similar entre web y la app, los productos más nuevos (ETFs, bonos, Smart Cash) pueden estar mejor visualizados o gestionados en la web.
Como toda plataforma con múltiples productos, configurar correctamente tu “estrategia automática” requiere prestar atención a los parámetros (países, plazo, riesgo) para evitar que queden fondos o que la diversificación sea deficiente.
Servicio de atención al cliente
La plataforma Mintos ofrece varios canales para contactar con su equipo de soporte, con mejoras recientes en funcionalidad aunque todavía con ciertos límites. Aquí te resumo cómo funciona actualmente:
Canal
Detalles actualizados
Oficina física en España
❌No dispone de oficina presencial en España.
Teléfono de contacto
✅No ofrecen un número directo visible: se puede solicitar una devolución de llamada desde su chat.
Correo electrónico / sistema de tickets
✅Sí hay sistema de solicitudes por correo o formulario (“Enviar una solicitud”) en español.
Atención en español
✅Sí atienden en español, entre otros idiomas.
Chatbot
✅Sí ofrecen un chatbot (asistente automático) que atiende 24/7 y puede escalar a agente humano.
Riesgos de invertir en Mintos: cuándo no compensa
La regulación y el tamaño de Mintos no eliminan los riesgos de lo que compras dentro. Estos son los que conviene tener claros antes de invertir:
Impago de originadores. En préstamos dependes de que la entidad que concede el crédito siga pagando. Cuando una deja de hacerlo, el dinero puede quedar meses o años en recuperación, como están comprobando los usuarios expuestos al originador Nera Capital en el foro de Rankia.
Liquidez no garantizada. Para salir antes del vencimiento necesitas un comprador en el mercado secundario, que cobra un 0,85 % al vender. En momentos de estrés puede no haber compradores o tener que vender con descuento.
Rentabilidad publicada frente a rentabilidad real. El 9,2 % de Core Loans y el 8,75 % de los bonos son medias antes de impagos. Tu rentabilidad neta depende de la diversificación y de las recuperaciones.
Riesgo de crédito de los bonos. Son bonos de alto rendimiento de compañías europeas, es decir, de emisores con más riesgo que la media.
Riesgo de mercado y de divisa en acciones, ETFs y ETPs de criptomonedas, igual que en cualquier bróker.
Sin Fondo de Garantía de Depósitos. Nada de lo que inviertes en Mintos es un depósito bancario: la cobertura de 20.000 € solo actúa si falla la plataforma.
Cuándo no compensa: si necesitas el dinero en menos de uno o dos años, si no aceptarías ver parte del capital bloqueado en recuperación o si buscas un producto sin riesgo. Para el colchón de liquidez, una cuenta remunerada o un depósito con FGD encajan mejor que los préstamos.
¿Cómo tributa Mintos en España?
Mintos no aplica retención del IRPF español, así que eres tú quien debe declarar los rendimientos en la Renta. Todo lo que ganes tributa en la base del ahorro: los intereses de préstamos y bonos como rendimientos del capital mobiliario, y lo que ganes al vender acciones, ETFs u otros instrumentos como ganancias patrimoniales.
Dos puntos prácticos: Mintos ofrece un informe fiscal anual desde tu cuenta que te ayuda a localizar intereses y pérdidas, y si el valor de lo que tienes en Mintos y otras entidades extranjeras supera los 50.000 € puedes estar obligado a presentar el modelo 720. Ante la duda, consulta con un asesor fiscal. 👉 Más detalle en cómo declarar cuentas e intereses en el extranjero.
¿Qué opinan los usuarios de Mintos?
¿Qué opinan los usuarios de Mintos? ¿Están satisfechos con el servicio? En su mayoría sí, con matices. La plataforma tiene una nota de 3,7 sobre 5 en Trustpilot sobre más de 4.600 reseñas, con un 53 % de cinco estrellas y un 19 % de una estrella (Trustpilot, consulta de octubre de 2026).
Las principales quejas suelen estar relacionadas con préstamos atrasados o impagados, especialmente los ocurridos durante la pandemia y tras las sanciones impuestas a Rusia, momento en el que Mintos dejó de operar con empresas rusas. Como aspecto positivo, la compañía responde a la mayoría de las opiniones negativas con el fin de ofrecer soluciones.
Ese 19 % de reseñas de una estrella refleja sobre todo a inversores con dinero en recuperación, un riesgo que conviene valorar antes de entrar.
Valoración de Mintos en Trustpilot
Si deseas conocer más experiencias de usuarios reales, puedes consultar el foro de Rankia sobre Mintos, donde encontrarás debates y opiniones actualizadas.
Perspectiva de la comunidad Rankia
En el hilo de Mintos del foro de inversiones alternativas de Rankia el debate reciente gira en torno a dos temas: los pagos retrasados de algunos originadores, con Nera Capital como caso más comentado, y la llegada de las acciones y los ETFs. Varios inversores veteranos explican que han dejado de usar la cartera automática Core Loans para elegir ellos mismos originadores y países.
"Yo también tengo algunos pagos retrasados para 2028, no sólo de Nera. [...] Todos eran préstamos comprados en la cartera Core Loans, así que la tengo desactivada para que no invierta más" — @Carai2 (foro de inversiones alternativas de Rankia, septiembre de 2026)
En el lado opuesto, quienes llegan ahora a la plataforma lo hacen con importes pequeños y empezando por los productos de menor riesgo: "Incluso no descarto comprar acciones o etfs", comenta @Artsano (octubre de 2026) tras abrir su cuenta y empezar por Smart Cash.
¿Merece la pena invertir en Mintos? Nuestra opinión
Tras analizar su evolución, regulación, productos y opiniones de los usuarios, podemos concluir que Mintos es una alternativa interesante para quienes buscan diversificar sus inversiones de forma sencilla. Su transformación en una plataforma multiproducto permite invertir en acciones, ETFs, préstamos, bonos, activos inmobiliarios y liquidez remunerada desde una única cuenta.
Entre sus principales ventajas destacan su facilidad de uso, la automatización de inversiones y su entorno regulado bajo MiFID, supervisado por el Banco de Letonia. Además, la incorporación de más de 4.000 acciones sin comisiones por orden y desde 1 € amplía sus posibilidades de inversión.
Aunque productos como los préstamos y los bonos de alto rendimiento presentan riesgos que conviene valorar, Mintos puede ser una buena opción para construir una cartera diversificada a largo plazo, especialmente para quienes buscan combinar inversión automatizada, flexibilidad y variedad de activos.
Para quién sí: inversores que ya tienen un colchón de liquidez y una cartera principal, y quieren dedicar una parte pequeña a préstamos o bonos de alto rendimiento, o invertir importes reducidos y periódicos en acciones y ETFs sin pagar comisión por orden.
Para quién no: quien necesite el dinero a corto plazo, quien busque un producto garantizado o quien no tolere tener parte del capital bloqueado en recuperación durante años. Nuestra recomendación práctica es empezar por Smart Cash o una cartera diversificada, no concentrar en un solo originador y tratar los préstamos como una posición satélite, nunca como el núcleo de la cartera.
Preguntas frecuentes sobre Mintos
¿Es fiable Mintos? Sí como plataforma: es una empresa de inversión con licencia del Banco de Letonia desde 2021, sujeta a MiFID II y registrada en la CNMV para operar en España. Eso no hace seguros sus productos: los préstamos y bonos pueden impagarse.
¿Qué rentabilidad da Mintos? Mintos publica un 9,2 % TAE medio en préstamos Core Loans, un 8,75 % de rentabilidad media a vencimiento en bonos y hasta un 2,5 % en Smart Cash. Son cifras brutas y no garantizadas; tu resultado real depende de impagos, comisiones e impuestos.
¿Qué pasa con mi dinero si Mintos quiebra? Tus instrumentos están separados del balance de Mintos. Si la plataforma no pudiera devolverlos, el esquema letón de compensación al inversor cubre el 90 % de la pérdida hasta 20.000 €. No cubre impagos de los préstamos ni caídas de precio.
¿Cómo se declara Mintos en la Renta? Los intereses tributan como rendimientos del capital mobiliario y las plusvalías por venta como ganancias patrimoniales, ambos en la base del ahorro (del 19 % al 30 %). Mintos no retiene IRPF español, así que debes declararlo tú.
¿Puedo sacar mi dinero de Mintos cuando quiera? El saldo no invertido y Smart Cash se retiran sin coste. Para salir de préstamos o bonos antes del vencimiento necesitas venderlos en el mercado secundario (0,85 % de comisión) y que haya comprador.
¿Mintos o un bróker tradicional para acciones y ETFs? Mintos cobra 0 € por orden y permite invertir desde 1 €, lo que lo hace competitivo para aportaciones pequeñas y periódicas. Si buscas mercados concretos, órdenes avanzadas o un bróker español con FOGAIN, compáralo en el comparador de brókers de Rankia.
Este artículo tiene carácter informativo y no constituye una recomendación de inversión. Invertir en Mintos conlleva riesgo de pérdida del capital: los préstamos y bonos pueden impagarse, la liquidez en el mercado secundario no está garantizada y las rentabilidades pasadas o publicadas no garantizan rentabilidades futuras. La cobertura del esquema letón de compensación no protege frente a impagos ni caídas de precio. La fiscalidad depende de tu situación personal; consulta con un asesor.
Dos años en con la modalidad de préstamos y sin nada que resaltar, salvo un buen retorno. Lo conocí a través del amigo Álvaro en youtube, en su canal de educación financiera y desde entonces opero con su modalidad de préstamos. La operativa es sencilla, pero conviene estudiar previamente donde, a quien prestas y sobretodo, plazos y condiciones de tu inversión, pero como digo es sencillo y fácil de seguir. Saludos.
Hola @gabriel1989 Si me puedes ayudar con la Renta te lo agradecería. Me abrí la cuenta de Mintos el año pasado e invertí en algunos Bonos (casi todos los vendí en 2025) y algo en Préstamos y la verdad es que no sé en qué casillas hay que declarar los beneficios e intereses. Si me pudieras orientar te lo agradecería. Un saludo,
Mintos ya no es solo P2P, es casi un “todo en uno”, y eso tiene dos caras. Por un lado mola la diversificación, por otro te obliga a entender bien dónde está el riesgo de verdad, sobre todo en originadores y países. Yo empecé con préstamos y algo de bonos, y cuando рынок se pone nervioso, el mercado secundario ayuda, pero no siempre salva. Para comparar, en Urbanitae todo es más lento pero más tangible, mientras que en Maclear la estructura es más simple, plazos cortos y más foco en colateral. Al final Mintos funciona si lo sigues de cerca, pero no lo veo como algo 100% pasivo sin combinar con otros enfoques.
Si, si superas 50 000 euros invertidos en Notes. las Notes tienen un ISIN (igual que lso fondos de inversion) y tienes que declararlos si el importe total invertido supera 50 000€.