Los neobancos ya tienen casi el 10% de los depósitos en España
Los neobancos ya tienen casi el 10% de los depósitos en España
Las entidades exclusivamente digitales ya concentran el 9,4% de los depósitos de la banca española, según un estudio de Funcas. Te contamos cómo han llegado hasta ahí y cuál es su siguiente paso.
Hace quince años, abrir una cuenta en una app era casi una rareza. Hoy, casi uno de cada diez euros depositados en la banca española está en una entidad que no tiene oficinas.
Esa es la conclusión más llamativa del último estudio de Funcas sobre la banca española, que pone cifras a algo que muchos ahorradores ya notaban en su día a día: los neobancos han dejado de ser la cuenta secundaria para gastos pequeños.
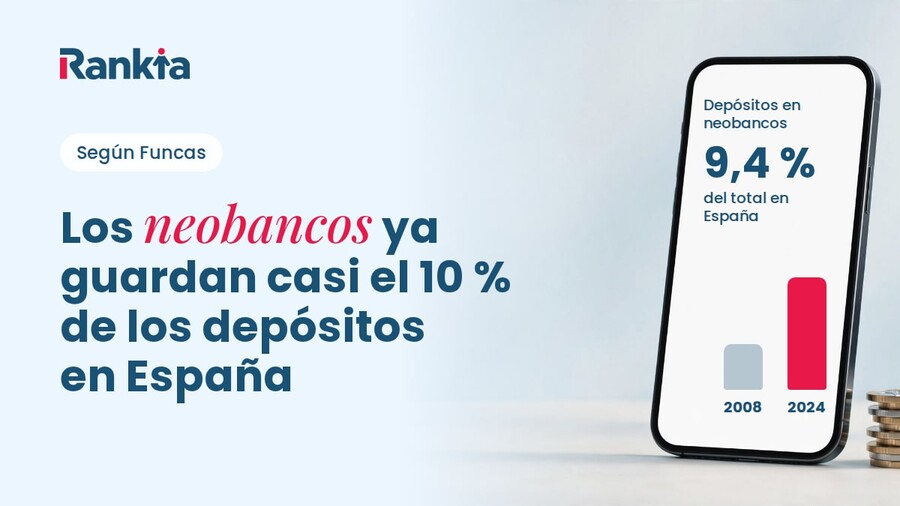
Los neobancos ya concentran el 9,4 % de los depósitos en España, según Funcas.
Qué dice el estudio de Funcas sobre los neobancos en España
Funcas acaba de publicar un informe sobre inteligencia artificial y plataformización en la banca española. Uno de sus apartados se centra en la competencia que llega desde las entidades exclusivamente digitales. Ahí incluye tanto a los neobancos más conocidos como a los bancos online que llevan años en el mercado: Imagin, ING, MyInvestor, N26, Openbank, Orange Bank, Revolut, SelfBank, Trade Republic y WiZink.
El dato central es contundente. Según el estudio, estas entidades representan ya una presión competitiva real para la banca tradicional, y los números lo respaldan:
Indicador
2008
2024
Depósitos en entidades digitales
20.349 millones €
80.329 millones €
Peso sobre el total de depósitos
3,8%
9,4%
Peso sobre las cuentas bancarias
11,92% (año inicial sin confirmar)
15,55%
Fuente: Funcas, con datos de la AEB.
De 20.000 a 80.000 millones: cuándo se disparó el ahorro en neobancos
El crecimiento no fue lineal. Los depósitos en entidades digitales casi se cuadruplicaron en dieciséis años, pero el gran salto llegó al final del periodo, entre 2022 y 2024. Coincide con la subida de tipos del BCE, cuando las cuentas remuneradas volvieron a pagar intereses y muchos ahorradores empezaron a comparar en serio dónde tenían el dinero.
En ese contexto, las entidades digitales se movieron rápido. Ofrecieron remuneraciones atractivas, abrir una cuenta llevaba minutos y el ahorrador ya no tenía que ir a una oficina. Para mucha gente, ese fue el momento de abrir la primera cuenta en una app y, sobre todo, de dejar dinero en ella.
Hoy esa competencia sigue viva: entidades como Trade Republic o Revolut, ambas incluidas en el estudio de Funcas, siguen usando su cuenta remunerada como puerta de entrada para nuevos clientes.
Cuenta remunerada Trade Republic
4,07% TAE / 4,00% TIN
Importe máximo:
Hasta 20.000 €; resto 2,53%
Bizum, tarjeta gratis, 1% saveback y retiradas gratis desde 100 €
Neobancos frente a la banca tradicional: cuentas, oficinas y apps
La foto se entiende mejor si se compara con lo que ha pasado en la banca tradicional. Mientras los neobancos ganaban terreno, el número de sucursales bancarias en España bajó de 22.299 en 2020 a 17.109 en 2025, según datos del Banco de España recogidos en el estudio.
Hay un detalle revelador: los neobancos tienen más peso en número de cuentas (15,55%) que en dinero depositado (9,4%). Es decir, mucha gente ya tiene una cuenta digital, pero todavía no le confía la mayor parte de sus ahorros. La distancia entre ambas cifras marca el margen que les queda por crecer.
La experiencia de usuario es otro frente. Funcas analizó las valoraciones en Google Play y App Store de las once entidades digitales del estudio. Varias superan los 4,7 puntos en ambas tiendas, pero las diferencias entre ellas son mayores que entre los bancos tradicionales, y alguna no llega a 2,5. Que una entidad sea digital no garantiza una buena app.
El siguiente paso de los neobancos: ir más allá de la cuenta y el ahorro
Para Funcas, la competencia ha entrado en una fase nueva. Hace una década, los neobancos competían sobre todo por tener una app más cómoda para pagos y operaciones pequeñas. Ahora intentan dar el salto de los productos básicos al negocio principal de la banca tradicional.
Si eres ahorrador, la lectura es clara: la competencia por tu dinero seguirá siendo intensa, y eso suele traducirse en mejores condiciones. Eso sí, conviene no dejarse llevar solo por la marca o el diseño de la app. Revisa siempre qué fondo de garantía cubre tus depósitos, si la remuneración tiene límite de saldo o de tiempo, y si la entidad te ofrece lo que necesitas para que sea tu banco principal y no solo un sitio donde aparcar el dinero.