Las cuentas remuneradas ya no solo premian el ahorro: MyInvestor ofrece hasta un 2% TAE a quienes invierten
Las cuentas remuneradas ya no solo premian el ahorro: MyInvestor ofrece hasta un 2% TAE a quienes invierten
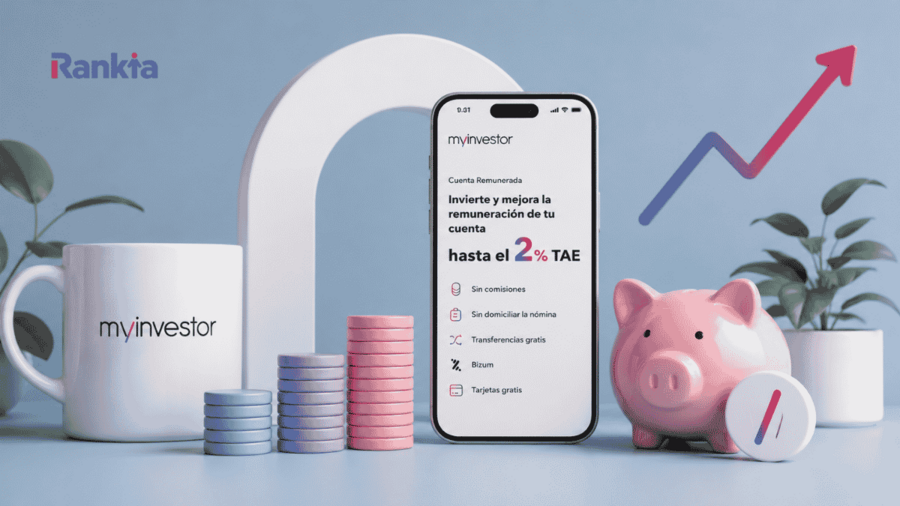
Mientras muchas cuentas remuneradas solo buscan captar ahorro, MyInvestor apuesta por premiar también a quienes invierten. Su cuenta ofrece hasta un 2% TAE al combinar liquidez diaria con inversión periódica en fondos, carteras automatizadas o planes seleccionados.
Las cuentas remuneradas siguen ganando protagonismo entre quienes buscan sacar más partido a su dinero sin renunciar a la liquidez. Pero mientras muchas entidades continúan centrando su estrategia en captar ahorro, algunas propuestas empiezan a dar un paso más y premian también a los clientes que deciden invertir de forma periódica.
Es el caso de MyInvestor, que ofrece hasta un 2% TAE en su cuenta remunerada a quienes combinan ahorro e inversión en productos seleccionados de la campaña, como carteras automatizadas, fondos de inversión MyInvestor, planes de pensiones MyInvestor y Finanbest, además de determinados fondos de inversión de gestoras independientes. La propuesta cambia el enfoque habitual de este tipo de cuentas y pone el foco en ayudar al cliente a construir una estrategia financiera más completa a largo plazo.
MyInvestor premia el ahorro y la inversión con hasta un 2% TAE
Cuanto más inviertes, mayor es la rentabilidad de tu cuenta
La Cuenta Remunerada de MyInvestor parte de una base sencilla: el cliente puede obtener una remuneración inicial sin necesidad de domiciliar nómina ni cumplir requisitos complejos, pero la rentabilidad mejora a medida que aumenta la inversión mensual en productos seleccionados.
Así queda actualmente la escala de remuneración:
Inversión mensual
Rentabilidad de la cuenta
Sin inversión
1,00 % TAE el primer año
Desde 600 € al mes
1,5 % TAE
Desde 900 € al mes
Hasta 2 % TAE
La remuneración se aplica sobre un saldo máximo de 70.000 euros y los intereses se abonan mensualmente. Además, el dinero permanece disponible en todo momento, ya que se trata de una cuenta corriente remunerada y no de un depósito a plazo.
Uno de los aspectos más diferenciales de la propuesta es que la entidad no centra el incentivo en la vinculación clásica, como domiciliar ingresos o contratar recibos, sino en fomentar la inversión periódica en productos seleccionados de la campaña. De esta forma, el cliente puede mejorar la rentabilidad de su cuenta mientras construye una estrategia financiera a largo plazo.
1/6
Este número es indicativo del riesgo del producto, siendo 1/6 indicativo de menor riesgo y 6/6 de mayor riesgo.
Entidad adherida al Fondo de Garantía de Depósitos de Entidades de Crédito de España. Para depósitos en dinero, el importe máximo garantizado es de 100.000€ por depositante en cada entidad de crédito.
La cuenta no solo busca remunerar el ahorro, también impulsar la inversión
Durante mucho tiempo, las cuentas remuneradas se han utilizado principalmente como herramienta para captar dinero inmovilizado. El objetivo era sencillo: atraer ahorro ofreciendo una rentabilidad atractiva durante un periodo concreto.
La propuesta de MyInvestor cambia parcialmente esa lógica. Aquí, la rentabilidad más elevada no depende solo del dinero que el usuario mantiene en cuenta, sino de su capacidad para empezar a invertir de forma recurrente en productos seleccionados de la campaña.
En la práctica, la entidad busca premiar a quienes dan el paso de pasar del ahorro tradicional a la inversión periódica, aunque sea con importes graduales. Esto permite que el cliente combine liquidez diaria con productos diseñados para construir patrimonio a largo plazo.
El planteamiento resulta especialmente relevante en un contexto donde muchos usuarios empiezan a buscar alternativas para que sus ahorros no pierdan valor con el paso del tiempo y exploran fórmulas más rentables que simplemente dejar el dinero parado en una cuenta corriente tradicional.
Del ahorro pasivo a una estrategia para hacer crecer el dinero
El movimiento refleja también un cambio más amplio dentro del sector financiero. Cada vez más entidades intentan fomentar una relación más activa con el dinero, donde el cliente no solo ahorra, sino que también aprende a invertir de forma gradual.
En ese sentido, la propuesta de MyInvestor transmite un mensaje bastante claro: la mejor rentabilidad llega cuando el ahorro se combina con una estrategia de inversión constante.
La entidad, de hecho, pone el foco en productos incluidos en la campaña como:
Carteras automatizadas
Fondos de inversión MyInvestor
Determinados fondos de inversión de gestoras independientes
Planes de pensiones MyInvestor y Finanbest
La idea detrás de este modelo es que el cliente pueda empezar poco a poco, sin necesidad de realizar grandes aportaciones iniciales. Al mismo tiempo, mantiene acceso a una cuenta líquida, sin comisiones y con disponibilidad inmediata del dinero.
Para quienes buscan una rentabilidad todavía más alta, la entidad también cuenta con una modalidad Premium que eleva la remuneración de la cuenta hasta el 2,35% TAE, además de incluir ventajas adicionales. La propuesta mantiene la misma lógica de fondo: incentivar que el cliente combine ahorro e inversión como parte de una estrategia financiera más completa y orientada al largo plazo.
También es importante entender que el riesgo no está en la cuenta remunerada en sí, cubierta por el Fondo de Garantía de Depósitos español hasta 100.000 euros por titular y entidad, sino en los productos de inversión asociados, cuyo valor puede fluctuar según el mercado.
Aun así, la estrategia de combinar ahorro e inversión se está consolidando como una de las grandes tendencias dentro de la banca digital y los neobancos especializados en inversión.
1/6
Este número es indicativo del riesgo del producto, siendo 1/6 indicativo de menor riesgo y 6/6 de mayor riesgo.
Entidad adherida al Fondo de Garantía de Depósitos de Entidades de Crédito de España. Para depósitos en dinero, el importe máximo garantizado es de 100.000€ por depositante en cada entidad de crédito.
Una propuesta pensada para quienes quieren algo más que una cuenta remunerada
La cuenta de MyInvestor puede resultar interesante para perfiles que ya están pensando en empezar a invertir o que buscan una fórmula para sacar más partido a su dinero sin renunciar a la liquidez diaria.
Más allá del porcentaje concreto, el mensaje de fondo es lo que marca la diferencia: la entidad quiere incentivar que el cliente construya una relación más activa con sus finanzas y no se limite únicamente a mantener el dinero inmovilizado.
En un mercado donde muchas cuentas remuneradas siguen centradas en captar saldo durante unos meses, MyInvestor apuesta por una estrategia distinta: premiar a quienes utilizan el ahorro como punto de partida para empezar a invertir.
Porque, al final, la diferencia ya no está solo en cuánto remunera una cuenta, sino en qué comportamiento financiero intenta impulsar.