Si naciste en los 80 o principios de los 90, seguramente conocerás otras técnicas para quedar con tus amistades a una hora concreta y en un sitio concreto, sin la ayuda del teléfono móvil; o buscar información en la biblioteca para hacer un trabajo académico, sin acceder a Google o a la IA. Una generación millenials (Gen Y) que nació “desconectada”, pero que tuvo que adaptarse a marchas forzadas a una revolución tecnológica sin precedentes. ¿Cómo hacíamos entonces para comunicarnos con nuestros padres cuando estábamos en la escuela, sin un teléfono móvil? Pues simplemente no nos comunicábamos. ¡Y aun así sobrevivimos!
Y si hablamos de sobrevivir, mención especial merecen los estudiantes de la primera promoción del programa Erasmus, allá por el curso 1987-1988. Más de 3.000 jóvenes de 11 países europeos pasaban meses alejados de sus familias, comunicándose únicamente mediante una llamada en un día y a una hora fijados con antelación, o simplemente por carta. Aquellas relaciones epistolares, lejos de distanciarles, muchas veces terminaban reforzando los lazos familiares.
Hoy en día es impensable prescindir del smartphone para tener localizado a un hijo, ya sea por razones de seguridad, logística diaria o gestión de urgencias familiares.
Una nueva generación centennials (Gen Z) que nació con la pantalla encendida, el contenido a la carta y la inmediatez por bandera; tiempos completamente diferentes a los de su generación predecesora.
Donde las trayectorias se cruzan
Si bien la generación millenials y la centennials parecen dos mundos opuestos, el contexto socioeconómico actual les une en la imperiosa necesidad de hacer rendir el dinero.
En un entorno inflacionista, con los precios de la vivienda por las nubes, subidas de tipos de interés, falta de claridad en el ámbito laboral tras el avance de la IA, transición energética acelerada por la crisis del petróleo, y ausencia de alternativas de inversión conservadoras que ofrezcan rentabilidades por encima del avance de los precios, hacen que ambas generaciones compartan la misma problemática y las mismas inquietudes.
Y a todo eso se suma una realidad inevitable, como lo es la falta de tiempo para buscar y analizar detenidamente diferentes alternativas y estrategias para mejorar la rentabilidad de nuestros ahorros, la sobreinformación a la que estamos expuestos diariamente, y un sinfín de productos y alternativas de inversión al alcance del pequeño ahorrador, que terminan generando el efecto contrario al perseguido. Tantas alternativas en la palma de la mano no simplifican la vida del ahorrador; simplemente lo paralizan ante la duda de no saber cuál le conviene.
Y es ahí cuando nuevamente recurrimos a la tecnología, buscando que ésta nos simplifique y optimice la búsqueda.
Por suerte, los avances tecnológicos aplicados al sector financiero han hecho posible esa optimización mediante herramientas como los Roboadvisor, que automatizan la gestión de inversiones, diversifican el capital de forma inteligente y adaptan la cartera al perfil de cada ahorrador sin complicaciones.
Es decir, la tecnología vuelve a acudir al rescate para democratizar el asesoramiento financiero, permitiendo que cualquier persona —tenga la edad que tenga o maneje el patrimonio que maneje— pueda delegar sus decisiones en algoritmos supervisados por expertos y poner su dinero a trabajar en piloto automático.
Pero más allá de la comodidad tecnológica, hay un factor determinante para estas generaciones: el tiempo.
Para batir al coste de la vida, se hace imprescindible asumir cierto nivel de riesgo e incrementar el peso de la renta variable en las carteras. La gran ventaja de ser una generación joven es contar con un horizonte temporal a largo plazo que permite digerir las fluctuaciones del mercado a corto plazo. Y la clave para dar ese paso con tranquilidad radica en hacerlo de forma controlada: apoyándose en vehículos de inversión diversificados y profesionalmente gestionados que optimicen esa relación entre riesgo y rentabilidad sin poner en peligro la estabilidad financiera.
Llegados a este punto, ya podemos dibujar el “candidato ideal” para estas dos generaciones. Y, si tuviera que pasar una entrevista de trabajo, debería cumplir los siguientes requisitos:
Gestión automatizada
Acceso digital
Diversificación de activos
Alto componente de renta variable
Inversión mínima accesible e inclusiva
Automatización en los procesos
Flexibilidad y liquidez sin penalización
Eficiencia en costes y comisiones transparentes
Para esta semana, el producto que según mi criterio reúne las características anteriormente mencionadas, es el que te detallo a continuación.
Carteras de Inversión Finnk
Las carteras de fondos de inversión de Finnk son un servicio de gestión discrecional de carteras (roboadvisor), diseñado para poner a trabajar el ahorro a largo plazo de forma 100 % digital.
Estas carteras se definen por las siguientes características principales:
Servicio de gestión delegada: En lugar de seleccionar y comprar fondos de manera individual, el cliente invierte en una cartera globalmente diversificada que es gestionada y rebalanceada por expertos y tecnología.
Diversificación con los principales fondos internacionales: Las carteras están compuestas por fondos de inversión de las mayores gestoras del mundo.
Combinación según perfil de riesgo y temática: Se estructuran combinando un peso relevante en renta variable y renta fija (con perfiles volcados en el crecimiento a largo plazo), y enfocados en distintas temáticas de gestión (como innovación/IA, megatendencias o sostenibilidad).
Accesibles y sin complicaciones: Permiten acceder a una gestión profesional desde una inversión mínima baja (1.000 €), con una estructura de comisiones transparente y reducida.
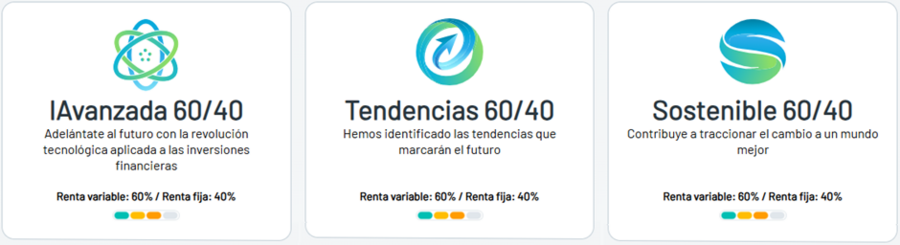
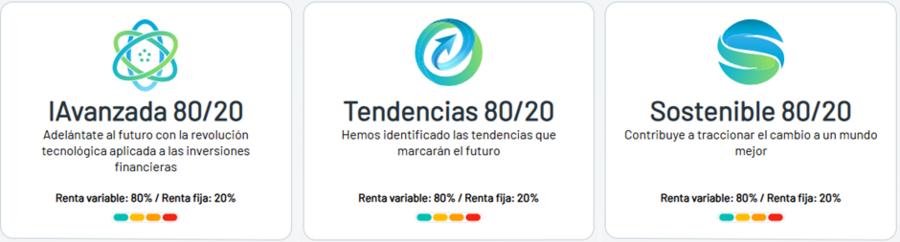
Existen tres tipos de carteras, según la temática de inversión que prefieras:
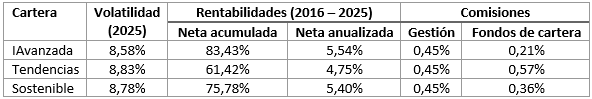
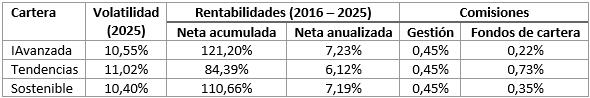
IAvanzada. Esta cartera está invertida en prácticamente todas las industrias del mundo; pero la tecnología de la información y las finanzas son las que mayor peso tienen en el resultado final.
Tendencias. Esta carteracambia los fondos puramente indexados de la versión "IAvanzada", por fondos de gestión activa especializados en megatendencias (grandes fuerzas globales que transforman la economía). Su parte de renta variable busca capturar el crecimiento futuro invirtiendo principalmente en cuatro grandes áreas: Tecnología e innovación, salud y calidad de vida, transición energética y sostenibilidad, y cambios demográficos.
Sostenible. Mantiene el mismo nivel de riesgo que las anteriores, pero con un filtro radicalmente distinto: solo invierte en empresas y gobiernos con un fuerte compromiso medioambiental, social y de buen gobierno (criterios ASG). A diferencia de la opción Tendencias (que busca sectores del futuro), la cartera Sostenible busca responsabilidad corporativa global. Para ello, combina la exclusión de sectores controvertidos (como armas, tabaco o combustibles fósiles) con la selección activa de compañías líderes en sostenibilidad.
Diseñadas para un horizonte temporal a partir de los 5 años, las carteras de fondos de inversión ofrecen dos perfiles de riesgo:
DECIDIDO: 60% de renta variable y 40% de renta fija.
ARRIESGADO: 80% de renta variable y 20% de renta fija.
Como ves, en ambos casos el componente de renta variable es superior al de renta fija; ideal para quienes desean invertir a largo plazo.
Y como habrás podido observar, entre la inflación devorando el dinero en la cuenta corriente y las infinitas opciones del mercado haciéndote cortocircuito, dejar que la tecnología y los profesionales gestionen tu cartera en piloto automático no suena nada mal. Ahora la pelota está en tu tejado...