Años atrás, tuve la oportunidad de conocer a un carpintero que vivía en un pueblo de Asturias, cuando yo trabajaba en una firma de asesoramiento e intermediación financiera en la ciudad de Oviedo.
Este señor acudió a nuestra consulta, tras enterarse de que era el único heredero de un tío suyo que emigró de jovencito a Estados Unidos, como muchos españoles lo hicieron a lo largo del siglo XX. Allí vivió durante décadas en Nueva York, y trabajó como conserje de un hotel cinco estrellas hasta su fallecimiento.
Nuestro cliente tenía que tramitar su herencia en Nueva York (ciudad donde falleció su tío), pero no tenía capacidad para hacerlo, y tampoco sabía lo que heredaría, y si le compensaría hacer el trámite. Por lo tanto, firmó un poder para que fuésemos nosotros quienes gestionásemos el trámite en aquel país.
Después de unas largas gestiones, pudimos acceder a la cuenta bancaria del fallecido, y observar que éste recibía periódicamente ingresos procedentes de cupones (intereses) de unos bonos del Tesoro de Estados Unidos. Si bien desconocíamos el valor de esas inversiones en deuda pública estadounidense, por las cuantías recibidas, dedujimos que la inversión en renta fija era importante. Y tras informar a nuestro cliente, éste nos autorizó a continuar con la tramitación de la herencia.
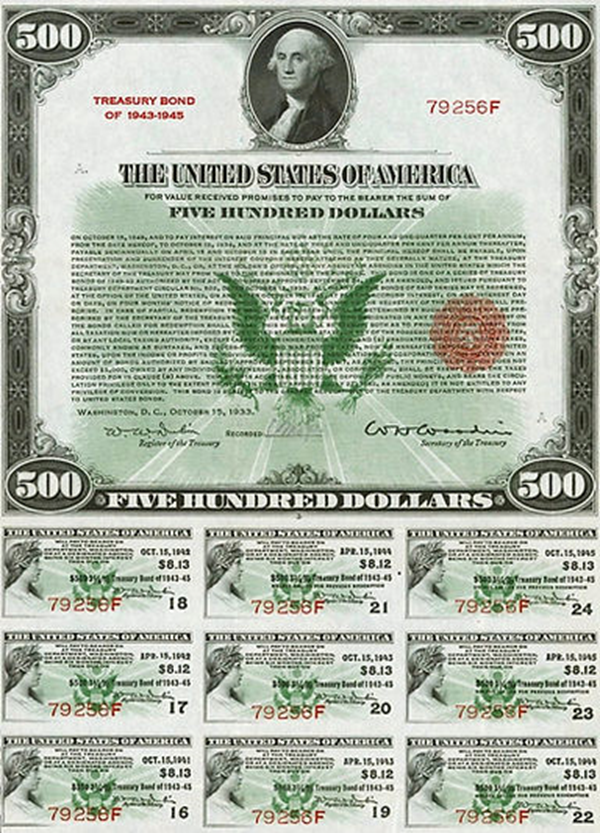
Después de unos meses, por fin obtuvimos acceso a la caja de seguridad que el fallecido alquilaba en su entidad bancaria; y al abrir la puerta de la caja, para sorpresa de todos, pudimos ver numerosos certificados físicos de bonos del Tesoro adquiridos a lo largo de varias décadas; los cuales sumaban unos cientos de miles de dólares americanos... ¿Cómo pudo un simple conserje de hotel, acumular semejante patrimonio?
La respuesta era mucho menos extraordinaria de lo que parecía.
Aquel hombre no había recibido una gran herencia ni había realizado inversiones arriesgadas que le hicieran rico de la noche a la mañana. Simplemente había trabajado, ahorrado e invertido con disciplina durante décadas, como muchos otros inmigrantes de esa época.
Y como anécdota —según pudimos averiguar—, el hotel donde trabajaba era frecuentado por empresarios, políticos y otras personalidades que valoraban especialmente la discreción. De hecho, algunos huéspedes solicitaban expresamente ser atendidos por él, sabedores de que era una persona seria, discreta y de confianza; y como muestra de agradecimiento, solían recompensarle con generosas propinas, que sin duda alguna contribuyeron a aumentar sus ingresos.
Pero el verdadero secreto de su patrimonio fue otro: la inversión sistemática a largo plazo. Año tras año reinvirtiendo los intereses y acumulando títulos, cuando éstos se emitían en formato físico (paper bonds) y con cupones que podían recortarse y cobrarse.
Así, gracias al ahorro constante, la prudencia y el paso del tiempo, un humilde conserje logró construir un patrimonio de varios cientos de miles de dólares.
La inversión a largo plazo permite mayores turbulencias
Mientras rememoraba esa historia, me preguntaba… ¿Cuánto más habría podido acumular aquel conserje de hotel, si en vez de invertir en deuda pública americana hubiese invertido en renta variable?
Seguramente su patrimonio financiero acumulado habría sido aún mayor, dado que a largo plazo los mercados financieros nos demuestran que la inversión en bolsa es mucho más rentable que invertir en renta fija.
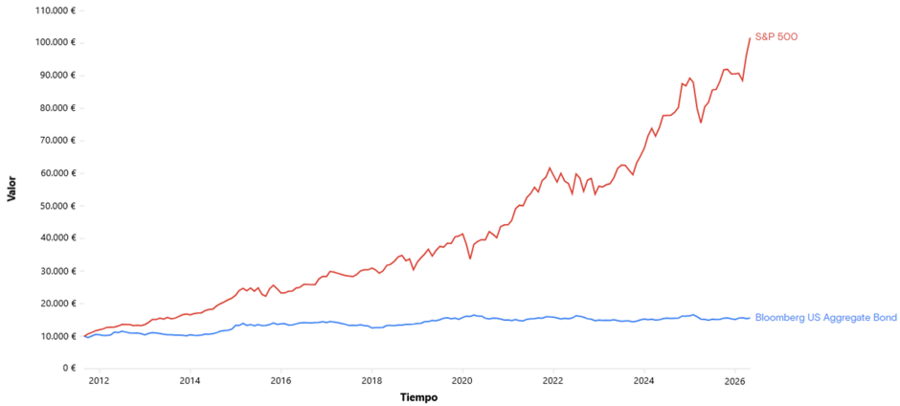
Por ejemplo, y sin tener que remontarnos a épocas muy lejanas, en la siguiente gráfica podemos ver una comparativa de la evolución entre el índice de renta variable S&P 500 —que representa a las 500 empresas de mayor capitalización de Estados Unidos— y el índice de renta fija Bloomberg US Aggregate Bond, desde el año 2012.
Si bien la volatilidad del S&P 500 ha sido mayor, tal como se puede observar, también lo ha sido su tendencia alcista; y a largo plazo, es lo que marca la diferencia.
Teniendo en cuenta esa premisa, en esta ocasión he querido dedicarles mi búsqueda de oportunidades de inversión a aquellas personas que, al igual que aquel conserje de hotel de la historia, desean invertir a largo plazo. Y para ello, decidí centrar la búsqueda en un vehículo de inversión que posea un alto componente de renta variable y que a su vez invierta de forma global, para diversificar el riesgo y aprovechar mejor las oportunidades. Y puestos a pedir, que tenga unos bajos costes de gestión.
Con todo eso, terminé decantándome por la propuesta que te detallo a continuación.
Carteras de inversión con alto peso en Renta Variable
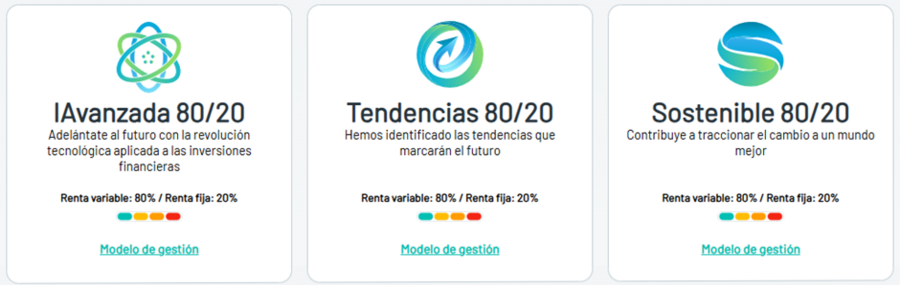
Si tu horizonte de inversión se sitúa más allá de los cinco años, el roboadvisor Finnk (respaldado por el grupo Kutxabank) ofrece tres tipos de carteras compuestas por diversos fondos de inversión de las mayores gestoras del mundo, según la temática a elegir.
Este roboadvisor combina la gestión pasiva (fondos indexados de bajo coste) con fondos de gestión activa, seleccionados mediante un modelo algorítmico de Inteligencia Artificial que supervisa y valida un equipo humano.
A continuación, paso a detallarte cada una de las carteras.
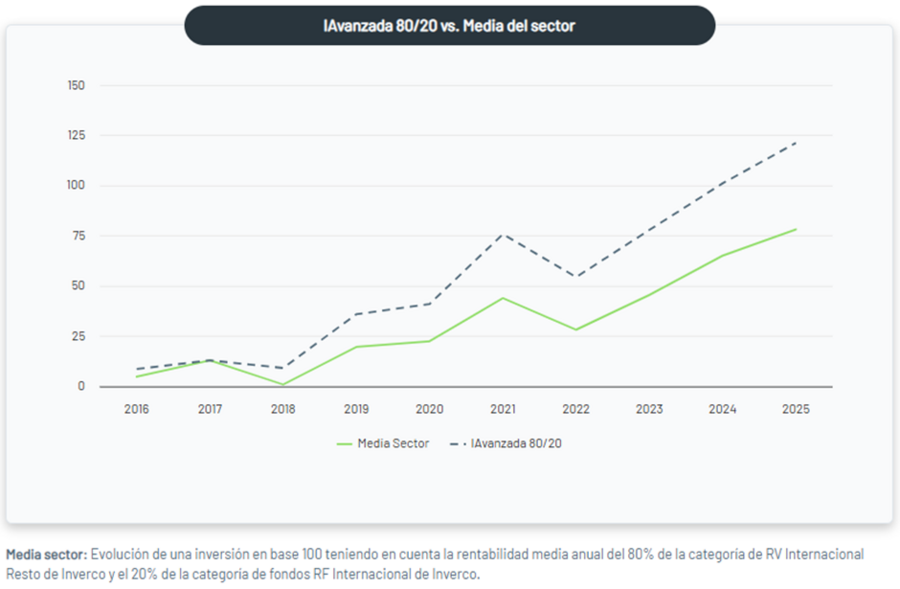
IAvanzada 80/20: Teniendo en cuenta quela cartera imita a los grandes índices mundiales (como el S&P 500 y el MSCI World), está invertida en prácticamente todas las industrias del mundo; pero la tecnología de la información y las finanzas son las que mayor peso tienen en el resultado final. La evolución de su rentabilidad se puede observar en la siguiente gráfica:
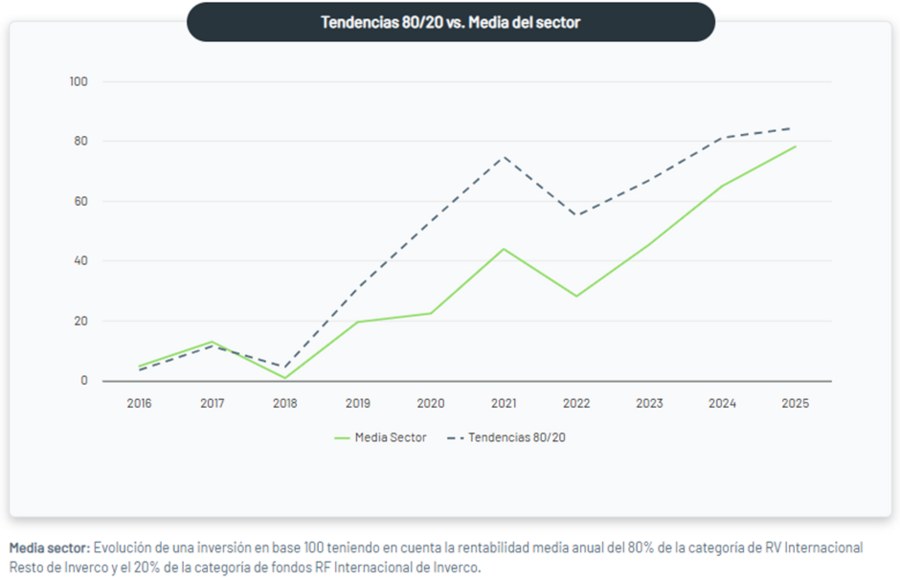
Tendencias 80/20: Esta carteracambia los fondos puramente indexados de la versión "IAvanzada", por fondos de gestión activa especializados en megatendencias (grandes fuerzas globales que transforman la economía). Su parte de renta variable (80%) busca capturar el crecimiento futuro invirtiendo principalmente en cuatro grandes áreas: Tecnología e innovación, salud y calidad de vida, transición energética y sostenibilidad, y cambios demográficos. La evolución de su rentabilidad ha sido la siguiente:
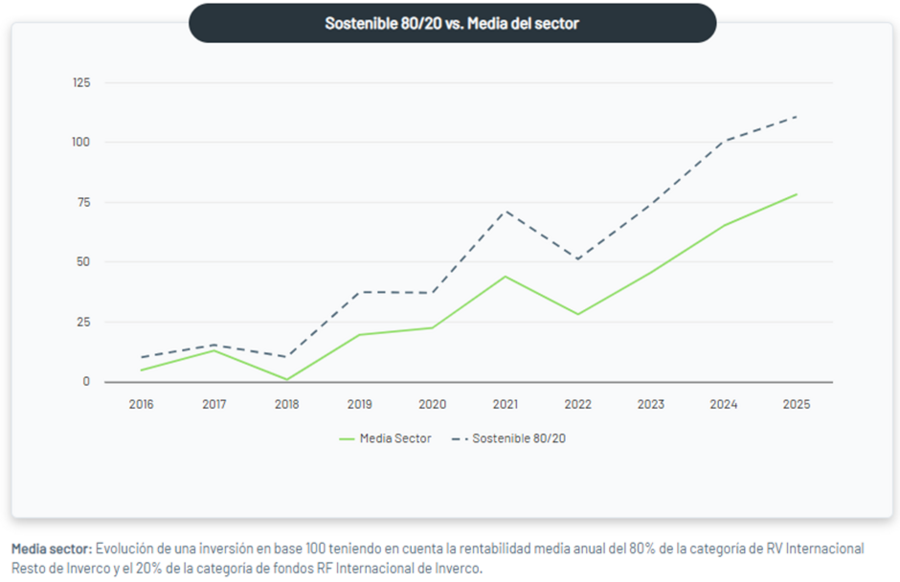
Sostenible 80/20: Mantiene el mismo nivel de riesgo que las anteriores (80% acciones y 20% bonos), pero con un filtro radicalmente distinto: solo invierte en empresas y gobiernos con un fuerte compromiso medioambiental, social y de buen gobierno (criterios ASG). A diferencia de la opción Tendencias (que busca sectores del futuro), la cartera Sostenible busca responsabilidad corporativa global. Para ello, combina la exclusión de sectores controvertidos (como armas, tabaco o combustibles fósiles) con la selección activa de compañías líderes en sostenibilidad. Su rentabilidad ha evolucionado como se puede observar en la siguiente gráfica:
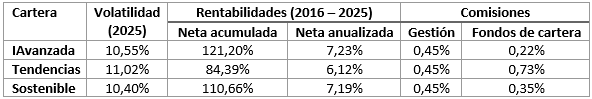
En el siguiente cuadro resumen, puedes ver las condiciones y características de las tres carteras:
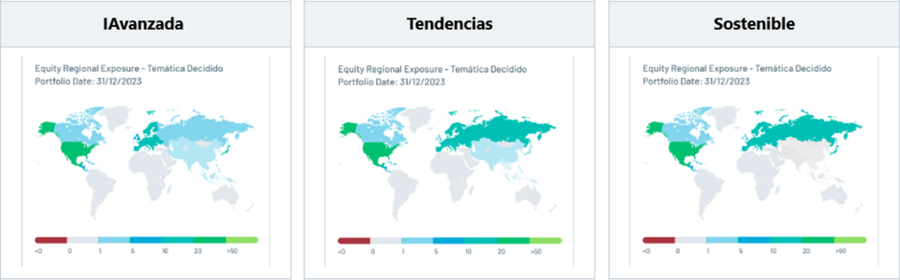
Desde tan solo 1.000 euros, tienes la posibilidad de invertir en cualquiera de las carteras que ofrece Finnk, con acceso a distintos mercados de forma simultánea para diversificar la inversión:
Y como lección para esta semana, podríamos rescatar el poder del ahorro. A la vista está que no es necesario fundar una gran empresa, percibir un salario elevado o ganar la lotería para acumular un patrimonio importante a largo plazo. Lo que realmente hace falta es disciplina, una buena estrategia de inversión y perseverancia. Y si por el camino cae alguna buena propina, ¡tampoco vamos a despreciarla!