Con el transcurso de los años, las preocupaciones van cambiando.
Durante la niñez, las principales preocupaciones suelen centrarse en tener aceptación por parte del grupo, la relación con los profesores, o las notas de los exámenes… ¡Si habré escondido el boletín de calificaciones en más de una ocasión para que mis padres no lo vieran, y no me castigaran por las malas notas!
Ya en la adolescencia, lo que muchas veces falla es la autoestima, y preocupa la imagen corporal, el rechazo, se experimentan las primeras relaciones afectivas, surgen los miedos a equivocarse, e incluso la incertidumbre sobre qué carrera estudiar.
Y llegados a la etapa adulta, la lista de preocupaciones se hace más extensa, con preocupaciones como el cuidado de la familia, la generación de ingresos, la carrera profesional, posibles situaciones de desempleo o seguridad financiera hacen que la lista parezca interminable.
Pero las preocupaciones no solo cambian por factores intrínsecos o propios de la etapa vital que se esté atravesando, sino también por el momento histórico y el entorno en el que se viva. Muchas de las preocupaciones que puedan experimentar los ciudadanos de países en vías de desarrollo, probablemente no las experimenten ciudadanos de países desarrollados. Y muchas de las preocupaciones que desvelaban a la sociedad del siglo XV, seguramente no las estén padeciendo los ciudadanos de nuestros días. ¡Quién le iba a decir a un campesino del siglo XV que, en lugar de preocuparse por si la cosecha sobrevivía al invierno o si llegaba la peste al pueblo, los campesinos de hoy acabarían angustiados por el precio de los fertilizantes disparado por conflictos internacionales!
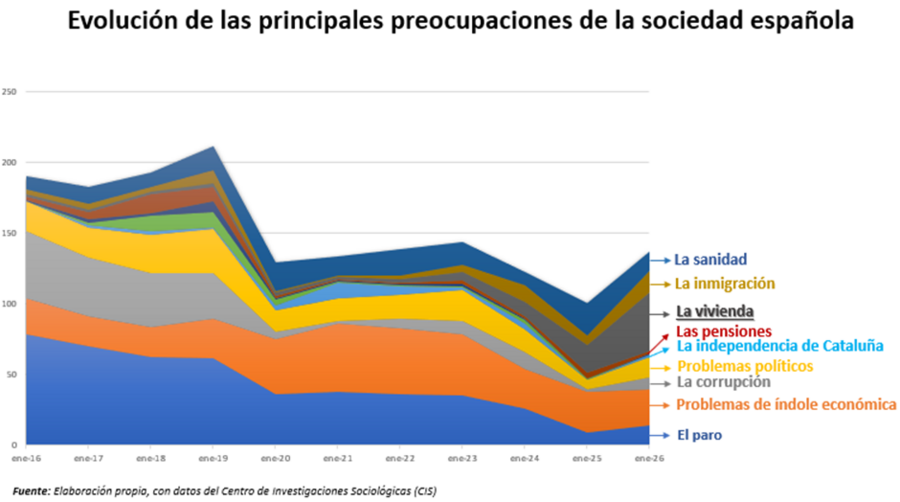
Y prueba de que las preocupaciones se van adaptando en función del entorno y el contexto histórico, es la que aporta la siguiente gráfica que elaboré con los resultados de las encuestas del Centro de Investigaciones Sociológicas (CIS) durante la última década:
Al cierre del primer trimestre de 2016, la tasa de paro en España alcanzaba el 21% de la población activa, por lo que es de esperar que, en aquellas épocas, la principal preocupación de los españoles fuese el paro; tal como se puede ver en la gráfica.
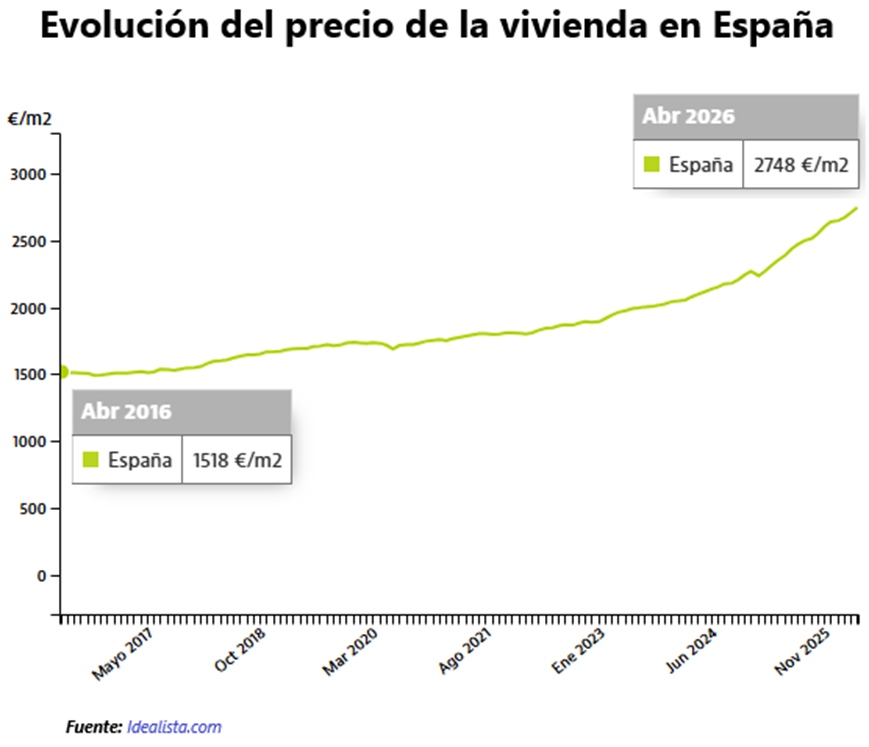
Diez años después, la principal preocupación de nuestra sociedad es el acceso a la vivienda, con unos precios por metro cuadrado muy superiores a los de hace una década.
Una crisis habitacional que se agudiza, sin aparente solución a corto plazo y sin una respuesta a la altura de las circunstancias por parte de las autoridades.
Limitaciones y oportunidades en la inversión inmobiliaria
A pesar del encarecimiento de los precios del mercado inmobiliario durante estos últimos años, existen fórmulas que permiten invertir en este sector sin necesidad de afrontar las elevadas barreras tradicionales que presenta la compra directa de un inmueble. Alternativas que facilitan el acceso con menores importes, permiten diversificar el riesgo y reducen las cargas de gestión, acercando este tipo de inversión a un público más amplio en un contexto donde un inmueble se ha convertido en un activo cada vez más difícil de alcanzar.
Una fórmula cada vez más utilizada por los pequeños inversores que desean aprovechar esos incrementos en las valoraciones y rentabilidades que genera el mercado inmobiliario, es el Crowdfunding Inmobiliario.
Se trata de un modelo de financiación participativa donde un grupo de inversores aporta pequeñas cantidades de dinero, para financiar proyectos de ladrillo: compra de viviendas, alquiler o promoción de obra nueva. Las plataformas digitales reguladas actúan de intermediarias. Es como un fondo común que permite que cualquiera pueda invertir en inmobiliario sin tener que comprar un piso entero.
Partiendo de esta fórmula de financiación que permite a los inversores sortear las barreras que conlleva la inversión inmobiliaria, he querido centrar mi búsqueda en una plataforma digital regulada, que me inspire más confianza que el resto, y con una operativa sencilla.
Y esa plataforma, es la que te detallo a continuación.
Civislend
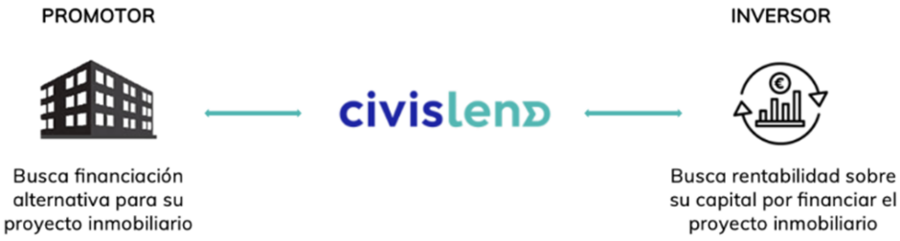
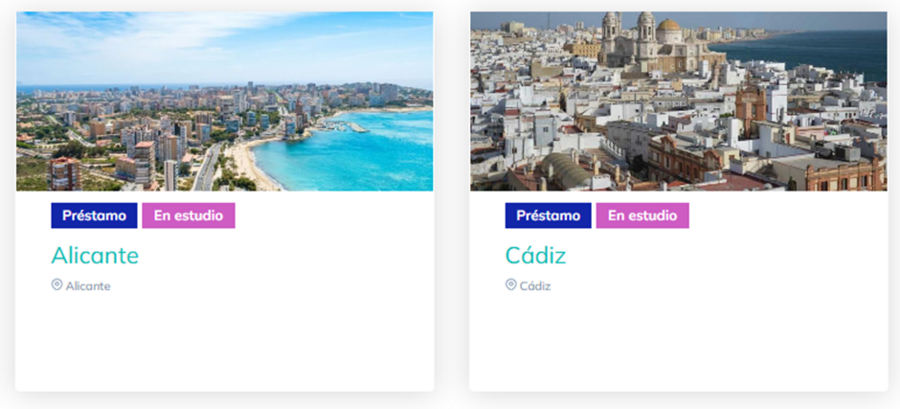
Esta plataforma de financiación participativa, conecta a inversores que quieren invertir en proyectos inmobiliarios para obtener una rentabilidad en un plazo fijo, con promotores inmobiliarios que buscan una financiación para llevar a cabo un proyecto inmobiliario.
A través de este modelo, múltiples inversores pueden aportar pequeñas cantidades para financiar proyectos concretos, obteniendo una rentabilidad a cambio en un plazo determinado. De este modo, se facilita el acceso a un sector tradicionalmente reservado a grandes patrimonios, permitiendo participar en el mercado inmobiliario sin necesidad de adquirir directamente un inmueble, ya que puedes invertir desde tan solo 250 euros. Otra forma de diversificar tus inversiones…
Con el premio a la “Mejor Plataforma de Crowdlending Inmobiliario 2023” otorgado por el diario La Razón, es la mejor valorada en el portal Trustpilot por los clientes.
Tras la crisis financiera que afectó especialmente al sector inmobiliario, y con el auge de las Fintech, en el año 2016 se fundó Civislend PSFP, S.A. como pionera en España en el desarrollo de esta actividad, y bajo regulación de la CNMV. Desde aquel entonces, esta plataforma ha lanzado más de 160 proyectos con una tasa de éxito del 100%, habiéndose finalizado ya 77 de ellos y reembolsado 90 millones de euros a los inversionistas.
Las rentabilidades que se pueden obtener al invertir en estos proyectos con garantías reales (garantía hipotecaria, pignoración de participaciones y/o fianza corporativa), oscilan entre el 10% al 13% anual, y siempre durante un plazo conocido de antemano.
Antes de ofrecer un proyecto para su financiación, el equipo de Civislend analiza detalladamente la operación, asegurándola con las garantías más adecuadas.
¿Quieres saber cómo funciona? Verás que es muy sencillo…
Como primer paso, deberás registrarte.
Habiéndote dado de alta, tendrás asignada una cuenta virtual (wallet), a la que podrás ingresar el dinero destinado a la inversión mediante transferencia bancaria o tarjeta.
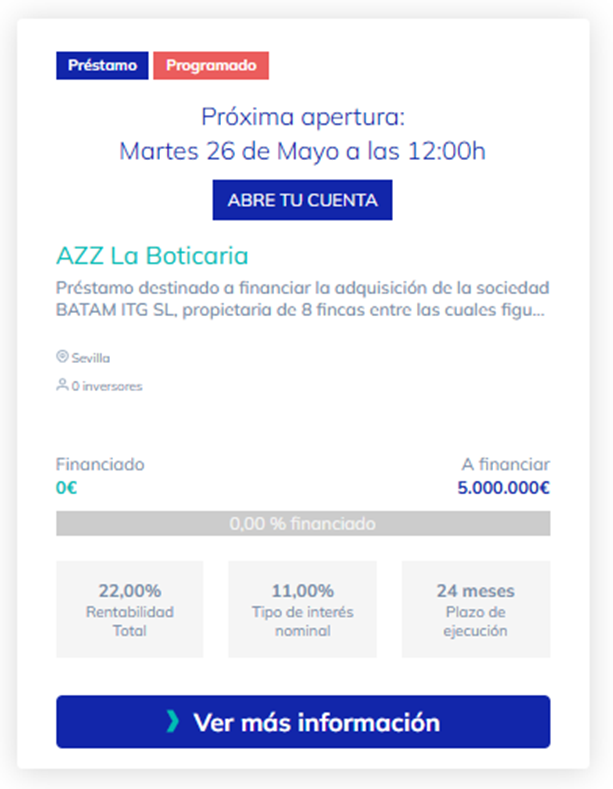
Una vez que ya veas el saldo en tu cuenta virtual, podrás empezar a seleccionar los proyectos en los que deseas invertir, tal como se observa en el siguiente ejemplo:
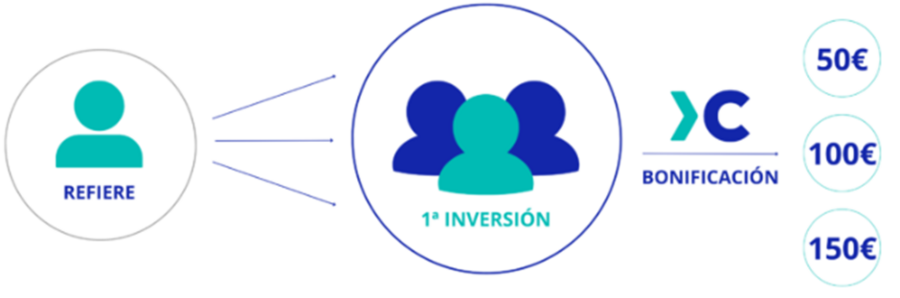
Y si deseas optimizar la rentabilidad y obtener ingresos adicionales, puedes participar en el plan “Trae a un amigo” que ofrece Civislend a todos sus usuarios. Cada vez que un usuario al que hayas referido invierta por primera vez, según la cantidad que invierta, ambos os lleváis entre 25€ y 75€.
Como ves, las preocupaciones cambian con el tiempo… pero la de encontrar la forma de llegar a fin de mes —y si sobra algo, invertirlo bien— parece que se mantiene en el tiempo. Así que, si el precio de la vivienda no deja dormir a media España, al menos que el ladrillo empiece a trabajar un poco a tu favor… y con esta forma de financiación colectiva que te propongo, ¡te evitas discutir con inquilinos por una lavadora rota un domingo por la tarde!