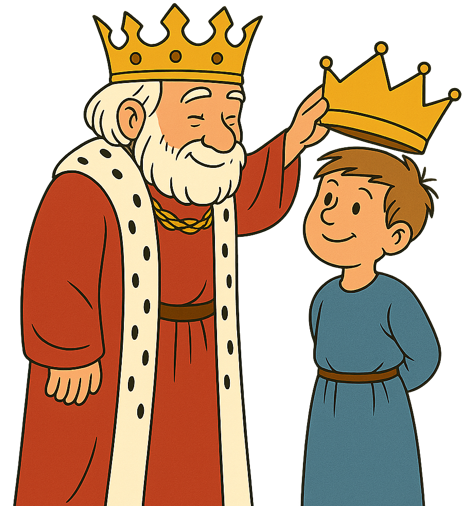
En la edad antigua, un rey que rondara los 40 o 45 años ya podía considerarse anciano… ¡Y eso que tenía mayor esperanza de vida que los ciudadanos de a pie! Por lo tanto, era habitual que un príncipe heredero accediera al trono a una edad temprana, siendo muy joven o incluso niño, o adolescente.
En el antiguo Egipto, si bien muchos faraones accedieron a los 20 y 30 años de edad, no podemos olvidar el caso de Tutankamón que heredó a los 9 años; por lo que también era muy común un gobierno de regencia hasta que el heredero alcanzara la mayoría de edad.
En la antigua Grecia no había monarquía hereditaria, pero en reinos como Macedonia, los herederos solían acceder en la juventud adulta; y eso significaba entre los 18 y los 30 años. Por ejemplo, Alejandro Magno heredó el trono a los 20 años.
Incluso en la antigua China, algunos emperadores heredaron siendo niños (3 a 8 años), por lo que la regencia era la norma hasta alcanzar la mayoría ritual, que oscilaba entre los 15 y los 16 años de edad.
Con estos ejemplos, queda claro que la frase “¡Larga vida al Rey!” no era aplicable para la edad antigua, dado que como ves, en aquellas épocas los reyes mucho tiempo no vivían… Pero también es verdad que esa frase es una evolución de la frase original “El rey ha muerto, ¡viva el rey!”, utilizada tras la muerte del rey Carlos VI en Francia y la inmediata proclamación de su hijo Carlos VII en 1422, que asumió el trono a los 19 años.
Las monarquías contemporáneas
En las pocas monarquías que quedan hoy en día, las cosas han cambiado.
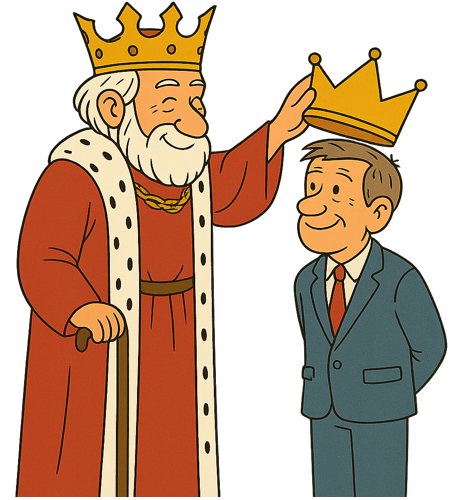
Los reyes suelen vivir tantos años que, al dejar el trono, sus hijos ya se encuentran en una edad adulta y avanzada.
Sin extenderme demasiado, el patrón es evidente:
Carlos III (Reino Unido): heredó con 73 años.
Felipe VI (España): heredó con 46 años.
Guillermo Alejandro (Países Bajos): heredó con 46 años.
Harald V (Noruega): heredó con 54 años.
Unos reyes más longevos, con acceso a medicina avanzada y buena alimentación, vidas estables y sin intervención en batallas; lo que explica una edad media de fallecimiento en torno a los 80 y 90 años.
No solo los príncipes heredan…
Pero no hace falta ir tan lejos y poner el ojo en las monarquías para conocer los motivos por los que quienes aspiran al trono cada vez heredan más tarde, dado que ese fenómeno también está afectando al resto de los mortales.
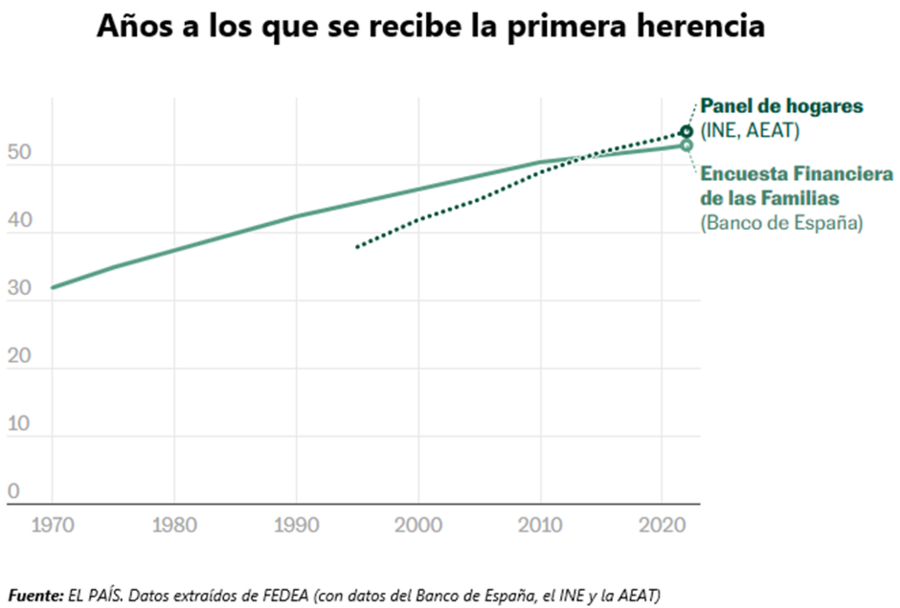
Según un reciente estudio de Fedea, la edad media a la que los españoles reciben su primera herencia se ha retrasado de forma muy significativa en las últimas décadas: de alrededor de los 30–35 años en los años setenta a cerca de los 50–55 años en la actualidad.
Este desplazamiento temporal, consecuencia directa del aumento de la esperanza de vida y de la práctica habitual de dejar los bienes en usufructo al cónyuge viudo, provoca que la transmisión efectiva del patrimonio se produzca cada vez más tarde en el ciclo vital de los herederos.
El cambio no es menor. Tradicionalmente, la herencia actuaba como un impulso económico clave en el inicio de la vida adulta, facilitando decisiones fundamentales como la compra de la primera vivienda, la reducción del endeudamiento o la puesta en marcha de proyectos empresariales. Hoy, sin embargo, esos recursos suelen llegar cuando muchas de esas decisiones ya han sido tomadas, lo que reduce de forma notable su capacidad transformadora. De hecho, los economistas estiman que cada año adicional de retraso en la recepción de una herencia se asocia con una reducción de la riqueza acumulada a largo plazo cercana al 2%, un efecto especialmente acusado en los hogares con menor nivel de renta y formación.
En este sentido, igual que ocurre con las monarquías contemporáneas —donde los herederos acceden al trono en edades cada vez más avanzadas—, los herederos patrimoniales actuales reciben el legado familiar cuando ya no son jóvenes. Esta nueva realidad refuerza la importancia de una adecuada planificación patrimonial y sucesoria, con el uso de herramientas como las donaciones en vida, que permitan adelantar, ordenar y hacer más eficiente la transmisión del patrimonio entre generaciones, y por sobre todas las cosas, de adelantar el momento en que empezamos a ahorrar, a fin de no tener que llegar a depender de una herencia para tomar las decisiones económicas más trascendentales de nuestra vida.
Sí, ya sé, son muchas las variables a tener en cuenta: planificación patrimonial, cálculo del porcentaje a destinar para el ahorro, inversión o destino del dinero que se logra acumular, fiscalidad, previsión para el retiro, entorno macroeconómico, fluctuación de los mercados, e infinidad de variables adicionales que muchas veces logran desconcertarnos y hacen que no sepamos por dónde empezar, o cómo organizar nuestra economía.
Si te identificas en alguna de esas situaciones, o simplemente deseas optimizar el rendimiento de tu patrimonio, quizás sea el momento entonces de consultar con un profesional en la materia, que te ayude a elaborar una estrategia eficaz.
Y buscando esta semana un servicio integral de confianza, que ayude a orientar todas esas dudas sobre la gestión del patrimonio, de entre varias opciones, me he decantado por la que te detallo a continuación.
Personal Family Office nace con una idea sencilla pero poco habitual: ayudar a las personas y familias a poner orden en su patrimonio y a tomar mejores decisiones económicas a lo largo del tiempo, desde una visión global y de largo plazo. No se trata de perseguir rentabilidades puntuales ni de centrarse en productos concretos, sino de trabajar sobre el marco completo en el que se toman las decisiones patrimoniales.
En la práctica, muchas personas no tienen un problema de ingresos, sino de estructura: falta de un plan, de prioridades claras, de una visión coherente que conecte ahorro, patrimonio familiar, fiscalidad, previsión futura y objetivos vitales. Personal Family Office actúa precisamente en ese punto, ayudando a entender la fotografía completa antes de avanzar, y acompañando en el proceso de organizarla.
Su enfoque es eminentemente pedagógico y estratégico. Ayuda a identificar qué se tiene, cómo está distribuido, qué implicaciones puede tener a largo plazo y qué preguntas conviene hacerse antes de actuar. Ese trabajo previo, muchas veces ignorado, es el que permite después relacionarse de forma más consciente y eficiente con los distintos profesionales especializados —jurídicos, fiscales o financieros— cuando es necesario.
Si deseas ampliar información sobre los servicios que ofrece este Family Office, puedes acceder a través del siguiente enlace: https://personalfamily.es/
En un entorno cada vez más complejo, donde la longevidad se alarga, las herencias se retrasan y las decisiones económicas importantes se concentran en etapas muy concretas de la vida, contar con una visión ordenada y anticipada del patrimonio deja de ser un lujo para convertirse en una necesidad.