Una call cubierta (en inglés, covered call) consiste en vender una opción call sobre un activo que ya tienes en cartera: cobras una prima a cambio de comprometerte a vender ese activo al strike, así que ganas un ingreso extra pero limitas la subida. Una put protectora consiste en comprar una opción put sobre un activo que tienes: pagas una prima a cambio de poder venderlo a un precio mínimo, como un seguro contra caídas. Usadas a la vez forman un collar, que deja el resultado acotado entre un suelo y un techo.
Las opciones son derivados financieros en los que el precio (prima) depende del precio del activo subyacente. Originalmente las opciones fueron creadas para la cobertura y tanto la call cubierta como la put protectora pretenden proteger la posición tomada en el activo subyacente. Por tanto, la call cubierta (venta de opción call) y la put protectora (compra de una opción put) son instrumentos de cobertura cuando se tiene una posición larga en el activo subyacente.
Call cubierta
La call cubierta consiste en vender una opción call sobre el activo subyacente que ya tenemos en cartera. La call cubierta tiene la capacidad de desplazar el break-even (retraso de la entrada en pérdidas) de la cartera ya que al vender una opción ingresamos la prima. El resultado de añadir una call vendida a una posición larga en el subyacente es la de una put vendida. Por tanto, esta es una estrategia que permite tener ingresos adicionales a los de la cartera (prima), y si bien cuando el activo experimenta grandes subidas esta estrategia ralentiza nuestro beneficio, la correcta aplicación puede hacer que ingresemos beneficios continuos al estilo de un dividendo, llegando incluso, con el tiempo, a reducir mucho el coste de adquisición del activo.
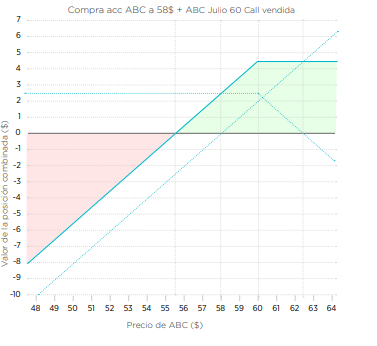
El riesgo queda pues reducido con la adquisición de la prima, con la contraparte de la potencial limitación en los beneficios si el activo sube de manera tendencial. Esta limitación en el beneficio puede verse mitigada eligiendo strikes más altos y alejados del precio del subyacente, pero hay que tener en cuenta, cuanto más alejado esté el strike, menos prima se cobra.
Cómo se monta una covered call con acciones
- Una call por cada 100 acciones. En las opciones sobre acciones estadounidenses cada contrato controla 100 acciones, así que con 100 acciones vendes 1 call, con 300 acciones 3 calls. Vender más calls de las acciones que tienes deja parte de la posición descubierta (una call vendida sin cobertura, con riesgo ilimitado).
- Strike fuera de dinero (OTM). Lo habitual es vender un strike por encima del precio actual: si compraste a 100, un strike de 105 o más. Muchos operadores eligen calls con una delta de entre 0,25 y 0,35, que da una idea aproximada de la probabilidad de que la opción acabe dentro de dinero y te asignen.
- Vencimientos cortos. Se suele vender a uno o dos meses y repetir la operación cada vencimiento, para cobrar la prima varias veces al año.
- Sobre acciones que quieres mantener. La covered call no protege de las caídas más allá de la prima cobrada, así que se aplica sobre valores que estarías dispuesto a conservar aunque bajen.
Ejemplo de covered call sobre 100 acciones
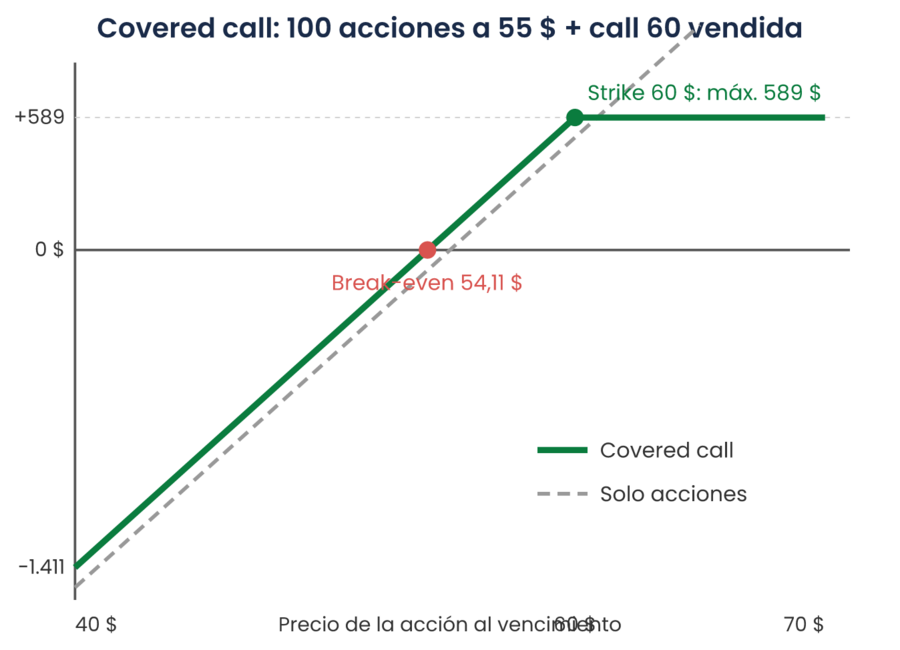
Compras 100 acciones a 55 $ y vendes 1 call con strike 60 a unos 40 días, por una prima de 0,89 $ por acción (89 $). Al vencimiento pueden pasar tres cosas:
- La acción cierra por debajo de 60 $: la call vence sin valor, te quedas con los 89 $ y con tus acciones, y puedes volver a vender otra call para el siguiente vencimiento.
- La acción cierra por encima de 60 $: te asignan y vendes las acciones a 60 $. Ganas (60 − 55) × 100 + 89 = 589 $, que es el beneficio máximo aunque la acción suba a 70 $.
- La acción cae: el break-even baja a 55 − 0,89 = 54,11 $. Por debajo pierdes como con las acciones solas, solo amortiguado por la prima: a 45 $ el resultado es (45 − 55) × 100 + 89 = −911 $.
No hace falta esperar al vencimiento. Puedes recomprar la call antes y quedarte con la diferencia de primas; una regla práctica habitual es cerrar cuando ya has capturado el 60-70% de la prima. Si la acción se acerca al strike y quieres conservarla, puedes rolar la call: recomprarla y vender otra de strike más alto o vencimiento más lejano. Ten en cuenta que en las opciones americanas te pueden asignar antes del vencimiento, sobre todo cuando la call está muy dentro de dinero y se acerca la fecha de un dividendo.
🧮 Haz tus números: Comprueba cuánto ganarías o perderías con tu propia covered call con la calculadora de opciones de Rankia: eliges la estrategia, pones el precio del subyacente, los strikes y las primas, y ves al momento el gráfico de resultado a vencimiento, el beneficio y la pérdida máximos y los break-even.
👉 Si te interesa esta forma de generar rentas sin montarla tú, existen fondos cotizados que la aplican de forma sistemática: los mejores ETFs covered call.
Put protectora
La put protectora consiste en comprar una opción put sobre el activo subyacente que ya tenemos en cartera. El hecho de comprar una PUT nos da el derecho, que no la obligación, de vender el activo subyacente al precio del strike. El resultado de añadir una put comprada a la posición larga en el subyacente es el de una opción call comprada. Por tanto, esta es una estrategia que permite protegerse de caídas en el precio del activo subyacente cuando se espera que ello ocurra o cuando hay incertidumbre. No importa cuanto caiga el precio, ni el tamaño del GAP de apertura, nuestro derecho a vender a un precio determinado nos permitirá salir de la posición a ese nivel aunque el subyacente cotice a precio muy inferior.

La consecuencia de añadir una put comprada cuando se posee el activo subyacente es la de asegurar la posición en el subyacente. Es decir, la put protectora funciona como un seguro.
👉 Descubre nuestra guía para principiantes de trading con opciones financieras
Cómo implementar una call cubierta y una put protectora
Supongamos que abrimos una posición larga en el futuro E-mini S&P 500 el 01/12/2022. El futuro E-mini S&P 500 será el subyacente que incorporaremos en la cartera, y sobre él usaremos sus opciones E-mini.

En la plataforma de iBroker observamos el gráfico de precio del E-mini SP 500 y el volumen negociado. Además se observa que el mini SP cotiza a 4080 por lo que vamos a suponer que nuestra posición larga está comprada a ese precio. En el mismo broker vamos a la cadena de opciones para el vencimiento de la semana siguiente observamos que para el mini SP encontramos los siguientes strikes:

La operativa de Call cubierta y de PUT protectora tiene muchos matices en su forma de ejecución, tanto desde el punto de vista de temporalidad como por el tipo de estrategia que queramos afrontar, por lo que elegir strikes más o menos cercanos dependerá de estas condiciones, por simplificar elegiremos estos que vemos en la captura. En este caso, el futuro mini SP nos ejecuta la compra a 4084. En la cadena de opciones observamos precios strike de 4100 y 4055 como strikes adecuados para abrir la estrategia. La prima de la call vendida 4100 es de 30 puntos (1.500 $, porque el multiplicador es 50) y la de la put comprada 4055 es de 33 puntos (1.650 $). La comisión de iBroker no ha sido tenida en cuenta al ser muy reducida. Teniendo esto en cuenta, la tabla siguiente muestra el resultado final, en puntos, de la call cubierta y de la put protectora.
Precio a vencimiento del subyacente (E-mini SP 500) |
3800 |
4150 |
4500 |
Futuro E-mini SP 500 |
-284 |
66 |
416 |
Call vendida (Strike = 4100) |
30 |
-20 |
-370 |
Put comprada (Strike = 4055) |
222 |
-33 |
-33 |
Call cubierta |
-254 |
46 |
46 |
Put protectora |
-62 |
33 |
383 |
Resultados en puntos del índice. Tanto el futuro E-mini S&P 500 como sus opciones tienen un multiplicador de 50 $ por punto: por ejemplo, la call cubierta a 3.800 pierde 254 × 50 = 12.700 $ y la put protectora solo 62 × 50 = 3.100 $. En las opciones sobre acciones estadounidenses el multiplicador habitual es 100 acciones por contrato.
Prueba esta estrategia de opciones con iBroker

-
💶Depósito mínimo0,00 €
-
📝RegulaciónCNMV
-
⭐️Puntuación8.75/10
La call cubierta minora las pérdidas que se obtienen en el subyacente (por el cobro de la prima) a cambio de ponernos un techo a los beneficios cuando el precio del subyacente sube, por lo que la call cubierta tiene utilidad cuando:
- El precio del subyacente se mantiene estable.
- Queremos bloquear beneficios cuando el precio da cierto recorrido a nuestro favor.
- Queremos establecer un nivel de toma de beneficios ampliado por el cobro de la prima.
Y diversas estrategias más que requieren una explicación más extensa.
Por su parte, la put protectora nos minora el beneficio potencial (por el pago de la prima) a cambio de ponernos un suelo a las pérdidas cuando el precio del subyacente baja. Se utiliza cuando queremos conservar el activo pero tememos una caída del precio del subyacente: si cae, lo que gana la put compensa lo que pierde el activo por debajo del strike.
Si se usan las dos a la vez, la prima cobrada por la call cubierta paga total o parcialmente la put protectora, y el resultado queda acotado entre un suelo (el strike de la put) y un techo (el strike de la call). Esta estrategia se denomina collar; el ejemplo más conocido es el collar de JP Morgan, y su variante especulativa, sin el activo en cartera, es el túnel o risk reversal.
Otras estrategias a considerar
En definitiva, en esta estrategia la call cubierta genera ingresos adicionales y limita beneficios en alzas, la put protectora actúa como seguro contra caídas. Ambas, al usarse juntas, forman el Collar, equilibrando riesgos y recompensas en el mercado.