El footprint es un registro de ejecuciones. Para cada nivel de precio dentro de una vela, muestra cuántos contratos se negociaron y los reparte en dos columnas según qué parte inició cada operación. A diferencia de una media móvil o de un oscilador, que se calculan a partir del precio, el footprint recoge las transacciones que formaron ese precio. Cada cifra es el volumen acumulado en ese nivel durante la vela y puede agrupar órdenes de muchos participantes.
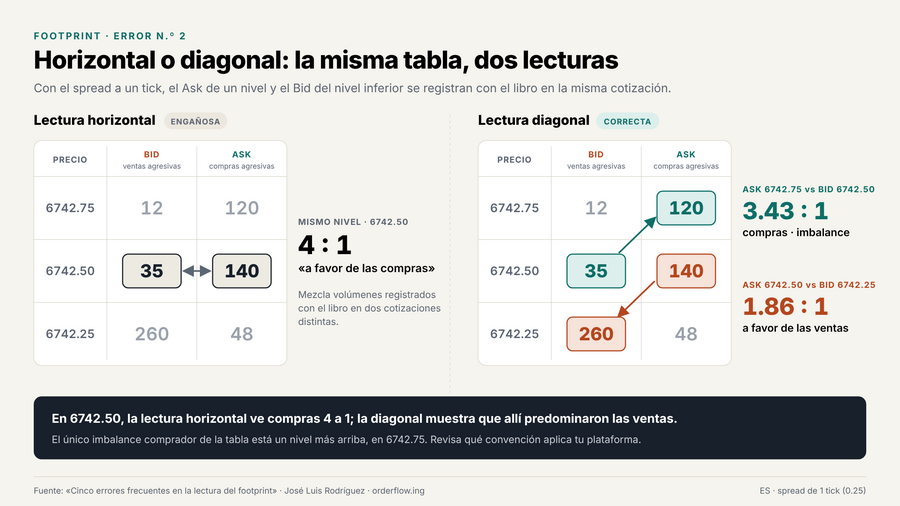
Una interpretación habitual sirve para ilustrar el problema. Ante un nivel del ES con 35 contratos en la columna izquierda y 140 en la derecha, es tentador concluir que hubo cuatro compradores por cada vendedor. Esa conclusión contiene dos errores: uno sobre lo que significa cada columna y otro sobre qué columnas deben compararse. Ambos se producen antes de aplicar cualquier estrategia y, por tanto, afectan a todas.
Buena parte de los errores de lectura procede de tratar el footprint como un indicador más, una herramienta que emite señales. Los cinco más frecuentes dependen únicamente de cómo se interpretan los datos y pueden corregirse antes de operar.
Qué registra cada columna
Toda operación tiene un comprador y un vendedor por el mismo número de contratos: si en un nivel se ejecutaron 300 contratos, se compraron 300 y se vendieron 300. Afirmar que en un precio hubo más compradores que vendedores describe, por tanto, algo que el footprint no puede medir.
Lo que el footprint mide es qué parte inició cada operación. En toda ejecución intervienen una orden agresiva, que acepta el precio disponible en ese momento, y una o varias órdenes pasivas, que esperaban en el libro. La orden agresiva puede ser a mercado o limitada a un precio que cruza el spread. Tanto las órdenes agresivas como las pasivas pueden ser de compra o de venta; la diferencia está en que las pasivas esperan y las agresivas ejecutan.[1]
En la disposición habitual, las columnas se interpretan así:
• Columna del Bid (izquierda): ventas agresivas, es decir, órdenes de venta que se ejecutaron contra las órdenes de compra que esperaban en el Bid.
• Columna del Ask (derecha): compras agresivas, es decir, órdenes de compra que se ejecutaron contra las órdenes de venta que esperaban en el Ask.
Un valor de 260 en la columna del Bid indica que se negociaron 260 contratos en los que el vendedor fue la parte agresiva y el comprador, la pasiva.
Esta distinción también ayuda a entender cómo se mueve el precio, siempre que se separen dos conceptos: las cotizaciones del libro (el mejor Bid y el mejor Ask) y el precio de la última operación. El último precio puede cambiar sin que se agote ningún nivel: con el libro en 6742.25/6742.50, una venta agresiva seguida de una compra agresiva lo lleva de 6742.25 a 6742.50 sin que las cotizaciones varíen. Con el spread a un tick, la cotización solo se desplaza cuando desaparece la liquidez del mejor nivel. Si la consumen órdenes agresivas, cada contrato queda registrado en el footprint. Si quienes la ofrecían cancelan sus órdenes, la cotización se mueve sin que conste ninguna operación, y el último precio no cambia hasta la siguiente ejecución.
Comparación horizontal y comparación diagonal
La interpretación del ejemplo inicial compara las dos columnas de un mismo nivel. Es la comparación más intuitiva, pero mezcla volúmenes registrados con el libro en dos estados distintos.
Con el spread a un tick, situación habitual en el ES salvo en momentos de tensión, el mejor Bid y el mejor Ask están separados por 0.25 puntos. Si en un instante dado el Bid está en 6742.25 y el Ask en 6742.50, una compra agresiva se ejecuta a 6742.50 y se anota en la columna del Ask de ese nivel. Con la misma cotización, una venta agresiva se ejecuta a 6742.25 y se anota en la columna del Bid de 6742.25. Esas dos columnas recogen, así, la actividad agresiva de ambas partes con el libro en el mismo estado.
Para que se registre una venta agresiva en 6742.50, el Bid tiene que haber subido a ese nivel, y en ese momento el Ask estará en 6742.75. La columna del Bid de 6742.50 recoge, por tanto, ventas realizadas con la cotización un tick más arriba, y compararla con el Ask del mismo nivel enfrenta volúmenes de dos cotizaciones distintas.
Por eso la comparación adecuada es la diagonal. La presión compradora se mide comparando el Ask de un nivel con el Bid del nivel inferior; la vendedora, comparando el Bid de un nivel con el Ask del nivel superior.
Ninguna de las dos comparaciones garantiza que los volúmenes coincidan en el tiempo. El footprint acumula todo lo ejecutado durante la vela, de modo que las cifras comparadas pueden proceder de momentos distintos y de varias visitas al mismo precio. La comparación diagonal asegura únicamente que cada pareja de columnas corresponde a una misma cotización.
Comparación horizontal frente a diagonal sobre la misma tabla de footprint
En horizontal, el nivel 6742.50 muestra 140 contratos frente a 35, una proporción de 4 a 1 favorable a las compras. En diagonal, las 140 compras agresivas de 6742.50 se comparan con las 260 ventas agresivas de 6742.25, y la proporción es de 1.86 a 1 a favor de las ventas. El predominio comprador aparece un nivel más arriba: 120 compras agresivas en 6742.75 frente a 35 ventas en 6742.50, es decir, 3.43 a 1. Con el umbral habitual de 3 a 1, el único imbalance comprador del ejemplo está en 6742.75. La lectura horizontal habría señalado además 6742.50, el nivel en el que, en diagonal, predominaron las ventas.
Antes de interpretar los imbalances que marca una plataforma conviene revisar dos ajustes. El primero es si compara en diagonal o en horizontal; algunas plataformas permiten elegir y otras no lo indican. El segundo es si el umbral se expresa como proporción o como diferencia porcentual. Una proporción de 3 a 1 equivale a una diferencia del 200 %, de modo que fijar un 300 % en una plataforma que calcula diferencias equivale a exigir 4 a 1. También es recomendable establecer un volumen mínimo por celda, ya que 4 contratos frente a 1 cumplen cualquier proporción sin aportar información.
Cuando el spread se amplía a dos o más ticks, como ocurre a veces con la publicación de datos macroeconómicos, la diagonal de un tick deja de garantizar que las dos columnas correspondan a la misma cotización. En esas velas, los imbalances diagonales deben interpretarse con reserva.
Qué mide el delta
El delta de un nivel o de una vela es la diferencia entre la columna del Ask y la del Bid, es decir, entre compras y ventas agresivas. Indica qué parte ejecutó con más agresividad, pero no qué participantes están abriendo posiciones ni hacia dónde irá el precio.
Una compra agresiva puede proceder de quien abre una posición larga, de quien cierra un corto con pérdidas o de una orden stop de compra que se activa al superarse un máximo y pasa a ejecutarse a mercado. Las tres contribuyen igual al delta. Si el precio supera el máximo de la sesión anterior y la vela registra un delta de +180, parte de esas compras pueden corresponder a stops de posiciones cortas situados justo por encima del máximo; en ese caso, el delta refleja en buena medida cierres forzados. Una vez ejecutados esos stops, la demanda agresiva disminuye, y el delta de las velas siguientes puede caer antes de que lo haga el precio.
Tampoco existe una relación fija entre el signo del delta y el color de la vela. Una vela puede cerrar al alza con delta negativo si las ventas agresivas se concentraron en la parte baja y, después, un volumen reducido de compras bastó para subir el precio porque la oferta se había retirado.
La magnitud del delta también puede inducir a error. Un delta de +60 en una vela de 150 contratos equivale a un desequilibrio del 40 % de su volumen; en una vela de 1200 contratos, el mismo +60 supone un 5 %, muy próximo al equilibrio. Para comparar velas de volumen distinto conviene dividir el delta entre el volumen total, ya que las cifras absolutas solo son comparables entre velas de tamaño similar.
La distribución interna de la vela
El volumen total y el delta neto resumen una vela en dos cifras. La utilidad del footprint consiste en mostrar lo que ese resumen oculta, pero es frecuente quedarse en él e interpretar un delta positivo como vela compradora y uno negativo como vela vendedora.
Tomemos una vela del ES de 3 puntos de rango, entre 6738.00 y 6741.00, que cierra cerca del máximo con un delta neto de +40. Atendiendo solo a las cifras totales, parece una vela compradora débil. El desglose por niveles muestra, sin embargo, dos zonas opuestas. En la parte baja predominan las ventas agresivas en las comparaciones diagonales, con una proporción de 2.5 a 1 en el nivel de mayor volumen, que es el POC de la vela. En la parte alta aparecen tres niveles consecutivos de imbalance comprador. El +40 es la suma de ambas zonas, y el total por sí solo no permite saber dónde se concentró cada parte. El footprint tampoco informa del orden en que se produjeron las operaciones: para reconstruirlo hacen falta velas de menor duración o el registro de operaciones.
Dentro de cada vela conviene observar la posición del POC (en un extremo o en el centro), el tramo en que se concentró la actividad agresiva de cada parte y la distribución del volumen a lo largo del recorrido.
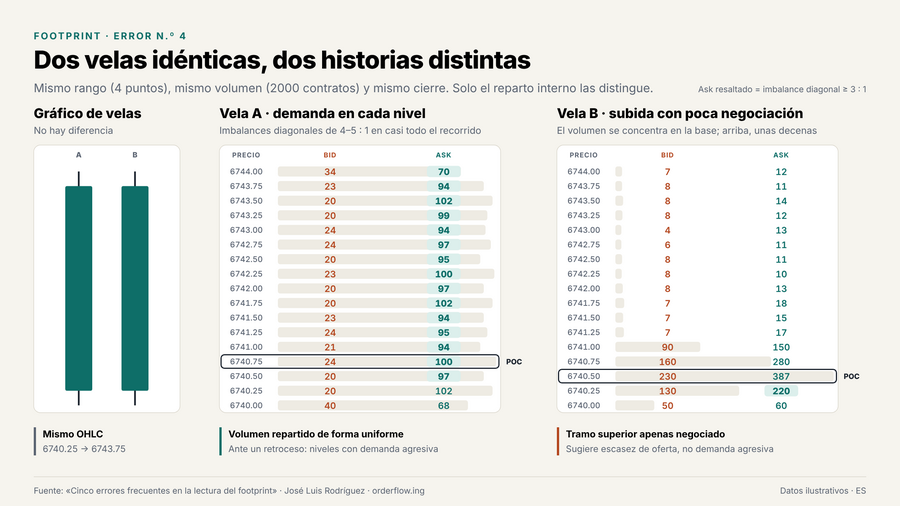
Esa distribución permite además distinguir velas que en un gráfico convencional son idénticas. Consideremos dos velas alcistas de 4 puntos y 2000 contratos cada una:
• En la primera, las compras agresivas predominan en casi todas las comparaciones diagonales, con proporciones de 4 o 5 a 1, y el volumen se reparte de forma bastante uniforme por todo el recorrido. El precio subió porque hubo demanda agresiva en cada nivel.
• En la segunda, la mayor parte del volumen se concentra en la base y los niveles superiores apenas suman unas decenas de contratos. El precio subió con poca negociación, lo que sugiere escasez de oferta en esos niveles.
Ante un primer retroceso, la primera vela ofrece niveles en los que ya hubo demanda agresiva; la segunda, en cambio, deja un tramo apenas negociado.
Dos velas con el mismo OHLC y volumen, con distribución interna distinta (datos ilustrativos)
Lo que el footprint no registra
El footprint solo registra ejecuciones. Eso le da una ventaja sobre el libro de órdenes, ya que cada contrato que aparece en él se negoció efectivamente, y a la vez le impone un límite: todo lo que no llega a ejecutarse queda fuera.
• Liquidez retirada. La cancelación de una orden no deja rastro. Si los vendedores retiran su oferta de varios niveles, el precio los atraviesa con muy poco volumen y lo único visible es un tramo casi vacío.
• Spoofing. La colocación de órdenes grandes con intención de retirarlas antes de su ejecución distorsiona el libro, pero no el footprint, porque esas órdenes nunca llegan a cruzarse. Es un argumento para dar más peso a lo ejecutado que a lo ofertado.
• Órdenes iceberg. Muestran en el libro solo una parte de su tamaño y la reponen a medida que se ejecuta. El footprint registra cada tramo ejecutado, pero no indica si queda otro pendiente.
• Operaciones fuera del libro. Los block trades y los EFRP se negocian de forma privada, se comunican con posterioridad y carecen de lado agresor. Conviene comprobar si la plataforma los incluye y dónde los sitúa.
Hay, además, una cuestión de datos que basta con verificar una vez. El CME publica en su feed el lado agresor de cada operación, pero algunas carecen de él: las ejecutadas en la reapertura tras una preapertura o una pausa, y las que se cruzan contra órdenes implícitas que el propio sistema genera a partir de los spreads.[2] Las ejecuciones de las patas de los spreads de calendario tampoco se publican como operaciones individuales, sino solo como volumen.[2] Cada plataforma decide cómo tratar estos casos.
Algunas plataformas reciben los datos sin ese campo, o no lo utilizan, y reconstruyen el lado agresor mediante aproximaciones como la regla del tick, que clasifica cada operación según el precio haya subido o bajado respecto a la anterior.[3] Esta regla pierde precisión cuando varias operaciones se suceden al mismo precio, que es cuando más importa identificar qué parte inició cada una. Por ello es aconsejable consultar al proveedor de datos cómo se determina el lado agresor.
Cinco preguntas de comprobación
Cada uno de los errores anteriores se corresponde con una pregunta que puede plantearse ante cualquier vela:
1. ¿Se interpreta cada columna según lo que registra: ventas agresivas en el Bid y compras agresivas en el Ask?
2. ¿Se compara en diagonal, con una proporción y un volumen mínimo definidos, y se conoce la convención que aplica la plataforma?
3. ¿Qué tipo de órdenes pueden explicar el delta y qué peso tiene en relación con el volumen de la vela?
4. ¿Dónde está el POC y en qué tramo de la vela se concentró la actividad agresiva de cada parte?
5. ¿Cómo se determina el lado agresor en los datos disponibles y qué operaciones quedan fuera?
Estas preguntas no indican qué hacer en el mercado. Su función es que cualquier decisión posterior se apoye en lo que el footprint registra y tenga en cuenta lo que deja fuera.
[1] Harris, L. (2003). Trading and Exchanges: Market Microstructure for Practitioners. Oxford University Press.
[2] CME Group. MDP 3.0 – Market Data Incremental Refresh – Trade Summary y MDP 3.0 – Trade Summary, documentación técnica de CME Globex. https://cmegroupclientsite.atlassian.net/wiki/x/1b1AGw [consultado el 7 de octubre de 2026]
[3] Lee, C. M. C. y Ready, M. J. (1991). Inferring Trade Direction from Intraday Data. The Journal of Finance, 46(2), 733–746.