La magia de la impresora y otros cuentos de hadas: Guía macroeconómica para sobrevivir alucinaciones estatales
Bienvenidos a la macroeconomía moderna, esa maravillosa disciplina que consiste en resolver los problemas creados por los economistas del pasado utilizando teorías que crearán los problemas de los economistas del futuro.Si usted cree que la economía es un sistema lógico de producción, ahorro e...
Bienvenidos a la macroeconomía moderna, esa maravillosa disciplina que consiste en resolver los problemas creados por los economistas del pasado utilizando teorías que crearán los problemas de los economistas del futuro.
Si usted cree que la economía es un sistema lógico de producción, ahorro e inversión, se quedó atrapado en el siglo XIX. Hoy, el mundo se rige por la Magia Monetaria™. Pasen y vean cómo funciona el gran circo global.
1. El milagro de la multiplicación de los billetes (Inflación para principiantes)
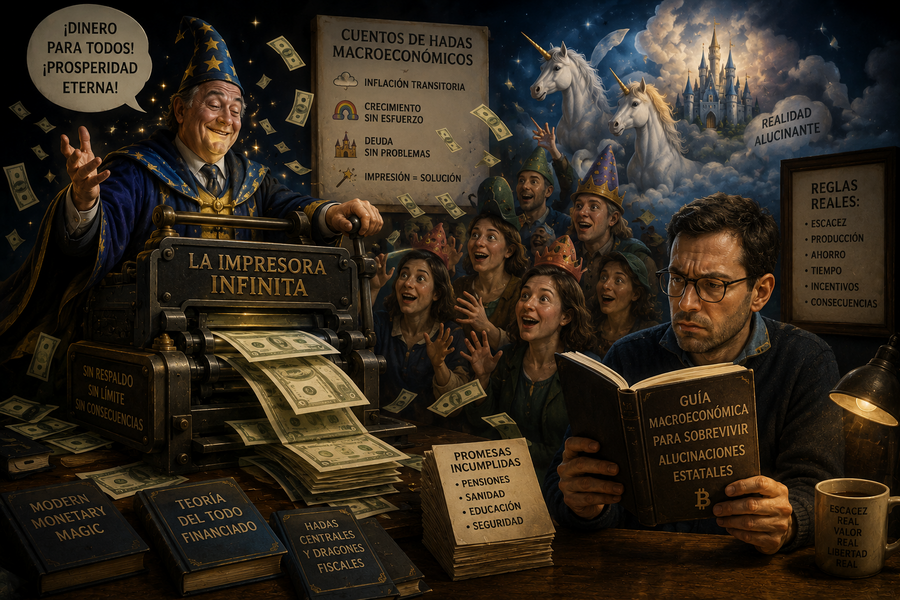
Imagine que usted tiene un restaurante con capacidad para 100 personas y solo hay 100 chuletones en el mundo. Cada chuletón vale 10 dólares. De pronto, el Gobierno, en un ataque de infinita generosidad, decide que todo el mundo merece ser rico y le regala 100 dólares a cada ciudadano imprimiendo billetes en una maquinita.
¿Qué ocurre al día siguiente? ¿Hay más chuletones? No. ¿El panadero produce más? Tampoco. Lo único que ha cambiado es que ahora hay diez veces más trozos de papel persiguiendo a la misma cantidad de carne. El chuletón pasa a costar 100 dólares.
Lección macroeconómica número uno: El Gobierno no ha creado riqueza; solo ha diluido el valor de su dinero. Es el equivalente económico a echarle agua a la sopa para que rinda más: hay más líquido en la olla, pero todos pasan hambre.
Pero lo más divertido es la explicación oficial. Cuando los precios suben por culpa de esta bacanal de impresión, los bancos centrales se rasgan las vestiduras y culpan a factores externos: la alineación de los planetas, la avaricia de los supermercados o el cambio climático. Cualquier cosa antes que admitir que la inflación es, siempre y en todo lugar, un fenómeno de la imprenta estatal.
2. La paradoja de las tasas de interés: El precio de la paciencia (que ya no vale nada)
Las tasas de interés son, en teoría, el precio del tiempo. Si yo ahorro y no gasto hoy, el mercado me recompensa mañana con un interés. Simple, ¿verdad? Bueno, los bancos centrales decidieron que la paciencia es de perdedores.
Durante años, las tasas de interés se mantuvieron artificialmente en el 0% (e incluso en terreno negativo). Sí, leyó bien: tasas negativas, ese hermoso concepto macroeconómico donde usted le pagaba al banco por el privilegio de que guardaran su dinero y lo perdieran por usted.
El objetivo de esta genialidad era obligar a la gente a gastar e invertir a la fuerza. ¿El resultado?
El ahorrador responsable: Castigado por no querer endeudarse.
El especulador arriesgado: Premiado con dinero gratis para comprar activos sobrevalorados.
Cuando la burbuja se infla demasiado y la inflación amenaza con devorarlo todo, el banco central aplica la "técnica del bombero pirómano": sube las tasas de interés de golpe a niveles astronómicos para apagar el fuego que ellos mismos encendieron con dinero barato. El paciente (la economía) entra en recesión, y los médicos se felicitan por el éxito de la operación.
3. El arte de la semántica fiscal: Cómo quebrar con elegancia
Si usted gasta más de lo que gana de forma sistemática, acaba en la quiebra, con los cobradores llamando a su puerta y durmiendo en el sofá de un amigo. Si un Gobierno lo hace, contrata a un equipo de relaciones públicas y lo bautiza como "Déficit Estructural Sostenible".
La magia de la macroeconomía estatal radica en que las palabras mágicas diluyen la culpa. Cuando un ciudadano común se queda sin fondos, es insolvencia. Cuando un Estado se queda sin fondos, activa la Flexibilización Cuantitativa, un término sofisticado que básicamente significa: "No podemos pagar a nuestros acreedores, así que vamos a fabricar dinero imaginario para comprar nuestros propios bonos de deuda". Es el equivalente financiero a morderse la propia cola esperando engordar con ello.
La deuda pública es el único juego de azar donde el jugador que pierde la apuesta tiene el poder legal de obligar a sus hijos y nietos —que aún no han nacido y, convenientemente, no votan— a pagar la cuenta del casino. No es una crisis de deuda; es, simplemente, solidaridad intergeneracional obligatoria.
Conclusión: El juego sigue mientras la música suene
La macroeconomía actual funciona exactamente como el juego de las sillas musicales. Todos los actores —gobiernos, bancos comerciales, fondos de inversión— saben que el suelo está hecho de deuda y que el dinero real no tiene respaldo en nada tangible más allá de la "fe" en el emisor.
Pero mientras la música siga sonando y la impresora mantenga los cartuchos llenos de tinta, nadie quiere detener el baile. Así que la próxima vez que escuche a un ministro de economía hablar de "crecimiento sostenible basado en el estímulo monetario", sonría, revise sus activos reales y recuerde: en la mesa de póker de la economía global, si no sabe quién es el tonto de la partida... es que el tonto es usted.