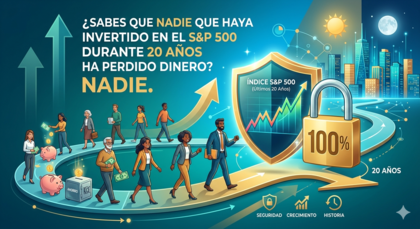
Llevas 20 años ahorrando. ¿Sabes que nadie que haya invertido en el S&P 500 durante ese tiempo ha perdido dinero? Nadie.
No es una promesa de un vendedor. No es publicidad. Es estadística histórica. Y cambia completamente la forma en que deberías pensar en tu dinero.Hablemos de los fondos indexados. Y de por qué el tiempo es la única ventaja que está al alcance de cualquiera.El miedo que te cuesta dineroLa mayoría...
No es una promesa de un vendedor. No es publicidad. Es estadística histórica. Y cambia completamente la forma en que deberías pensar en tu dinero.
Hablemos de los fondos indexados. Y de por qué el tiempo es la única ventaja que está al alcance de cualquiera.
El miedo que te cuesta dinero
La mayoría de los ahorradores españoles tienen su dinero en cuentas corrientes, depósitos al 0,4% o debajo del colchón metafórico. El motivo siempre es el mismo: miedo a perder.
Es un miedo legítimo. Los mercados caen. Las noticias asustan. En 2008 el S&P 500 perdió un 37%. En 2020 cayó un 34% en cuestión de semanas. Ver esas cifras paraliza.
El problema es que ese miedo tiene un coste enorme. Y ese coste se llama inflación, oportunidad perdida y tiempo malgastado.
Lo que los datos dicen de verdad
Aquí está la información que muy poca gente tiene presente cuando toma decisiones financieras. La probabilidad histórica de perder dinero en el S&P 500 según el plazo de inversión:
Con 1 año de inversión, la probabilidad de perder dinero es del 25%. Casi una de cada cuatro veces acabas en negativo. Hasta aquí el argumento del escéptico.
Con 5 años, esa probabilidad baja al 10%. Ya son nueve de cada diez veces que terminas ganando.
Con 10 años, cae al 6%. Con 15 años, al 2%. Con 20 años o más: 0%.
Cero. Ningún período de 20 años en la historia del S&P 500 ha terminado con pérdidas. Ni durante la Gran Depresión. Ni tras el crash del 2000. Ni después de la crisis financiera de 2008.
¿Qué es un fondo indexado?
Un fondo indexado no apuesta por una empresa concreta. No depende de que un gestor acierte. Simplemente replica el comportamiento de un índice —como el S&P 500, que agrupa las 500 mayores empresas de Estados Unidos— comprando todas sus acciones en proporción.
Cuando el índice sube, tú subes. Cuando baja, bajas. Sin magia, sin complicaciones.
La clave está en las comisiones. Un fondo de gestión activa cobra entre un 1,5% y un 2,5% anual. Un fondo indexado, entre un 0,05% y un 0,20%. Esa diferencia, compuesta durante 30 años, puede suponer decenas de miles de euros en tu bolsillo o en el del banco.
El tiempo no es un detalle. Es el activo principal.
Pongamos un ejemplo concreto. Si inviertes 10.000€ hoy en un fondo indexado al S&P 500 y no tocas nada:
A 10 años, con una rentabilidad media histórica del 10% anual, tendrías aproximadamente 25.900€. A 20 años, unos 67.000€. A 30 años, más de 174.000€. A 40 años, cerca de 452.000€.
No has hecho nada. Solo has esperado. El interés compuesto ha hecho el trabajo.
Y si en lugar de 10.000€ de golpe, aportas 200€ al mes durante 30 años, estarías aportando 72.000€ en total. Con esa misma rentabilidad histórica, el resultado final rondaría los 450.000€.
Pero, ¿qué pasa cuando el mercado cae?
Pasa que asusta. Y la gente vende en el peor momento posible.
El mayor error del inversor medio no es elegir mal el fondo. Es entrar en pánico cuando los mercados caen y salir con pérdidas, convirtiendo una caída temporal en una pérdida permanente.
Los datos son claros: el mercado siempre ha recuperado sus máximos históricos. Siempre. La pregunta no es si se recuperará, sino si tú seguirás dentro cuando lo haga.
¿Por dónde empezar?
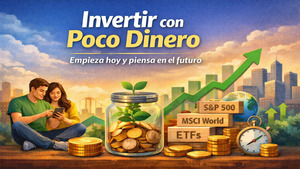
Los fondos indexados más populares para un inversor español son los que replican el S&P 500 (EE.UU.), el MSCI World (mercado global) o el MSCI All Country World Index (global incluido emergentes). Están disponibles desde prácticamente cualquier bróker o plataforma como MyInvestor, Trade Republic, Indexa Capital o Finizens, con aportaciones mínimas desde 1€.
No necesitas saber elegir acciones. No necesitas seguir los mercados cada día. No necesitas ser rico para empezar.
Solo necesitas tiempo y no hacer nada cuando el mercado cae.
La conclusión que nadie quiere escuchar
El mejor momento para empezar fue hace 20 años. El segundo mejor momento es hoy.
Nadie que haya mantenido una inversión indexada durante 20 años ha perdido dinero. Nadie. Pero miles de personas llevan 20 años esperando el "momento perfecto" para entrar, mientras su dinero pierde poder adquisitivo cada año en una cuenta corriente.
El tiempo es la única ventaja que no se puede comprar ni recuperar. Cada año que esperas es un año menos de interés compuesto trabajando para ti.
La pregunta no es si puedes permitirte invertir. Es si puedes permitirte no hacerlo.
Este artículo es informativo y no constituye asesoramiento financiero. Los datos históricos del S&P 500 no garantizan rentabilidades futuras. Consulta con un asesor financiero antes de tomar decisiones de inversión.