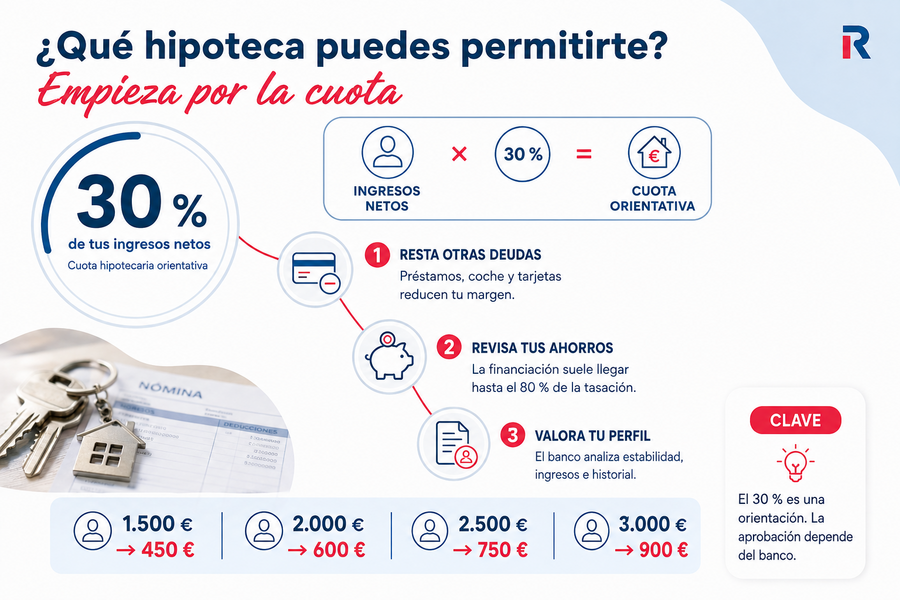
¿Qué hipoteca me puedo permitir con mi sueldo? La que deja la cuota de todas tus deudas por debajo del 30-35% de tus ingresos netos. Con 2.000 € netos al mes, eso son unos 700 € de cuota y una hipoteca de unos 163.000 € a 30 años al 3%, siempre que tengas ahorrado el 30% del precio.
- Tu sueldo no fija por sí solo la hipoteca máxima: con la misma nómina, otras deudas, el plazo o el tipo cambian el importe.
- El banco suma todas tus cuotas: si ya pagas 200 € de coche, ese dinero sale de tu margen para la hipoteca.
- El ahorro también limita: el banco suele financiar el 80%, así que necesitas el 20% de entrada y cerca de un 10% para gastos.
- En pareja se suman los ingresos, pero también las deudas de los dos titulares.
Antes de buscar casa, calcula qué cuota puedes pagar con margen y qué precio encaja con tus ahorros. Abajo tienes la hipoteca máxima por nómina, de 1.000 a 5.000 €, y el cálculo en pareja.
¿Qué hipoteca me puedo permitir con mi sueldo?
Depende de tres cifras que conviene separar: la cuota que puedes pagar cada mes, el capital que esa cuota permite financiar y el precio de vivienda al que llegas con tus ahorros.
Dos personas con el mismo salario pueden obtener importes muy distintos. Pesan las deudas que ya tienes, la estabilidad laboral, el ahorro previo y el plazo.
- Cuota mensual asumible: la suma de tus deudas no debería pasar del 30-35% de tus ingresos netos, la ratio de endeudamiento que aplican los bancos.
- Hipoteca máxima: sale de esa cuota, el plazo y el tipo; con el mismo sueldo, más plazo o menos tipo dan más capital.
- Precio máximo de vivienda: si el banco financia el 80%, aportas el 20% y cerca de un 10% más para los gastos e impuestos de la compraventa.
¿Cuánta hipoteca puedo pedir según mi sueldo?
La hipoteca máxima según tu sueldo se calcula en dos pasos: sueldo neto × 0,35 da la cuota máxima, y esa cuota × 233 da el capital a 30 años al 3% fijo.
Sueldo neto/mes |
Cuota máx. (35%) |
Hipoteca máx.* |
Casa máxima* |
Ahorros mín. |
|---|---|---|---|---|
1.000 € |
350 €/mes |
~81.550 € |
~102.000 € |
~31.000 € |
1.200 € |
420 €/mes |
~97.860 € |
~122.000 € |
~37.000 € |
1.500 € |
525 €/mes |
~122.325 € |
~153.000 € |
~46.000 € |
1.800 € |
630 €/mes |
~146.790 € |
~183.000 € |
~55.000 € |
2.000 € |
700 €/mes |
~163.100 € |
~204.000 € |
~61.000 € |
2.500 € |
875 €/mes |
~203.875 € |
~255.000 € |
~77.000 € |
3.000 € |
1.050 €/mes |
~244.650 € |
~306.000 € |
~92.000 € |
3.500 € |
1.225 €/mes |
~285.425 € |
~357.000 € |
~107.000 € |
4.000 € |
1.400 €/mes |
~326.200 € |
~408.000 € |
~122.000 € |
5.000 € |
1.750 €/mes |
~407.750 € |
~510.000 € |
~153.000 € |
*Hipoteca fija al 3% a 30 años, sin otras deudas. Casa máxima = hipoteca / 0,80. Ahorros mínimos = 30% del precio de la vivienda (20% de entrada y 10% de gastos).
Las mejores hipotecas fijas para sacar más capital a tu sueldo
Con un tipo más bajo, el mismo sueldo da más capital. Estas son las tres mejores hipotecas fijas del momento, con lo que exige cada una para darte su tipo bonificado:
 Hipoteca Fija BBVA
 Hipoteca fija Sabadell
 Hipoteca Naranja fija ING

- TIN bonificado:
- 2.85 %
- TAE bonificado:
- 3.76 %
Cuota
699,67 €*
hasta
779,38 €

- TIN bonificado:
- 2.75 %
- TAE bonificado:
- 3.67 %
Cuota
612,36 €*
hasta
694,67 €

*
3 productos bonificables:
Domiciliación de nómina, Seguro de hogar y Seguro de vida
Financiación máxima:
80%
Precio personalizado para cada cliente
Hipoteca |
Bonificada |
Sin bonificar |
Financiación máx. |
Qué exige para bonificar |
A tener en cuenta |
|---|---|---|---|---|---|
2,85% TIN (3,76% TAE) |
3,85% TIN (4,59% TAE) |
80% |
Nómina de más de 600 € y seguro de hogar (−0,50); seguro de amortización (−0,50) |
Sin comisión de apertura y un punto menos de TIN el primer mes; tipos de su ejemplo a 15 años |
|
2,75% TIN (3,67% TAE) |
3,75% TIN (4,23% TAE) |
80% |
Nómina, seguro de vida, de hogar y de protección de pagos (hasta −1 punto) |
Sin comisión de apertura; tipos de su ejemplo a 30 años |
|
Precio personalizado |
Precio personalizado |
80% |
Nómina o ingresos de al menos 600 €, seguro de vida y de hogar |
ING fija el tipo según tu perfil y el de la vivienda; plazo de hasta 25 años |
¿Qué porcentaje de tu sueldo debe ser para la hipoteca?
El Portal del Cliente Bancario del Banco de España recoge que las entidades estiman que la tasa de endeudamiento no debe superar el 30-35% de los ingresos. No es un límite legal: cada banco fija su criterio.
Umbral |
Quién lo aplica |
Con 2.000 €/mes |
Valoración |
|---|---|---|---|
30% |
Recomendación prudente de finanzas personales |
600 €/mes |
Deja margen ante imprevistos; el más sensato con ingresos bajos o inestables |
35% |
Referencia habitual de los bancos en España |
700 €/mes |
El techo con el que suelen conceder la hipoteca |
40% |
Algunas entidades con perfiles de muy bajo riesgo |
800 €/mes |
Solo con perfil muy sólido; no sirve como referencia general |
El umbral cuenta la suma de todas tus deudas. Con 2.000 € netos y 200 € de coche, tu cuota hipotecaria máxima al 35% baja de 700 a 500 €, y el capital, de 163.100 a 116.500 €: 46.600 € menos.
Ventajas y desventajas de pedir la hipoteca a 30 años
A 30 años te prestan más con la misma cuota, pero pagas más intereses y llegas antes al límite de edad.
Pros
- Más capital: con 700 € de cuota, unos 163.100 € frente a 140.000 € a 25 años.
- Cuota más baja: por el mismo préstamo pagas menos cada mes que a 25 años.
- Más margen mensual: te queda colchón para imprevistos con la misma vivienda.
Contras
- Más intereses: por 150.000 € al 3%, unos 14.300 € más que a 25 años.
- Límite de edad: casi todos los bancos exigen terminar de pagar antes de los 75.
- Más años endeudado: cinco años más de cuota y de exposición a cambios de ingresos.
¿Qué hipoteca me dan con un sueldo de 1.000 euros?
Con 1.000 € netos al mes es posible acceder a una hipoteca, aunque con tan poco margen lo prudente es quedarse en el 30% de cuota.
- Cuota máxima recomendada (30%): 300 €/mes
- Cuota máxima bancaria (35%): 350 €/mes
- Capital máximo (30 años al 3%): 350 × 233 ≈ 81.550 €
- Capital máximo (30 años al 2,5%): 350 × 247 ≈ 86.450 €
- Precio máximo de vivienda: unos 102.000 €
- Ahorros necesarios: unos 31.000 € (entrada y gastos)
Con ese presupuesto, lo realista son viviendas en municipios medianos o zonas con precios bajos: en la mayoría de capitales, 100.000 € no llegan.
💡 Con 1.000 € al mes, pedir la hipoteca con un cotitular casi siempre es necesario. Con dos sueldos de 1.000 €, la cuota máxima sube a 700 €, el capital a unos 163.000 € y la casa a unos 204.000 €.
Hipoteca con nómina de 1.200 euros: el plazo marca la diferencia
Con 1.200 € netos la capacidad mejora, aunque sigue siendo limitada. La clave es el plazo: a 30 años te prestan unos 14.000 € más que a 25, y las hipotecas a 40 años estiran aún más esa diferencia.
- Cuota máxima recomendada (30%): 360 €/mes
- Cuota máxima bancaria (35%): 420 €/mes
- Capital máximo (30 años al 3%): 420 × 233 ≈ 97.860 €
- Capital máximo (30 años al 2,5%): 420 × 247 ≈ 103.740 €
- Capital máximo (25 años al 3%): 420 × 200 ≈ 84.000 €
- Precio máximo de vivienda: unos 122.000 €
- Ahorros necesarios: unos 37.000 € (entrada y gastos)
Llegas a pisos de hasta unos 120.000 € en capitales con precios moderados. Con los precios de vivienda en Madrid ese presupuesto se queda corto, y lo mismo pasa con el precio de la vivienda en Barcelona.
Si tienes menos de 35 años, las hipotecas para jóvenes con aval del ICO financian hasta el 100% si cumples los requisitos, y hay ayudas para comprar vivienda y avales autonómicos según tu comunidad.
¿Qué hipoteca me puedo permitir con 1.500 euros?
Con 1.500 € netos al mes llegas a una hipoteca de unos 122.000 € y a viviendas de hasta unos 153.000 €.
- Cuota máxima (35%): 525 €/mes
- Capital máximo (30 años al 3%): 525 × 233 ≈ 122.325 €
- Capital máximo (30 años al 2,5%): 525 × 247 ≈ 129.675 €
- Precio máximo de vivienda: unos 153.000 €
- Ahorros necesarios: unos 46.000 € (entrada y gastos)
Te da para pisos en ciudades medianas y en municipios de áreas metropolitanas con menos tensión de precios. Con 100 € menos de sueldo, la casa que te puedes comprar con 1.400 euros baja a unos 143.000 €.
💡 Si pedís la hipoteca dos personas y sumáis 3.000 € netos, la capacidad conjunta ronda los 245.000 € de hipoteca y una vivienda de unos 306.000 €.
Hipoteca con 1.800 euros de salario: hasta unos 183.000 € de vivienda
Con 1.800 € netos al mes, el margen para negociar con el banco empieza a notarse: la hipoteca máxima roza los 147.000 €.
- Cuota máxima (35%): 630 €/mes
- Capital máximo (30 años al 3%): 630 × 233 ≈ 146.790 €
- Capital máximo (30 años al 2,5%): 630 × 247 ≈ 155.610 €
- Precio máximo de vivienda: unos 183.000 €
- Ahorros necesarios: unos 55.000 € (entrada y gastos)
Ese presupuesto ya encaja en buena parte de las capitales de provincia y en las zonas menos tensionadas de las grandes ciudades.
Hipoteca con 2.000 euros de sueldo: ejemplo con 65.000 € ahorrados
Con 2.000 € netos, la hipoteca máxima ronda los 163.000 € a 30 años, una cuota cómoda en la mayoría de capitales de provincia.
- Cuota máxima (35%): 700 €/mes
- Capital máximo (30 años al 3%): 700 × 233 ≈ 163.100 €
- Capital máximo (25 años al 3%): 700 × 200 ≈ 140.000 €
- Precio máximo de vivienda: unos 204.000 €
- Ahorros necesarios: unos 61.000 € (entrada y gastos)
Con 65.000 € ahorrados y sin deudas, puedes comprar un piso de 200.000 €: pides 160.000 € y pagas unos 675 € al mes a 30 años al 3%, el 33,7% de tus ingresos. El dinero que necesitas para comprar una casa de 200.000 euros ronda los 60.000 € entre entrada y gastos.
Hipoteca con 2.500 euros de sueldo: la nómina que pide Ibercaja para bonificar
Con 2.500 € netos llegas a viviendas de hasta unos 255.000 €, suficiente en casi cualquier capital de provincia y en la periferia de Madrid y Barcelona.
Además, 2.500 € es la nómina mínima que pide Ibercaja para bonificar por domiciliación su Hipoteca Fija Vamos. Con todas las bonificaciones, su TIN queda en el 2,55% (3,49% TAE); sin ninguna, pasa al 3,55% desde el segundo año (3,80% TAE).
- Cuota máxima (35%): 875 €/mes
- Capital máximo (30 años al 3%): 875 × 233 ≈ 203.875 €
- Capital máximo (30 años al 2,5%): 875 × 247 ≈ 216.125 €
- Precio máximo de vivienda: unos 255.000 €
- Ahorros necesarios: unos 77.000 € (entrada y gastos)
El resto de la rebaja exige seguros, tarjeta, recibos y aportaciones a fondos de Ibercaja, así que cruzar ese umbral de nómina puede valer más que negociar unas décimas.
¿Qué hipoteca me puedo permitir con 3.000 euros de sueldo?
Con 3.000 € netos, la hipoteca máxima sube a unos 245.000 € y la vivienda, a unos 306.000 €. Si la pides en pareja con sueldos parecidos, el margen crece mucho más.
- Cuota máxima (35%): 1.050 €/mes
- Capital máximo (30 años al 3%): 1.050 × 233 ≈ 244.650 €
- Capital máximo (30 años al 2,5%): 1.050 × 247 ≈ 259.350 €
- Precio máximo de vivienda: unos 306.000 €
- Ahorros necesarios: unos 92.000 € (entrada y gastos)
Para una vivienda de 300.000 €, el dinero que necesitas para comprar una casa de 300.000 euros ronda los 90.000 € entre entrada y gastos.
Hipoteca con 3.500 euros de sueldo: casi cualquier zona del país
Con 3.500 € netos llegas a viviendas de unos 357.000 €, incluidos barrios de precio medio-alto en las grandes capitales.
- Cuota máxima (35%): 1.225 €/mes
- Capital máximo (30 años al 3%): 1.225 × 233 ≈ 285.425 €
- Capital máximo (30 años al 2,5%): 1.225 × 247 ≈ 302.575 €
- Precio máximo de vivienda: unos 357.000 €
- Ahorros necesarios: unos 107.000 € (entrada y gastos)
Con 4.000 o 5.000 euros de sueldo, el límite ya es el ahorro
Con 4.000 o 5.000 € netos, sumando uno o dos sueldos, la cuota deja de ser el freno y pasa a serlo el ahorro: una vivienda de 400.000 € exige unos 120.000 € entre entrada y gastos.
Sueldo neto/mes |
Cuota máx. (35%) |
Capital (30 años al 3%) |
Capital (30 años al 2,5%) |
Vivienda máx. |
Ahorros mín. |
|---|---|---|---|---|---|
4.000 € |
1.400 €/mes |
~326.200 € |
~345.800 € |
~408.000 € |
~122.000 € |
5.000 € |
1.750 €/mes |
~407.750 € |
~432.250 € |
~510.000 € |
~153.000 € |
Con ingresos altos, algunas entidades aceptan ratios algo superiores al 35%, pero el 20% de entrada no cambia. Si falta ese ahorro, comprar sin tener ahorros para la entrada pasa por avales o programas públicos.
¿Cuál es la nómina mínima para pedir una hipoteca?
Los bancos no publican un sueldo mínimo oficial. Para José Paino, experto en hipotecas, más de 2.500 € netos por titular es un perfil excelente, pero marca las mejores condiciones, no el mínimo para estudiar la operación.
El sueldo es solo uno de los factores. Un perfil modesto con ahorro, sin deudas y con contrato indefinido puede conseguir hipoteca; uno con sueldo alto pero con deudas o contrato temporal puede ser rechazado.
Por eso es posible conseguir hipoteca cobrando 1.000 €, aunque cuesta más. Antes de firmar arras, conviene saber si te van a conceder la hipoteca: una preaprobación evita perder la señal si el banco dice que no.
Los dos criterios del banco para calcular tu hipoteca máxima
El banco aplica dos filtros a la vez, y basta con fallar uno para que no te preste esa cantidad:
- Endeudamiento del 30-35%: la suma de tus cuotas, hipoteca incluida (coche, tarjeta a plazos), no debe pasar de ese porcentaje de tus ingresos netos.
- Financiación del 80%: el banco presta como mucho el 80% del valor de tasación o del precio, el menor de los dos; el resto y los gastos los pones tú.
Algunas entidades suben ese techo para jóvenes. Unicaja financia hasta el 100% a menores de 35 años con la línea de avales ICO o programas autonómicos, e Ibercaja llega al 95% a esa edad. Con perfil solvente, otros bancos conceden hipotecas al 90%.
imagin, el banco digital de CaixaBank, llega al 90% para menores de 35 años con los programas autonómicos o el ICO. Su hipoteca fija parte de un 3,05% TIN (3,77% TAE) con nómina de más de 1.200 €, seguro de vida y de hogar; sin ellos, 3,80% (4,28% TAE).
¿Qué ingresos computa el banco para la hipoteca y cuáles no?
El banco no siempre computa la cifra de tu nómina como sueldo neto mensual. Esto es lo que más pesa:
- Pagas extra: con 14 pagas, el banco divide el neto anual entre 12; con 1.400 € en 14 pagas, computa unos 1.633 € al mes.
- Variables, comisiones y bonus: solo cuentan si son recurrentes y demostrables, y muchas entidades aplican solo una parte.
- Alquileres: se aceptan con contrato y declaración de la renta, pero el banco suele computar solo una parte.
- Ayudas y prestaciones temporales: por ser finitas, suelen quedar fuera.
Rehaz el cálculo con tu neto anual dividido entre doce: es frecuente que la capacidad sea mayor de lo que parecía.
¿Qué casa me puedo permitir con mi sueldo?
La pregunta clave no es cuánto te presta el banco, sino qué precio de vivienda alcanzas sumando hipoteca y ahorros. Y el precio de la vivienda en Sevilla no es el de Madrid.
- Límite por ingresos: precio máximo = hipoteca concedida / 0,80.
- Límite por ahorros: necesitas al menos el 30% del precio, el 20% de entrada y el 10% de gastos.
Sueldo neto |
Hipoteca máx. |
Casa máxima |
Ahorros mín. |
Referencia de mercado |
|---|---|---|---|---|
1.000 € |
~82.000 € |
~102.000 € |
~31.000 € |
Municipios pequeños y medianos |
1.200 € |
~98.000 € |
~122.000 € |
~37.000 € |
Capitales pequeñas e interior |
1.500 € |
~122.000 € |
~153.000 € |
~46.000 € |
Ciudades medianas |
2.000 € |
~163.000 € |
~204.000 € |
~61.000 € |
Capitales de provincia |
2.500 € |
~204.000 € |
~255.000 € |
~77.000 € |
Capitales y periferia de grandes ciudades |
3.000 € |
~245.000 € |
~306.000 € |
~92.000 € |
Grandes ciudades fuera del centro |
4.000 € |
~326.000 € |
~408.000 € |
~122.000 € |
Grandes capitales y zonas tensionadas |
Si el límite es el ahorro, el dinero que necesitas para comprar casa y pedir hipoteca incluye entrada, impuestos, notaría y tasación.
El orden correcto antes de buscar piso
- Calcula tu cuota máxima: ingresos netos × 0,35, menos lo que ya pagas por otras deudas.
- Comprueba tus ahorros: deben cubrir al menos el 30% del precio objetivo.
- Cancela las deudas que puedas: cada euro de cuota liberado suma unos 233 € de capital a 30 años.
- Compara al menos tres ofertas, o deja que un asesor hipotecario lo haga por ti.
- Pide una preaprobación antes de comprometerte con un precio; la guía para pedir una hipoteca recoge los documentos.
- Busca piso solo entonces, con un presupuesto real.
Hipoteca en pareja: cuánto podéis pedir sumando dos sueldos
Si la pedís dos titulares, el banco suma los ingresos netos de ambos y aplica el ratio de endeudamiento al total. Es la forma más eficaz de comprar casa en pareja por encima de lo que permite un solo sueldo.
No hace falta ser pareja: padres e hijos, hermanos o amigos pueden ser cotitulares. El banco estudia, eso sí, las deudas y la estabilidad laboral de cada uno.
Sueldo 1 |
Sueldo 2 |
Total |
Cuota máx. (35%) |
Hipoteca máx.* |
Casa máx.* |
|---|---|---|---|---|---|
1.000 € |
1.000 € |
2.000 € |
700 €/mes |
~163.100 € |
~204.000 € |
1.200 € |
1.200 € |
2.400 € |
840 €/mes |
~195.720 € |
~245.000 € |
1.500 € |
1.000 € |
2.500 € |
875 €/mes |
~203.875 € |
~255.000 € |
1.500 € |
1.500 € |
3.000 € |
1.050 €/mes |
~244.650 € |
~306.000 € |
2.000 € |
1.500 € |
3.500 € |
1.225 €/mes |
~285.425 € |
~357.000 € |
2.000 € |
2.000 € |
4.000 € |
1.400 €/mes |
~326.200 € |
~408.000 € |
En Rankia te ofrecemos un servicio gratuito de asesoramiento hipotecario: analizamos tu perfil y negociamos con los bancos por ti. Antes de hablar con ellos, sitúate con las mejores hipotecas del momento.
Preguntas frecuentes
¿Qué hipoteca me puedo permitir con mi sueldo?
La que deja todas tus cuotas por debajo del 35% de tus ingresos netos. Multiplica tu sueldo neto por 0,35 y luego por 233: con 1.200 € salen unos 98.000 €, con 2.000 € unos 163.000 € y con 3.000 € unos 245.000 €, a 30 años al 3%.
¿Qué porcentaje del sueldo puede ir a la hipoteca?
Entre el 30% y el 35% de tus ingresos netos, contando todas tus deudas. Es la referencia que recoge el Banco de España; algunos bancos aceptan algo más con perfiles de muy bajo riesgo, pero no conviene apurar.
¿Qué hipoteca me dan con una nómina de 1.200 euros?
Unos 98.000 € a 30 años al 3%, con una cuota máxima de 420 € al mes. Te da para una vivienda de unos 122.000 € si tienes ahorrados unos 37.000 €. A 25 años, el capital baja a unos 84.000 €.
¿Con un sueldo de 1.000 euros me dan hipoteca?
Sí, pero pequeña: unos 82.000 € para una casa de hasta 102.000 €. Con este sueldo muchos bancos piden un cotitular o un aval, y si tienes menos de 35 años el aval del ICO puede cubrir parte de la entrada.
¿Cuánto dinero necesito ahorrado para pedir la hipoteca?
Al menos el 30% del precio de la vivienda: el 20% de entrada que no financia el banco y un 10% para impuestos y gastos. Para una casa de 200.000 €, unos 60.000 €; un plan para ahorrar la entrada de la hipoteca te ayuda a reunirlo.
¿Cambia el cálculo si tengo más de 45 años?
Sí. Si el banco exige acabar de pagar a los 75 años, con 50 el plazo máximo es de 25 años (×200 en lugar de ×233) y el capital baja en torno a un 15% con la misma cuota. Hay hipotecas para mayores de 50 años pensadas para ese caso.
¿Puedo pedir más del 35% de mi sueldo?
Algunas entidades aceptan hasta un 40% con perfiles de muy bajo riesgo, como funcionarios o sueldos altos. No es lo habitual y deja poco margen ante imprevistos, por eso conviene calcular con el 30-35%.