Los primeros cien días son determinantes para la vida humana, dado que es en ese período donde se concentran elevadas probabilidades de fallecimiento, según datos de la Organización Mundial de la Salud.
Un hecho —propio de la biología evolutiva— que también es extrapolable a la vida de las personas jurídicas; en otras palabras, las empresas.
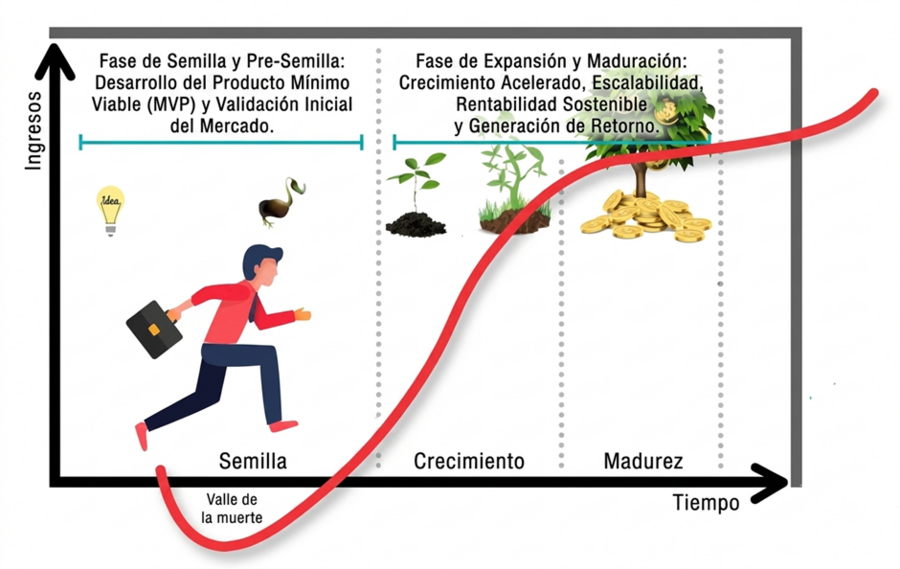
Según datos de la consultora Enlace, en nuestro país, solo un 15% de las empresas emergentes consigue sobrevivir a los primeros tres años. Esto supone que el 85% de las startups españolas se ven obligadas a cerrar antes de esos tres primeros años de vida (el “valle de la muerte”), por falta de financiación o errores estratégicos como lanzar su producto sin antes validarlo, o desoír al mercado y aferrarse a la idea original de negocio.
Y si una empresa supera los cinco años, su probabilidad de quiebra se desploma drásticamente: Ha "aprendido a sobrevivir".
Pero no se trata solo de “sobrevivir”, sino de alcanzar ese punto de madurez y liderazgo en un mercado altamente competitivo.
Y es importante destacar, que el éxito no dependerá solamente de una idea original de negocio o de un producto innovador, dado que muchos productos originales suelen pasar desapercibidos si sus creadores no son capaces de transmitir al mercado, la utilidad o beneficio que aportan a los potenciales consumidores.
La calidad es lo primero, no las utilidades
Las empresas que logran alcanzar ese liderazgo de mercado, serán aquellas que logren transicionar desde la mera supervivencia hacia la excelencia operativa y estructural; es decir, aquellas que el consenso financiero define bajo el concepto de empresas de "calidad".
En el mundo empresarial y de gestión, existe un principio rector que sostiene que "la calidad es primero, no las utilidades". La filosofía de calidad total mantiene que priorizar el valor para el cliente y la mejora continua fortalece la competitividad a largo plazo, por lo que la rentabilidad llega como consecuencia natural.
Las empresas de calidad no basan su permanencia en la fortuna del ciclo económico, sino en un conjunto de características intrínsecas firmemente consolidadas:
Ventajas competitivas duraderas (Moats): Cuentan con barreras de entrada firmes (marcas, patentes o costes de cambio), que bloquean a la competencia y les otorgan poder de fijación de precios (pricing power) para proteger sus márgenes.
Alta rentabilidad del capital (ROIC): Generan retornos muy superiores a su coste de capital sin requerir altas reinversiones constantes, lo que maximiza la creación de flujo de caja libre (Free Cash Flow).
Balances robustos y baja deuda: Su mínima dependencia del apalancamiento las protege frente a subidas de tipos de interés, y les permite autofinanciar su crecimiento o ejecutar adquisiciones en momentos de crisis.
Modelos globales y resilientes: Ofrecen productos indispensables con demanda recurrente, manteniendo ingresos estables frente a la obsolescencia tecnológica o los vaivenes macroeconómicos.
Si el "valle de la muerte" es el filtro donde perecen los proyectos frágiles, el estadio de la madurez es el ecosistema donde dominan las empresas de calidad: auténticas fortalezas financieras diseñadas no solo para durar, sino para componer valor a largo plazo de forma asimétrica y predecible.
¿Vale la pena llegar primero?
Sin duda alguna, nos encontramos en uno de los momentos de mayor volatilidad e incertidumbre a nivel global. El avance de la tecnología y las comunicaciones genera cambios con mayor frecuencia y de mayor impacto, provocando cierto estado de vértigo para quienes buscan un atisbo de estabilidad.
Ante ese escenario, debo confesar que esta semana tuve grandes dificultades para decidirme entre la búsqueda de una idea de negocio novedosa sobre la que invertir, o si decantarme por modelos de negocio ya probados, con amplia trayectoria y capaces de crecer en cualquier ciclo económico.
Tras esas dudas, recordé que en el ámbito económico y de innovación, se produce un fenómeno denominado “La paradoja del pionero” (también conocido como “La ventaja del segundón”), que hace alusión a esa situación en la que un innovador asume grandes costos, riesgos e incertidumbres para abrir un nuevo mercado o sector, pero luego sufre la desventaja de que los competidores posteriores imitan su éxito sin pagar el costo de exploración.
Por lo tanto, está claro que para alcanzar el éxito no es determinante llegar primero o irrumpir en el mercado con un nuevo producto, sino saber conectar con el público, mantener una eficiencia operativa impecable que permita escalar el negocio sin perder el control de los costes, fomentar una cultura de adaptación constante para anticiparse a la obsolescencia tecnológica, y ejercer una estricta disciplina por parte de la directiva al asignar el capital, asegurando que cada euro generado se reinvierta donde produzca el mayor retorno y resiliencia para la organización.
Teniendo en cuenta estas ideas, finalmente he decidido decantarme por buscar un vehículo de inversión que apueste por empresas de “calidad”, con todo lo que el término abarca. Y el vehículo que esta semana terminó cumpliendo mis expectativas, es el que te detallo a continuación.
Sifter Fund Global
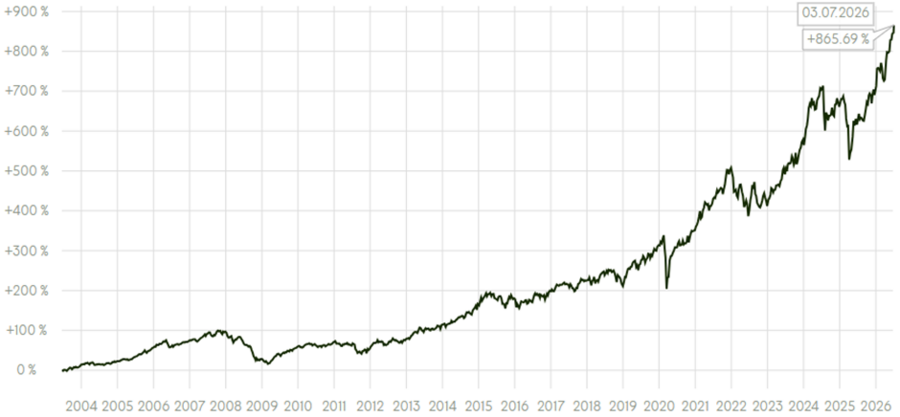
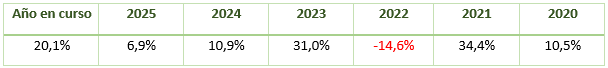
Con fecha de inicio en junio de 2003 y número de registro 1979 ante la CNMV, el fondo Sifter Global llega al mercado español con el objetivo de ofrecer a sus partícipes la posibilidad de invertir en un vehículo de inversión orientado al crecimiento de capital mediante inversiones en valores. El fondo se enfoca en invertir en empresas de alta calidad a nivel global, buscando un rendimiento sostenible a largo plazo.
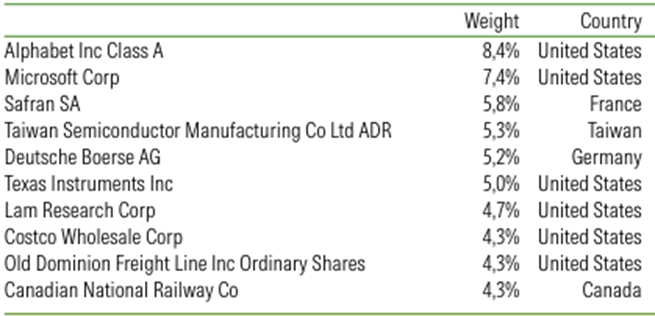
Para ello realiza un riguroso proceso de eliminación sistemática, analizando 65.000 empresas cotizadas con criterios cuantitativos y cualitativos. Con más de 20 años de historia, el fondo selecciona unas 30 compañías con modelos de negocio superiores, altas barreras de entrada, poder de fijación de precios y flujos de ingresos recurrentes.
Invierte con una perspectiva a largo plazo y evita el market timing, la especulación en los precios de las acciones, las coberturas de divisas o derivados, y se mantiene alejado de sectores cíclicos o dependientes de materias primas.
El enfoque está en el análisis fundamental, buscando negocios con un alto retorno sobre la inversión y balances saludables.
El fondo presenta una beta de 1,2 con respecto al EAA Fund Global Large-Cap Blend Equity, una desviación estándar del 15,4% y un nivel de riesgo 5 en la escala del 1 al 7.
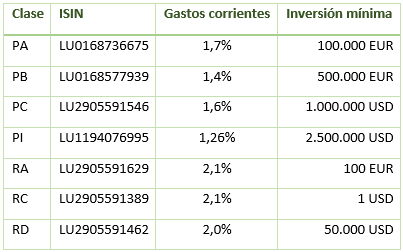
Existen siete clases distintas para este vehículo de inversión, las cuales paso a detallarte en la siguiente tabla:
Y como ves, también en el ámbito de las inversiones las modas pasan, las promesas se olvidan, pero las empresas de calidad permanecen. Y eso fue lo que me llevó a pensar que quizá la clave no sea encontrar la próxima gran idea, sino reconocer a quienes llevan años demostrando que saben ejecutarla.