Una cuenta online es una cuenta bancaria que se contrata y gestiona principalmente por internet, desde una web o app. Permite realizar operaciones habituales sin acudir a una oficina y puede ser corriente, de ahorro, remunerada o nómina.
Una cuenta online es, en esencia, una cuenta bancaria que puedes contratar y gestionar por internet, sin necesidad de acudir habitualmente a una oficina. Pero que sea «online» no te dice por sí solo si es una cuenta corriente, una cuenta nómina o una cuenta remunerada, ni si tiene comisiones.
Y esta es la clave: online describe la forma de contratar y gestionar la cuenta, no el tipo de cuenta que estás contratando. Por eso, si estás pensando en abrir una, no basta con fijarse en que todo pueda hacerse desde el móvil. También conviene saber qué operaciones permite, cuánto cuesta, qué requisitos exige, cómo puedes retirar tu dinero y qué protección tiene el saldo.
En esta guía explicamos qué es una cuenta online, cómo funciona, qué tipos existen, cuáles son sus ventajas y desventajas y qué deberías revisar antes de abrir una.
¿Qué es una cuenta online? Conoce cómo funciona
¿Qué es una cuenta online?
Una cuenta online es una cuenta bancaria que se contrata y gestiona principalmente a través de canales digitales, como una página web o una aplicación móvil. Su característica diferencial es, por tanto, la posibilidad de realizar la relación habitual con la entidad sin depender de una oficina física.
El término «online» no define por sí mismo qué tipo de cuenta es ni las condiciones que ofrece. Puede tratarse de una cuenta corriente, de ahorro, remunerada o nómina, entre otras. Por eso, dos cuentas online pueden tener características muy diferentes en cuanto a comisiones, remuneración, requisitos o servicios incluidos.
¿Qué caracteriza a una cuenta online?
Contratación a distancia: normalmente puedes solicitarla sin acudir a una oficina.
Gestión digital: la operativa se realiza principalmente desde la web o app.
Operativa bancaria: permite realizar las operaciones previstas por el producto, como transferencias o pagos.
Tarjeta asociada: puede incluir una tarjeta de débito o crédito, según las condiciones.
Condiciones propias: las comisiones, requisitos y servicios dependen de cada entidad.
Oficinas físicas: puede estar respaldada por una red de sucursales o funcionar exclusivamente por canales digitales.
Este bloque queda bien antes de “¿Cómo funciona una cuenta online?” porque aquí definimos qué es y qué la caracteriza, mientras que el siguiente explica qué puede hacer el usuario con ella.
¿Cómo funciona una cuenta online?
El funcionamiento de una cuenta online es muy similar al de una cuenta bancaria tradicional: puedes utilizar tu dinero para las operaciones habituales, pero la gestión se realiza principalmente a través de la web o la aplicación de la entidad. Esto permite consultar y administrar la cuenta sin depender de una oficina física.
¿Qué operaciones puedes hacer con una cuenta online?
Entre las operaciones más habituales están:
Consultar el saldo y los movimientos.
Hacer y recibir transferencias.
Realizar pagos.
Domiciliar recibos.
Recibir la nómina, si la cuenta lo permite.
Solicitar y gestionar tarjetas.
Bloquear o desbloquear una tarjeta.
Consultar documentos y extractos.
Retirar efectivo en los cajeros disponibles.
Las operaciones concretas dependen del tipo de cuenta y de la entidad, por lo que no todas las cuentas online ofrecen exactamente los mismos servicios.
¿Qué tipos de cuentas online existen?
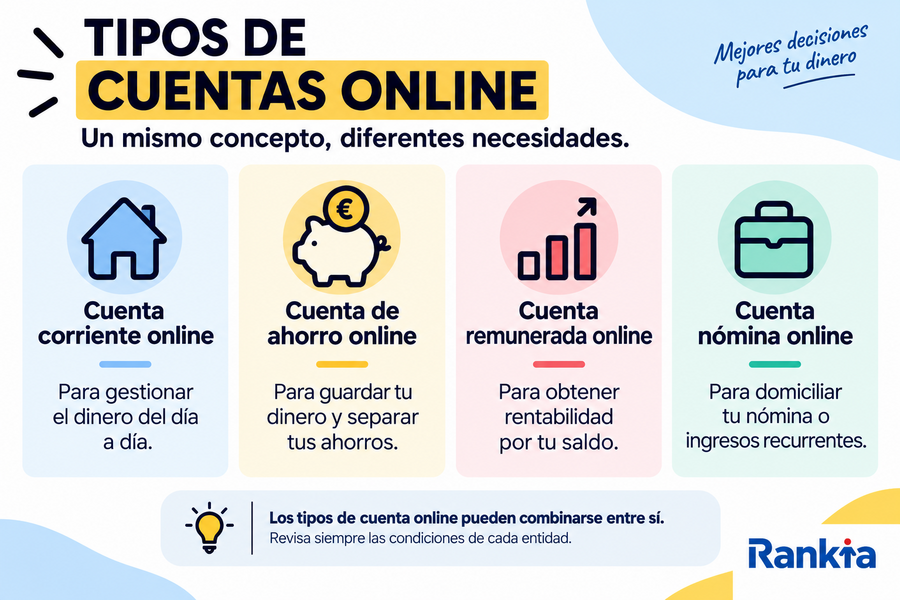
Una cuenta online no define por sí misma el tipo de producto bancario. Dependiendo de su finalidad, puedes encontrar cuentas online para gestionar los gastos del día a día, separar tus ahorros, obtener una remuneración por tu saldo o domiciliar la nómina. Las condiciones y servicios pueden variar de una entidad a otra.
Cuenta corriente online
Una cuenta corriente online está pensada principalmente para la operativa diaria. Permite gestionar ingresos y gastos, realizar transferencias, domiciliar recibos y, dependiendo de la entidad, disponer de una tarjeta asociada.
Es una opción adecuada para quienes buscan una cuenta desde la que gestionar su dinero habitualmente, sin que la remuneración del saldo sea necesariamente su objetivo principal.
Cuenta de ahorro online
Una cuenta de ahorro online está orientada a separar el dinero destinado al ahorro de los gastos habituales. Puede ofrecer una pequeña remuneración por el saldo, aunque no es una característica obligatoria.
Su principal función es mantener el dinero disponible y separado de la cuenta que utilizas para tus gastos, aunque las condiciones de disposición dependen de cada producto.
Cuenta remunerada online
Una cuenta remunerada online permite obtener una rentabilidad por el dinero depositado en ella. El interés puede estar condicionado a determinados requisitos y, habitualmente, existe un límite sobre el saldo que genera remuneración.
Antes de contratar una cuenta remunerada conviene revisar el tipo de interés, el saldo máximo remunerado, la duración de la oferta y las condiciones necesarias para obtener la rentabilidad.
Cuenta nómina online
Una cuenta nómina online está diseñada para quienes quieren domiciliar su salario o ingresos recurrentes. A cambio, algunas entidades ofrecen ventajas como remuneración, bonificaciones, tarjetas sin coste u otras promociones.
Las condiciones dependen del banco, por lo que es importante comprobar qué ingresos mínimos exige, si existe permanencia y qué ocurre si dejas de cumplir los requisitos.
Comparativa de los tipos de cuentas online
Tipo de cuenta online
¿Para qué sirve?
¿Remunera el saldo?
Operativa habitual
Tarjeta
Disponibilidad del dinero
Cuenta corriente online
Gestionar el dinero del día a día
Generalmente no
Transferencias, pagos, recibos y domiciliaciones
Habitualmente sí
Inmediata
Cuenta de ahorro online
Separar y guardar los ahorros
Puede ofrecer remuneración
Gestión del ahorro y transferencias
Depende del producto
Generalmente inmediata
Cuenta remunerada online
Obtener rentabilidad por el saldo
Sí
Depende de la cuenta
Depende del producto
Generalmente inmediata
Cuenta nómina online
Domiciliar la nómina o ingresos recurrentes
Puede ofrecer remuneración o bonificaciones
Operativa bancaria habitual
Habitualmente sí
Inmediata
Los tipos de cuenta online pueden combinarse entre sí. Por ejemplo, una cuenta puede ser corriente y remunerada al mismo tiempo, o una cuenta nómina puede ofrecer también remuneración por el saldo. Por eso, para comparar productos no basta con fijarse en su denominación: hay que revisar sus condiciones concretas.
Tipos de cuentas online
¿Cómo abrir una cuenta online?
Abrir una cuenta online suele ser un proceso sencillo que puedes completar desde la web o la aplicación de la entidad. Antes de iniciar el trámite, conviene comprobar las condiciones de la cuenta: comisiones, requisitos de vinculación, servicios incluidos y documentación necesaria.
Pasos para abrir una cuenta online
Aunque el proceso puede variar según la entidad, normalmente tendrás que seguir estos pasos:
Elegir la cuenta online que mejor se adapte a lo que buscas y revisar sus condiciones.
Iniciar la solicitud desde la página web o la aplicación del banco.
Facilitar tus datos personales, como nombre, domicilio, teléfono y correo electrónico.
Acreditar tu identidad, normalmente mediante el documento de identidad y un sistema de verificación digital.
Revisar y aceptar el contrato y el resto de documentación del producto.
Esperar la validación de la solicitud por parte de la entidad.
Acceder a la cuenta una vez abierta y comenzar a operar según las condiciones del producto.
Datos relacionados con tu actividad económica u origen de los fondos, cuando corresponda.
Documentación adicional si la entidad necesita verificar algún dato.
Los requisitos no son iguales en todas las cuentas online. Algunas pueden exigir ingresos mínimos, domiciliar la nómina o cumplir determinadas condiciones, mientras que otras permiten abrir la cuenta sin vinculación.
Por eso, además de comprobar qué documentación necesitas para realizar el alta, revisa las condiciones que tendrás que mantener una vez abierta la cuenta.
¿Cuánto cuesta una cuenta online?
Una cuenta online no tiene un precio único. Algunas no cobran comisiones por los servicios básicos, mientras que otras aplican costes por determinadas operaciones o exigen cumplir ciertas condiciones para mantener la gratuidad. Por eso, antes de abrir una cuenta, conviene revisar no solo la comisión de mantenimiento, sino también el coste de la tarjeta, las transferencias y las retiradas de efectivo.
Comisión de mantenimiento de una cuenta online
Es el coste que puede cobrar la entidad por mantener abierta la cuenta. Algunas cuentas online no aplican esta comisión, aunque la gratuidad puede estar condicionada a cumplir determinados requisitos.
Coste de la tarjeta
Comprueba si la tarjeta asociada a la cuenta tiene cuota de emisión o mantenimiento y si existen condiciones para que sea gratuita.
Comisiones por transferencias
Revisa si las transferencias nacionales, internacionales o inmediatas tienen algún coste. No todas las modalidades de transferencia tienen necesariamente las mismas condiciones.
Comisiones por retirar efectivo
El coste puede depender de si utilizas un cajero de la propia entidad, de una red asociada o de otro banco. Si utilizas efectivo habitualmente, este punto merece especial atención.
Otras comisiones que debes revisar
Además de las anteriores, conviene comprobar si existen costes por:
Ingresos o retiradas de efectivo.
Transferencias inmediatas.
Descubiertos.
Cambio de divisa.
Servicios adicionales.
Envío o sustitución de tarjetas.
Una cuenta online puede ser gratuita, pero no todas las cuentas online están libres de comisiones.
¿Cuáles son las ventajas y desventajas de una cuenta online?
Pros
Puedes abrir una cuenta online desde cualquier lugar.
Gestionas tu cuenta desde el móvil o el ordenador.
Ahorras tiempo al no depender de una oficina.
Algunas cuentas online tienen pocas o ninguna comisión.
Puedes controlar mejor tus finanzas.
Puede haber menos atención presencial.
Dependes de la aplicación y de internet.
Retirar o ingresar efectivo puede ser más complicado.
Puede no ser la mejor opción para todos los perfiles.
Contras
Puede haber menos atención presencial.
Dependes de la aplicación y de internet.
Retirar o ingresar efectivo puede ser más complicado.
Puede no ser la mejor opción para todos los perfiles.
¿Son seguras las cuentas online?
Una cuenta online incorpora medidas de seguridad similares a las de otros servicios de banca digital, como autenticación reforzada, códigos de confirmación, biometría y alertas de operaciones. Estas medidas ayudan a proteger el acceso y a confirmar que las operaciones son realizadas por el titular.
Aun así, la seguridad también depende del usuario. Es recomendable utilizar una contraseña segura y exclusiva, mantener actualizados el móvil y la aplicación bancaria, activar las notificaciones y no compartir nunca claves, PIN ni códigos de confirmación.
Si recibes un mensaje o llamada solicitando este tipo de información, aunque parezca proceder de tu banco, no facilites los datos y contacta directamente con la entidad a través de sus canales oficiales.
Por otro lado, la protección del dinero no depende de que la cuenta sea online, sino del tipo de entidad que la ofrece. Si se trata de un banco adherido al sistema correspondiente, los depósitos están cubiertos por el Fondo de Garantía de Depósitos hasta 100.000 € por depositante y entidad. En el caso de determinadas fintech o entidades de pago, se aplica un régimen de protección diferente.
¿Qué tener en cuenta antes de contratar una cuenta online?
Elegir una cuenta online no debería reducirse a buscar la que tenga menos comisiones o la que anuncie una mayor remuneración. La cuenta que mejor encaja depende de cómo vas a utilizarla y de qué condiciones tendrás que cumplir para obtener realmente sus ventajas.
Antes de contratarla, conviene fijarse especialmente en estos puntos:
¿Para qué vas a utilizar la cuenta online?
No necesitas el mismo producto para gestionar los gastos del día a día que para mantener un colchón de ahorro. Define primero si buscas operativa, ahorro, rentabilidad o domiciliar ingresos y compara cuentas que respondan a esa necesidad.
¿Qué condiciones debes cumplir?
Una oferta puede parecer atractiva a primera vista y cambiar bastante cuando lees la letra pequeña. Comprueba si exige domiciliar la nómina, mantener un saldo determinado, realizar un número mínimo de operaciones o contratar otros productos.
¿Qué ocurre si dejas de cumplirlas?
Este es uno de los puntos que más fácilmente se pasa por alto. Una cuenta puede ser gratuita o remunerada mientras mantengas determinadas condiciones, pero ¿qué sucede después? Revisa qué ventajas pierdes, qué comisiones empiezas a pagar o cómo cambia la remuneración.
¿Durante cuánto tiempo se mantiene la oferta?
Especialmente importante en cuentas remuneradas y promociones de bienvenida. Comprueba si el tipo de interés o la bonificación es permanente o está limitada a los primeros meses, y qué condiciones se aplican una vez finaliza la promoción.
¿Qué límites tiene la cuenta online?
No basta con saber qué operaciones permite. También interesa conocer hasta dónde llegan sus condiciones: saldo máximo remunerado, número de retiradas gratuitas, límites de transferencia o importe máximo que puede beneficiarse de una promoción.
¿Qué pasa si necesitas ayuda?
Antes de contratar una cuenta online, comprueba qué canales de atención ofrece la entidad y cómo gestiona las incidencias. Si para ti es importante hablar con una persona o acudir a una oficina, este factor puede ser determinante.
¿Qué ocurre si quieres cerrar la cuenta?
Revisa cómo puedes cancelar la cuenta, si existe algún compromiso de permanencia y qué sucede con promociones o incentivos recibidos. Una cuenta fácil de abrir también debería ser fácil de cerrar.
En definitiva, la mejor cuenta online no es necesariamente la que anuncia más ventajas, sino la que encaja con el uso que vas a darle y mantiene unas condiciones que puedes cumplir sin esfuerzo. Antes de contratar, lee siempre la información precontractual y comprueba las condiciones vigentes de la entidad.
En la práctica, ambos términos suelen utilizarse para referirse a cuentas que se contratan y gestionan por canales digitales. No suelen representar productos bancarios diferentes.
Sí. Muchas entidades permiten abrir una cuenta online como nuevo cliente mediante un proceso de identificación y contratación a distancia.
Sí. Existen cuentas online que no exigen domiciliar una nómina, aunque los requisitos dependen de cada entidad y producto.
Depende de la entidad. Algunas permiten ingresos mediante sus cajeros o redes asociadas, mientras que otras no ofrecen esta posibilidad.
Sí, siempre que la cuenta disponga de tarjeta o permita retiradas y utilices los cajeros habilitados según sus condiciones.
Puede tenerlo, pero no es una característica inherente a las cuentas online. Depende de la entidad y de dónde esté registrada la cuenta.
Sí, las cuentas online incorporan medidas como autenticación reforzada, biometría y alertas para proteger el acceso y las operaciones.
Depende de la entidad, pero normalmente puedes solicitar la cancelación desde la app, web o por escrito, siempre que hayas cumplido sus condiciones.