El euríbor a 12 meses ha subido casi un punto en 2026: pasó del 2,245% de enero al 3,239% de octubre, con el máximo del año en septiembre (3,247% de media). La energía y dos subidas del BCE, en junio y septiembre, explican el giro de un índice que empezó el año bajando.
- Media del año: en torno al 2,77% con diez meses cerrados, frente al 2,223% de 2025.
- Mes más alto: septiembre, con un 3,247%; el máximo diario fue el 3,379% del 25 de septiembre.
- Tu cuota: con 167.000 euros a 25 años y euríbor + 0,75%, la media de octubre supone 880,47 euros al mes, 94 euros más que hace un año.
Euríbor 2026: media mensual de enero a octubre
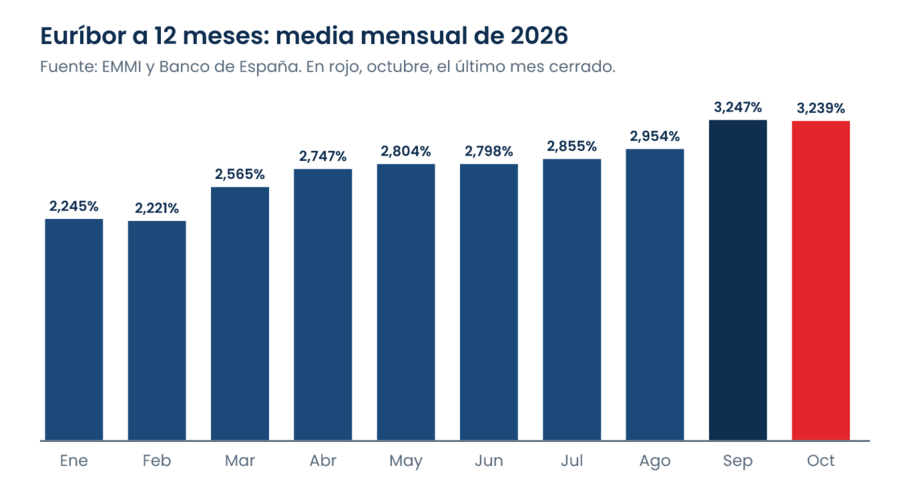
Estas son las medias oficiales del euríbor a 12 meses en 2026, comparadas con el mes anterior y con el mismo mes de 2025. Desde marzo, cada mes supera al del año pasado.
Mes |
Media 2026 |
Frente al mes anterior |
Frente al mismo mes de 2025 |
|---|---|---|---|
Enero |
2,245% |
−0,022 puntos |
−0,280 puntos |
Febrero |
2,221% |
−0,024 puntos |
−0,186 puntos |
Marzo |
2,565% |
+0,344 puntos |
+0,167 puntos |
Abril |
2,747% |
+0,182 puntos |
+0,604 puntos |
Mayo |
2,804% |
+0,057 puntos |
+0,723 puntos |
Junio |
2,798% |
−0,006 puntos |
+0,717 puntos |
Julio |
2,855% |
+0,057 puntos |
+0,776 puntos |
Agosto |
2,954% |
+0,099 puntos |
+0,840 puntos |
Septiembre |
3,247% |
+0,293 puntos |
+1,075 puntos |
Octubre |
3,239% |
−0,008 puntos |
+1,052 puntos |
El euríbor histórico pone el repunte en contexto: queda lejos del 4,160% de octubre de 2023. Frente a la evolución del euríbor en 2025, que bajó en el primer semestre, 2026 ha sido un año de subidas desde el primer trimestre.
Euríbor mes a mes en 2026: qué pasó en cada mes
Cada media mensual responde a lo que el mercado esperaba del BCE en ese momento. Este es el resumen de cada mes, con la decisión de tipos cuando la hubo:
Euríbor enero 2026: 2,245%
El año arrancó con una ligera bajada: 0,022 puntos menos que en diciembre de 2025 (2,267%). El índice quedaba todavía 0,280 puntos por debajo de enero de 2025.
Euríbor febrero 2026: 2,221%
Febrero marcó el mínimo mensual del año. El BCE había mantenido el tipo de depósito en el 2,00% el 5 de febrero y el mercado aún no esperaba subidas.
Euríbor marzo 2026: 2,565%
El conflicto en Oriente Próximo encareció la energía y el euríbor dio la mayor subida mensual del año, 0,344 puntos. Fue el primer mes de 2026 por encima del mismo mes de 2025.
Euríbor abril 2026: 2,747%
El índice siguió escalando, 0,182 puntos más, aunque el BCE mantuvo el depósito en el 2,00% el 30 de abril. La diferencia con abril de 2025 ya superaba el medio punto.
Euríbor mayo 2026: 2,804%
Mayo sumó otros 0,057 puntos mientras el mercado anticipaba la subida del BCE que llegó en junio. Frente a mayo de 2025, el euríbor estaba 0,723 puntos más alto.
Euríbor junio 2026: 2,798%
El BCE subió el depósito al 2,25% el 11 de junio, su primera subida desde 2023, pero el euríbor apenas cambió: ya la había descontado. Cedió 0,006 puntos en el mes.
Euríbor julio 2026: 2,855%
Con el BCE en pausa el 23 de julio, el índice volvió a subir y marcó su nivel más alto desde septiembre de 2024. Quedó 0,776 puntos por encima de julio de 2025.
Euríbor agosto 2026: 2,954%
Agosto añadió casi una décima, 0,099 puntos, a la espera de la reunión de septiembre. La distancia con agosto de 2025 llegó a 0,840 puntos.
Euríbor septiembre 2026: 3,247%
El BCE subió el depósito al 2,50% el 10 de septiembre y el euríbor saltó 0,293 puntos. Superó el 3% por primera vez desde agosto de 2024 y marcó el máximo diario del año, 3,379%, el día 25.
Euríbor octubre 2026: 3,239%
Octubre cortó la racha con una bajada mínima, 0,008 puntos, la primera desde junio. El BCE mantuvo los tipos el 29 de octubre, pero el índice sigue 1,052 puntos por encima de octubre de 2025.
Media del euríbor en 2026 y máximos del año
Con diez meses cerrados, el promedio de 2026 se sitúa en el 2,77%, frente al 2,223% de 2025. El dato definitivo del euríbor anual saldrá cuando cierre diciembre.
El máximo mensual es septiembre (3,247%) y el mínimo, febrero (2,221%): más de un punto de diferencia dentro del mismo año. En datos diarios, el techo fue el 3,379% del 25 de septiembre.
Cómo afecta el euríbor de 2026 a tu hipoteca
La tabla toma una hipoteca de 167.000 euros a 25 años con euríbor + 0,75%. Muestra la cuota que sale con la media de cada mes en una revisión anual, frente a la del mismo mes de 2025:
Mes |
Cuota con la media de 2026 |
Cuota con la media de 2025 |
Diferencia al mes |
|---|---|---|---|
Enero |
791,50 € |
816,03 € |
−24,53 € |
Febrero |
789,42 € |
805,64 € |
−16,22 € |
Marzo |
819,56 € |
804,85 € |
+14,72 € |
Abril |
835,77 € |
782,67 € |
+53,10 € |
Mayo |
840,89 € |
777,33 € |
+63,55 € |
Junio |
840,35 € |
777,33 € |
+63,01 € |
Julio |
845,48 € |
777,16 € |
+68,32 € |
Agosto |
854,42 € |
780,17 € |
+74,25 € |
Septiembre |
881,21 € |
785,17 € |
+96,04 € |
Octubre |
880,47 € |
786,47 € |
+94,00 € |
Quien revisó en primavera con el dato de enero o febrero aún pagó menos que en 2025. Desde marzo, cada revisión anual encarece la cuota, y con la media de octubre la subida es de 94 euros al mes, 1.128 euros al año.
En una hipoteca con revisión semestral, el golpe llega antes y repartido: cada revisión solo recoge lo que ha subido el euríbor en los últimos seis meses.
Qué puede pasar con el euríbor en lo que queda de 2026
La primera sesión de noviembre marcó el 3,304%, por encima de la media de octubre. Tras la reunión del BCE del 29 de octubre, el mercado da un 80% de probabilidad a una subida al 2,75% el 17 de diciembre.
Con esa subida ya descontada, lo normal es que el índice cierre el año por encima del 3,2%. Para 2027, Funcas y Bankinter esperan un ligero alivio y el mercado, más subidas: la previsión del euríbor para 2026 y 2027 depende de lo que haga el BCE en diciembre.
Qué hacer con tu hipoteca con el euríbor por encima del 3%
Si tienes una variable o estás a punto de firmar, conviene hacer números con el euríbor actual, no con el de principios de año. Estas son las opciones más habituales:
- Amortizar: con el índice alto, cada euro adelantado ahorra más intereses; por eso amortizar con el euríbor alto reduce más el coste total.
- Pasar a fija: la novación o la subrogación eliminan el riesgo de nuevas subidas, aunque cambiar la hipoteca variable a fija tiene costes.
- Comparar antes de firmar: las mejores hipotecas fijas se comparan con una variable por TAE, no solo por TIN.

- TIN bonificado:
- 2.85 %
- TAE bonificado:
- 3.76 %
Cuota
699,67 €*
hasta
779,38 €

- TIN bonificado:
- 2.75 %
- TAE bonificado:
- 3.67 %
Cuota
612,36 €*
hasta
694,67 €

*
3 productos bonificables:
Domiciliación de nómina, Seguro de hogar y Seguro de vida
Financiación máxima:
80%
Precio personalizado para cada cliente
Por ejemplo, la hipoteca variable de BBVA frente a su fija muestra cuánto cuesta no fijar el tipo si el euríbor no baja. Si dudas, un asesor puede calcular tu cuota en cada opción.
Quiero que un asesor revise mi caso 🔎🏠
Preguntas frecuentes
¿Cuál es la media del euríbor en 2026?
Con diez meses cerrados, la media del euríbor a 12 meses en 2026 ronda el 2,77%. Es más de medio punto por encima de la media de todo 2025, que fue del 2,223%.
¿Cuál ha sido el mes más alto del euríbor en 2026?
Septiembre, con una media del 3,247%. El máximo diario también llegó ese mes: 3,379% el 25 de septiembre, tras la segunda subida de tipos del BCE.
¿Cuánto ha subido el euríbor en 2026?
Del 2,245% de enero al 3,239% de octubre, el índice ha subido 0,994 puntos. Frente a octubre de 2025 la subida es todavía mayor: 1,052 puntos.
¿Cuándo se publica el euríbor oficial de cada mes?
El Banco de España publica la media oficial del mes anterior en los primeros días hábiles de cada mes, y el BOE la recoge después como índice oficial de referencia para los préstamos hipotecarios.
¿Qué mes del euríbor se aplica a mi hipoteca?
Lo fija tu escritura: normalmente es el último euríbor oficial publicado uno o dos meses antes de la fecha de revisión. El cálculo de la cuota en cada revisión parte de ese dato más tu diferencial.
¿Bajará el euríbor antes de que acabe 2026?
Es poco probable. El mercado da un 80% de probabilidad a que el BCE suba el depósito al 2,75% el 17 de diciembre, y el euríbor ya cotiza por encima del 3,2%. Si te preguntas cuándo bajarán las hipotecas variables, las previsiones no apuntan a alivio antes de 2027.