Comparativa de las mejores hipotecas fijas (Sabadell, ING, BBVA y CaixaBank). Analizamos su tipo de interés, el coste de cada vinculación y la cuota para 150.000 €, con el euríbor en máximos del año.

Comparativa completa de las mejores hipotecas de noviembre 2026: fija desde 2,55% TIN (Ibercaja), variable desde Euríbor+0,49% (Kutxabank) y mixta desde 2,70% sin vinculaciones (Pibank), con tablas y podios de todas las entidades.

Sin ahorros para la entrada, el freno es el 30% que hay que aportar antes de la hipoteca. Te contamos cuánto supone según el precio del piso, cuánto tardarías en ahorrarlo y cómo Libeen te permite empezar a vivir en tu vivienda con en torno al 7% de entrada.

El euríbor hoy, 30 de octubre de 2026, está en el 3,308% (sesión del jueves 29): tercera subida seguida y nivel más alto desde el día 2. La sesión de hoy cierra la media de octubre, que va por el 3,235%. Te contamos cuánto subirá tu cuota en noviembre.

El BCE ha congelado hoy, 29 de octubre, los tipos de interés en el 2,50% tras subirlos en junio y septiembre. Te contamos por qué ha parado, cuánto sube tu hipoteca variable en la próxima revisión, qué se decide el 17 de diciembre y cómo fijar tu cuota con BBVA.

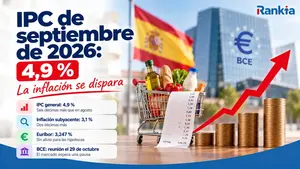
El INE confirma el IPC de septiembre de 2026 en el 4,9 %, máximo desde febrero de 2023, y la subyacente sube al 3,1 %. Te explicamos por qué el euríbor no baja del 3,2 %, cuánto sube tu cuota y qué se espera del BCE el 29 de octubre.

Analizamos la hipoteca fija de BBVA con las condiciones de su web oficial: qué interés aplica con y sin bonificaciones, qué productos hay que contratar, cuánto se paga al mes por 150.000 euros, qué gastos asume el banco y para qué perfil compensa frente a otras fijas.

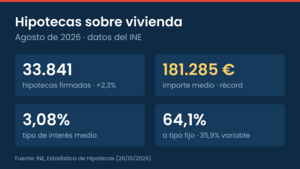
El INE contabilizó 33.841 hipotecas sobre viviendas en agosto, un 2,3% más que hace un año y el mejor agosto desde 2022. El importe medio alcanzó un récord de 181.285 € y el tipo medio subió al 3,08%. Calculamos la cuota de la hipoteca media y el efecto del euríbor.

Analizamos la hipoteca variable de BBVA: el tipo fijo del primer año, el diferencial con y sin bonificaciones, qué productos pide, cuánto sube la cuota en la primera revisión con el euríbor actual, qué opinan sus clientes y en qué casos te conviene más que la fija BBVA.

Murcia capital se anuncia a 1.735 €/m² y se escritura a 1.631 €/m², muy por debajo de la media española. Te contamos cuánto cuesta un piso según sus metros, qué barrios y municipios son más caros y baratos, cuánto vale la segunda mano y cómo evoluciona el precio.

La exención por reinversión en vivienda habitual evita tributar en el IRPF por la ganancia de vender tu casa si reinviertes el importe en otra vivienda habitual en dos años. Requisitos, plazos, ejemplo con hipoteca y qué pasa si no reinviertes.

Te explicamos quién puede pedir una hipoteca inversa en España: qué exige la Ley 41/2007, qué condiciones añade EBN Banco (vivienda de más de 150.000 euros y 3 años empadronado), qué documentos necesitas, cuánto cuesta y las cuatro fases hasta la firma.

Oviedo es la capital de provincia donde más sube la vivienda y Gijón la ciudad asturiana más cara. Te contamos el precio por metro cuadrado en Asturias, por distritos y municipios, cuánto vale la segunda mano, cuánto cuesta un piso y cómo evoluciona.

Sí, pero solo en algunos bancos: Santander, Openbank y CaixaBank aceptan que la hipoteca termine a los 80 años, frente a los 75 habituales. Te explicamos cómo calcular tu plazo máximo y qué titular cuenta para el límite.

Recuperar la reserva de un piso depende de lo que firmaste y de quién se echa atrás. Te explicamos la diferencia entre reserva y arras, qué pasa si el banco no te da la hipoteca, la reserva de alquiler y de obra nueva, y cómo reclamar si la inmobiliaria no te la devuelve.

El precio de la vivienda en Madrid sigue en máximos en 2026, aunque el segundo trimestre trae las primeras señales de desaceleración. Comparamos las tres fuentes de referencia —tasación, oferta y escritura—, el detalle por distrito y el impacto de un Euríbor que cerró julio en el 2,855 %.

El BOE publica los dos decretos de vivienda aprobados de nuevo por el Gobierno. El primero, con 10.000 millones para préstamos al 0% de hasta 50.000 euros para la primera casa, rige desde el 8 de octubre; el de la prórroga del alquiler, desde el 15 de noviembre si se convalida.
 España