Comparativa de las mejores hipotecas fijas (Sabadell, ING, BBVA y CaixaBank). Analizamos su tipo de interés, el coste de cada vinculación y la cuota para 150.000 €, con el euríbor en máximos del año.

Ranking de las mejores hipotecas por tipo: Sabadell, CaixaBank e Ibercaja destacan en fija; ING, Sabadell y Kutxabank en variable, y ING, Sabadell y Pibank en mixta. Con TIN, TAE con y sin bonificar, vinculaciones y cuota de cada una.

El contrato de arras no es obligatorio por ley para comprar un piso en España: es un acuerdo voluntario entre las partes. Te explicamos qué dice el Código Civil, qué riesgos hay si no lo firmas y por qué sigue siendo tan habitual en la práctica.

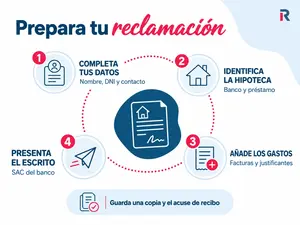
Escrito para reclamar los gastos de tu hipoteca al banco, listo para copiar: qué conceptos pedir y en qué porcentaje, qué no debes incluir para que no lo rechacen, qué documentación adjuntar, cómo enviarlo para que la fecha cuente y qué hacer si el banco no responde en el plazo de un mes.

La dación en pago permite cancelar la hipoteca entregando la vivienda al banco. Te explicamos qué es, qué requisitos exige el Código de Buenas Prácticas, cómo funciona el proceso, qué pasa con la deuda y el avalista, y qué alternativas puedes valorar.

¿Tienes menos de 40 años y buscas ayudas para comprar vivienda en Andalucía sin ahorrar toda la entrada? El Programa Garantía Vivienda Andalucía puede avalar hasta el 100% del precio de tu primera casa.

El Tribunal Supremo ha declarado abusivo el seguro de vida de prima única vinculado a una hipoteca cuando el banco impone la aseguradora y el cliente no puede comparar alternativas. Te explicamos quién puede reclamar, cuánto dinero recuperar y cómo hacerlo.

Si te deniegan la hipoteca después de tasar, en la mayoría de los casos no está todo perdido. Repasamos las causas más habituales, qué hacer para salvar la operación y qué pasa con la tasación y las arras si finalmente no sale adelante.

León lidera las subidas de precio de la vivienda de toda España en agosto de 2026 (+26,7%), seguida de Zamora (+21,3%) y Salamanca (+19%). Repasamos el precio por m² en las 9 capitales de Castilla y León.

Vender una casa para comprar otra es habitual, pero complejo: hay gastos en ambas operaciones y puedes perder la exención por reinversión si no planificas. Te explicamos todos los costes, cómo se calculan, qué requisitos exige Hacienda y cómo ahorrar con un ejemplo práctico.

Qué bancos financian el 100% del precio de la vivienda y por qué vía lo hacen: aval ICO, calificación energética o una tasación superior al precio de compra. Incluye el perfil que exigen las entidades, los gastos que quedan fuera del préstamo y los riesgos de financiar al 100%.

El programa de garantías del IVF permite a personas de hasta 45 años comprar su primera vivienda en la Comunitat Valenciana con financiación de hasta el 100 %, sin ahorrar la entrada.

El IVA autopromotor es del 10% en la ejecución de obra contratada directamente con la constructora, tanto en vivienda habitual como en segunda residencia. El 21% se aplica a honorarios de arquitecto y a los materiales que compras tú. Además intervienen ICIO, AJD e IRPF si vendes.

Qué bancos conceden hipotecas para comprar un terreno, cuánto suelen financiar y qué requisitos piden según el tipo de suelo. Cuándo compensa más una autopromotor.

La hipoteca que puedes pedir con tu sueldo depende de tus ingresos netos, deudas, ahorro, plazo y tipo de interés. Como regla general, tus cuotas de deuda no deberían superar el 30-35% de tus ingresos netos. Cuanto mayor sea tu margen mensual tras pagar gastos y otras deudas, mayor será la cuota y el importe de hipoteca que podrás asumir.

La plusvalía municipal es el impuesto que grava el aumento de valor del suelo urbano al vender, heredar o donar un inmueble. En una venta la paga normalmente el vendedor y puede calcularse por método objetivo o por incremento real.

Financiar el 100% de una segunda vivienda es posible, pero solo en casos concretos: doble garantía, perfil solvente con bróker o compra de un inmueble del banco. Te explicamos las vías reales, los requisitos y los gastos que debes seguir cubriendo aunque el banco financie el precio completo.
 España