Mejores brokers con cuentas de saldo remuneradas de 2026
Mejores brokers con cuentas de saldo remuneradas de 2026
Las mejores cuentas de saldo remuneradas de brokers en noviembre de 2026: Trade Republic 3,04% TAE, Lightyear 2,46% (EUR) y 3,95% (USD), Interactive Brokers, Indexa Capital, MyInvestor y Trading 212.
Hace unos meses abrí el extracto de una cuenta donde tenía ahorros parados y me llevé un pequeño disgusto. Tras treinta días con el saldo intacto, se me generaron unos intereses que no daban ni para un café.
Desde entonces no dejo un euro dormido sin saber cuánto me paga, y cada vez que actualizo este ranking vuelvo a hacerme la misma pregunta. ¿Cuánto habría ganado ese dinero en otro sitio, sin ataduras ni permanencias?
¿Cuáles son los mejores brokers con cuenta de saldo remunerado?
Si te suena la historia, aquí te cuento qué brokers pagan hoy las mejores cuentas de saldo remuneradas (datos a 2 de noviembre de 2026), con las condiciones reales y la letra pequeña que casi nadie cuenta.
¿Qué son las cuentas de saldo remuneradas?
Una cuenta de saldo remunerada es una cuenta (normalmente corriente o de pago) en la que tu banco o broker te paga intereses (conocido de antemano) por el dinero que mantienes en ella.
Es decir, aquella en la que tu saldo “trabaja” y genera una rentabilidad, igual que en una cuenta de ahorro, pero sin perder tu operativa diaria: transferencias, domiciliaciones, tarjeta, etc, favoreciendo por un lado que no se pierda poder adquisitivo, y por otro lado premiando el esfuerzo del ahorro.
¿Cómo funciona una cuenta de saldo remunerada?
Estos son los puntos que debes valorar antes de abrir cuenta en uno u otro broker, solo por su cuenta de saldo remunerada:
Interés (TIN/TAE): Es el tipo de interés que te abonará el broker / banco. Cuando veas TAE, significa que ese porcentaje ya incluye comisiones y capitalización.
Cálculo del saldo: normalmente se remunerará el saldo medio diario, lo que significa que verás remuneración por tu saldo, hasta el último día que lo tengas ingresado en la cuenta. Eso sí, los pagos pueden ser mensuales o trimestrales.
Límites y tramos: Lo óptimo es que se remunere cualquier saldo, pero a veces solo recompensará el capital hasta X límite de euros o con tipos distintos por tramos.
Condiciones habituales: También pueden existir condiciones de remuneración como son los casos de domiciliar nómina/recibos, usar la tarjeta un mínimo, mantener la cuenta activa, no superar ciertos movimientos, etc.
¿Cuáles son los mejores brokers con cuentas saldo remuneradas?
En la siguiente tabla, destacamos los mejores brokers online que remuneran el dinero no invertido de los clientes, con sus tipos en euros y dólares. Ojo, porque con el BCE en el 2,50% desde septiembre de 2026 estos tipos se mueven con frecuencia.
Broker
Remuneración EUR
Remuneración USD
Trade Republic
Nuevos clientes: 3,04% (hasta 50.000 €)
Resto: 2,53%
-
Lightyear
2,46%
3,95%
Interactive Brokers
1,98% (solo por encima de 10.000 €)
3,38% (solo por encima de 10.000 $)
Indexa Capital
2,00%
-
MyInvestor
2,5% los 6 primeros meses, después 0,30% (o 1%-2,5% si inviertes cada mes)
-
Trading 212
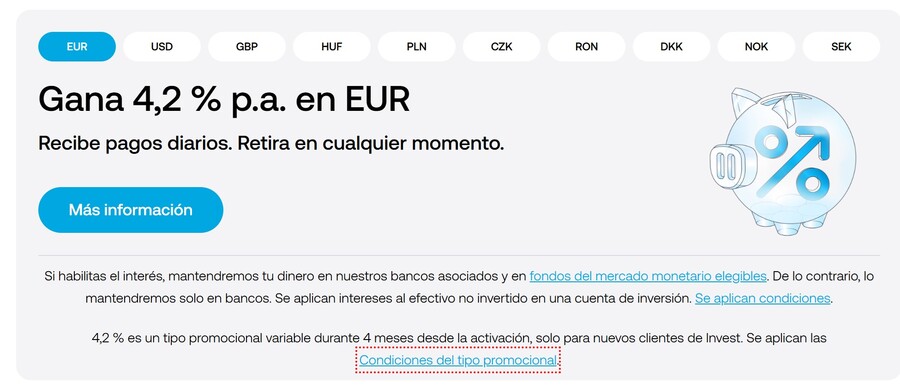
4,2%* (solo 4 meses, después 2,5%)
3,3%
*El 4,2% de Trading 212 solo se aplica durante los 4 primeros meses desde la apertura de la cuenta. Después baja al 2,5%. Lightyear indica su rentabilidad neta de comisiones y Interactive Brokers exige un patrimonio de 100.000 $ para pagar el tipo completo.
Cada vez que actualizo este ranking acabo volviendo a Trade Republic, y no es casualidad. Ahora mismo ofrece su cuenta remunerada al 3,04% TAE a los clientes registrados desde el 12 de mayo de 2026, sobre los primeros 50.000 € de saldo.
Trade Republic ofrece una cuenta remunerada al 3,04%
Lo que más me gusta es lo poco que pide a cambio.
Sin saldos mínimos ni periodo de permanencia.
Sin domiciliar nómina ni gastos recurrentes.
Intereses calculados a diario y abonados el primer día del mes siguiente.
Eso sí, hay un detalle que se pasa por alto con facilidad. La remuneración no se activa sola. Para realizarlo, hay que entrar en "Efectivo", luego en "Intereses" y aceptar las condiciones. Fácil, apenas 3 clicks, per hay que hacerlo.
Ahora bien, el 3,04% es solo para clientes nuevos. Los que ya tenían cuenta cobran un 2,53% TAE desde el 16 de septiembre de 2026, tras la subida del BCE, pero pueden acceder temporalmente al 3,04% TAE con el Plan Amigo (3 meses por cada amigo invitado, hasta un máximo de 12).
Abre cuenta en Trade Republic y obtén un 3,04% TAE
Nuevos clientes (desde el 12/05/2026): 3,04% TAE hasta 50.000 €
Resto de clientes: 2,53% TAE
🗓️ Periodo de pago
Cálculo diario y abono mensual
🛡️ Protección
Garantía de depósitos alemana de hasta 100.000 € por cliente
Pros
3,04% TAE sin mínimos, sin permanencia y sin nómina para clientes nuevos.
Licencia bancaria completa e IBAN español.
Cálculo diario de intereses y abono mensual.
Atención al cliente 24/7 en castellano.
Comisión de solo 1 € por operación en acciones y ETFs.
Contras
Promoción solo para clientes nuevos, el resto cobra el 2,53% TAE.
Hay que activar los intereses a mano en la app.
Plataforma sencilla y con un spread que a veces es elevado.
¿Mi valoración? Para quien parte de cero y quiere una cuenta sin complicaciones con el mejor tipo del mercado, es difícil de batir ahora mismo. Para quien ya era cliente, la ventaja se reduce bastante y mover el dinero compensa menos.
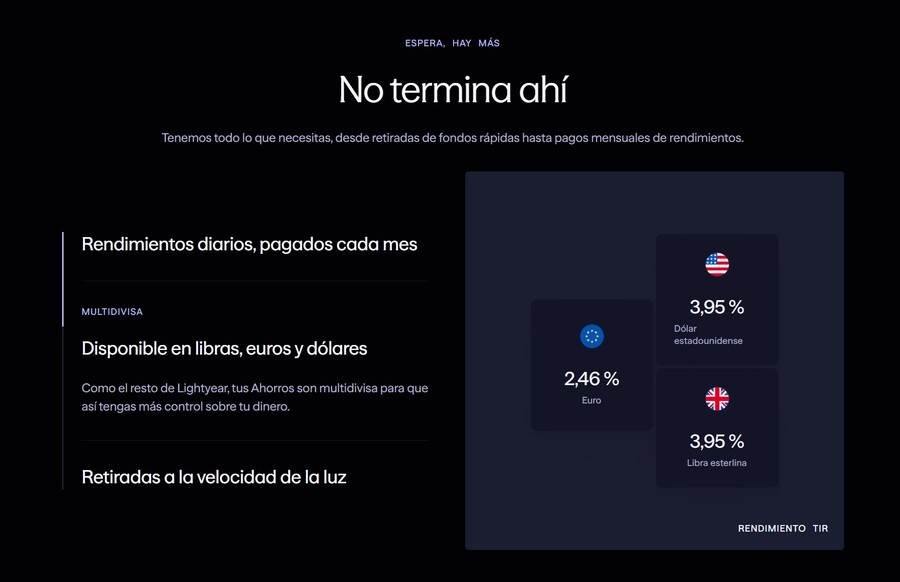
Si me preguntan por una cuenta de ahorro multidivisa sin complicaciones, Lightyear es de las primeras que menciono. Su cuenta de ahorro sigue de cerca el precio del dinero de cada banco central y paga hoy un 2,4% en euros y un 3,9% en dólares y en libras, siempre ya descontadas sus comisiones.
Remuneraciones de las cuentas de saldo de Lightyear en euros, dólares y libras
Funciona así, y lo hace todo bastante bien.
Se puede empezar desde 1 €, sin máximo ni permanencia.
Los intereses se calculan a diario y se abonan el primer día hábil de cada mes.
Las retiradas suelen ser inmediatas.
Por otro lado, hay un matiz que conviene tener claro. Lightyear Ahorros no es un depósito bancario sino un producto de inversión en fondos monetarios de BlackRock, así que el capital está técnicamente en riesgo (aunque sea muy bajo) y la protección es la del fondo estonio de protección al inversor, de hasta 20.000 €. Además, el efectivo de tu cuenta normal no rinde igual, así que tienes que traspasar el dinero a Ahorros.
Abre tu cuenta de ahorro en Lightyear y consigue un 2,46% (EUR)
Autoridad de Supervisión Financiera de Estonia (EFSA) y registrado en la CNMV
📊 Tipo de interés
Euros: 2,46%
Dólares: 3,95%
Libras: 3,95%
🗓️ Periodo de pago
Cálculo diario y abono el primer día hábil de cada mes
💰 Mínimo / Máximo
Desde 1 €, sin máximo
🛡️ Protección
Hasta 20.000 € (fondo estonio de protección al inversor)
Pros
Tipos ligados al BCE, la Fed y el Banco de Inglaterra, ya netos de comisiones.
Desde 1 €, sin máximo, sin permanencia y con retiradas ágiles.
Cuenta en tres divisas (euro, dólar y libra).
Sin comisiones de custodia ni de inactividad.
Contras
No es un depósito, invierte en fondos monetarios.
Protección limitada a 20.000 €.
Hay que traspasar manualmente el dinero de la cuenta de efectivo a Ahorros.
¿Para quién tiene sentido? Para quien quiere dólares o libras sin complicaciones y una app muy simple, y no le importa que el dinero esté en fondos monetarios. Para quien solo quiere un depósito con garantía bancaria, hay opciones más tranquilas.
Reconozco que durante años vi a Interactive Brokers como el bróker de los profesionales y no como un sitio donde aparcar efectivo, hasta que me puse a mirar con lupa lo que paga por el saldo.
Su cuenta remunerada de IBKR Pro da hoy un 3,38% en dólares y un 1,98% en euros, pero con letra pequeña que hay que leer despacio.
La letra pequeña se resume en tres puntos.
Los primeros 10.000 (en euros o en dólares) no cobran nada; solo se remunera lo que pase de ahí.
El tipo completo (referencia de IBKR menos 0,5%) exige un patrimonio de 100.000 $ o más. Con 50.000 $, cobras aproximadamente la mitad.
Solo cobra el saldo ya liquidado y los intereses se abonan el tercer día hábil del mes siguiente.
Así pues, no es la cuenta para quien tiene unos ahorros pequeños, sino para carteras medianas y grandes con efectivo parado. Y un matiz más. IBKR no es un banco, así que tu saldo no es un depósito. Desde España tu contrato es con Interactive Brokers Ireland, y si quebrara, el fondo irlandés de compensación (ICS) cubre el 90% de la pérdida con un máximo de 20.000 € por inversor.
Interactive Brokers Ireland (Banco Central de Irlanda), inscrita en la CNMV
📊 Tipo de interés
Euros: 1,98% (por encima de 10.000 €)
Dólares: 3,38% (por encima de 10.000 $)
🗓️ Periodo de pago
Cálculo diario y abono el tercer día hábil del mes siguiente
💰 Mínimo / Máximo
Los primeros 10.000 no cobran; tipo completo desde 100.000 $ de patrimonio
🛡️ Protección
Hasta 20.000 € por inversor (fondo irlandés ICS)
Pros
3,38% en dólares y 1,98% en euros por el efectivo que supera los 10.000.
Sin promociones temporales, son los tipos generales de IBKR Pro.
Efectivo remunerado en 23 divisas y acceso a prácticamente cualquier mercado.
Contras
Los primeros 10.000 no generan intereses.
Con menos de 100.000 $ de patrimonio, el tipo baja en proporción.
Plataforma potente pero compleja para el principiante.
Lo veo como una opción para el inversor con cartera que ya opera con IBKR y quiere que su efectivo no esté parado. Para ahorrar sin más, con importes pequeños, otras cuentas de este ranking rinden mucho más.
Central Bank of Ireland (CBI, ref. C423427), que supervisa a Interactive Brokers Ireland, la entidad que da servicio en España.
⭐️
Puntuación
8.75/10
4. Indexa Capital
Siempre asocié Indexa Capital a carteras de fondos indexados, así que verla con una cuenta remunerada me sorprendió, y para bien. Su fórmula es muy clara, pues paga el tipo de la facilidad de depósito del BCE menos 0,5 puntos, es decir, un 2,00% TAE, sin comisiones ni plazos de permanencia y todo online.
Como el tipo va pegado al BCE, sube o baja con él de forma automática, y los intereses se calculan a diario, aunque se abonan cada trimestre. Eso sí, el matiz está en la barrera de entrada, porque hay que aportar un mínimo de 10.000 € y la remuneración llega hasta los 450.000 €.
Sistema de remuneración de Indexa (sin tramos)
Tipo de interés: facilidad de depósito BCE (2,50%) – 0,5 p.p. = 2,00% TAE hoy.
Saldo mínimo: 10.000 €.
Saldo máximo: 450.000 €.
Pago de intereses: trimestral, con cálculo diario.
Garantía: hasta 100.000 € por titular a través del Fondo de Garantía de Depósitos de A&G Banco.
Indexa Capital AV está registrada en la CNMV; el efectivo se aloja en A&G Banco
📊 Tipo de interés
2,00% TAE hoy, revisable tras cada movimiento del BCE
🗓️ Periodo de pago
Abono trimestral, con cálculo diario
🛡️ Protección
Hasta 100.000 € por titular (Fondo de Garantía de Depósitos)
Pros
Tipo ligado al BCE menos 0,5 puntos, con revisión automática.
Cálculo diario de intereses, sin comisiones ni productos vinculados.
Cobertura del Fondo de Garantía de Depósitos hasta 100.000 € por titular.
Integración con sus carteras indexadas y su app.
Contras
Mínimo elevado, 10.000 €, frente a otros que parten de 1 €.
Solo en euros, sin diversificación de divisas.
Los intereses se abonan cada trimestre, no cada mes.
Para quien tiene ya un colchón de varios miles de euros y busca la garantía de un banco español con un tipo decente, de las opciones más serias. Ahora bien, para quien empieza con poco, el mínimo la deja fuera.
Con MyInvestor hay que leer dos veces antes de sacar la calculadora. Me parece un neobanco muy completo, pero su cuenta es de las que cambian de piel a los seis meses. Para las altas desde el 1 de septiembre de 2026 paga un 2,5% TAE durante los 6 primeros meses, sin condiciones y hasta 70.000 €.
Pasado ese plazo, el tipo cae al 0,30% TAE, salvo que inviertas cada mes en sus productos (carteras, fondos o planes de pensiones). Por tanto, el truco está en decidir si te sale a cuenta esa aportación recurrente.
Esquema de remuneración de MyInvestor
Primeros 6 meses (altas desde el 1/09/2026): 2,5% TAE, sin condiciones.
A partir del 7.º mes: 0,30% TAE si no inviertes.
Si inviertes 300 € al mes: 1% TAE.
Si inviertes 600 € al mes: 1,75% TAE.
Si inviertes 900 € al mes: 2,5% TAE.
Límite remunerado: 70.000 €. Pago mensual, con cálculo diario.
Existe además un plan Premium de 7,99 € al mes con un tipo del 2,6% TAE.
Después: 0,30% TAE (hasta 2,5% invirtiendo cada mes)
🗓️ Periodo de pago
Mensual, con cálculo diario
🛡️ Protección
Hasta 100.000 € por titular (Fondo de Garantía de Depósitos)
Pros
Neobanco español con licencia bancaria y garantía de hasta 100.000 €.
2,5% TAE sin condiciones durante los 6 primeros meses.
Sin nómina ni comisiones de mantenimiento.
Ecosistema de inversión barato (fondos indexados y carteras automatizadas) en una misma app.
Contras
El 2,5% dura solo 6 meses y después baja al 0,30%.
Para mantener un tipo alto hay que invertir cada mes hasta 900 €.
Límite de 70.000 €, el exceso no se remunera.
Es buena opción para quien quiere aprovechar medio año de tipo alto y ya piensa invertir con ellos. Si lo que buscas es un tipo estable sin tener que aportar nada, hay alternativas mejores.
El 4,2% de Trading 212 es el titular más llamativo de este ranking, y lo cierto es que es real. Pero conviene mirarlo con calma, porque es un tipo promocional que solo dura los 4 primeros meses desde la apertura de la cuenta. Después baja al 2,5%, 1,7 puntos menos.
Trading 212 ofrece una cuenta de saldo remunerada al 4,2% en euros
Hagamos una cuenta rápida con 10.000 €.
Durante los 4 meses al 4,2% generarían unos 140 € brutos, y al 2,5% serían unos 83 €, así que la promoción añade en torno a 57 €.
Pero si lo miras en el primer año completo, el tipo medio queda en torno al 3,07%, muy cerca del 3,04% que Trade Republic da a sus clientes nuevos, sin fecha de fin anunciada.
Y hay otro matiz. El dinero no se deposita en un banco sino que se invierte en fondos del mercado monetario cualificados (QMMF), un vehículo de muy bajo riesgo pero que no es un depósito bancario. Eso sí, no hay mínimos ni máximos, los intereses se abonan a diario y puedes retirar tu dinero cuando quieras.
Características de Trading 212
Definición
🏆 Regulación
CySEC (Chipre) y registrada en la CNMV (n.º 5059)
📊 Tipo de interés
EUR: 4,2% solo los 4 primeros meses (después 2,5%)
USD: 3,3%
GBP: en torno al 3,5%
🗓️ Periodo de pago
Diario
💰 Mínimo / Máximo
Sin mínimo ni máximo
🛡️ Protección
Hasta 20.000 € (fondo de compensación de Chipre) y un seguro privado adicional
Pros
4,2% en euros durante los 4 primeros meses.
Abono diario de intereses, sin mínimo ni máximo.
Compra-venta de acciones y ETFs sin comisión (con un 0,15% por cambio de divisa).
Contras
Pasados los 4 meses, el tipo baja al 2,5%.
El efectivo va a fondos monetarios (QMMF), no a un depósito bancario.
Protección limitada a 20.000 €.
Lo veo como una buena opción para quien quiere aprovechar la promoción y luego decidir si se queda o mueve el dinero. Para quien busca un tipo estable a largo plazo, otras cuentas de este ranking ofrecen más tranquilidad.
¿Qué requisitos debe cumplir un broker con cuenta de saldo remunerada?
Hay una serie de requisitos que debemos de vigilar a la hora de elegir el bróker con el que invertiremos.
El broker debe ser seguro
Esto es fundamental. El bróker ha de estar debidamente regulado en el país en el que esté actuando (o cómo mínimo registrado por su organismo supervisor), más que nada para que nuestro dinero esté protegido y asegurado, al menos hasta una determinada cantidad que sabemos de antemano. Ojo con la diferencia, porque un depósito bancario está cubierto hasta 100.000 € por el fondo de garantía de depósitos, mientras que el efectivo en un bróker suele estar protegido solo hasta 20.000 € por el fondo de compensación de inversores.
Principales autoridades reguladoras
CNMV (España)
BaFin (Alemania)
Banco Central de Irlanda (Interactive Brokers)
CySEC (Chipre, Trading 212)
EFSA (Estonia, Lightyear)
Sin necesidad de invertir el dinero
El dinero que ingresemos en nuestra cuenta de valores y que no destinemos a invertir es el que ha de estar remunerado con un tipo de interés que debemos de conocer previamente. Lo óptimo es que el tipo de interés a remunerar sea más o menos similar a la facilidad de depósito de los bancos centrales, y debería fluctuar en los siguientes porcentajes:
Euros: Entre el 2% y el 2,5%
Dólares: Entre el 3,5% y el 4%
Libras esterlinas: Entre el 3,5% y el 4%
Por tanto, el dinero remunerado ha de ser el que tengamos depositado en la cuenta de valores y que no destinemos a invertir.
Libre de comisiones de mantenimiento o suscripción
Es fundamental que el broker sea barato, y que por ende las comisiones que aplique por cada operación sean lo más bajas posible.
¿Qué tipo de comisiones suele cobrar un broker?
Gastos de compra-venta: Es la comisión por ejecutar cada operación realizada, y suele ser un porcentaje del importe invertido o un fijo muy reducido por operación. Nunca debería ser superior a 2 USD o EUR.
Comisión de custodia: cobran trimestral o anualmente por mantener las acciones en cartera. Actualmente ya no debería existir.
Comisión por cobro de dividendos: comisión cada vez que se cobran dividendos de las acciones que tengamos compradas. No debería existir.
Gastos de mantenimiento de la cuenta: sobre todo si no se realizan operaciones habitualmente. No deberían existir, aunque se puede plantear un máximo de 10 USD/año.
Gastos por retirada de efectivo: cuando se retira dinero de la cuenta de valores.
En general, cuanto más bajas, o si es posible nulas, sean las comisiones por mantenimiento de cuenta o suscripción a la misma, mejor se podrá notar la rentabilidad que nos ofrece el broker.
Mayor tipo de interés posible
Aunque la rentabilidad que ofrecen las cuentas de saldo remuneradas es baja, hay que ver que al menos merezca la pena. En unos casos será similar a la rentabilidad que ofrecen los clásicos depósitos bancarios, en otros casos será menor.
En cualquier caso, si la rentabilidad está en torno al 2% (EUR) y 3,5%-4% (USD), ya será bastante interesante.
¿Por qué razones los brokers están remunerando las cuentas de sus clientes?
Nueva competencia contra los bancos tradicionales: Muchos inversores siguen buscando rentabilidad sin riesgo, lo que mantiene a los depósitos bancarios como opción preferida. Conscientes de ello, los brokers intentan atraer a esos ahorradores ofreciendo cuentas de saldo remuneradas que imitan las condiciones de un depósito, pero sin requerimientos de permanencia.
Elevada competencia: La proliferación de brokers online ha disparado la competencia, obligándolos a idear constantemente nuevas prestaciones para retener a sus clientes y captar otros nuevos. Ese pulso competitivo beneficia directamente a los inversores.
Subida de tipos de interés: La remuneración de saldos responde sobre todo a los tipos oficiales. El BCE subió la facilidad de depósito hasta el 2,50% en septiembre de 2026 y los brokers invierten ese dinero en activos casi sin riesgo, compartiendo parte de ese beneficio con sus clientes. Mientras los tipos se mantengan en estos niveles, la práctica se extenderá, pero estos tipos pueden cambiar con cada decisión de los bancos centrales.
¿Debo depositar mi dinero en un broker solo porque me remunera la cuenta?
Para responder a esta cuestión hay que ver bien el perfil de cada persona y su circunstancia personal.
Por ejemplo, si eres un inversor que prácticamente todo el dinero que tienes depositado en la cuenta de valores lo vas a estar invirtiendo y no suele pasar demasiado tiempo parado, pues la verdad es que el hecho de que un broker tenga cuenta de saldo remunerada no te debería de afectar lo más mínimo a la hora de escoger un broker.
En cambio, si eres un inversor que realizas pocas operaciones o que tu dinero pasa tiempo parado en la cuenta, es un elemento a considerar a la hora de escoger un broker. Pero ojo, nunca este elemento ha de ser primordial, es decir, de poco te sirve si luego el broker no es seguro, no está debidamente regulado, tiene comisiones elevadas, etc.
Por supuesto, también es un factor importante para aquellas personas que no tienen intención de invertir en los mercados financieros pero la rentabilidad que ofrecen los depósitos bancarios es menor que la que ofrece la cuenta de saldo remunerado de un broker.
En definitiva, los brokers con cuenta de saldo remunerada son una fantástica opción para ver remunerados nuestros ahorros a un porcentaje muy aceptable, pero con la comodidad de poder disponer de ellos en el momentos en que queramos.
Preguntas frecuentes sobre las cuentas de saldo remuneradas de brokers
¿Cuál es la cuenta de saldo remunerada mejor pagada ahora mismo?
Para un cliente nuevo, Trade Republic ofrece un 3,04% TAE hasta 50.000 €, sin fecha de fin anunciada. Trading 212 llega al 4,2% en euros, pero solo durante los 4 primeros meses. En dólares, Lightyear (3,95%) e Interactive Brokers (3,38%) son las que más pagan.
¿El 4,2% de Trading 212 es para siempre?
No. Es un tipo promocional de bienvenida que dura 4 meses desde la apertura de la cuenta. Después baja al 2,5%. En el primer año completo, el tipo medio ronda el 3,07%.
¿Está protegido mi dinero en un broker?
Depende. Trade Republic, MyInvestor e Indexa (a través de A&G Banco) cuentan con garantía de depósitos de hasta 100.000 €. En Lightyear, Trading 212 e Interactive Brokers el saldo no es un depósito bancario y la protección es la del fondo de compensación de inversores, de hasta 20.000 €.
¿Cómo tributan los intereses de una cuenta remunerada?
Son rendimientos del capital mobiliario y tributan en la base del ahorro, del 19% al 28% según el tramo. En brókers extranjeros tienes que declararlos tú. Si tu cuenta está fuera de España, consulta con un asesor fiscal si te afecta el modelo 720.
¿Cuánto dinero necesito para abrir una cuenta remunerada?
Depende del bróker. Trade Republic y Lightyear no exigen mínimos (Lightyear desde 1 €), Indexa Capital pide 10.000 € y en Interactive Brokers los primeros 10.000 no generan intereses, por lo que solo compensa con importes altos.
¿Qué pasa con estos tipos si cambia el BCE?
Casi todos son variables. El tipo de Indexa es el del BCE menos 0,5 puntos, y los de Trade Republic, Lightyear e Interactive Brokers también se mueven con los tipos oficiales. El BCE subió la facilidad de depósito al 2,50% en septiembre de 2026 y su próxima reunión es el 17 de diciembre.
Invertir siempre implica el riesgo de perder tu capital. Algunos brókers de esta guía tienen acuerdos comerciales con Rankia, lo que no condiciona el orden ni la valoración. Este contenido no constituye asesoramiento financiero. Datos a 2 de noviembre de 2026.
Si un broker español quiebra, el FOGAIN cubre 100.000 euros por cuenta máximo. Por tanto, debería cubrir tantas veces como clientes haya. Pongamos un simple ejemplo.
Un broker con tan solo dos clientes, uno con 80.000 euros (en saldo, no invertido), y otro con 35.000 (también en saldo, no invertido claro), cubriría los 115.000 euros, porque ninguno de ellos supera los 100.000 euros por separado. ¿Se entiende ahora? Es decir, no son 100.000 euros y ya, si no 100.000 euros como máximo por cuenta/cliente.
Desconocía lo de la cuenta omnibus y creo que es importante este dato ya que si sólo cubre 100.000 EUR al broker y no al cliente del broker, en caso de que el banco vaya a la quiebra a los usuarios del broker nos cubrirían una parte irrisoria...
Una cosa que me llama la atención de TR, es que he visto mucha info de su cuenta remunerada al 4%, no obstante, no veo nada de eso en su web. No se, me parece raro.
Respecto a lo de las cuentas omnibus, es cierto lo que dices, pero los fondos de garantías una vez cubren al depositante (al broker), se hace una especie de concurso de acreedores, y ahí es donde entrarían todos los clientes que tenían fondos depositados con su derecho a cobrar, de acuerdo a la regulación a la que esté adherido el broker, claro
Buenos días Jose, Desde octubre Trade Republic remunera el 4%, no el 2 como indicáis.
Por otra parte, todos o sino la mayoría de los brokers están utilizando cuentas compartidas o también llamadas cuentas ómnibus, en entidades de terceros, y estas sólo contabilizan al broker como depositante y como tal, la entidad solo cubre a un solo titular con el Fondo de garantía de depósitos . Es decir, al broker y no los clientes del broker.
El problema de estos brokers es que no pasan los datos a hacienda para hacer la declaracion. ¿ Que brokers si los hay pasan los datos a hacienda y ademas remuneran la cuenta ?
Hola @manu-g, muchas gracias por idea, así lo haré para la próxima.
No obstante te respondo a la pregunta.
Freedom24 cuenta con oficina en España y en Alemania, por lo que está registrado en ambos reguladores, pero una cosa es estar registrado, y otra estar regulado.
Regulado como tal, está regulado por CySEC, la autoridad chipriota, por ende, su cobertura de depósitos es de hasta 20.000 euros.
En la próxima actualización/revisión de este artículo, sería muy recomendable indicar de forma explicita (para ayudar a los lectores no expertos en finanzas), los importes que están cubiertos (garantías ante quiebras), por las entidades de garantía de depósitos o institución similar. A modo de ejemplo, Freedom24, se indica que tiene regulación de CySEC (Chipre) y registrada en la CNMV. Con lo que no queda claro sí el efectivo está cubierto por 20.000€ o por 100.000€
Inbestme ofrece también una cuenta de ahorro en Euros interesante al 1,40 % TAE desde 1.000 euros, además de en USD al al 3,6 %TAE con cobertura en ambos casos del FOGAIN (Fondo de Garantía de Inversiones en España) . Ambas han modificado su remuneración TAE al alza en diciembre de 2022, según el enlace Cuenta de ahorro inbestMe: La cartera alternativa al depósito , y es previsible según ese mismo link que lo hagan en el futuro, en función de la evolución de los tipos de interés oficiales del BCE y de la FED.