Comisiones que se comen la rentabilidad, un gestor que lleva años por detrás de su índice o una cartera que ya no encaja con tu perfil. Los motivos para cambiar de fondo son casi siempre los mismos, y en España tienes una herramienta para hacerlo sin sacar el dinero del mercado ni pasar por Hacienda: el traspaso.
Veremos cómo se pide, cuánto tarda, qué puede costarte y cómo tributa en 2026. Y, si ya estás buscando destino, te ayudará repasar cuáles son los mejores fondos de inversión.
¿Qué es un traspaso de fondos de inversión?
El traspaso entre fondos de inversión es una operación en la que se reembolsan —total o parcialmente— las participaciones de un fondo y se suscriben de forma simultánea, por el mismo importe, en otro fondo distinto. La clave está en ese simultáneamente. Según la ficha de traspasos de la CNMV, el reembolso no queda a disposición del inversor en ningún momento.
Esa mecánica es la que sostiene toda la ventaja fiscal. Como no hay dinero de por medio, las plusvalías no tributan hasta el reembolso definitivo, y las participaciones nuevas conservan el valor y la fecha de adquisición de las antiguas.
Ahora bien, conviene tener claro que no es un traspaso. No es reembolsar y volver a invertir. Si sacas el dinero y lo metes otra vez, aunque sea el mismo día y en el mismo bróker, Hacienda lo ve como una venta. El diferimiento solo funciona si la operación se tramita como traspaso desde el principio.
¿Son todos los fondos de inversión traspasables?
Casi todos. En España, los fondos armonizados comercializados en el mercado minorista son traspasables, y el régimen de diferimiento cubre tanto los fondos españoles como los comunitarios registrados en la CNMV: los UCITS con pasaporte europeo.
Las excepciones son dos. La primera, las instituciones de inversión colectiva que se hayan constituido como SICAV: para acogerse al diferimiento la sociedad debe tener al menos 500 accionistas y el inversor no puede haber superado el 5% del capital en los 12 meses anteriores. El mismo requisito alcanza a las SICAV extranjeras.
La segunda excepción son los ETFs, excluidos por normativa, como veremos en el apartado de fiscalidad. Fuera de esos dos casos, si tu fondo es uno de los miles que comercializa cualquier banco o bróker español, es traspasable; ante la duda, lo confirman el folleto del fondo y su ficha en la CNMV.
¿Cuánto tardan en efectuarse los traspasos de fondos?
Depende de si el fondo de origen y el de destino están en la misma casa. Los plazos los marca la CNMV y se cuentan en días hábiles, no naturales.
Traspaso entre fondos de una misma gestora
Es el caso más sencillo: no hay que trasladar información entre entidades. Indicas el importe o el número de participaciones y en un máximo de cinco días hábiles la inversión debería estar en el fondo de destino.
Traspaso de fondos entre entidades diferentes
Con dos gestoras o comercializadoras distintas el proceso se alarga: la CNMV estima hasta ocho días hábiles. Influyen la hora de corte, los festivos y la operativa de cada casa, así que tómalo como horquilla. Con un fondo inmobiliario de por medio, puede irse más allá.
Cómo traspasar un fondo de inversión paso a paso
La regla que más se olvida es la primera: el traspaso se solicita siempre en la entidad de destino, la que comercializa el fondo al que quieres llegar, nunca en la que tienes el dinero ahora. A partir de ahí, el proceso entre entidades distintas sigue cuatro pasos.
Solicitud en la entidad de destino: indicas el fondo de origen y la cuantía o el número de participaciones. Entregar el extracto de posición del fondo de origen acelera la comprobación.
Traslado de la orden: la entidad de destino la envía a la de origen, que realiza las comprobaciones que considere oportunas.
Reembolso e información fiscal: la entidad de origen transfiere directamente el capital y el historial fiscal del inversor, sin retención a cuenta del IRPF.
Suscripción del fondo nuevo: cuando los activos llegan a destino se produce de inmediato la suscripción.
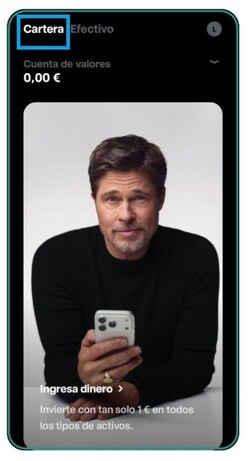
En la pantalla del bróker, el flujo empieza seleccionando el fondo y pulsando “Traspasar fondos”.
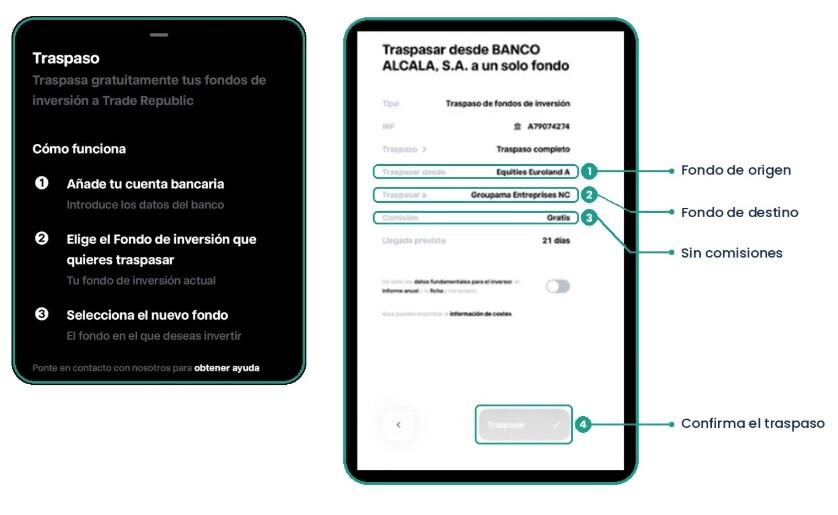
Paso 1 — Accede al apartado Cartera, entra en Transferencias y selecciona la opción Nueva para iniciar el proceso.
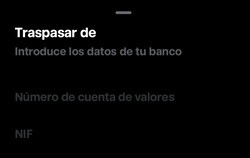
Paso 2 — Añade los datos de la cuenta desde la que quieres realizar el traspaso, incluyendo el número de cuenta y el NIF de la entidad de origen.
Paso 3 — Una vez identificada la entidad bancaria, elige el fondo que deseas mover y selecciona el fondo de destino disponible en Trade Republic.
Paso 4 — Comprueba todos los datos del traspaso (tipo de operación, NIF, fondos seleccionados, posibles comisiones y fecha estimada de recepción). Tras revisar la documentación, confirma la operación pulsando en Traspasar.
No tributan. En el momento del traspaso el titular no puede disponer del importe, así que mientras no haya un reembolso definitivo no se genera tributación en el IRPF ni se practica retención a cuenta.
A efectos fiscales se conserva el valor y la antigüedad de la primera inversión: las plusvalías acumuladas viajan con el dinero y solo afloran cuando lo sacas. El régimen alcanza a los fondos españoles y a los comunitarios registrados en la CNMV que cumplan la normativa.
La excepción son los ETFs o fondos cotizados, que quedan excluidos del diferimiento, coticen en España o fuera. Cada venta de un ETF tributa como ganancia o pérdida patrimonial en la base del ahorro, sin posibilidad de aplazarla.
Esa asimetría explica por qué el fondo indexado tradicional sigue ganando la partida al ETF en carteras españolas de largo plazo: puedes rebalancear o bajar el riesgo al acercarte a tu objetivo sin peaje por el camino. Eso sí, es diferimiento, no exención: el día que reembolses, la factura llega entera.
¿Cuál es el coste de traspasar un fondo de inversión?
No existe una comisión de traspaso como tal. Los fondos solo pueden aplicar las comisiones recogidas en su folleto —gestión, depositario, suscripción y reembolso—, así que ninguna entidad puede cobrarte un cargo específico por tramitarlo.
Otra cosa es el coste indirecto. Como todo traspaso implica un reembolso y una suscripción, soportarás la comisión de reembolso del fondo de origen y la de suscripción del de destino si sus folletos las contemplan.
En la mayoría de fondos comercializados hoy en España ambas son del 0%, pero en garantizados, fondos con objetivo de rentabilidad y algunas clases no lo son.
A eso se suman las comisiones mínimas que algunos brókers aplican por suscribir fondos nuevos y, si están denominados en divisas distintas, el tipo de cambio de la operación. Lo sensato es revisar el folleto de ambos fondos y las tarifas antes de dar la orden.
Errores comunes al traspasar un fondo (y cómo evitarlos)
El traspaso es un proceso automatizado y rutinario, pero hay cuatro formas habituales de que se tuerza. La primera es confundirlo con un cambio de comercializador: si el fondo es el mismo y solo quieres custodiarlo en otro banco, no es un traspaso y no le aplican estos plazos legales.
La segunda afecta a los garantizados con “ventana de liquidez”. Si el fondo de origen es uno de ellos, suele recomendarse un “traspaso puente” dentro de la misma gestora hacia un fondo sin comisión de reembolso, y salir desde ahí.
Ojo con un matiz que juega a tu favor: cuando la ventana coincide con el día de recepción de la orden o con el plazo de comprobación, señala la CNMV, la gestora de origen no debería cobrar esa comisión de reembolso, en atención al deber de ejecutar las órdenes en los mejores términos para el cliente.
La tercera es el mínimo de entrada: comprueba que el fondo de destino no exija una inversión mínima superior al importe que vas a mover, o la orden se quedará bloqueada a mitad de camino.
Y la cuarta, más de fondo que de forma: traspasar por impulso. Que la operación sea gratis y no tribute la convierte en la herramienta ideal para rebalancear los pesos de una cartera o ajustar el riesgo, pero también facilita perseguir al fondo que mejor lo hizo el año pasado. La fricción cero no es lo mismo que el coste cero.
En resumen, el traspaso es la ventaja fiscal más práctica del fondo de inversión en España: cambias de producto o de entidad sin tributar, en un plazo de cinco a ocho días hábiles, sin comisión específica y pidiéndolo siempre en la entidad de destino. Las excepciones son pocas y conocidas: los ETFs quedan fuera y las SICAV exigen 500 accionistas.
Antes de dar la orden, dedica cinco minutos a lo que de verdad puede costarte dinero: la comisión de reembolso del fondo de origen y el mínimo de entrada del destino. Si esos dos puntos están limpios, el resto lo hacen las entidades por ti.
Preguntas frecuentes sobre el traspaso de fondos de inversión
Sí. Los traspasos pueden ser totales o parciales, y en el segundo caso basta con indicar el número de participaciones o el importe que quieres mover. El resto permanece en el fondo de origen conservando su antigüedad fiscal.
El ISIN del fondo de origen y el del fondo de destino, el número de la cuenta de valores donde están custodiadas las participaciones y el importe o número de participaciones. En fondos internacionales suele pedirse además identificar al comercializador, y los titulares de origen y destino deben coincidir.
El patrimonio del fondo pertenece a los partícipes y está separado del balance de la gestora y del depositario, así que una insolvencia no se lleva tu dinero por delante. Frente a fallos de custodia de una sociedad de valores, el FOGAIN cubre hasta 100.000 € por inversor; lo que no cubre ningún fondo de garantía son las pérdidas de mercado.
Lecturas relacionadas
|
4 min lectura
¿Qué sucede exactamente cuando realizas un traspaso?
La CNMV indica que un traspaso entre fondos de la misma gestora o comercializadora debe completarse en un máximo de 5 días hábiles y que, cuando intervienen distintas entidades, el plazo se estima en torno a 8 días hábiles, pudiendo ser superior solo si intervienen otras instituciones más complejas.
Si desde el 11 hasta el 23 (descontando festivos) ya se ha superado claramente ese umbral, lo razonable es pedir a la entidad de destino por escrito: i) la fecha exacta en que cursó la orden a la entidad de origen y ii) la fecha y el valor liquidativo del reembolso aplicado en origen; con esa información, si se confirma un retraso injustificado sobre los plazos de referencia de la CNMV, el siguiente paso sería una reclamación formal ante el Servicio de Atención al Cliente de la entidad y, en su caso, ante la CNMV.
Un cordial saludo
en respuesta a
Miguel Arias
-
#45
23/02/26 10:22
Muchas gracias por la respuesta. Como siempre atenta y bien desarrollada. En aplicación práctica voy a poner un ejemplo reciente que estoy experimentando. El pasado día 11 ordené un traspaso externo de un FI de RF. a otro de RV de otra gestora. Pues bien, hoy día 23 la de destino sigue indicando en mi cuenta que el traspaso sigue”en proceso”, Aunque solo se computen los días laborables, dudo que se esté aplicando bien esa normativa tan claramente detallada.. O estoy equivocado?
Gracias por el comentario. El riesgo de quedar unos días “fuera de mercado” en un traspaso externo existe, pero el proceso está tasado normativamente. El artículo 28 de la Ley 35/2003 reconoce expresamente el derecho del partícipe a solicitar el traspaso de sus participaciones y remite al desarrollo reglamentario para fijar el procedimiento, exigiendo que el reembolso en el fondo de origen y la suscripción en el de destino se realicen como una sola operación, de forma que el dinero no pase nunca por la cuenta del cliente. https://www.cnmv.es/DocPortal/Publicaciones/Fichas/GR15_Traspasos_entre_fondos.pdf
Sobre los plazos y la actuación de las entidades, la CNMV ha publicado criterios de interpretación en su documento de “Preguntas y respuestas sobre la normativa de IIC”, actualizado el 15 de diciembre de 2025. En la sección dedicada a “Procedimiento de suscripción y reembolso. Traspasos” se establece que la entidad de destino debe cursar la solicitud de traspaso a la de origen en un plazo máximo de un día hábil desde su recepción, y que la entidad de origen, a partir del tercer día hábil desde la recepción, debe ejecutar el reembolso y remitir a la de destino tanto el efectivo como la información fiscal dentro de los mismos plazos máximos fijados reglamentariamente para los reembolsos ordinarios, sin poder retener los fondos de forma indefinida. Ese plazo máximo eran 8 días hábiles. El “limbo” de unos días es, por tanto, un efecto operativo de estos plazos legales y supervisorios (liquidación diaria, verificación de datos y coordinación entre entidades), no un espacio discrecional en el que la gestora pueda disponer libremente del dinero del partícipe https://cnmv.es/docportal/Legislacion/FAQ/FAQ_IIC.pdf
en respuesta a
Jaimejube
-
#43
21/02/26 17:26
Bien y minuciosamente explicado. Sin embargo, no se entra en el aspecto negativo de los traspasos externos que quedan al albur de la eficiencia (y hasta de la honestidad) de la gestora saliente. En efecto, según los tiempos que aplique, ( que parece que son bastante indefinidos y laxos) el ordenante se puede encontrar con venta y posterior suscripción a valores liquidativos muy distintos de los que existían cuando tomó la decisión de ordenar el traspaso. Y algo menos explicable, el hecho de que SU dinero queda en un LIMBO durante varios días, beneficiando en todo caso a la gestora.de origen que aprueba el traslado a un valor detminado, pero retrasa varios días en envío a la de destino.