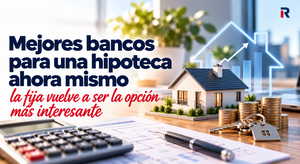
Comparativa de las mejores hipotecas fijas (Sabadell, ING, BBVA y CaixaBank). Analizamos su tipo de interés, el coste de cada vinculación y la cuota para 150.000 €, con el euríbor en máximos del año.

Comparativa completa de las mejores hipotecas de noviembre 2026: fija desde 2,55% TIN (Ibercaja), variable desde Euríbor+0,49% (Kutxabank) y mixta desde 2,70% sin vinculaciones (Pibank), con tablas y podios de todas las entidades.

Sí, pero solo en algunos bancos: Santander, Openbank y CaixaBank aceptan que la hipoteca termine a los 80 años, frente a los 75 habituales. Te explicamos cómo calcular tu plazo máximo y qué titular cuenta para el límite.

Recuperar la reserva de un piso depende de lo que firmaste y de quién se echa atrás. Te explicamos la diferencia entre reserva y arras, qué pasa si el banco no te da la hipoteca, la reserva de alquiler y de obra nueva, y cómo reclamar si la inmobiliaria no te la devuelve.

¿Banco Sabadell o ING para tu hipoteca? Comparamos sus hipotecas fija, variable y mixta: cómo fijan el tipo, vinculaciones, plazos, financiación, comisión de apertura y quién paga los gastos.

¿Dudas entre la hipoteca de Unicaja y la de Banco Sabadell? Comparamos sus hipotecas fija, variable y mixta: TIN, TAE con y sin bonificar, vinculaciones exigidas, comisión de apertura y financiación máxima.

El BOE publica los dos decretos de vivienda aprobados de nuevo por el Gobierno. El primero, con 10.000 millones para préstamos al 0% de hasta 50.000 euros para la primera casa, rige desde el 8 de octubre; el de la prórroga del alquiler, desde el 15 de noviembre si se convalida.

Qué cuesta comprar en Valencia con las cifras más recientes: 2.868 €/m² escriturados según Registradores y 3.473 €/m² de oferta en septiembre de 2026. Precio por distritos y por superficie, cuánto necesitas ahorrado, evolución en el último año y diferencia entre oferta, tasación y escritura.

El Gobierno ofrecerá préstamos de hasta 50.000 euros sin intereses para comprar la primera vivienda. Descubre los requisitos del programa TU CASA, quién podrá solicitarlos y las condiciones que deberás cumplir para vender o alquilar tu casa en el futuro.

El precio medio de la vivienda en España es de 2.355 €/m², un 12,5% más que hace un año. Consulta cuánto cuesta el metro cuadrado en cada comunidad autónoma, dónde sube más, cuánto vale un piso de 80 m² y qué hipoteca necesitas para comprarlo.

Descubre cuánto se paga por una hipoteca de 50.000 € a 10, 15, 20 y 25 años con ejemplos y tablas comparativas. Analizamos cómo influyen factores como el tipo de interés y el plazo de amortización en la cuota mensual, y te damos consejos útiles para negociar mejores condiciones.

Los pisos no van a bajar de forma generalizada en 2026: el INE marca un +12,2% en el segundo trimestre y ni Bankinter (+7%) ni BBVA Research (+12%) prevén caídas. Analizamos cuándo podría frenarse la subida y en qué zonas sí bajan los precios.

El precio de la vivienda en Alicante marca máximos: 2.743 €/m² en los anuncios de septiembre y 2.219 €/m² en las compraventas registradas. Te contamos cuánto cuesta un piso según sus metros, qué barrios son más caros y baratos, cuánto renta el alquiler y cómo ha evolucionado.

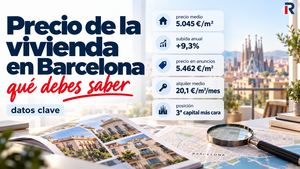
Qué cuesta comprar en Barcelona con las cifras más recientes: 5.045 €/m² escriturados según Registradores y 5.462 €/m² de oferta en septiembre. Precio por distritos y por superficie, alquiler y rentabilidad, evolución desde 2007 y diferencia entre oferta, tasación y escritura.

Las hipotecas variables no van a bajar a corto plazo: el euríbor cerró septiembre de 2026 en el 3,247% tras dos subidas de tipos del BCE. Te explicamos por qué suben, cuánto se encarece la cuota, qué esperan los mercados y qué opciones tienes si pagas una variable.

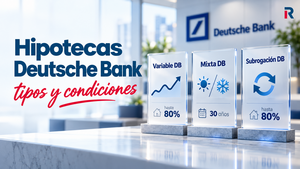
Deutsche Bank comercializa hoy tres hipotecas: variable, mixta y de subrogación, con financiación de hasta el 80% y plazo de hasta 30 años para vivienda habitual. Analizamos sus condiciones verificadas, comisiones, bonificaciones, pros y contras y qué alternativas comparar antes de firmar.

El euríbor cierra septiembre en el 3,247% y el BCE sube tipos: la fija vuelve a ganar. Ibercaja, Banco Sabadell e ING encabezan la TAE bonificada, con 2,55%, 2,75% y 2,99% TIN a cambio de seis, cuatro y tres productos.
 España