Para compensar pérdidas y ganancias en el IRPF, la venta tiene que hacerse dentro del año: antes del 31 de diciembre. Las pérdidas de tus inversiones se restan primero de las ganancias del mismo tipo y, si sobra saldo negativo, puedes aplicarlo contra intereses y dividendos hasta el 25 %; lo que no uses se arrastra durante los cuatro ejercicios siguientes (Agencia Tributaria, Manual práctico de Renta). Con tipos del ahorro del 19 % al 30 %, cada 1.000 € de pérdida bien compensada ahorra entre 190 y 300 € de impuestos.
A continuación verás cómo funciona la compensación de pérdidas en la declaración de la renta, qué revisar en la cartera antes de que acabe el año, cómo te afecta la regla de los dos meses y qué cambia si las pérdidas están en fondos (un traspaso no computa; un reembolso sí) o en acciones y ETF.
La opción de compensar rentas del ahorro, especialmente pérdidas y ganancias patrimoniales, te brinda la oportunidad de tributar únicamente por las ganancias reales generadas por tus inversiones. En términos sencillos, las pérdidas sufridas en una inversión se restan de las ganancias, y solo se grava la diferencia resultante. Este mecanismo te permite utilizar las pérdidas en inversiones para disminuir tu carga fiscal de manera efectiva.
Cómo compensar pérdidas en la declaración de la renta
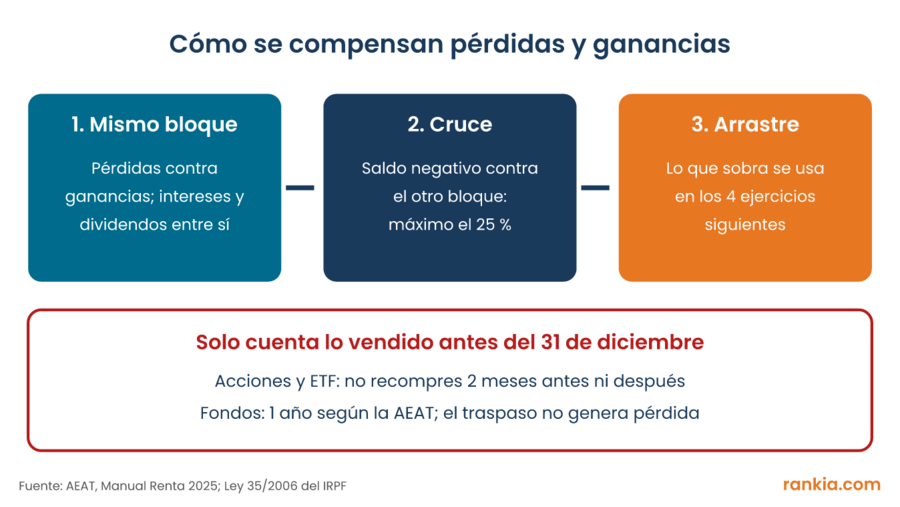
La compensación de pérdidas en la declaración de la renta te permite restar las pérdidas de tus inversiones a las ganancias obtenidas. Primero se compensan dentro del mismo grupo (ganancias con ganancias); si queda saldo negativo, puedes aplicarlo al otro componente de la base del ahorro con un límite del 25 %. Lo que no puedas compensar en el año actual se puede arrastrar durante los cuatro ejercicios siguientes.
¿Qué es la Compensación de perdidas?
La compensación de pérdidas es el mecanismo del IRPF que permite restar las pérdidas obtenidas en inversiones o actividades económicas a las ganancias generadas en el mismo periodo o en los cuatro años siguientes, reduciendo así la base sobre la que se calculan los impuestos. En términos sencillos, si has perdido dinero en alguna inversión o negocio, puedes usar esas pérdidas para reducir el importe sobre el que tributas cuando tengas beneficios.
¿Cómo funciona la compensación de pérdidas en la declaración de la renta?
En España, el proceso de compensación de pérdidas se realiza en la declaración de la renta y sigue estas pautas:
Compensación dentro del mismo grupo de rentas:
Primero debes compensar las pérdidas dentro del mismo grupo.
Por ejemplo, las pérdidas patrimoniales solo pueden compensarse con otras ganancias patrimoniales.
Compensación entre grupos de rentas:
Si, después de compensar dentro del mismo grupo, aún tienes saldo negativo, puedes compensar el resto con otros tipos de rendimientos (por ejemplo, ganancias patrimoniales con rendimientos del capital mobiliario).
El límite de compensación entre distintos grupos es del 25% de los saldos positivos del otro grupo.
Arrastre de pérdidas:
Si en el ejercicio fiscal no logras compensar todas las pérdidas, puedes arrastrarlas durante los cuatro años siguientes en el IRPF (en el Impuesto de Sociedades, el arrastre es indefinido).
Ejemplo práctico: Imagina que un año vendes acciones con una pérdida de 3.000 € y, en el mismo ejercicio, tienes una ganancia de 1.500 € por la venta de un fondo de inversión. Además, cobras 2.000 € en dividendos.
Primero compensas las pérdidas con las ganancias patrimoniales: 3.000 € - 1.500 € = saldo negativo de 1.500 €.
Con ese remanente, puedes aplicarlo sobre los dividendos, pero solo hasta el 25 %: 25 % de 2.000 € = 500 € máximo compensable.
Resultado: tributan 1.500 € de dividendos (en lugar de 2.000 €) y te quedan 1.000 € de pérdidas para arrastrar a los cuatro ejercicios siguientes.
Cómo compensar pérdidas y ganancias antes del 31 de diciembre
El IRPF se liquida por año natural, así que solo entran en la declaración las ventas y reembolsos hechos hasta el 31 de diciembre. Una pérdida latente en la cartera no cuenta hasta que vendes, y una venta hecha el 2 de enero ya computa en el ejercicio siguiente. Por eso las últimas semanas del año son el momento de revisar qué has ganado, qué tienes en pérdidas y qué te conviene cerrar.
Orden de compensación en la base del ahorro y plazos de recompra. Fuente: AEAT, Manual práctico de Renta, y Ley 35/2006 del IRPF.
Revisión de la cartera en cuatro pasos
Suma las ganancias y pérdidas ya realizadas este año con el informe fiscal o los extractos de tu bróker y de tu comercializadora de fondos. Separa las ganancias patrimoniales (ventas) de los rendimientos del capital mobiliario (intereses, dividendos, cupones).
Busca pérdidas pendientes de ejercicios anteriores. Figuran en tu última declaración (anexo C, saldos pendientes de compensar). Se aplican primero las más antiguas y las que cumplen su cuarto año caducan si no hay ganancias contra las que usarlas (AEAT).
Localiza posiciones con minusvalías latentes que ya no quieras mantener o que estés dispuesto a cambiar por otro activo.
Calcula el efecto antes de dar la orden: cuánto impuesto ahorras, qué comisiones pagas y si vas a querer recomprar (la regla de los dos meses o del año puede bloquear la pérdida).
En los fondos, da la orden de reembolso con varios días de margen y comprueba en el justificante la fecha de la operación: según la hora de corte de la comercializadora, el reembolso puede liquidarse con el valor liquidativo de un día hábil posterior.
Ejemplo con acciones: neutralizar una plusvalía
Este año has vendido acciones de la empresa A con 4.000 € de ganancia. En cartera tienes acciones de la empresa B que acumulan 2.500 € de pérdida. Suponiendo que no tienes otras rentas del ahorro, el cálculo queda así (tipo del 19 % del primer tramo):
Concepto
Sin vender B
Vendiendo B antes del 31/12
Ganancia realizada este año (acciones A)
4.000 €
4.000 €
Venta de acciones B con pérdida
No
Sí: −2.500 €
Ganancia neta que tributa
4.000 €
1.500 €
IRPF al 19 %
760 €
285 €
Ahorro fiscal
—
475 €
Si quieres volver a tener acciones de B, no las recompres en los dos meses posteriores a la venta, y comprueba que tampoco compraste títulos de B en los dos meses anteriores: en ese caso la pérdida no se integra este año y queda diferida hasta que vendas las acciones recompradas (art. 33.5 f) de la Ley del IRPF). Si tienes dudas sobre cómo reflejarlo, en cómo incluir la venta de acciones en la declaración de la renta tienes el paso a paso.
Ejemplo con fondos: el traspaso no sirve para aflorar pérdidas
Un traspaso entre fondos de inversión no tributa: las participaciones nuevas conservan el valor y la fecha de adquisición de las antiguas (CNMV, guía de fiscalidad de los fondos de inversión). Ese diferimiento funciona en los dos sentidos. Si traspasas un fondo que está en pérdidas, la pérdida tampoco se computa, así que no podrás usarla para compensar nada. Para materializarla necesitas un reembolso, que sí genera una ganancia o pérdida patrimonial.
Ejemplo: tienes un fondo con 3.000 € de pérdida latente y este año has vendido acciones con 3.000 € de ganancia. Si reembolsas el fondo antes del 31 de diciembre, compensas la ganancia por completo y te ahorras 570 € al 19 %. Si en lugar de reembolsar lo traspasas a otro fondo, la ganancia de las acciones tributa entera y la pérdida sigue latente en el fondo de destino.
Al revés, si el fondo que quieres cambiar está en ganancias, el traspaso es la herramienta: mueves el dinero sin pagar impuestos ese año. Y si vas a recomprar participaciones del mismo fondo tras reembolsarlo con pérdidas, ten en cuenta el plazo: la AEAT encuadra los fondos no cotizados en la letra g) del artículo 33.5, que exige un año (Agencia Tributaria), mientras que la guía de la CNMV habla de dos meses para el mismo fondo. Ante la duda, cuenta con el año. Tampoco intentes aflorar la pérdida donando el fondo: las transmisiones lucrativas en vida no generan pérdidas computables, como explicamos en nunca dones fondos en pérdidas.
Los ETF son la excepción dentro de las instituciones de inversión colectiva: cotizan en bolsa, no admiten traspasos sin peaje fiscal y siguen la regla de los dos meses de las acciones cotizadas.
Cruce entre intereses, dividendos y ganancias: el límite del 25 %
La base del ahorro tiene dos bloques: los rendimientos del capital mobiliario (intereses, dividendos, cupones, venta de letras o bonos) y las ganancias y pérdidas patrimoniales (venta de acciones, fondos, ETF o criptomonedas). Cada bloque se compensa primero dentro de sí mismo, y el saldo negativo de uno solo puede restarse del saldo positivo del otro hasta el 25 % (AEAT).
Ejemplo: este año cobras 4.000 € entre intereses de depósitos y dividendos y no has vendido nada con beneficio. Si reembolsas un fondo con 3.000 € de pérdida, solo podrás compensar 1.000 € (el 25 % de 4.000 €). Tributarás por 3.000 € en lugar de 4.000 €, con un ahorro de 190 €, y los 2.000 € restantes quedarán pendientes para los cuatro ejercicios siguientes. La pérdida rinde mucho más cuando tienes ganancias patrimoniales que neutralizar, porque ahí no hay límite.
Tramos del ahorro: cuánto vale cada euro compensado
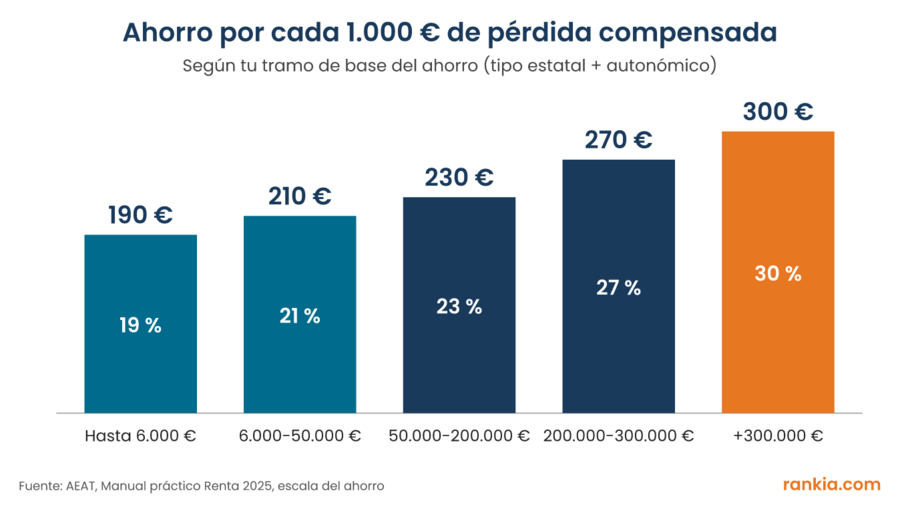
El ahorro fiscal depende del tramo en el que caiga tu base liquidable del ahorro. La escala combina un tipo estatal y otro autonómico idénticos (escala estatal y escala autonómica del Manual práctico de Renta de la AEAT; arts. 66 y 76 de la Ley del IRPF):
Base liquidable del ahorro
Tipo estatal
Tipo autonómico
Tipo total
Hasta 6.000 €
9,5 %
9,5 %
19 %
De 6.000 a 50.000 €
10,5 %
10,5 %
21 %
De 50.000 a 200.000 €
11,5 %
11,5 %
23 %
De 200.000 a 300.000 €
13,5 %
13,5 %
27 %
Más de 300.000 €
15 %
15 %
30 %
Traducido a euros: cada 1.000 € de pérdida que compensas contra ganancias te ahorra 190 € si tu base del ahorro no pasa de 6.000 €, 210 € entre 6.000 y 50.000 €, y hasta 300 € por encima de 300.000 €. Los territorios forales (País Vasco y Navarra) tienen escalas propias.
Cada 1.000 € de pérdida compensada ahorra entre 190 y 300 € según el tramo de la base del ahorro. Fuente: AEAT, Manual práctico de Renta 2025.
Cuándo no conviene vender en pérdidas
Si este año no tienes ganancias ni rendimientos, vender solo para generar la pérdida no ahorra nada ahora. Solo tiene sentido si esperas ganancias en los cuatro años siguientes; si no llegan, la pérdida caduca.
Si los costes se comen el ahorro. Comisiones de compraventa, cambio de divisa y horquilla pueden anular el beneficio fiscal en importes pequeños: para ahorrar 95 € (500 € de pérdida al 19 %) no compensa pagar 20 o 30 € entre venta y recompra.
Si el activo rebota mientras estás fuera. Durante los dos meses (o el año, en fondos) que no puedes recomprar lo mismo, una subida puede costarte más que el impuesto ahorrado.
Si en realidad solo estás aplazando el impuesto. Vender con pérdidas y recomprar más tarde rebaja tu precio de adquisición, así que pagarás más plusvalía cuando vendas definitivamente. Es un diferimiento útil, sobre todo si ahora estás en un tramo alto o tienes pérdidas a punto de caducar, pero no un ahorro garantizado.
¿Cuáles son las ventajas de la compensación de pérdidas?
Ahorro fiscal: Reducir el importe sobre el que se calculan los impuestos.
Optimización de la declaración: Permite equilibrar años de pérdidas con años de beneficios.
Mayor flexibilidad: Puedes arrastrar pérdidas de ejercicios anteriores, lo que amortigua los efectos de malas inversiones o años negativos.
Fomento de la inversión: Este mecanismo incentiva a los contribuyentes a seguir invirtiendo, sabiendo que pueden compensar posibles pérdidas.
Importante 👀
Si durante un ejercicio, el importe de las pérdidas supera al de las ganancias, esa cantidad de diferencia se podrá utilizar para compensar las ganancias; bien las ganancias obtenidas durante ese ejercicio o bien las que se obtengan durante los cuatro ejercicios siguientes.
¿Cómo compensar las pérdidas?
Para poder compensar una variación patrimonial, es necesario que exista una alteración en su patrimonio y que ésta suponga un cambio en el valor de los bienes del contribuyente. Es decir, que las revalorizaciones o devaluaciones latentes sin más no producen ganancias o pérdidas. Hay que vender.
Si al vender, el contribuyente obtiene una pérdida patrimonial, esta se podrá compensar con beneficios obtenidos durante este ejercicio, o la podrá dejar pendiente de compensar para los próximos 4 años.
Y viceversa, si el contribuyente obtiene una ganancia patrimonial, podrá compensar las pérdidas obtenidas durante este año o durante los 4 años anteriores.
Norma antiaplicación
Hay plazos mínimos, la legislación prohíbe beneficiarse de las compensaciones en el valor del patrimonio de un contribuyente cuando éste realice operaciones a muy corto plazo, con el único objetivo de aplicarse la normativa tributaria.
No se computarán como pérdidas patrimoniales las siguientes:
Las no justificadas.
Las debidas al consumo.
Las debidas a transmisiones lucrativas por actos ínter vivos o a liberalidades.
Las debidas a pérdidas en el juego.
Las derivadas de las transmisiones de elementos patrimoniales, cuando el transmitente vuelva a adquirirlos dentro del año siguiente a la fecha de dicha transmisión.
Esta pérdida patrimonial se integrará cuando se produzca la posterior transmisión del elemento patrimonial.
Las derivadas de las transmisiones de valores o participaciones admitidos a negociación en alguno de los mercados secundarios oficiales de valores definidos en la Directiva 2004/39/CE del Parlamento Europeo y del Consejo de 21 de abril de 2004 relativa a los mercados de instrumentos financieros, cuando el contribuyente hubiera adquirido valores homogéneos dentro de los dos meses anteriores o posteriores a dichas transmisiones.
Las derivadas de las transmisiones de valores o participaciones no admitidos a negociación en alguno de los mercados secundarios oficiales de valores definidos en la Directiva 2004/39/CE del Parlamento Europeo y del Consejo de 21 de abril de 2004 relativa a los mercados de instrumentos financieros, cuando el contribuyente hubiera adquirido valores homogéneos en el año anterior o posterior a dichas transmisiones.
¿Cuándo se puede aplicar la compensación de pérdidas?
La compensación de pérdidas se puede utilizar principalmente en los siguientes casos:
Inversiones financieras:
Pérdidas en la venta de acciones, fondos de inversión o criptomonedas.
Pueden compensarse con ganancias patrimoniales obtenidas durante el mismo ejercicio fiscal.
Actividades económicas:
Autónomos y empresas pueden compensar pérdidas de un año con los beneficios de años posteriores.
Pérdidas generadas por intereses negativos, rendimientos de cuentas de ahorro o inversiones fallidas.
Alquileres o negocios con pérdidas:
Si el alquiler de un inmueble da un rendimiento neto negativo, ese saldo se integra en la base imponible general y se compensa con el resto de rentas de esa base (por ejemplo, el salario), no con las ganancias de tus inversiones, que van a la base del ahorro.
¿Qué debes tener en cuenta al aplicarla?
Límites de compensación:
No siempre podrás compensar el 100% de las pérdidas. Existen límites según el tipo de renta y la legislación vigente.
Justificación de las pérdidas:
Debes tener documentación que acredite la pérdida, como informes financieros, contratos de venta o documentos contables.
Plazos de compensación:
No olvides que, en el IRPF, solo puedes arrastrar pérdidas durante los cuatro años siguientes.
Declaración correcta:
Si la compensación no se refleja adecuadamente en la declaración, Hacienda podría no reconocerla. Utiliza los apartados específicos del borrador de la renta para asegurarte de que todo está en orden.
Para saber si puedes aplicar la compensación o no según el tipo de activo que tengas, los plazos son los siguientes:
Tipo de activo
Plazo para no perder la pérdida
Acciones cotizadas / Warrants / ETFs
2 meses antes y después de la venta
Fondos de inversión no cotizados
1 año antes y después de la venta
Valores no admitidos a negociación
1 año antes y después de la venta
Perspectiva de la comunidad Rankia
En el foro de Fiscalidad de Rankia, el hilo La regla de los dos meses, minusvalias acumula más de 600 mensajes de inversores que aplican la norma con operaciones reales. La duda que más se repite es cuándo una pérdida bloqueada por recompras vuelve a poder integrarse, y la respuesta de los foreros más veteranos coincide: hay que vender todos los títulos homogéneos y dejar pasar el plazo sin recomprar. Otros participantes advierten de que, con compras y ventas parciales, el cálculo se complica y conviene revisar cómo lo trata Renta Web antes de presentar la declaración.
"la venta con minusvalías queda liberada porque se ha producido la transmisión efectiva de todas las acciones"
— @Tradingsp, explicando cuándo deja de estar bloqueada una pérdida con recompras (foro de Fiscalidad de Rankia, abril 2021)
La compensación de pérdidas en la declaración de la renta es una herramienta clave para reducir tu factura fiscal, especialmente si has tenido un año complicado en términos de inversiones o actividades económicas. Aplicarla correctamente puede suponer un ahorro real, pero es imprescindible hacerlo dentro de los plazos y con la documentación adecuada para que Hacienda la reconozca sin problemas.
Qué hacer antes del 31 de diciembre: si has realizado ganancias este año y tienes posiciones en pérdidas que ya no quieres mantener, véndelas antes de que acabe el año. Si la pérdida está en un fondo, reembolsa; no traspases. Si quieres seguir expuesto al mismo activo, espera el plazo de recompra o cambia a un valor distinto, por ejemplo con ayuda del comparador de fondos. Y si arrastras pérdidas de hace cuatro ejercicios, este es su último año: priorízalas.
Preguntas frecuentes sobre la compensación de pérdidas
Puedes arrastrar las pérdidas no compensadas durante los cuatro ejercicios fiscales siguientes al año en que se produjeron. Pasado ese plazo, el saldo negativo se pierde y no podrás aplicarlo. Por eso es importante declarar las pérdidas incluso cuando no tengas ganancias con las que compensarlas en ese momento.
Sí, pero con límites. Primero debes compensar las pérdidas patrimoniales con ganancias patrimoniales del mismo ejercicio. Si tras esa compensación aún te queda saldo negativo, puedes aplicarlo sobre los rendimientos del capital mobiliario (dividendos, intereses de depósitos), con un límite máximo del 25 % de dichos rendimientos.
Es la norma antiaplicación del IRPF: si vendes valores cotizados con pérdidas y vuelves a comprar los mismos títulos (o valores homogéneos) en los dos meses anteriores o posteriores a esa venta, Hacienda no reconoce la pérdida en ese ejercicio. La pérdida queda diferida hasta que finalmente se transmita ese activo.
Sí. Las criptomonedas generan ganancias o pérdidas patrimoniales derivadas de la transmisión de elementos patrimoniales, igual que las acciones o los fondos de inversión. Por tanto, las pérdidas en criptomonedas pueden compensarse con ganancias en acciones o fondos en el mismo ejercicio, siguiendo las reglas generales del IRPF.
No hay obligación legal de declarar solo por tener pérdidas, pero es muy recomendable hacerlo. Es la única manera de dejarlas registradas en la AEAT para poder compensarlas en ejercicios futuros. Si no las declaras, no podrás arrastrarlas.
La venta o el reembolso tiene que realizarse dentro del año natural, como muy tarde el 31 de diciembre. En fondos de inversión, da la orden con varios días de margen y comprueba la fecha de la operación en el justificante, porque la hora de corte de la comercializadora puede llevar el reembolso a un día hábil posterior.
Este artículo tiene carácter informativo y no constituye asesoramiento fiscal ni recomendación de inversión. La normativa del IRPF puede cambiar y cada situación personal es distinta: consulta con un asesor fiscal antes de vender con pérdidas. Los territorios forales tienen normativa propia. Invertir conlleva riesgo de pérdida del capital.
Hola!!!!!
Acabo de vender unas acciones que tenia hacia varios años y hay otras que me traen loca porque no suben ni a tiros. Si aprovecho y las vendo y compenso las ganancias de las otras? que os parece?
Gracias !!!
Buenas tardes,
La Ley 35/2006, de 28 de noviembre, es la que hace referencia Impuesto sobre la Renta de las Personas Físicas. Dónde en en el artículo 33.5.
En consecuencia, para que la pérdida patrimonial originada pueda ser integrada a medida que se produzcan las posteriores transmisiones de los elementos patrimoniales que fueron recomprados, estas transmisiones, con independencia de que determinen ganancias o pérdidas patrimoniales, deben ser también definitivas, en el sentido propugnado por el artículo 33.5 de la LIRPF, de tal forma que en el plazo marcado por la misma, dos meses en el supuesto de valores o participaciones que coticen, no se produzca la recompra de éstos. A estos efectos, deberán observarse los mismos criterios que los señalados anteriormente para valorar si se produce la recompra.
Pero la no sujeción de los futuros, opciones y CFDs a la norma antiaplicación, debes de acudir al Real Decreto 1814/1991, de 20 de diciembre, dónde se indicad:
Las operaciones en el mercado de futuros y opciones como “valores o participaciones admitidos a negociación”, con ocasión de una consulta en la que se planteaba en relación con dichas operaciones la aplicación de la regla del artículo 31.5.f) de la anterior Ley 40/1998, del Impuesto sobre la Renta de las Personas Físicas (mismo precepto del vigente TRLIRPF), se expone que si bien no existe en la Ley del Mercado de Valores, como ocurre en otras normas de rango inferior, una definición de qué ha de entenderse como valor negociable, cabe, no obstante, afirmar que cuando se refiere a opciones y futuros en modo alguno los incluye explícitamente en aquella categoría.
Opciones, futuros y CFDs quedarán enmarcadas dentro de la denominación de instrumentos financieros, categoría distinta de la de los valores negociables. Por lo que no resulta aplicable a tales operaciones lo dispuesto en el artículo 31.5.f) del TRLIRPF.
Saludos,
he leido muchas veces que los futuros, opciones y CFDs no están sujetos a la norma antiaplicación, pero ¿podrias facilitarme alguna referencia a la ley o a alguna consulta de la Dirección General de Tributos (DGT) que lo confirme?
En otras webs hacen referencia a las consultas números 211/2.000 y 754/2.000 de la DGT, pero no las he encontrado en su web de consultas: http://petete.meh.es/Scripts/know3.exe/tributos/CONSUVIN/consulta.htm
No es que haya más complicación Alfonso, el tema de compensación de perdidas y ganancias en fondos de inversión se realiza igual que el de las acciones. Deberán indicarlo en las casillas 323-330. En la casilla 444 te aparecerá la suma de pérdidas.
Lo del asesor fiscal te lo recomiendo por si al realizar la Declaración de la Renta no te aclaras marcando las casillas, pero seguro que en su momento si tienes alguna duda los usuarios de Rankia te la podrán resolver. Saludos,
Mi declaración de renta es muy básica, trabajo como asalariado y tengo algunos ahorros en bancos y mi mujer está en paro. Sólo este año me se me ha ocurrido lo de compensar pérdidas de los fondos (vamos que soy un pardillo ;-) )
Por eso no tengo asesor fiscal, hasta ahora, con revisar la propuesta de declaración de Hacienda y darla por válida me era suficiente.
¿Me dices que consulte un asesor porque hay más complicación detrás de una compensación que una simple anotación en un par de casillas?
Si es así, ¿me podrías dar alguna referencia donde pudiera consultar?
Al ser declaración en modalidad conjunta ambos fondos tributan en la misma, por tanto teniendo 100 de ganancias en el fondo que está a nombre de los dos es suficiente. De todos modos, te recomiendo que lo consultes con tu asesor fiscal.
Saludos,
ya de cara a la declaración de renta del año que viene.
Hacemos declaración conjunta y mi mujer tiene un fondo con pérdidas y, a nombre de los dos, tenemos otro con ganancias.
Entiendo que sería interesante vender del de ella (sin volver a comprar del mismo en 2 meses) para plasmar las pérdidas y vender del común (otra vez sin volver a comprar del mismo en 2 meses) para plasmar los beneficios y poder compensar.
Mi duda es: para poder compensar el máximo de pérdidas y como el de ganancias es común, entiendo que si perdemos 100 (de mi mujer) habría que ganar 200 (del común) para que 100 de las ganancias (50%) sean de mi mujer, ¿es correcto?
Estas operaciones las tienes que incluir tu mismo al realizar la Declaración de la Renta con el programa PADRE, ya que no vienen reflejadas en el borrador. Es decir, deberás de incluir en la casilla 453 el saldo negativo, pendiente de compensar de ganancias y pérdidas patrimoniales de 2008 a 2011 a integrar en la base imponible general; para ello deberás de tener en cuenta las pérdidas patrimoniales por las que tributaste en las 4 anteriores declaraciones.
Lo mismo ocurre con las minusvalías de se adhieren a la norma antiaplicación, no están reflejadas en la Declaración de la Renta ni en el borrador, eres tu o tu broker los que debéis de llevar control de las operaciones realizadas. Un saludo.
Hola, yo querria saber como compensan la minusvalias en los años posteriores. Lo incluyen en los datos fiscales y me aparecerán automaticamente en los del ejercicio de 2013.
Es decir, las minusvalias que no hayan sido compensadas con plusvalias del ejercicio 2012, me aparecerán automaticamente en alguna casilla de la declaracion de 2013?
Si incumplo la norma de los 2 meses, hago varias operaciones con una misma entidad y me deshago de mi posicion parcialmente, sé que no puedo imputar las minusvalias generadas hasta que me deshaga de todas. Pero estas minusvalias, aunque no compensen plusvalias, quedan reflejadas para ejercicios posteriores o las tengo que añadir yo personalmente en alguna casilla del ejercicio 2013?
Ya sé que no puedo imputar la pérdida. La imputaré cuando venda, junto con la ganancia o pérdida de esta 2ª venta, como creo que me aclaras. Gracias
Mi miedo es que me digan que tenía que haberla declarado cuando se produjo (sin imputarla, como se hace con las Acciones) y no veo la forma de hacerlo.
Perdona por la anterior respuesta, me había confundido.
Como dice este post y el art 25.2 b) de la Ley del IRPF:
En el caso de transmisión, reembolso, amortización, canje o conversión de valores, se computará como rendimiento la diferencia entre el valor de transmisión, reembolso, amortización, canje o conversión de los mismos y su valor de adquisición o suscripción.
Como valor de canje o conversión se tomará el que corresponda a los valores que se reciban.
Los gastos accesorios de adquisición y enajenación serán computados para la cuantificación del rendimiento, en tanto se justifiquen adecuadamente.
Los rendimientos negativos derivados de transmisiones de activos financieros, cuando el contribuyente hubiera adquirido activos financieros homogéneos dentro de los dos meses anteriores o posteriores a dichas transmisiones, se integrarán a medida que se transmitan los activos financieros que permanezcan en el patrimonio del contribuyente.
Esta pérdida no se tiene imputar, como dices, en el caso de las acciones tienes la opción de marcar "No imputación de pérdidas por recompra de valores homogéneos" (como se ve en la imagen para la casilla 342) pero en el caso de rendimientos procedentes de otros activos financieros, esta opción no existe. Cuando indica "se integrarán a medida que se transmitan los activos financieros que permanezcan en el patrimonio del contribuyente" hace referencia a que cuando vendas el bono comprado el año 2012, deberás tributar por él en la Declaración de la Renta del ejercicio correspondiente, imputando la pérdida o beneficios por la venta de este activo. Un saludo, y espero que te sirva de ayuda.
Te preguntaba porque creo que eres experta en IRPF.
No sólo afecta TAMBIÉN a las Acciones, sino que afecta TAMBIÉN a los RCM:
Echa, por favor, un vistazo al cap. 5 del Manual de Renta (dedicado a Rendimientos del Capital MOBILIARIO), apartado 2, DETERMINACIÓN DEL RENDIMIENTO INTEGRO, sección b), REGLA 3ª:
3ª Los rendimientos negativos se integrarán con los rendimientos positivos, salvo en el
supuesto de que el contribuyente hubiera adquirido activos financieros homogéneos dentro
de los dos meses anteriores o posteriores a dichas transmisiones, en cuyo caso, dichos rendimientos negativos se integrarán a medida que se transmitan los activos financieros que permanezcan en el patrimonio del contribuyente [Art. 25.2 b) Ley IRPF]. (10)
Te agradecería que revisaras tu respuesta, pues además de no resolver mi duda, estás llevando a confusión a los demás.
La norma antiaplicación que comentas hace referencia a los rendimientos del capital mobiliario. Para los rendimientos negativos originados por la venta del bono deberás de imputar la pérdida en la casilla 026 de la Declaración de la Renta 2012, indicando el rendimiento negativo.
En 2012 tuve pérdidas de RCM al vender un Bono, pero como compré de nuevo antes de 2 meses, no puedo imputar la pérdida. Pero aunque no pueda imputarla, tengo que declararla de alguna forma, no? Dónde y cómo?
O sea, en las ACCIONES (pérdidas patrimoniales) hay una casilla para marcar: """ no imputación de pérdidas por recompra de valores homogéneos""" pero en el RCM no la encuentro y ese es mi problema. No encuentro ninguna casilla para ello, a diferencia de las pérdidas patrimoniales que se pueden declarar (sin imputar)
La norma dice "" cuando el contribuyente hubiera adquirido activos homogéneos dentro de los dos meses.... se integrarán a medida que se transmitan...""
""a medida que se transmitan"" no entiendo qué significa:
--- que tengo que hacer una complementaria en el momento (p. ej. en agosto de 2013) que venda?
--- o que la imputo al año de la venta (2013).... en cuyo caso tendría que haberla declarado en 2012, no?
Buenos días. Según dice en este artículo, las pérdidas patrimoniales derivadas de la venta de un piso, sólo podrían compensarse con las rentas integrantes de la base imponible del ahorro -no de la base imponible general-.
Parece que la información no es completa, porque en la declaración del IRPF 2012, el programa PADRE no me permite compensar pérdidas de 60.000 € que tuve en 2011, al vender un piso, con las rentas procedentes de depósitos, acciones y cuentas corrientes; si tanto las rentas -negativas en este caso- derivadas de transmisiones patrimoniales y las rentas de productos bancarios, son ambas componentes de la base imponible del ahorro. ¿es posible que en este caso no se puedan compensar dichas pérdidas?
No, es independiente. Solo podrás compensar las pérdidas patrimoniales por la venta de acciones con ganancias patrimoniales de los últimos 4 años pendientes de compensar. Un saludo.
Buenos dias Amparo, muchas gracias por tu respuesta aunque realmente no me aclara lo que pretendo confirmar. Dentro de la base imponible del ahorro hay dos apartados, uno, ganancias y perdidas patrimoniales y otro rendimientos del capital mobiliario. ¿Puedo compensar los rendimientos del capital mobiliario percibidos en el año con las perdidas patrimoniales por venta de acciones de los últimos 4 años?
Muchas gracias y un saludo.
Si el contribuyente obtiene una ganancia patrimonial que tributa en la base imponible del ahorro, podrá compensar las pérdidas obtenidas durante este año o durante los 4 años anteriores, en la misma base imponible del ahorro; independientemente de dónde provenga esa ganancia (venta de acciones, CFDs...) Un saludo.