Invertir en cobre desde España: acciones, ETFs, ETCs y riesgos
Invertir en cobre desde España: acciones, ETFs, ETCs y riesgos
El cobre cerró en 6,57 USD $/lb en el LME (unos 14.220 $/t) con inventarios al alza, y el ICSG prevé superávit refinado de 104.000 t en 2026 y 368.000 t en 2027. Cómo invertir desde España con mineras, el ETF Global X Copper Miners o ETCs, y sus riesgos.
Para invertir en cobre desde España hay tres vías: comprar acciones de mineras (Freeport-McMoRan, Southern Copper, Antofagasta…), un ETF de mineras como el Global X Copper Miners UCITS (ISIN IE0003Z9E2Y3) o un ETC que replica el precio del metal mediante futuros, como el WisdomTree Copper (GB00B15KXQ89). Todo ello a través de un bróker con acceso internacional como Trade Republic o DEGIRO. El cobre cotiza en torno a 6,57 USD dólares por libra en el COMEX, unos 14.400 dólares por tonelada en el LME (5 de octubre de 2026), tras marcar máximos históricos este año. Pero la tesis no es tan sencilla como "más demanda, más precio": el International Copper Study Group (ICSG) prevé un superávit de unas 104.000 toneladas de cobre refinado en 2026, mientras el mercado de concentrado está tan tensionado que las fundiciones chinas pagan por procesar mineral. (Fuentes: ICSG, previsión del 14 de octubre de 2026; precios LME/COMEX)
Este artículo explica por qué el cobre es imprescindible para la electrificación, quién lo produce y quién lo consume, dónde están los cuellos de botella (la mina, la ley del mineral y las fundiciones), qué dicen las previsiones de oferta y demanda y qué escenarios de precio son razonables. También detalla las formas de invertir desde España y los riesgos que conviene conocer antes. La idea de fondo: el cobre es un mercado donde interactúan la demanda eléctrica, China, la minería, las leyes del mineral, los nuevos proyectos, las fundiciones, los inventarios, el reciclaje, la sustitución, la geopolítica y el ciclo económico.
El cobre es el mejor conductor eléctrico después de la plata y, a diferencia de esta, es abundante y relativamente barato. Además es dúctil, resiste la corrosión y es 100% reciclable sin perder propiedades. Por eso está en casi todo lo que transporta electricidad: cables, motores, transformadores, redes, edificios, coches y electrónica. Según el USGS, sus principales sustitutos (aluminio, plásticos, fibra óptica) funcionan en algunos usos, pero suelen ser menos eficientes.
Es uno de los principales metales de uso industrial y su consumo está ligado a la construcción, la fabricación de equipos eléctricos, las infraestructuras, el transporte y la maquinaria.
Gráfica que muestra los principales usos del cobre | Fuente: Mordor Intelligence
¿Por qué se llama "Dr. Cobre"?
Porque históricamente su precio ha "diagnosticado" la economía: cuando la construcción, la industria y la inversión crecen, sobre todo en China, el consumo de cobre sube y su precio lo refleja antes que muchas estadísticas oficiales.
Pero no es un indicador infalible. Su precio también se mueve por interrupciones mineras, inventarios, el dólar, la especulación, la geopolítica y la política comercial. En 2025 y 2026 el mejor ejemplo han sido los aranceles: la amenaza de gravar las importaciones de cobre en EEUU ha llevado a los comerciantes a enviar cientos de miles de toneladas al otro lado del Atlántico. Eso ha disparado el precio en Nueva York con una demanda industrial que no era especialmente fuerte. Un "Dr. Cobre" que sube por un arancel no está diagnosticando la economía.
El precio del cobre: dónde está y qué lo ha movido
El cobre cotiza en dos mercados de referencia:
LME (Londres): en dólares por tonelada métrica. El contrato de referencia es el de tres meses.
COMEX (Nueva York, grupo CME): en centavos de dólar por libra.
La conversión es directa: una tonelada son 2.204,62 libras. Así, 6,59 dólares por libra equivalen a unos 14.530 dólares por tonelada. La diferencia entre ambos precios suele ser pequeña, pero desde 2025 el COMEX cotiza con prima por la posibilidad de aranceles estadounidenses al cobre refinado, una decisión que la Administración Trump todavía no ha tomado.
Cronología reciente:
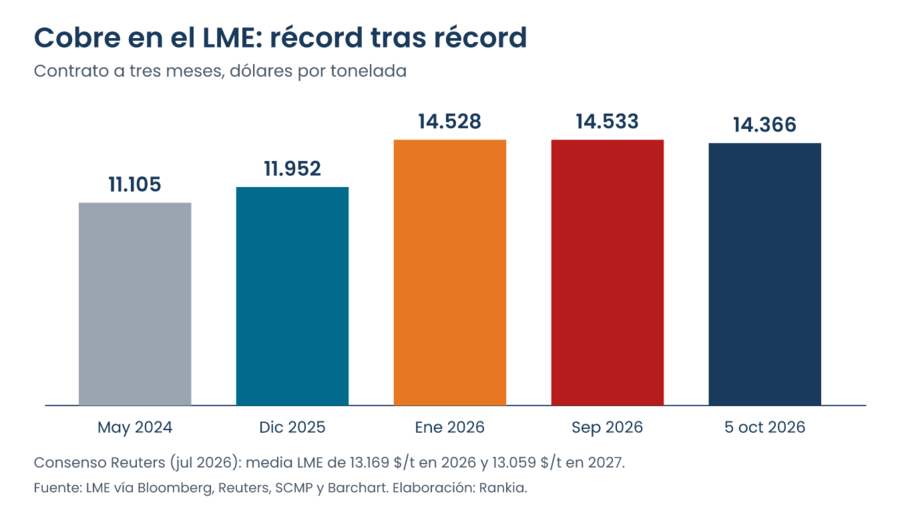
2024: el LME marcó un récord de 11.104,50 dólares por tonelada en mayo.
2025: el COMEX encadenó récords en marzo (5,37 dólares por libra) y julio (5,96) por los aranceles. El LME superó su máximo en octubre y llegó a 11.952 dólares en diciembre.
2026: el LME tocó 14.527,50 dólares por tonelada el 29 de enero. El COMEX marcó máximos intradía de 6,71 dólares por libra el 13 de mayo y de 6,7775 el 26 de agosto. El LME batió de nuevo su récord a principios de septiembre (14.533 dólares).
Récords sucesivos del cobre en el LME (contrato a tres meses, $/t) | Fuente: LME vía Bloomberg, Reuters y Barchart. Elaboración: Rankia
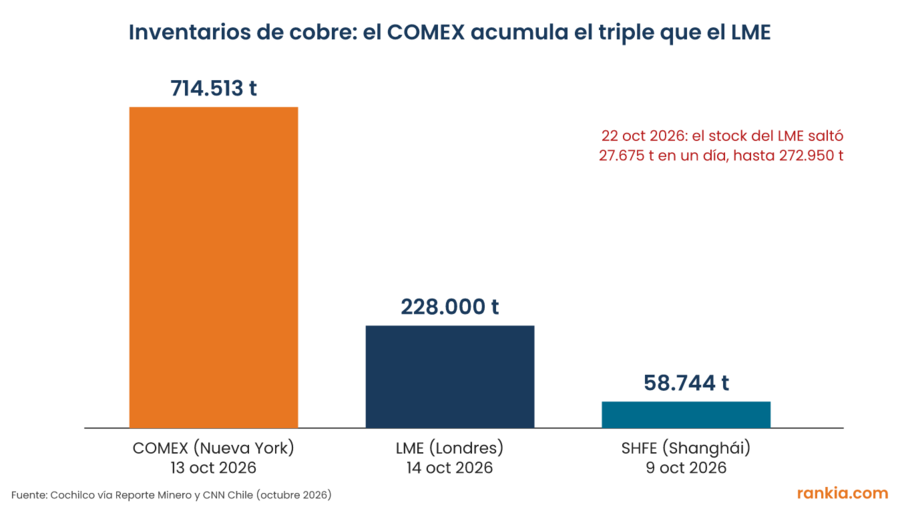
Detrás del último tramo hay inventarios desequilibrados más que escasez física. En agosto, los almacenes del COMEX concentraban el 69% del millón de toneladas registrado por las bolsas, mientras el stock del LME se vaciaba. El diferencial entre el contado y tres meses llegó a 434 dólares por tonelada, máximo en cinco años. Esa situación, en la que el metal inmediato es más caro que el futuro, se llama backwardation y es señal de escasez disponible a corto plazo. Lo contrario, el contango, es la situación normal de un mercado bien abastecido.
Qué significa para el inversor: parte de la subida de 2026 es logística y arancelaria, no estructural. Si EEUU decide no gravar el cobre refinado, o lo hace y se detienen las importaciones preventivas, ese metal acumulado en Nueva York podría volver al mercado. El consenso de 27 analistas encuestados por Reuters en julio situaba el precio medio del LME en 13.169 dólares en 2026 y 13.059 en 2027, por debajo de los niveles actuales. (Fuentes: Mining.com/Bloomberg, agosto 2026; SCMP, septiembre 2026; Barchart; Trading Economics)
El metal acumulado en Nueva York por el temor arancelario triplica el stock de Londres. Fuente: Cochilco
¿Quién produce el cobre? La oferta mundial
Según el USGS, la producción minera mundial alcanzó unos 23 millones de toneladas en 2025, un récord. Las cifras varían ligeramente según la fuente y la metodología: el ICSG la sitúa en 23,19 millones y la chilena Cochilco en 22,89 millones. El crecimiento vino sobre todo de Kamoa-Kakula (Congo) y Oyu Tolgoi (Mongolia). Las reservas económicamente explotables suman unos 980 millones de toneladas.
Conviene no confundir conceptos. La producción minera mide el cobre contenido en el mineral extraído. La producción refinada mide el cátodo obtenido en fundiciones y refinerías, incluido el que procede de chatarra, y su mapa es muy distinto: China extrae poco, pero refina la mitad del cobre del mundo. Las reservas son la parte de los recursos que se puede explotar de forma rentable hoy; los recursos son mucho mayores, pero no todos son económicos.
País
Producción minera 2025
% mundial
Reservas
Principales empresas
Chile
5,3 Mt
~23%
180 Mt
Codelco, BHP (Escondida), Antofagasta, Anglo American
Fuente: USGS, Mineral Commodity Summaries 2026 (producción de 2025 estimada). Para Australia, el USGS indica que las reservas compatibles con el código JORC son de 27 Mt. Ampliación: mayores productores de cobre del mundo.
Ranking de los mayores productores de cobre del mundo por países | Fuente: Mineral Commodities Summaries
Chile produce cerca de una de cada cuatro toneladas de cobre del mundo gracias a yacimientos gigantes de pórfido en el desierto de Atacama, como Escondida (BHP), la mayor mina del planeta. Su problema es la edad: muchas de sus grandes minas llevan décadas en explotación, las leyes caen y cada tonelada exige mover más roca, más agua (desalada y bombeada a miles de metros de altitud) y más energía.
Codelco, la estatal, resume esos retos. Produjo 1,33 millones de toneladas en 2025 y aspira a 1,344 millones en 2026, apenas 10.000 más. En el primer trimestre de 2026 su producción, incluidas sus participaciones, cayó un 7,5% interanual. Su mina insignia, El Teniente, sufrió en julio de 2025 un estallido de roca que mató a seis trabajadores: producirá unas 301.000 toneladas en 2026 y, según su director, seguirá en niveles bajos unos cinco años. A 31 de marzo de 2026, la compañía tenía una deuda neta de 24.700 millones de dólares, con un capex cercano a 5.000 millones anuales para reconvertir minas antiguas.
Perú es el tercer productor (2,7 millones de toneladas) y tiene 85 millones de toneladas de reservas, más que el Congo. Sus grandes minas son Cerro Verde (Freeport, que ha elevado su participación por encima del 55%), Antamina, Las Bambas y las de Southern Copper. Su potencial es enorme, con proyectos como Tía María de Southern Copper. Sin embargo, la oposición de comunidades locales, los bloqueos de carreteras (Las Bambas los ha sufrido de forma recurrente) y la inestabilidad política han retrasado durante años la nueva capacidad. Perú es el ejemplo de que las reservas no se convierten en oferta sin licencia social.
República Democrática del Congo: la gran fuente de crecimiento
El Congo ya es el segundo productor (3,2 millones de toneladas) gracias a leyes muy altas. Su joya es Kamoa-Kakula, participada al 39,6% por Ivanhoe Mines y al 39,6% por la china Zijin Mining, con un 20% en manos del Estado y un 0,8% de Crystal River. Pero su crecimiento también tropieza: tras los problemas sísmicos en Kakula, Ivanhoe rebajó su previsión de 2026 desde 380.000-420.000 toneladas a 290.000-310.000. Mantiene 380.000-420.000 toneladas para 2027.
Según Ivanhoe, que lo aclaró el 6 de agosto de 2026, la prohibición de exportar concentrados sin beneficiar lleva cerca de diez años en vigor en el Congo, con derogaciones para determinadas operaciones, por lo que no sería una medida nueva de ese mes.
Qué significa para el inversor: el Congo puede aportar oferta adicional relevante, pero con riesgo político, dependencia logística de puertos lejanos y una presencia china muy intensa en la propiedad de las minas. (Fuentes: Ivanhoe vía Engineering News, agosto 2026; SMM; Reuters/Andy Home vía Mining.com)
Lightyear Europe AS (EFSA, Estonia; licencia 4.1-1/31)
⭐️
Puntuación
8.25/10
*Aplican términos
Indonesia: el golpe de Grasberg
La segunda mayor mina de cobre del mundo, Grasberg (Freeport-McMoRan), sufrió en septiembre de 2025 una entrada de lodo en su mina subterránea que paralizó parte de la producción. Freeport prevé operar al 65% de capacidad en la segunda mitad de 2026, al 80% a mediados de 2027 y acercarse a plena capacidad a finales de 2027. Un solo accidente en una sola mina ha restado cientos de miles de toneladas al mercado. (Fuente: Freeport-McMoRan, resultados del 2T 2026 (SEC))
China y las fundiciones: el eslabón que más ha cambiado
China no destaca en la mina: extrae en torno al 8% del cobre mundial. Pero domina los eslabones siguientes. Refinó 14,72 millones de toneladas en 2025 (un 10,4% más, según la oficina nacional de estadística china), alrededor de la mitad de la producción mundial, frente al 15% de 2005. Importa más del 80% del concentrado que procesa y es también el mayor consumidor del planeta: según la AIE, concentra más de la mitad de la demanda mundial de cobre refinado.
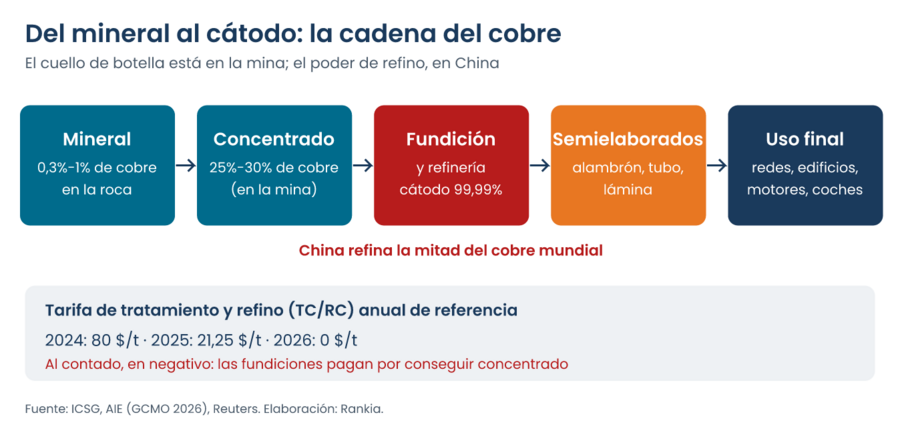
Para entender el mercado hay que seguir la cadena: mineral (roca con un 0,3%-1% de cobre) → concentrado (en torno a un 25%-30% de cobre, tras molerlo y flotarlo en la mina) → fundición y refinería (cátodo del 99,99%) → semielaborados (alambrón, tubos, láminas) → uso final.
Los TC/RC, el termómetro del concentrado. Las mineras pagan a las fundiciones una tarifa de tratamiento y refino (TC/RC) por procesar su concentrado. Cuando hay concentrado de sobra, las tarifas suben; cuando escasea, las fundiciones compiten por él y las tarifas caen. La referencia anual pasó de 80 dólares por tonelada en 2024 a 21,25 dólares en 2025 y a 0 dólares en 2026, la más baja de la historia, pactada entre Antofagasta y fundiciones chinas. En el mercado al contado las tarifas llevan meses en negativo: las fundiciones pagan a las mineras por conseguir mineral.
¿Por qué no cierran? Porque viven de los subproductos, sobre todo del ácido sulfúrico, cuyo precio se ha disparado con el conflicto de Oriente Medio y el cierre de Ormuz. China incluso limitó sus exportaciones de ácido en mayo. El grupo de compra de las grandes fundiciones chinas (CSPT) prometió recortar un 10% la producción en 2026, pero entre enero y abril la producción refinada china creció un 7,4%. La AIE añade otro dato: China ha acaparado más del 90% del crecimiento mundial de la capacidad de fundición desde 2005 y ya controla la mitad. Fuera de China, la utilización ha caído por debajo del 70%, frente al 85% dentro.
Del mineral al cátodo: la fundición es el eslabón donde China domina y donde los TC/RC han caído a cero | Fuente: ICSG, AIE y Reuters. Elaboración: Rankia
Qué significa para el inversor: unos TC/RC negativos indican que el cuello de botella está en la mina, no en el metal refinado. Eso da poder de negociación a las mineras y presiona a las fundiciones independientes. España lo vive de cerca con Atlantic Copper en Huelva, que en 2025 procesó 947.000 toneladas de concentrado y facturó 2.807 millones de euros, pero obtuvo un margen operativo normalizado de solo 34 millones. Paradójicamente, mientras China siga refinando a pérdida, puede haber cátodo suficiente aunque falte concentrado: eso explica la previsión de superávit refinado del ICSG. (Fuentes: AIE, Global Critical Minerals Outlook 2026; Reuters vía Kitco, junio 2026; Mysteel; Atlantic Copper vía Europa Press)
El verdadero cuello de botella: la mina
Aumentar la oferta de cobre es lento por razones acumulativas:
Plazos: estudios de la AIE y de S&P Global sitúan el tiempo medio entre el descubrimiento de un yacimiento y su entrada en producción por encima de los 15 años, por la exploración, los estudios de viabilidad, los permisos, la financiación y la construcción.
Permisos y licencia social: evaluaciones ambientales, consultas indígenas y litigios, como en Perú, Chile, EEUU o la propia España.
Infraestructura, agua y energía: muchas minas nuevas están en zonas remotas, áridas o de gran altitud.
Capex creciente: la inflación de costes y la mayor profundidad encarecen cada tonelada de nueva capacidad. Codelco invierte unos 5.000 millones de dólares al año solo para sostener su producción.
Inversión menguante: la AIE calcula que la inversión en minerales críticos cayó un 9% en 2025, aunque las compañías centradas en el cobre aumentaron su gasto un 8%.
Qué significa para el inversor: una subida del precio no se traduce en nueva oferta minera durante años. Por eso los ciclos del cobre son largos: los precios altos tardan en corregirse por el lado de la oferta, pero cuando la nueva capacidad llega, puede hacerlo de golpe y en plena desaceleración de la demanda.
¿Por qué importa la caída de la ley del mineral?
La ley es el porcentaje de cobre que contiene la roca. Con una ley del 0,3%, una tonelada de cobre exige procesar en teoría unas 333 toneladas de roca, sin contar las pérdidas de recuperación. Con un 0,39% bastan unas 256. La diferencia se traduce directamente en más camiones, más molienda, más energía, más agua, más emisiones y menos margen.
El ejemplo está en España: en la mina de Riotinto (Atalaya Mining), las lluvias del primer trimestre de 2026 obligaron a procesar mineral de peor ley (0,30%) y la producción cayó a 9.939 toneladas. En el segundo trimestre, con una ley del 0,39%, subió a 13.493 toneladas, un 36% más que en el primer trimestre de 2026. Por eso el problema del cobre no es que "no quede cobre en el planeta", sino que cada tonelada nueva cuesta más de sacar. (Fuentes: El Español, julio 2026; Europa Press, mayo 2026)
El reciclaje: importante, pero no milagroso
El cobre se recicla sin perder calidad, y la chatarra ya cubre en torno a un tercio del consumo mundial si se suma la fundida directamente por los fabricantes y la que se refina como cobre secundario. El ICSG atribuye precisamente al aumento de la producción secundaria parte del giro hacia el superávit de 2026, y prevé, en su revisión del 14 de octubre de 2026, que crezca un 4,7% en 2027, frente a alrededor del 3% del cobre primario. Su límite es temporal: el cobre de cables, edificios y redes permanece en uso décadas, así que la chatarra disponible hoy refleja el consumo de hace 20 o 30 años y no puede cubrir por sí sola un salto rápido de la demanda. (Fuente: ICSG vía Recycling Today, abril 2026)
El ciclo de la producción y uso del cobre
La demanda de cobre: electrificación, redes e IA
Según la revisión del ICSG del 14 de octubre de 2026, el consumo mundial de cobre refinado se situaría en unos 28,59 millones de toneladas en 2026, un 1,5% más. La demanda aparente de China crecería un 2,5% y la del resto del mundo permanecería prácticamente sin cambios. La construcción y los equipos eléctricos siguen siendo los mayores usos. Lo que cambia es el peso creciente de la electrificación.
Vehículos eléctricos: más cobre, pero no una cifra única
Las estimaciones habituales de la industria sitúan el contenido de cobre en torno a 20-25 kg en un coche de combustión, unos 40 kg en un híbrido, unos 60 kg en un híbrido enchufable y entre 60 y más de 80 kg en un eléctrico puro. La cifra depende del tamaño de la batería, del motor, del cableado y de la arquitectura eléctrica, y los fabricantes la están reduciendo para ahorrar costes y peso. Además, la infraestructura de recarga añade cobre fuera del coche.
Redes eléctricas: el motor más importante
La electrificación es, ante todo, un problema de redes. Cada nueva planta solar o eólica, cada interconexión, cada subestación, cada transformador y cada conexión de un centro de datos exige cobre. Gran parte del crecimiento de la demanda en la próxima década dependerá de la inversión en transmisión y distribución más que de los coches. La AIE recuerda que el cobre supone en torno al 10%-15% del precio de transformadores y cables eléctricos: el coste del metal pesa en la factura de las redes, así que un precio muy alto también frena proyectos.
IA y centros de datos: separar lo directo de lo indirecto
La afirmación de que la IA "duplicará la demanda de cobre" exige matices. La demanda directa de un centro de datos (cableado de potencia, barras de distribución, transformadores, refrigeración y toma de tierra) es significativa por instalación, pero modesta frente al consumo mundial. La parte grande es la demanda indirecta: la AIE prevé que el consumo eléctrico de los centros de datos se duplique con creces hasta unos 945 TWh en 2030, y esa electricidad exige generación y redes nuevas, que son las que consumen la mayor parte del cobre. Atribuir al cobre todo el crecimiento de la IA es un error: si los centros de datos se ralentizan, o si se alimentan con generación cercana que requiere menos red, el impacto sería menor de lo que sugieren los titulares. (Fuente: AIE, Energy and AI)
¿Puede el aluminio sustituir al cobre?
En parte, sí. El aluminio conduce aproximadamente un 60% de lo que conduce el cobre, pero pesa en torno a un tercio y cuesta mucho menos por tonelada. Por eso ya domina las líneas aéreas de alta tensión y gana terreno en algunos cables de distribución, en los devanados de transformadores, en los radiadores y en la refrigeración. El USGS lo cita como sustituto en cables de potencia, equipos eléctricos y tubos de refrigeración.
Donde no compite bien es en espacios reducidos: motores eléctricos compactos, electrónica, circuitos impresos y conexiones donde el volumen y la fiabilidad mandan. Necesita más sección para conducir lo mismo y plantea problemas de dilatación y oxidación en las conexiones.
Qué significa para el inversor: cuanto más se aleja el cobre del aluminio en precio, más incentivos hay para sustituirlo. Es un techo blando a largo plazo que los análisis alcistas suelen ignorar. (Fuente: USGS, Mineral Commodity Summaries)
Oferta vs demanda: ¿existe un déficit estructural?
Depende del horizonte y del producto que se mida, y aquí está la clave del artículo.
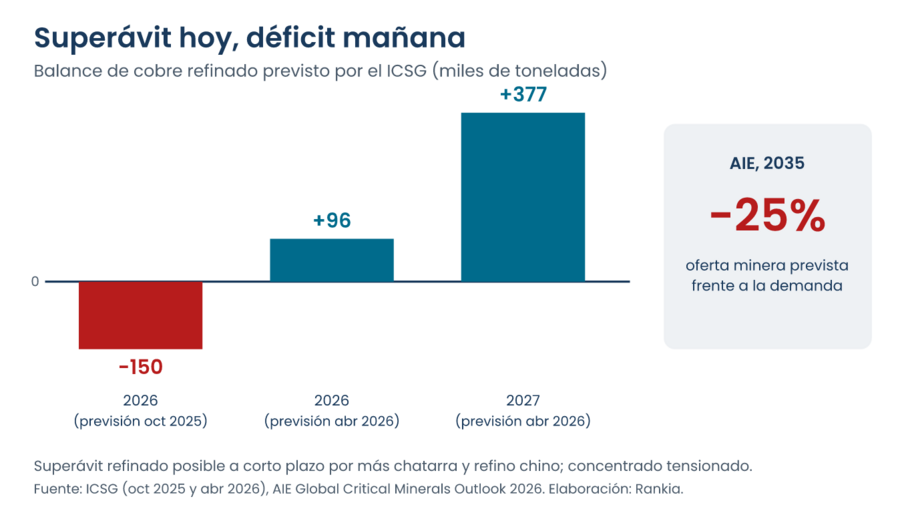
Corto plazo (2026-2027): superávit refinado previsto. El ICSG pasó en abril de prever un déficit de 150.000 toneladas para 2026 a un superávit de 96.000, y anticipaba 377.000 toneladas de superávit en 2027. En su revisión del 14 de octubre de 2026 prevé un superávit de unas 104.000 toneladas en 2026 y de 368.000 en 2027. Los motivos: una demanda más floja y más producción secundaria. La producción refinada solo crecería un 0,4% en 2026, frenada por la falta de concentrado, y un 3,4% en 2027, según la revisión del ICSG del 14 de octubre de 2026. El propio ICSG advierte de que sus balances se han desviado a menudo de la realidad por imprevistos y de que no capta los inventarios no declarados de China.
Concentrado: tensión evidente. Los TC/RC en cero o negativos dicen lo contrario que el balance refinado: falta mineral. Ambas cosas son compatibles porque las fundiciones chinas refinan a pérdida y la chatarra suple parte del hueco.
Largo plazo (2035): déficit probable si no hay más inversión. La AIE estima que, con los proyectos conocidos, la oferta cubriría en 2035 en torno a un 25% menos de la demanda prevista. Es menos que el 30% que estimaba el año anterior, porque avanzan proyectos en el Congo y Zambia.
El balance del cobre según el horizonte: superávit refinado a corto plazo (ICSG) y déficit minero a largo plazo (AIE) | Fuente: ICSG y AIE. Elaboración: Rankia
Qué significa para el inversor: no hay contradicción entre un mercado que puede estar en superávit hoy y en déficit dentro de diez años. Comprar cobre o mineras con la tesis de 2035 obliga a aguantar la volatilidad de 2026-2027, cuando el mercado podría estar holgado. (Fuentes: ICSG, previsiones 2026-2027; AIE, GCMO 2026)
Escenarios para el precio del cobre
No asignamos probabilidades, porque no hay base sólida para hacerlo. Estos son los factores que harían más probable cada escenario.
Escenario alcista: la electrificación y los centros de datos aceleran, Grasberg y Kamoa-Kakula vuelven a retrasarse, Chile no crece, el Congo endurece su política, las fundiciones chinas recortan de verdad y la escasez de concentrado llega al cátodo, los inventarios fuera de EEUU siguen bajos y la inversión minera no reacciona. En ese contexto, los precios podrían mantenerse en máximos o superarlos.
Escenario central: la demanda crece en torno a un 2% anual, Grasberg y Kamoa-Kakula recuperan producción en 2027, la chatarra y las fundiciones chinas cubren el hueco del concentrado y la economía crece con normalidad. Es el escenario que reflejan el ICSG y el consenso de Reuters, con precios algo inferiores a los actuales pero históricamente altos.
Escenario bajista: recesión global o frenazo chino, liberación de los inventarios acumulados en EEUU tras resolverse los aranceles, más oferta minera simultánea, sustitución acelerada por aluminio, menor inversión en transición energética o enfriamiento del ciclo de los centros de datos. Las materias primas industriales pueden caer con rapidez en ese contexto, y las mineras más todavía.
¿Tiene sentido invertir en cobre en 2026?
Argumentos alcistas: la electrificación, las redes y la transición energética necesitan más cobre. La IA añade demanda indirecta. La oferta minera crece poco y tarda años en responder, las leyes caen y la producción está concentrada en pocos países con riesgos políticos crecientes.
Argumentos bajistas: es un metal cíclico, muy dependiente de China. El ICSG prevé superávit en 2026 y 2027, y el precio actual está por encima del consenso. Hay inventarios acumulados en EEUU por motivos arancelarios. El reciclaje crece, el aluminio sustituye en los usos menos exigentes y llegarán minas nuevas. Algunas mineras cotizan con valoraciones que ya descuentan precios altos durante años. A todo ello se suman el dólar y los tipos de interés.
Conclusión: una buena perspectiva fundamental para el cobre no significa que cualquier minera de cobre sea una buena inversión, ni que el momento de entrada sea indiferente. Comprar después de una subida del 30% en un año y con récords recientes exige asumir que el ciclo puede corregir antes de que llegue el déficit de largo plazo.
¿Cómo invertir en cobre desde España?
Conviene distinguir bien los vehículos:
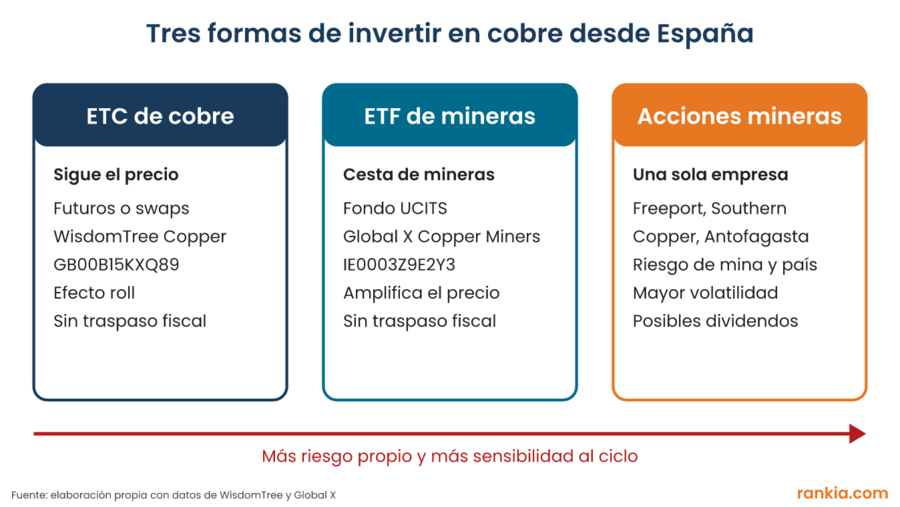
ETC, ETF de mineras o acciones: cuanto más a la derecha, más riesgo propio. Elaboración: Rankia
ETC (Exchange Traded Commodity): título de deuda cotizado que replica el precio del cobre, normalmente con futuros o swaps. No es un fondo UCITS: la normativa europea no permite ETFs sobre una sola materia prima. Por eso no existe un "ETF de cobre" propiamente dicho en Europa, sino ETCs.
ETF de mineras: fondo UCITS que compra acciones de empresas mineras de cobre. No replica el precio del metal, sino el de esas empresas.
Acción minera: inviertes en una empresa concreta, con su riesgo operativo, financiero y político.
Futuros y CFD: exposición directa y apalancada al precio, pensada para operadores profesionales. Los futuros pueden generar pérdidas superiores a la garantía aportada; en los CFD para minoristas sujetos a las medidas de la CNMV existe protección de saldo negativo por cuenta. Son instrumentos de riesgo elevado.
Acciones de mineras de cobre
Hay que distinguir entre empresas diversificadas, donde el cobre es una parte del negocio, y empresas predominantemente de cobre, así como entre productoras y desarrolladoras.
Freeport-McMoRan (FCX): la mayor cotizada centrada en cobre, con Grasberg (Indonesia), Morenci (EEUU) y Cerro Verde (Perú), además de oro y molibdeno. En el segundo trimestre de 2026 vendió 710 millones de libras de cobre a un precio medio de 6,17 dólares y ganó 984 millones de dólares. Prevé vender 3.100 millones de libras en 2026, con un coste neto de 1,90 dólares por libra, y más de un 20% más en 2027 con la recuperación de Grasberg. Según la compañía, cada 10 centavos de variación en el precio del cobre mueven unos 300 millones de dólares de flujo de caja operativo. Cotiza a 62,45 USD.
Freeport Mcmoran (FCX) cotiza a 62,45 USD , 12,42% en los últimos 6 meses.
Más información sobre Freeport Mcmoran (FCX) Southern Copper (SCCO): productora predominantemente de cobre, con minas en Perú y México, controlada por Grupo México. Está entre las de menor coste del sector y tiene un balance poco endeudado, aunque su valoración es exigente y depende casi por completo del precio del cobre. Su gran proyecto es Tía María, en Perú. Cotiza a 177,53 PEN.
Southern Copper Corporation (SCCO) cotiza a 177,53 PEN .
Más información sobre Southern Copper Corporation (SCCO) Antofagasta (ANTO, Londres): productora chilena pura de cobre (Los Pelambres, Centinela). Fue la minera que fijó con fundiciones chinas las tarifas de cero dólares para 2026, una muestra del poder de negociación de las mineras.
Ivanhoe Mines (IVN, Toronto): en transición de desarrolladora a productora, con Kamoa-Kakula como gran activo. Ofrece crecimiento potencial elevado, pero con riesgo de ejecución, como ha demostrado la rebaja de previsiones, y riesgo país del Congo.
BHP, Rio Tinto, Glencore y Anglo American: son gigantes diversificados. BHP tiene Escondida, pero también un gran negocio de mineral de hierro. Rio Tinto depende sobre todo del hierro, aunque crece en cobre con Oyu Tolgoi. Glencore combina minería con trading de materias primas y aumentó su producción de cobre un 15% en el primer semestre de 2026. Anglo American ha anunciado su fusión con Teck, pendiente de autorizaciones. Ofrecen exposición al cobre más estable, pero diluida.
Atalaya Mining (ATYM, Londres): la opción ligada a España. Opera Riotinto (Huelva), tenía una caja neta de 318,3 millones de euros a 30 de junio de 2026, según los resultados finales publicados en agosto y desarrolla proyectos en la Faja Pirítica y en Touro (Galicia). Es pequeña y de una sola mina principal. Freeport, Southern Copper, Antofagasta, Rio Tinto o Glencore, por ejemplo, se pueden comprar en Lightyear. (Fuentes: Freeport (SEC); guía de Freeport; Mining Reporters; El Español)
Copper Mountain Mining, presente en versiones anteriores de este artículo, fue adquirida por Hudbay Minerals y ya no cotiza. Ver también: mejores acciones mineras.
El "apalancamiento" de las mineras al precio del cobre
Las mineras suben y bajan más que el metal por una razón sencilla: sus costes son en buena parte fijos. Imagina una minera hipotética con un coste de 7.000 dólares por tonelada que vende a 10.000: gana 3.000 por tonelada. Si el cobre sube a 11.000 dólares, un 10%, su margen pasa a 4.000, un 33% más. Si cae a 9.000, un 10% menos, el margen baja a 2.000, un 33% menos. Es un ejemplo conceptual, no los datos de ninguna empresa.
Ese apalancamiento operativo es el motivo por el que el ETF de mineras se ha disparado más que el propio cobre desde 2025, y también por el que caería más en una corrección. Lo resumía un usuario veterano de la comunidad.
"La evolución (performance) del conjunto de mineras de cobre desde mayo de 2025 ha sido impresionante [...]. El material en físico no ha subido tanto. Ya sabemos que las mineras suelen subir con mayor fuerza que el físico en su fase de ciclo alcista, pero imagino que también debería caer con mayor fuerza que el físico ante caídas fuertes de la bolsa."
— @Valentin (Top 100) [blog de Materias Primas de Rankia, enero 2026]
El Global X Copper Miners UCITS ETF USD Acc (ISIN IE0003Z9E2Y3) replica el Solactive Global Copper Miners v2 Index. Cotiza como COPX en Londres y 4COP en Xetra, es de acumulación y tiene un TER del 0,55% según el emisor. Su cartera reúne mineras productoras, desarrolladoras y exploradoras con peso relevante de Canadá. La alternativa es el Sprott Pure Play Copper Miners UCITS ETF (HANetf), de acumulación y con un TER del 0,59%, con unas 27 compañías en su lanzamiento y filtros ambientales y sociales.
Global X Copper Miners UCITS ETF (COPX) cotiza a 58,21 USD , -7,79% en los últimos 6 meses.
Si lo que quieres es seguir el precio del cobre y no el negocio de las mineras, el vehículo es un ETC. El más grande en Europa es el WisdomTree Copper (COPA, ISIN GB00B15KXQ89), que replica el Bloomberg Copper Subindex mediante swaps, con un patrimonio en torno a 2.000 millones de dólares y un TER del 0,49%. No hemos encontrado ningún ETC de cobre con respaldo físico relevante para el inversor español: los disponibles usan futuros.
Eso tiene dos implicaciones. La primera es la renovación de contratos: cuando el mercado está en contango, renovar los futuros resta rentabilidad; en backwardation, como ahora, suma. La segunda, el riesgo de contraparte del emisor, aunque estos productos están colateralizados. Además, al ser títulos de deuda y no fondos, no se pueden traspasar sin tributar. Según justETF, el WisdomTree Copper ganó un 21,3% en 2025 y un 11% en lo que va de 2026, frente a subidas mucho mayores de las mineras: es el apalancamiento operativo en acción.
Tabla comparativa de vehículos
Vehículo
Qué replica
Riesgo
Exposición al precio
Diversificación
Costes
ETC de cobre
Futuros de cobre
Alto (más contraparte y roll)
Alta
Un solo activo
TER ~0,49% más roll
ETF de mineras
Acciones mineras
Alto
Indirecta y amplificada
Media (decenas de empresas)
TER ~0,55%-0,60%
Acción minera
Una empresa
Muy alto
Indirecta
Baja
Comisión de compra y cambio de divisa
Futuro/CFD
Precio con apalancamiento
Muy alto
Muy alta
Muy baja
Garantías, financiación y roll
Qué bróker usar y cómo comprar paso a paso
Las mineras de cobre cotizan en Nueva York, Londres, Toronto y Sídney, y los ETFs y ETCs en Xetra, Londres o Milán. Necesitas un bróker con acceso internacional y costes bajos. Tres opciones habituales son estas:
0 € en ETF; acciones en euros, 1 € por orden; de EE. UU., 0,1% (mín. 0,10 $, máx. 1 $)
Freeport, Southern Copper, Antofagasta, BHP, Rio Tinto y Glencore (NYSE y Londres) y el ETC de WisdomTree sobre cobre; sin Ivanhoe ni las mineras de Toronto o Australia
Comisiones orientativas; comprueba la tarifa vigente y el coste de cambio de divisa.
Elige el vehículo según tu objetivo: un ETC para seguir el precio, un ETF de mineras para diversificar o acciones para concentrar.
Busca por ISIN o ticker y comprueba la bolsa y la divisa.
Usa órdenes limitadas: las mineras pueden moverse un 5% en una sesión.
Dimensiona la posición. El cobre y sus mineras deberían ser una parte limitada de una cartera diversificada.
Fiscalidad en España: las ganancias de acciones, ETFs y ETCs tributan en la base del ahorro del IRPF (19% hasta 6.000 euros, 21% hasta 50.000, 23% hasta 200.000, 27% hasta 300.000 y 30% a partir de ahí). Los dividendos extranjeros suelen sufrir retención en origen, recuperable en parte por la deducción por doble imposición. Ni los ETFs ni los ETCs permiten traspasos sin tributar. Si tus activos en el extranjero superan los 50.000 euros, revisa la obligación del modelo 720.
Invierte en mineras de cobre y ETFs desde 1 euro con Trade Republic
Riesgos del metal: una recesión global o un frenazo de China, primer consumidor mundial. Un dólar fuerte, que encarece el cobre para el resto del mundo, y unos tipos de interés altos que frenan la construcción y la inversión. Una demanda más débil de lo previsto, como ya ha reconocido el ICSG, y más oferta cuando Grasberg y Kamoa-Kakula se recuperen. La sustitución por aluminio, el aumento del reciclaje y la liberación de inventarios acumulados en EEUU. También la política comercial: una decisión arancelaria puede mover el precio un 10% en días.
Riesgos de las mineras: accidentes (El Teniente, Grasberg o Kakula en apenas un año), conflictos sociales (Perú), nacionalismo de recursos y cambios fiscales o de exportación (Congo), sobrecostes de capex, deuda, concentración en una sola mina o país y adquisiciones caras en plena euforia. Y el apalancamiento operativo funciona en ambas direcciones.
Riesgos de los ETCs: el efecto de la renovación de futuros, el riesgo del emisor y de la contraparte del swap y la ausencia de traspaso fiscal.
Riesgo divisa: casi todo cotiza en dólares (o en libras, dólares canadienses o australianos). Una subida del euro resta rentabilidad.
El cobre en España
España tiene un peso pequeño en la minería mundial, pero no es irrelevante en Europa. La Faja Pirítica Ibérica, entre Huelva, Sevilla y Portugal, concentra la actividad: Riotinto (Atalaya Mining), Cobre Las Cruces en Sevilla (First Quantum), Aguas Teñidas y otras minas de la zona. Atalaya prepara además el Proyecto Touro en Galicia, declarado estratégico por la Xunta.
En transformación, Atlantic Copper en Huelva es uno de los grandes complejos metalúrgicos de Europa: produjo 250.000 toneladas de cátodos en 2025 y es la primera productora de cobre y ácido sulfúrico de España. Su caso ilustra cómo los TC/RC en mínimos afectan a las fundiciones europeas. (Fuentes: Europa Press; Europa Press)
*Toda inversión conlleva riesgo de pérdida de capital.
Preguntas frecuentes
¿Por qué es tan importante el cobre? Porque es el mejor conductor eléctrico asequible y está presente en redes, edificios, motores, coches, electrónica y centros de datos. La electrificación de la economía aumenta su necesidad.
¿Quién produce más cobre? Chile, con unos 5,3 millones de toneladas en 2025 (alrededor del 23% del total), seguido del Congo (3,2) y Perú (2,7), según el USGS. En cobre refinado domina China, con la mitad de la producción mundial.
¿Qué países tienen más reservas de cobre? Chile (180 millones de toneladas), Australia (100), Perú (85), el Congo y Rusia (80 cada uno), de un total mundial de unos 980 millones.
¿Por qué puede faltar cobre? No porque se agote, sino porque abrir minas tarda más de una década, las leyes caen, los costes suben y la producción se concentra en pocos países. A corto plazo, sin embargo, el ICSG prevé superávit de cobre refinado en 2026 y 2027.
¿Cómo invertir en cobre desde España? Con acciones de mineras como Freeport o Southern Copper, con un ETF de mineras como el Global X Copper Miners (IE0003Z9E2Y3) o con un ETC como el WisdomTree Copper (GB00B15KXQ89), a través de un bróker como Trade Republic o DEGIRO.
¿Qué ETF de cobre existe? En Europa no hay ETFs UCITS sobre el metal, porque la normativa no los permite para una sola materia prima. Hay ETFs de mineras (Global X, Sprott) y ETCs que replican el precio mediante futuros (WisdomTree).
¿Qué diferencia hay entre invertir en cobre y en mineras? El ETC sigue el precio del metal. Las mineras amplifican sus movimientos por el apalancamiento operativo y añaden riesgos propios: costes, accidentes, deuda y política. Pueden ganar o perder mucho más que el cobre.
Conclusión
El cobre es imprescindible para la electrificación y no hay alternativa completa a corto plazo, pero eso no lo convierte en una apuesta de sentido único. El mercado actual combina un concentrado escaso (TC/RC en cero o negativos, accidentes y retrasos en grandes minas) con un cobre refinado que el ICSG ve en superávit, inventarios distorsionados por los aranceles y un precio por encima del consenso de analistas. Para el inversor, la decisión pasa por elegir bien el vehículo: un ETC para seguir el metal, un ETF de mineras para diversificar o mineras concretas solo si se acepta su riesgo propio. Y conviene entrar con un peso limitado, sabiendo que el ciclo puede corregir antes de que llegue el déficit que la AIE anticipa para la próxima década.
Aviso: este artículo tiene carácter informativo y educativo. No constituye recomendación de inversión ni asesoramiento financiero. La inversión en materias primas, ETCs, ETFs y acciones mineras conlleva un riesgo elevado de pérdida de capital y una volatilidad significativa. Las rentabilidades pasadas no garantizan rentabilidades futuras. Para decisiones relevantes, consulta con un asesor financiero registrado en la CNMV.
Siempre he creido que el oro es el mejor conductor de todos, por encima de la plata y del cobre. La razón es por tener más sueltos el electrón, más lejos del núcleo y por lo tanto más fácil de escaparse.
Problemas de oro :Más caro y que solo es útil a bajas temperaturas, con el calor se funde y adiós a la conductividad....
Pero no estoy nada seguro
El que se dedique a apilar cobre, podría terminar como el que acumula pan para sobrevivir a un invierno nuclear. Se encontrará con material mohoso al cabo de un tiempo...