En mi mente ya eres el tito Zack, ese tío golfo y eternamente vividor que muchos tuvimos y que todos los años se iba de vacaciones a Cuba y que, ingenuamente, no sabías por qué.
Fuera bromas. En tema de sucesiones poco se puede rascar.
así me gusta, Life, comprando Sput y contribuyendo a la causa!!!
Ahora hay q tirar los fundamentales y la oferta y demanda de #uranium a la papelera. Con #Sprott entramos en una burbuja irracional y exuberante greenspanesca. Hay q mantener la cabeza fría cuando la masa se vuelve loca por Fear Of Missing Out. #Uranium "to the moon" , "to the moon"..
los niñatos pajilleros retarded con granos en la cara de reddit y WallStreetbets ya están empezando a pumperar #uranium como locos. Entramos en fase #silversqueeze, YOLO y "fuck the suits".. los próximos meses nos lo vamos a pasar teta pumpeando #uranium en las rrss. La burbuja puede ser épica, legendaria, bitcoinesca, la madre de todas las burbujas.
Toca, pues, surfear la ola de la locura en los mercados.
Re: Cobas AM: Nueva Gestora de Francisco García Paramés
Analyticss
analizar a dia de hoy una petrolera integrated europea , es un coñazo del 15..., puede haber valor, pero os aseguro que es mas complicado que hace 5 años.
Ojala Pedrob , ojala. Lo cierto es que lo más seguro ahora es comprar sprott, pues por fundamentales tiene que estar en 60. ( Aunque es 50 la cifra...) Una opción perfecta para los foreros de aquí. De todas formas, preferiría que los de wallstreetbets estén más adelante. Ten en cuenta que queda sprott en usa, pero bueno no sabemos. Mañana volveré a comprar sprott y descanso unos días. Hay que resistir las subidas tb, yo como si nada. Estoicismo y pumpea Pedrob. Yo tengo algún amigo que me está preguntando porque le piqué con el uranio Je je
Y que me dejen los de degiro, que no se yo si son de fiar...
Vistazo en 5 minutos a los resultados de NM para evaluar posibles salidas a sus problemas. Está claro que por mucha caja que genere no se salva si no refinancia, la clave está en si conseguirá o no refinanciar y en qué condiciones. La opción fácil es vender barcos y listo, pero creo que tiene una carta bajo la manga y está esperando al último momento para sacarla, porque esa carta está subiendo de precio...
Y la carta se llama barcos con opción a compra. De los 38 barquitos que tiene, 13 estan chartered-in (alquilados a largo plazo al propietario y NM los realquila) y de estos 13 hay 10 con opción a compra: As en la manga de la griega Si ahora te vas a ver la flota de NM (https://www.navios.com/fleet/) y miras los barquitos que tiene en charter-in, podrás ver que no son ni mucho menos chatarras, son relativamente nuevos (~5 años de antigüedad). Estos barcos, con los rates tal y como están a día de hoy, valen una pasta.
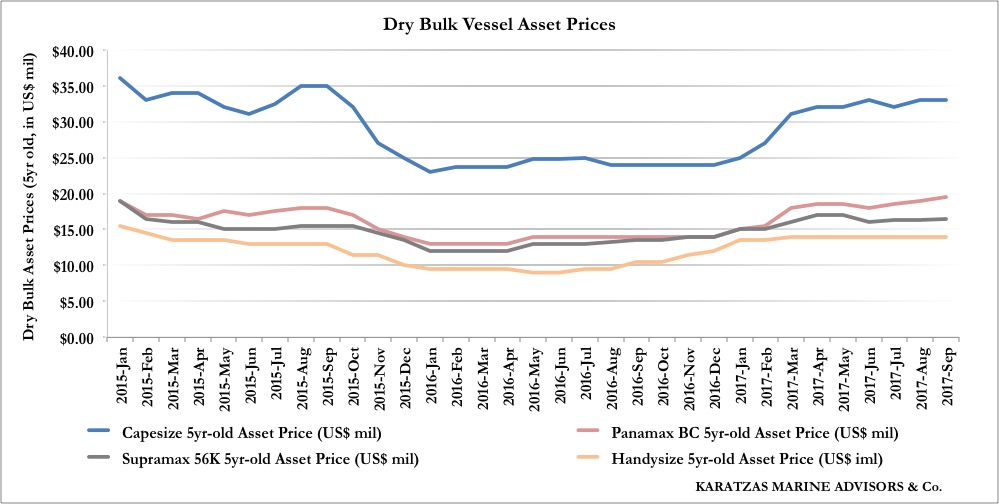
Sin embargo, sin saber por cuanto es la opción a compra, intuyo que será bastante menos del precio de mercado actual atendiendo a esta gráfica que me he encontrado por ahí: Precio barquitos cuando se firmó la opción Por ejemplo, según este link: https://www.hellenicshippingnews.com/weekly-vessel-valuations-report-august-24-2021/ Un Handy de 2015 (línea amarilla) se vendió hace poco por 21M$, cuando antes no pasaba de 15M$.
Si a eso le sumas que llevan un charter-in (la opción a compra estaría algo por debajo de los 15M$), seguramente ahora pueda comprar esos barquitos con descuento y hacer un buen profit rápido.
Mi teoría es que, entre la caja que va a generar en estos meses, y unos cuantos millones que puede sacar muy fácilmente de estas operaciones, tiene suficiente para que le refinancien. Y como mucho vender algun barco más. Al final, la clave es "aflorar" este valor oculto que tiene con las opciones de compra que no aparece en ninguna cuenta de resultados ni balance, pero está ahí.
Veremos cómo se desarrolla la cosa... ahí va mi teoria