Cuando ocurre un siniestro en casa, la ley te da siete días para avisar a la aseguradora y le da a ella cuarenta días para adelantarte el importe mínimo que te deba. Si a los tres meses sigue sin pagar, entra en mora y el recargo corre a tu favor. Estos tres plazos son los que marcan toda la tramitación del siniestro. Te lo explicamos en detalle:
🕒 Los plazos que debes tener en la cabeza
- 📤 Para avisar: 7 días desde que conoces el siniestro, salvo que tu póliza te dé más margen (art. 16 de la Ley 50/1980).
- 💰 Para cobrar el anticipo: 40 días desde que la aseguradora recibe tu declaración. Es el importe mínimo, no la indemnización completa (art. 18).
- ⚠️ Para que incurra en mora: 3 meses desde el siniestro. A partir de ahí devenga el interés legal del dinero incrementado en un 50% (art. 20).
- 🔍 Si no hay acuerdo en la valoración: peritación contradictoria, con 8 días para designar perito y 30 para el dictamen del tercer perito (art. 38).
¿Qué hacer cuando ocurre un siniestro en la vivienda? Actuación inmediata
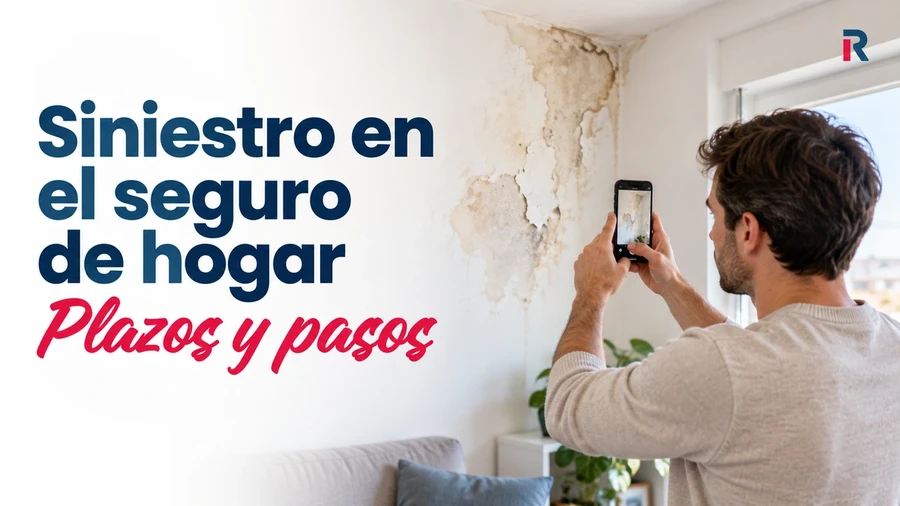
Ante la ocurrencia de un accidente o incidente en tu hogar, la prioridad es garantizar la seguridad de los ocupantes y minimizar los daños adicionales: cerrar el suministro de agua ante una fuga, cortar el gas en caso de escape, desconectar la electricidad si hay riesgo de cortocircuito y avisar a los servicios de emergencia si la situación lo exige.
Estas medidas urgentes no solo son razonables: son una obligación legal del asegurado. El artículo 17 de la Ley de Contrato de Seguro te obliga a emplear los medios a tu alcance para aminorar las consecuencias del siniestro, y los gastos que generes al hacerlo corren por cuenta de la aseguradora. La otra cara es que, si no haces nada pudiendo hacerlo, la compañía puede reducir la indemnización en la parte del daño que se habría evitado.
Te recomendamos que hagas fotos y vídeos antes de tocar nada más allá de lo imprescindible, y guarda las facturas de cualquier actuación de urgencia. Ten en cuenta tener claras todas las cosas que cubre tu seguro y no lo sabes; y si todavía estás eligiendo compañía, compara primero las condiciones en nuestra guía de mejores seguros de hogar.
Plazo para comunicar el siniestro a tu aseguradora
El artículo 16 de la Ley 50/1980 de Contrato de Seguro fija un plazo de siete días para comunicar el siniestro, contados desde que lo conoces, no desde que se produce. El matiz importa: si descubres una filtración tres semanas después de que empezara, el plazo arranca el día del descubrimiento.
Son siete días naturales, no hábiles, y la póliza puede ampliarlos, pero nunca acortarlos. Avisar tarde no hace que pierdas la cobertura de forma automática: lo que la ley permite a la aseguradora es reclamarte los daños y perjuicios que el retraso le haya causado, y solo pierde la prestación quien incumple el deber con dolo o culpa grave. Aun así, un aviso tardío complica la peritación y suele traducirse en una valoración peor.
En cuanto al canal, el teléfono sigue siendo el más rápido para urgencias, pero la app o el área de cliente dejan constancia escrita con fecha, que es lo que necesitas si más adelante hay discusión sobre cuándo avisaste. Si llamas por teléfono, anota el número de expediente y pide confirmación por correo electrónico.
Qué datos necesitas antes de llamar al seguro
Antes de contactar, revisa las condiciones particulares y generales de tu póliza, identifica qué coberturas podrían aplicarse y localiza el teléfono o la sección de comunicación de siniestros.
Ten preparada la siguiente información:
- Datos de la póliza: número de póliza, nombre del titular y dirección del inmueble asegurado.
- Información del siniestro: fecha y hora en que ocurrió, descripción de cómo sucedió, ubicación exacta dentro de la vivienda y una estimación inicial de la magnitud de los daños.
- Terceros afectados (si aplica): si el siniestro ha alcanzado a vecinos u otras personas, recopila sus datos de contacto.
- Datos del tercero responsable (si aplica): si el daño viene de un tercero —por ejemplo, agua procedente del piso de arriba—, recaba sus datos y los de su aseguradora.
Como norma general, no repares nada por tu cuenta antes de que la aseguradora valore los daños, salvo las medidas urgentes para evitar un daño mayor. Reparar sin autorización impide al perito valorar el alcance real y puede dejar esos gastos fuera de la cobertura.
¿Cuánto tiempo tiene el seguro para pagar o reparar?
Aquí es donde más confusión hay, porque se repite mucho que la aseguradora tiene cuarenta días para resolverlo todo. No es así. Lo que la ley fija son tres hitos distintos, y solo uno de ellos es el de los cuarenta días:
Qué ocurre |
Plazo |
Qué dice la ley |
Comunicar el siniestro |
7 días |
Art. 16: desde que el asegurado conoce el siniestro. La póliza puede ampliarlo. |
Pago del importe mínimo |
40 días |
Art. 18: desde que la aseguradora recibe la declaración debe abonar el importe mínimo que pueda deber según las circunstancias conocidas. Es un anticipo a cuenta, no la indemnización final. |
La aseguradora entra en mora |
3 meses |
Art. 20: si no ha cumplido su prestación en tres meses desde que se produjo el siniestro, devenga un interés anual igual al legal del dinero incrementado en un 50%. |
Mora prolongada |
2 años |
Art. 20: transcurridos dos años desde el siniestro, ese interés no puede ser inferior al 20% anual. |
La ley no obliga a la compañía a tener la obra terminada en cuarenta días ni a enviar al perito en un plazo concreto: lo que le impone es adelantarte dinero en ese plazo y, si el expediente se enquista, pagar un recargo que crece solo. Ese recargo es la palanca real del asegurado, y conviene nombrarlo expresamente por escrito en cuanto el expediente se acerca a los tres meses.
El interés de demora del artículo 20 se devenga día a día y no hace falta reclamarlo judicialmente para que corra: basta con que la aseguradora no haya cumplido en plazo sin causa justificada.
Los plazos de servicio que anuncian algunas compañías —atención de urgencias en pocas horas, visita de un profesional en 48 horas— son compromisos comerciales propios, no obligaciones legales. Están en las condiciones de la póliza y son exigibles como tales, pero conviven con los plazos de la ley sin sustituirlos. Si tu aseguradora directamente no da señales de vida, el procedimiento de reclamación está detallado en qué hacer si el seguro de hogar no responde.
¿Qué hago si mi seguro de hogar no cubre el siniestro?
Si la compañía rechaza el siniestro o te ofrece menos de lo que esperabas, el recorrido tiene cuatro escalones y conviene agotarlos en orden, porque cada uno deja constancia para el siguiente.
Toma nota:
- Revisa las coberturas de la póliza y, sobre todo, las exclusiones. Muchos rechazos se apoyan en una exclusión concreta: pide que te la citen por escrito.
- Presenta una queja ante el Servicio de Atención al Cliente de la aseguradora, por escrito y con acuse de recibo. Tiene un plazo máximo para contestarte y agotar esta vía es requisito previo para acudir al supervisor.
- Si no te resuelven o no contestan, acude a la Dirección General de Seguros y Fondos de Pensiones, que emite un informe no vinculante pero con peso en una reclamación posterior.
- En última instancia queda la vía judicial. Ten en cuenta el plazo de prescripción: dos años para los seguros de daños, contados desde el siniestro.
Hay un caso que no sigue esta ruta: los daños causados por fenómenos extraordinarios —inundaciones, terremotos, tempestades ciclónicas atípicas, terrorismo— los indemniza el Consorcio de Compensación de Seguros, no tu compañía, aunque la solicitud puedas tramitarla a través de ella. De igual forma, es conveniente que sepas claramente si tu seguro cubre daños por agua, y en qué casos específicos.
La documentación es lo que sostiene la reclamación
Documenta el siniestro de forma exhaustiva con fotografías y vídeos antes de desechar cualquier bien dañado o iniciar reparaciones, salvo las de urgencia. Esas imágenes son la prueba del alcance real de los daños, y en una discrepancia de valoración suelen pesar más que cualquier argumento.
En caso de robo, si no conservas las facturas de algunos objetos, puedes acreditar la propiedad con fotografías, tasaciones, extractos bancarios o el embalaje original. Y no olvides la denuncia: sin atestado policial, la mayoría de pólizas no tramitan un robo.
Qué pasa si no estás de acuerdo con el perito
El perito que acude a tu casa lo designa y lo paga la aseguradora, así que su valoración no es la última palabra. Al reunirte con él, limita tu intervención a describir los hechos y los daños observables: determinar la causa es su trabajo, y aventurar una explicación puede volverse en tu contra si encaja con una exclusión de la póliza.
Si no compartes su valoración, el artículo 38 de la Ley de Contrato de Seguro te abre el procedimiento pericial contradictorio: nombras a tu propio perito y, si los dos no llegan a un acuerdo, se designa un tercero cuyo dictamen debe emitirse en treinta días desde que acepta el cargo. Cada parte asume los honorarios de su perito y los del tercero se reparten a medias, salvo que uno de los dos se haya apartado notoriamente de la valoración final.
El cálculo que hay que hacer antes de pedirlo es sencillo: si la diferencia en disputa no supera con holgura el coste de tu perito más la mitad del tercero, el procedimiento no compensa. En daños de unos pocos miles de euros, suele salir mejor negociar con la compañía invocando el interés de demora.
Elegir una póliza acorde a tus necesidades reales
La mayoría de los disgustos en la tramitación no nacen de una mala gestión, sino de una póliza mal dimensionada. Evalúa los riesgos reales de tu vivienda —ubicación, tipo de inmueble, antigüedad de las instalaciones— y revisa dos cifras que casi nadie mira al contratar: el capital de continente y de contenido. Declararlos por debajo de su valor activa la regla proporcional, por la que la aseguradora indemniza en la misma proporción en que estuvieras infraasegurado.
Si aseguras el contenido en 20.000 € cuando vale 40.000 €, ante un daño de 10.000 € la compañía puede pagar solo la mitad. Y al revés: sobreasegurar no te hace cobrar más, porque la indemnización nunca supera el daño real.
Teléfonos de atención al cliente de las aseguradoras
En este listado puedes consultar los teléfonos de atención al cliente de algunas aseguradoras:
- Seguros Pelayo: 91 520 05 25 / 900 122 445
- Línea Directa: 919 180 180
- Tuio: No cuenta con un teléfono de atención específico, ya que su servicio es completamente digital. Los siniestros se gestionan a través de su App o desde su página web.
- Sabadell (Zurich seguros): 900 101 369
- AXA seguros: 91 111 95 53 / 900 90 90 53
- Mapfre: 918 365 365 / 900 822 822
Seguros de hogar recomendados en siniestros
Los seguros de hogar más destacados hoy en día son los siguientes:

desde
60 €
/año
Desde 5€ al mes
Coberturas
- Incluida: Daños por fuego
- Incluida: Daños por agua
- Incluida: Rotura de cristales
- Incluida: Robo o intento de robo
- Incluida: Hurto
- Incluida: Daños por lluvia, nieve, viento, pedrisco
- Incluida: Daños estéticos propios
- Incluida: Daños causados por terceros
- Incluida: Defensa jurídica
- Incluida: Reclamación a daños de terceros
- Incluida: Servicios urgencia 24 h
- Incluida: Ayuda informática y tecnológica 24 h
- Incluida: Reparación electrodomésticos
- Incluida: Daños exteriores (jardín, piscina, ...)
- No incluida: Uso fraudulento de tarjetas de crédito
- No incluida: Traslado bienes asegurados
- No incluida: Asistencia en viaje
Ir a su web
Tuio seguro del hogar
desde
110 €
/año
Asegura tu hogar desde 0,30€ al día.
Coberturas
- Incluida: Daños por fuego
- Incluida: Daños por agua
- Incluida: Rotura de cristales
- Incluida: Robo o intento de robo
- Incluida: Hurto
- Incluida: Daños por lluvia, nieve, viento, pedrisco
- Incluida: Daños estéticos propios
- Incluida: Daños causados por terceros
- Incluida: Defensa jurídica
- Incluida: Reclamación a daños de terceros
- Incluida: Servicios urgencia 24 h
- No incluida: Ayuda informática y tecnológica 24 h
- Incluida: Reparación electrodomésticos
- Incluida: Daños exteriores (jardín, piscina, ...)
- No incluida: Uso fraudulento de tarjetas de crédito
- No incluida: Traslado bienes asegurados
- No incluida: Asistencia en viaje
Contrata online
OCASO Hogar Directo

desde
154 €
/año
Consigue 200€ al contratar tu seguro de hogar de forma online
Coberturas
- Incluida: Daños por fuego
- Incluida: Daños por agua
- No incluida: Rotura de cristales
- Incluida: Robo o intento de robo
- Incluida: Hurto
- Incluida: Daños por lluvia, nieve, viento, pedrisco
- No incluida: Daños estéticos propios
- Incluida: Daños causados por terceros
- No incluida: Defensa jurídica
- No incluida: Reclamación a daños de terceros
- No incluida: Servicios urgencia 24 h
- No incluida: Ayuda informática y tecnológica 24 h
- No incluida: Reparación electrodomésticos
- No incluida: Daños exteriores (jardín, piscina, ...)
- No incluida: Uso fraudulento de tarjetas de crédito
- Incluida: Traslado bienes asegurados
- No incluida: Asistencia en viaje
Quiero que me llamen
Seguro de Hogar Eficaz Santalucía
Tramitar un siniestro se resume en tres movimientos: avisar dentro de los siete días, documentar antes de reparar y vigilar el calendario. Si a los cuarenta días no has recibido el anticipo, o a los tres meses sigue sin resolverse, no estás ante un retraso normal: estás ante un incumplimiento con consecuencias económicas para la aseguradora, y conviene decirlo por escrito.