
#106705
#106706
Re: Cobas AM: Nueva Gestora de Francisco García Paramés
#106707
Re: Cobas AM: Nueva Gestora de Francisco García Paramés
#106708
Re: Cobas AM: Nueva Gestora de Francisco García Paramés
#106709
Re: Cobas AM: Nueva Gestora de Francisco García Paramés
uno de los me "llevo gratis" de la cartera, Applus, aunque no veo que hayan tenido más de 1% de la cartera en el valor el año pasado; si realmente la parte de ITVs ya vale más que lo que cotiza y tienen la opcionalidad de recuperación en el mercado energético, donde tiene actividad la compañía, debería ser una buena oportunidad.
Como comentamos, al final se hacen comparaciones con empresas que se mueven entre private equity.
Del boletín de R4:
""
Applus+. Hayfin habría iniciado el proceso de venta de Itevelesa.
1-. De acuerdo con información de prensa, Hayfin (fondo de capital riesgo británico) habría iniciado el proceso de venta del Grupo Itevelesa (ITV en España: 70 estaciones fijas y otras 20 móviles en 10 CC.AA).
2-. La valoración de la compañía de acuerdo con la información de prensa se situaría en una horquilla entre los 300 y 400 mln eur.
Como comentamos, al final se hacen comparaciones con empresas que se mueven entre private equity.
Del boletín de R4:
""
Applus+. Hayfin habría iniciado el proceso de venta de Itevelesa.
1-. De acuerdo con información de prensa, Hayfin (fondo de capital riesgo británico) habría iniciado el proceso de venta del Grupo Itevelesa (ITV en España: 70 estaciones fijas y otras 20 móviles en 10 CC.AA).
2-. La valoración de la compañía de acuerdo con la información de prensa se situaría en una horquilla entre los 300 y 400 mln eur.
3-. De acuerdo con los datos de P&L de 2019 de Itevelesa, la valoración arrojaría un múltiplo VE/EBITDA en el rango de las 9,0x a 12,0x.
4-. Entre los potenciales compradores destacan tanto fondos de inversión como compañías industriales (haciendo mención a Dekra y Tüv Süd o la suiza SGS).
Valoración:
1-. Noticia que por el momento no esperamos tenga impacto en la cotización de Applus+.
2-. Consideramos que se trata de una operación demasiado grande para acometer por Applus+ en el corto plazo (tras haber realizado adquisiciones en 2S20 por importe de 235 mln eur). En este sentido, consideramos que, para ello, Applus+ necesitaría realizar una ampliación de capital.
3-. Igualmente, los múltiplos de valoración inicialmente planteados quedan claramente por encima de las aprox. 6,0x VE/EBITDA 2021e a las que cotiza Applus+. No obstante, si la operación se cerrara por los importes mencionados por parte de otra compañía, consideramos que podría impulsar la valoración de Applus+.
Reiteramos nuestra recomendación de SOBREPONDERAR y P.O. 10,70 eur/acc.
"""
"""
#106710
Re: Cobas AM: Nueva Gestora de Francisco García Paramés
#106711
Re: Cobas AM: Nueva Gestora de Francisco García Paramés
Investing is where you find a few great companies and then sit on your ass - C.M
#106712
Re: Cobas AM: Nueva Gestora de Francisco García Paramés
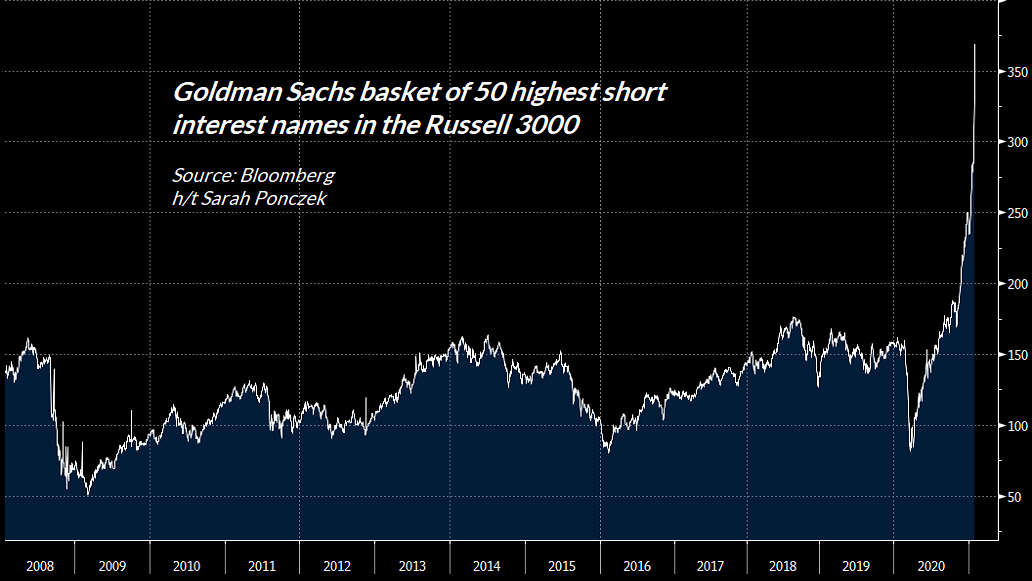
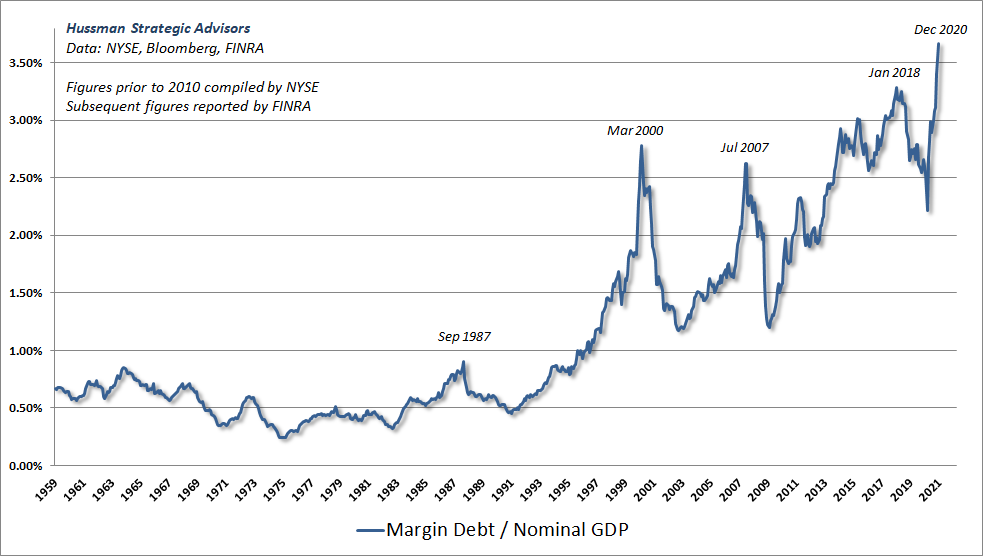
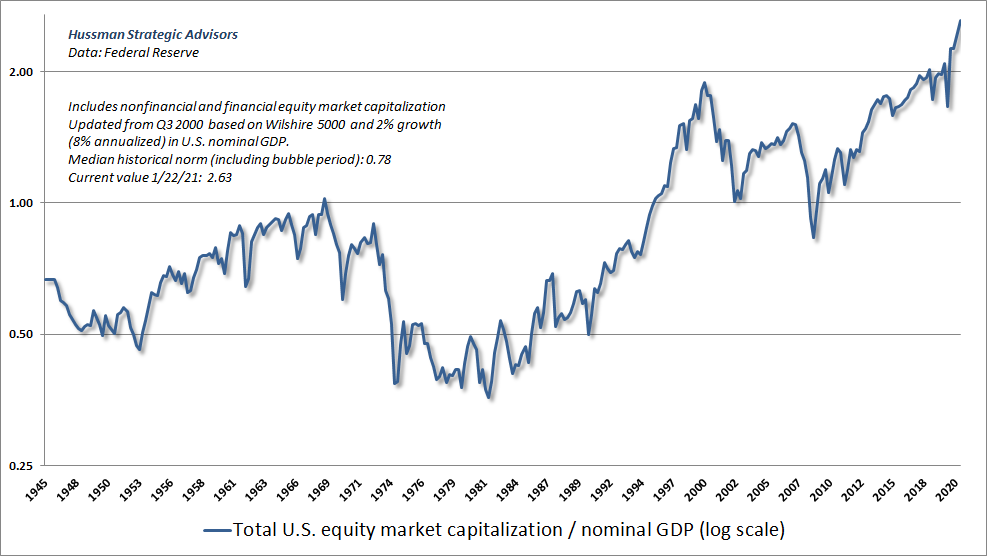
Esto es porque hay dinero en Usa. Si no lo hubiera no se producen estas burbujas y como siga así el único refugio seguro será las mmpp.
Silvermoon alguna empresa que conozcas o que estés invertido de renovables en relacion a lo que comentaste para poder estudiarla?
Gracias!
Yo tengo q recuerde:
Plug
Ballard
Fuel cell
Sunworks
Gevo
Grupo workhorse
Todas han dado algo... pero son posiciones muy muy muy pequeñas porq estamos hablando de proyectos ilusorios futuros y no números reales q entiendo ( Como puede ser el uranio)
Silvermoon alguna empresa que conozcas o que estés invertido de renovables en relacion a lo que comentaste para poder estudiarla?
Gracias!
Yo tengo q recuerde:
Plug
Ballard
Fuel cell
Sunworks
Gevo
Grupo workhorse
Todas han dado algo... pero son posiciones muy muy muy pequeñas porq estamos hablando de proyectos ilusorios futuros y no números reales q entiendo ( Como puede ser el uranio)