Precio vivienda Madrid: evolución y previsiones 2026
Precio vivienda Madrid: evolución y previsiones 2026
El precio de la vivienda en Madrid sigue en máximos en 2026, aunque el segundo trimestre trae las primeras señales de desaceleración. Comparamos las tres fuentes de referencia —tasación, oferta y escritura—, el detalle por distrito y el impacto de un Euríbor que cerró julio en el 2,855 %.
El precio de la vivienda en Madrid depende de qué cifra mires: la tasación, la escritura y el precio de oferta llevan meses separándose. Con los últimos datos de Tinsa, Registradores e idealista, te explicamos cuánto cuesta el metro cuadrado en la capital, cómo evoluciona por distritos y qué cabe esperar con el Euríbor por encima del 3 %.
Analizamos la evolución del precio de la vivienda en Madrid, las diferencias entre distritos y los valores de tasación, compraventa y oferta.
📊 Tasación: 4.763 €/m² en Madrid capital en el tercer trimestre de 2026, un +12,88 % anual (Tinsa).
🏙️ Escritura: 5.534 €/m², un +12,2 % anual, según la estadística registral del segundo trimestre de 2026; segunda capital más cara tras San Sebastián (Colegio de Registradores).
🏷️ Oferta: 6.458 €/m² en octubre de 2026, solo un +2,4 % anual: el precio que piden los vendedores ya se ha frenado (idealista).
💰 Hipoteca: el BCE subió tipos en junio y en septiembre de 2026 y el Euríbor a 12 meses supera el 3 %. Cada 0,25 puntos encarece unos 22 € al mes una hipoteca de 167.000 € a 25 años.
Precio de la vivienda y del metro cuadrado en Madrid
El mercado inmobiliario madrileño se caracteriza por una amplia variedad de opciones residenciales que abarcan desde estudios hasta viviendas unifamiliares de gran tamaño. Con precios que reflejan tanto la demanda elevada como la calidad y el tamaño de la vivienda, el precio medio de venta varía considerablemente entre tipos de propiedad y número de habitaciones.
En términos concretos, el precio medio total de venta para distintos tipos de viviendas en Madrid es:
Tipo de propiedad
Precio medio (€)
Estudio
64.000
Piso 2 habitaciones
174.000
Piso 3 habitaciones
341.000
Piso 4 habitaciones
626.000
Piso 5 habitaciones
1.070.000
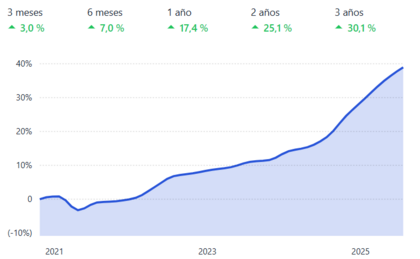
Gráfico del precio medio de los pisos en Madrid
El precio por m2 en Madrid para casas según el número de habitaciones:
Nº de habitaciones
Precio medio (€)
Precio medio €/m²
4 habitaciones
1.070.000
3.400 €/m²
5 habitaciones
1.560.000
4.700 €/m²
6 habitaciones
1.880.000
5.700 €/m²
7 habitaciones
2.240.000
6.300 €/m²
8 habitaciones
2.690.000
6.600 €/m²
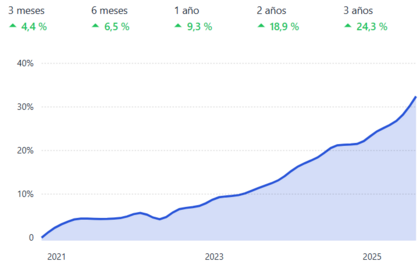
Gráfico del precio medio de casas en Madrid
Estos valores muestran una clara relación entre tamaño y precio, así como un mercado residencial de alto valor, especialmente en viviendas grandes.
Las dos tablas anteriores recogen precios medios de oferta agregados por tipología y no distinguen entre distritos ni entre estado de conservación, por lo que conviene tomarlas como orden de magnitud y no como referencia de tasación. Para el valor concreto de un inmueble, el dato relevante es siempre el €/m² de su distrito y una tasación individual.
¿Buscas casa en Madrid y necesitas financiación? Estas son las 3 hipotecas más destacadas del mes y, además, te ofrecemos nuestro servicio de asesoramiento hipotecario totalmente gratuito.
Hipoteca fija Sabadell
TIN bonificado:
2.75 %
TAE bonificado:
3.67 %
*
4 productos bonificables:
Domiciliación de nómina, Seguro de hogar, Seguro de vida y Seguro de protección de pagos
Financiación máxima:
80%
Madrid sigue siendo uno de los mercados residenciales más tensionados de España. La demanda aguanta, la oferta sigue corta y la financiación vuelve a pesar más en la decisión de compra. Si estás valorando comprar o invertir, no basta con mirar la media de la ciudad: conviene comparar fuentes, analizar el barrio concreto y calcular con detalle el impacto de la hipoteca sobre tu presupuesto real.
Contáctanos y te explicaremos cómo trabajamos para ayudarte a conseguir la hipoteca con los mejores tipos de interés disponibles para ti.
Evolución del precio de la vivienda en Madrid
Las cifras del mercado inmobiliario madrileño varían significativamente según la fuente y la metodología empleada. Es importante distinguir entre el precio de oferta (lo que piden los vendedores) y el valor de tasación de vivienda en Madrid (el precio que certifican los tasadores), así como comparar fuentes y datos equivalentes:
Tinsa (tasaciones, nueva y usada): Sitúa el precio medio de la vivienda terminada en Madrid capital en 4.763 €/m² en el tercer trimestre de 2026, con un incremento anual del +12,88 %. A ese precio, un piso de 90 m² supone una inversión media de unos 428.700 €.
idealista (precio de oferta): sitúa el precio de oferta en Madrid capital en 6.458 €/m² en octubre de 2026, un +2,4 % interanual y un 1,8 % menos que en junio.
Colegio de Registradores (estadística del 2T 2026): ubica el precio de compraventa en la ciudad de Madrid en 5.534 €/m², un +12,2 % interanual, como segunda capital más cara tras San Sebastián (6.420 €/m²).
En los últimos 10 años, distritos como Chamberí y Salamanca han duplicado aproximadamente el precio medio de la vivienda, impulsando la media general de Madrid al alza.
Desde 2013, tras la recuperación del mercado, la subida ha sido sostenida, destacando barrios como Salamanca con una subida acumulada del 113% en precio medio por metro cuadrado desde 2013, pasando de 3.172€/m² a 6.769 €/m².
Esta visión histórica ayuda a comprender las tendencias actuales y el posicionamiento del mercado madrileño como uno de los más caros y dinámicos de España.
Cómo leer estas cifras sin equivocarte
La distancia entre 4.763 €/m² y 6.458 €/m² no es un error de nadie: son tres formas distintas de medir lo mismo, y cada una sirve para un propósito diferente.
Tasación: es el valor que certifica un tasador homologado. Es el que va a usar tu banco para decidir cuánto te financia, así que es el número que importa cuando estás calculando la hipoteca. Suele ser el más bajo de los tres, porque incorpora criterios prudenciales.
Precio de oferta: es lo que piden los vendedores en sus anuncios. Marca el techo de la negociación, no el suelo, y tiende a estar por encima del precio de cierre real.
Precio de escritura: es lo que efectivamente se ha pagado en compraventas formalizadas ante notario. Es el dato más fiel a la transacción, pero llega con más retraso porque depende de la inscripción registral.
La regla práctica: si estás comprando, mira la tasación para saber qué te financiarán y la escritura para saber qué se está pagando de verdad. Si estás vendiendo, la oferta te orienta sobre la competencia, pero fijar tu precio en el máximo de oferta del distrito suele alargar el tiempo de comercialización.
Esa misma advertencia aplica a las variaciones interanuales, y hoy se ve con claridad: el precio de oferta solo sube un +2,4 % anual, mientras la tasación (+12,88 %) y la escritura (+12,2 %) siguen a doble dígito. No es una contradicción: tasación y escritura recogen operaciones cerradas semanas o meses atrás, y la oferta suele ser la primera en reflejar un cambio de ritmo. No son cifras comparables entre sí y no deben leerse como una serie continua.
Así está el precio de oferta por distrito , según idealista:
Distrito
Precio de oferta €/m²
Variación anual
Madrid capital
6.458
+2,4 %
Salamanca
10.865
-1,2 %
Chamberí
9.159
+2,6 %
Retiro
8.515
-0,7 %
Chamartín
8.127
+4,6 %
Centro
7.771
+3,7 %
Villa de Vallecas
3.852
+12,0 %
Carabanchel
3.829
+9,4 %
Usera
3.628
+15,9 %
Puente de Vallecas
3.535
+17,9 %
Villaverde
3.365
+23,7 %
El precio de oferta se frena en el tercer trimestre de 2026
Hasta aquí, la foto general. El dato más reciente introduce un matiz relevante: el precio que piden los vendedores en Madrid capital ha dejado de subir. Según idealista, el metro cuadrado de oferta se sitúa en 6.458 €/m², un 0,2 % menos que en agosto y un 1,8 % menos que en junio. En términos interanuales, la subida se queda en un +2,4 %.
La moderación no es homogénea. Los distritos más caros ya están en negativo —Salamanca cae un 1,2 % y Retiro un 0,7 % anual—, mientras el sur de la ciudad sigue subiendo con fuerza: Villaverde un 23,7 %, Puente de Vallecas un 17,9 % y Usera un 15,9 %. Es el patrón de un mercado en el que la demanda que no llega a los distritos centrales se desplaza a los más asequibles, y eso estrecha la distancia entre unos y otros.
Conviene no sobreinterpretarlo: una desaceleración del ritmo no es una caída de precios, y un solo trimestre no marca un cambio de ciclo. Pero sí desactiva la lectura de que Madrid vaya a seguir revalorizándose a doble dígito de forma indefinida. Lo que sugiere el dato es que el mercado empieza a encontrar el techo de lo que el comprador está dispuesto a pagar, justo cuando la financiación se encarece.
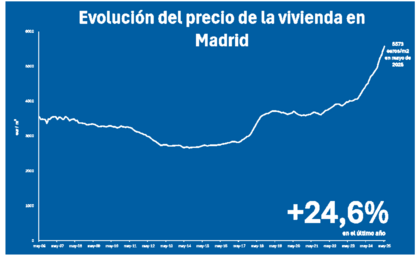
Gráfico con la evolución de los precios de la vivienda en Madrid
¿Cuál es la previsión del precio de la vivienda en Madrid para 2026?
La previsión para el cierre de 2026 apunta a nuevas subidas, aunque menos intensas que las vistas en la fase más acelerada del ciclo. El escenario más prudente sitúa el avance en un rango de un dígito medio, con mayor resistencia en los distritos premium y algo más de moderación en las zonas intermedias. Más que una corrección generalizada, lo que hoy descuenta el mercado es una desaceleración del ritmo de encarecimiento.
BBVA Research: proyecta un aumento del 5,3 % para Madrid en 2026.
Singular Bank: estima un alza acumulada del entorno del 9 % entre 2025 y 2026.
Bankinter: espera que el Euríbor se estabilice entre el 2,30 % y el 2,45 % a finales de 2027, lo que condicionará el acceso hipotecario y, con ello, parte de la demanda.
Las previsiones para Madrid en 2026 no son unánimes y su dispersión es amplia: van desde el 5,3 % de BBVA Research hasta estimaciones sensiblemente superiores en las casas de análisis más optimistas. Ninguna de las fuentes consultadas anticipa una caída de precios, pero sí una desaceleración respecto a los dos ejercicios anteriores. Toma cualquier previsión como escenario, no como dato.
Los distritos premium de Madrid como Salamanca, Retiro o Chamberí muestran ya señales de techo en el precio de oferta (Salamanca y Retiro, en negativo según idealista), mientras que los distritos del sur siguen creciendo a doble dígito. La escasez de oferta sigue siendo el principal motor de los precios.
El impacto del Euríbor y los tipos del BCE en el mercado de Madrid
El panorama hipotecario ha cambiado radicalmente desde el segundo semestre de 2025. El BCE ha subido sus tipos oficiales dos veces en 2026: en junio y de nuevo en octubre, cuando situó la facilidad de depósito en el 2,50 % y el tipo de las operaciones principales de financiación en el 2,65 %.
El Euríbor a 12 meses ha seguido el movimiento: cerró julio en el 2,855 %, agosto en torno al 2,95 % y en septiembre ha superado el 3 %. Este contexto tiene implicaciones directas para el mercado de vivienda en Madrid:
Encarecimiento hipotecario real: con el Euríbor en el 3 %, una hipoteca de 167.000 € a 25 años con Euríbor + 0,75 % tiene una cuota de unos 859 € al mes. Cada 0,25 puntos adicionales de Euríbor la encarecen en torno a 22-23 € al mes, unos 270 € al año.
Presión sobre la demanda de compra: el alza del Euríbor reduce la capacidad de endeudamiento de las familias y puede enfriar la demanda en los segmentos de precio más ajustado, especialmente en barrios de acceso intermedio.
Desplazamiento a hipotecas fijas: ante la incertidumbre, una parte de los compradores se orienta hacia hipotecas fijas, donde los bancos han subido el precio pero ofrecen certidumbre en la cuota a largo plazo.
Los precios de vivienda en Madrid no caen: la escasez estructural de oferta mantiene la presión alcista en precios aunque la demanda financiada con hipoteca variable se modere. El mercado de vivienda de lujo y el de compra al contado son menos sensibles al Euríbor.
Tras la subida de septiembre, el BCE no ha cerrado la puerta a nuevos movimientos: conviene seguir sus próximas reuniones antes de fijar el tipo de tu hipoteca, sin dar por hecho ningún escenario.
Si estás buscando hipoteca en Madrid en este contexto, comparar entre varias entidades y valorar el tipo fijo frente al variable es más relevante que nunca. Consulta nuestra selección de mejores hipotecas o accede a nuestro asesoramiento hipotecario gratuito.
¿Qué factores explican el incremento de precios de la vivienda en Madrid?
Escasez estructural de oferta: La falta de suelo finalista y las restricciones urbanísticas limitan la construcción de nueva vivienda. Madrid no puede crecer al ritmo de su demanda.
Demanda sólida y sostenida: La capital sigue atrayendo población nacional e internacional. La combinación de mercado laboral, calidad de vida y concentración de servicios mantiene la presión compradora.
Inflación y costes de construcción: El alza en materiales y mano de obra repercute directamente en el precio de la obra nueva y presiona al alza los precios de segunda mano por efecto comparativo.
Rehabilitación urbana: Proyectos de regeneración elevan el valor en distritos céntricos y consolidan zonas emergentes.
Inversión institucional y extranjera: Madrid sigue siendo destino de capital inversor europeo e internacional, lo que sostiene la demanda en los segmentos premium.
¿Cuáles son las implicaciones para compradores, vendedores e inversores?
Experta en Finanzas, Hipotecas y Productos bancarios
Para compradores, el principal reto sigue siendo encajar precio, entrada y cuota mensual en un contexto de financiación más exigente. Para vendedores, la clave está en fijar un precio competitivo y no apoyarse solo en máximos de oferta, sobre todo ahora que el segundo trimestre apunta a una moderación del ritmo de subidas. Para inversores, Madrid mantiene atractivo, pero conviene analizar con más detalle la rentabilidad neta, la presión de la demanda y el comportamiento específico de cada zona antes de tomar una decisión.
Para compradores
El acceso a la vivienda en Madrid es cada vez más complejo. El Euríbor por encima del 3 % reduce la capacidad de endeudamiento. Compara hipotecas, valora barrios emergentes y ten en cuenta los gastos (10-13% del precio).
Para vendedores
Contexto todavía favorable tras las fuertes revalorizaciones acumuladas, pero el precio de oferta apenas sube un 2,4 % anual en octubre de 2026. El Euríbor alto puede alargar los plazos de venta: fija un precio realista en lugar de anclarte al máximo de oferta del distrito.
Para inversores
Madrid sigue siendo atractivo para inversión, especialmente en alquiler. El Euríbor alto refuerza la demanda de alquiler y mantiene la rentabilidad del inversor propietario.
Preguntas frecuentes sobre el precio medio de la vivienda en Madrid
Depende de la fuente. En tasación, Tinsa sitúa Madrid capital en 4.763 €/m² (3T 2026, +12,88 % anual); en escritura, el Colegio de Registradores la eleva a 5.534 €/m² (estadística del 2T 2026); y en oferta, idealista marca 6.458 €/m² en septiembre de 2026. Por distritos, Salamanca supera los 10.800 €/m² y Villaverde ronda los 3.400 €/m².
Comprar en Madrid sigue siendo exigente: precios cerca de máximos y un Euríbor por encima del 3 % tras la subida de tipos del BCE de septiembre de 2026. A favor del comprador, el precio de oferta se ha frenado (+2,4 % anual en septiembre, según idealista). Si vas ajustado de ahorros, los distritos del sur y el área metropolitana son alternativas a valorar.
Según idealista (septiembre de 2026), los distritos más caros son Salamanca (10.865 €/m²), Chamberí (9.159 €/m²) y Retiro (8.515 €/m²). Los más accesibles están en el sur: Villaverde (3.365 €/m²), Puente de Vallecas (3.535 €/m²) y Usera (3.628 €/m²), que además son los que más suben en el último año.
Los distritos más consolidados siguen concentrando los precios más altos, pero también hay barrios intermedios y municipios del entorno metropolitano que están ganando peso por una combinación de menor ticket de entrada y mejora de servicios. Para el comprador, la clave ya no es solo el distrito, sino el equilibrio entre precio, transporte, demanda y potencial de revalorización.