Compara el mejor préstamo personal de noviembre de 2026. Analizamos TAE, importe, plazo, comisiones y rapidez de aprobación, con las condiciones verificadas en la web oficial de cada entidad, para ayudarte a elegir la opción que mejor encaja con tu perfil y evitar pagar de más.

El préstamo NARANJA ING ofrece un tipo fijo desde 5,49 % TIN y 5,63 % TAE, sin comisiones y 100 % online, aunque puede llegar al 12,49 % TIN (13,23 % TAE) según tu perfil. Importes de 3.000 a 60.000 € y plazos de 12 a 96 meses. Es un producto solo para clientes de ING, aunque no exige domiciliar la nómina. En este análisis te cuento sus condiciones, el rango de precio, requisitos y opiniones.

¿Necesitas 2.000 € urgente? Descubre cómo conseguir tu préstamo rápido y sin complicaciones. Compara las mejores opciones, requisitos y consejos clave para elegir la ideal para ti. ¡Haz clic y sal de dudas!

¿Cobras pero no tienes nómina? Los préstamos sin ingresos justificados no se conceden sin comprobar nada: lo que cambia es qué documento vale como prueba de solvencia. Te explicamos qué acepta cada entidad según tu perfil (autónomo, pensionista, desempleado con prestación o rentista), cuánto encarece esta vía el crédito y qué alternativas conviene agotar antes.

Aunque no estés en ASNEF, los bancos pueden negarte un crédito por historial negativo, ingresos inestables o exceso de deudas. Descubre las principales razones y cómo mejorar tu perfil financiero para aumentar tus opciones de aprobación.
")
La nueva ley de crédito al consumo aún no es definitiva: el anteproyecto fija un tope de TAE, límites para minicréditos y un 22% transitorio para el revolving. Te contamos qué cambia, qué pasa el 20 de noviembre de 2026 y qué préstamos quedan por debajo del tope.

Préstamos para moto en España: comparativa de TIN, TAE, importes mínimos y plazos de las entidades con condiciones publicadas. Incluye requisitos, el efecto real del plazo sobre los intereses y qué hacer si tu moto cuesta menos del mínimo que exige el banco.

¿Necesitas 10.000 €? Te contamos cuánto pagarías realmente al mes según el plazo y la TAE, con ejemplos representativos oficiales de las propias entidades, qué bancos y financieras conceden ese importe, qué requisitos piden y qué revisar antes de firmar para no pagar de más.

Casi ninguna entidad comercializa un préstamo etiquetado como "médico": lo habitual es un préstamo personal destinado a esa finalidad. Comparamos bankintercard, Fintonic y el Préstamo Más DB: importes, plazos, TAE, requisitos y cuándo piden justificar el tratamiento.

Pedir un préstamo con dos titulares mejora las opciones de que te lo concedan, pero la responsabilidad es solidaria: el banco puede reclamar la deuda entera a cualquiera de los dos. Te explicamos ventajas, requisitos, la diferencia con un aval y qué ocurre si uno deja de pagar.

El importe máximo que te puede prestar un banco no lo fija ninguna norma: depende de tu capacidad de pago. Te explicamos cómo se calcula, con la fórmula y un ejemplo resuelto, y qué porcentaje de tus ingresos admite cada entidad.

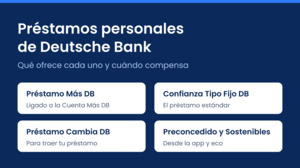
Deutsche Bank tiene cinco vías de préstamo personal. La más barata para pedir dinero nuevo es el Préstamo Más DB: 5,43 % TAE, de 3.000 € a 75.000 €, de 2 a 8 años y sin comisión de apertura, pero ligado a la Cuenta Más DB. Te contamos qué implica esa vinculación, cuánto pagarías de cuota y cuándo compensan más el Confianza Tipo Fijo DB o el Cambia DB.

La cuesta de septiembre vuelve a tensionar el presupuesto familiar: el gasto escolar inicial ronda los 548 € por alumno y el coste anual alcanza los 2.484 €. Si necesitas financiar una parte, comparar TAE, plazo y coste total puede marcar una diferencia importante.

¿Necesitas 1.000 € urgentes? Te explicamos dónde pedirlos, qué producto encaja realmente con ese importe (préstamo personal, minicrédito o línea revolving), qué requisitos piden las entidades, cuánto cuesta según la TAE y qué derechos te amparan por ley.

Antes de solicitar un préstamo urgente, compara bien el coste que realmente tendrás que devolver. Te contamos qué tipos de interés aplican las entidades financieras y cómo afectan a tu bolsillo. Toma decisiones informadas y evita sorpresas al elegir tu préstamo urgente.

Descubre cómo los funcionarios pueden acceder a préstamos con condiciones especiales: tipos de interés bajos, plazos flexibles y máximos importes. ¡Guía completa!