
#2345

Se está hablando de
Pharmamar
PHM · Mercado Continuo
#2346
Re: Análisis de Pharmamar (PHM), antigua Zeltia
No lo se Marketinverter.
Si no están incluidos, estará asegurada una facturación de test para el 2º Semestre de 3,15 millones (137.000 tests a 23€/unidad)
Si están incluidos, habrá que descontar 605.000 euros a esa cifra, por lo tanto serían 2,54 millones
Luego habrá que sumar los tests que se vendan en Abril-Mayo-Junio, que no se sí esa es una facturación total o parcial.
En las cifras del 1º Trimestre 2020, las ventas de Genómica fueron de 1,9 millones, de las cuales 0,6 fueron de los tests
En el 2º Trimestre del 2019, las ventas de Genómica fueron de 1,4 millones (para un total en el Semestre de 2,8 millones)
Resumiendo, que me lío.
Facturación Genomica 1ºSemestre 2019 = 2,80 millones
Facturación Genómica 1ºSemestre 2020 = 5,05 millones ó 4,45 millones, y falta Abril-Mayo-Junio.
Los tests van a provocar un crecimiento espectacular de la facturación de Genómica
Si no están incluidos, estará asegurada una facturación de test para el 2º Semestre de 3,15 millones (137.000 tests a 23€/unidad)
Si están incluidos, habrá que descontar 605.000 euros a esa cifra, por lo tanto serían 2,54 millones
Luego habrá que sumar los tests que se vendan en Abril-Mayo-Junio, que no se sí esa es una facturación total o parcial.
En las cifras del 1º Trimestre 2020, las ventas de Genómica fueron de 1,9 millones, de las cuales 0,6 fueron de los tests
En el 2º Trimestre del 2019, las ventas de Genómica fueron de 1,4 millones (para un total en el Semestre de 2,8 millones)
Resumiendo, que me lío.
Facturación Genomica 1ºSemestre 2019 = 2,80 millones
Facturación Genómica 1ºSemestre 2020 = 5,05 millones ó 4,45 millones, y falta Abril-Mayo-Junio.
Los tests van a provocar un crecimiento espectacular de la facturación de Genómica
#2347
Re: Análisis de Pharmamar (PHM), antigua Zeltia
Gracias por tu contestación. Ignoraba por completo el dato de que entre las 45 últimas solicitudes presentadas se hubiesen aprobado 44.
Otro detalle que a mi extraña es que se firme un contrato de licenciamiento, desarrollo y comercialización con Jazz por muchos millones y que uno bastante similar (o al menos eso dijeron el año pasado, porque es para el mismo tumor y fármaco) con la biofamaceutica China Luye, sea solo de 5 millones de dólares cuando el Lurbi para el cáncer de pulmón tendrá más aplicaciones en China que en EE.UU. por el número de fumadores. Seguro que los contratos deben ser muy distintos, pero sobre esto no se nos informa claramente.
Te reitero mi agradecimiento y seguramente que el de otros mucho foreros. A pesar de todo, lo sigo viendo un valor de riesgo, aunque un poco menos que ayer.
Saludos.
Otro detalle que a mi extraña es que se firme un contrato de licenciamiento, desarrollo y comercialización con Jazz por muchos millones y que uno bastante similar (o al menos eso dijeron el año pasado, porque es para el mismo tumor y fármaco) con la biofamaceutica China Luye, sea solo de 5 millones de dólares cuando el Lurbi para el cáncer de pulmón tendrá más aplicaciones en China que en EE.UU. por el número de fumadores. Seguro que los contratos deben ser muy distintos, pero sobre esto no se nos informa claramente.
Te reitero mi agradecimiento y seguramente que el de otros mucho foreros. A pesar de todo, lo sigo viendo un valor de riesgo, aunque un poco menos que ayer.
Saludos.
#2348
Re: Análisis de Pharmamar (PHM), antigua Zeltia
Gracias Rey. Yo creo que la facturación a final del primer semestre podría ser mucho mayor, ¿no crees?
Si la capacidad de test Covid19 son ahora 4000 diarios (80 mil al mes aprox) estaríamos hablando de 1,8millones/mes y/o 5,4 millones trimestre para Genómica solamente en Covid19 este 2T.
Si a esos 5,4 millones de Covid, le sumamos para estimar los 1,3millones que hizo en 1T (facturación sin COvid), podría estar en 6,7 millones de facturación en 2T (4,8 millones más que en 1T) .
Estaríamos hablando de unos 8,6 millones de facturación a final del primer semestre ( 1,9 millones + 6,7 millones) para Genómica ¿ te parece muy optimista?
Será un buen 2T ya que además Pharmamar tendría el hito delel pago del acuerdo con Immedica Pharma de 2 millones de Euros.
Si la capacidad de test Covid19 son ahora 4000 diarios (80 mil al mes aprox) estaríamos hablando de 1,8millones/mes y/o 5,4 millones trimestre para Genómica solamente en Covid19 este 2T.
Si a esos 5,4 millones de Covid, le sumamos para estimar los 1,3millones que hizo en 1T (facturación sin COvid), podría estar en 6,7 millones de facturación en 2T (4,8 millones más que en 1T) .
Estaríamos hablando de unos 8,6 millones de facturación a final del primer semestre ( 1,9 millones + 6,7 millones) para Genómica ¿ te parece muy optimista?
Será un buen 2T ya que además Pharmamar tendría el hito delel pago del acuerdo con Immedica Pharma de 2 millones de Euros.
#2349
Re: Análisis de Pharmamar (PHM), antigua Zeltia
05/05/2020 12:26:14
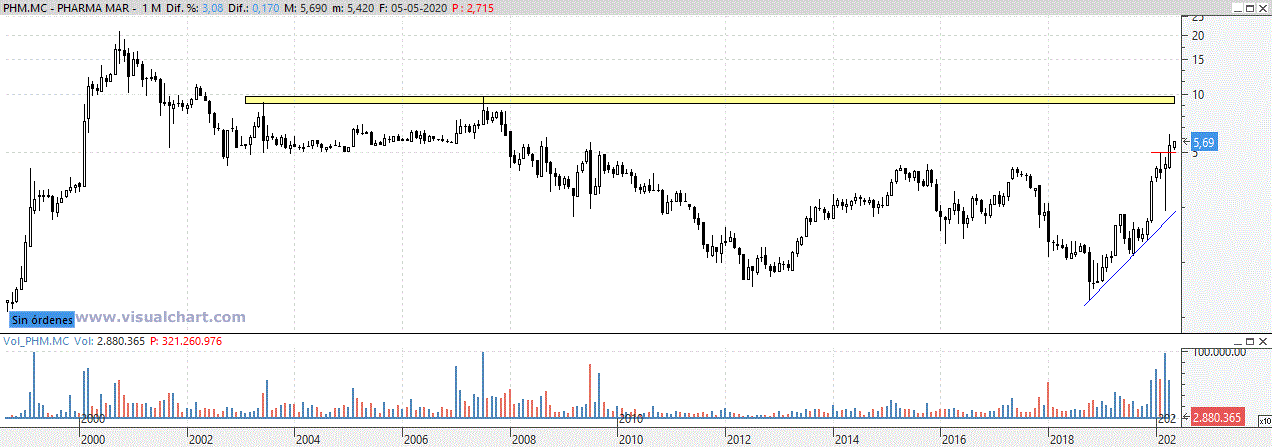
PharmaMar: ¿a por la resistencia de los 9-10 euros?
Los títulos de PharmaMar han superado recientemente (intradía) los seis euros, que es donde tenemos la siguiente resistencia y que se corresponde con la zona de altos de 2008.
Ahora mismo todo es posible con PharmaMar, pues independientemente de las correcciones más o menos violentas que experimenta en ocasiones la tendencia desde los mínimos de 2018 no puede ser más alcista. Tendencia alcista que se ha visto reforzada tras pulveriza recientemente la resistencia de los cinco euros, ahora soporte. Incluso días atrás marcaba precios por encima de los seis euros, concretamente el máximo anual se ha marcado en los 6,26 euros. Esto es, referencias de precio por encima de los máximos de 2009 y de septiembre de 2008, que es donde se encuentran las siguientes zonas de control. En cualquier caso y a sabiendas de que los precios nunca suben en línea recta, lo hacen en dientes de sierra, puede decirse que el título ya no presenta resistencias importantes hasta el rango de precios de los 9-9,80 euros: los máximos de junio de 2003 y de julio de 2007. Todo puede ser en este título con el momentum que atraviesa.
#2350
Re: Análisis de Pharmamar (PHM), antigua Zeltia
Todo lo que no sea un 100%, es un riesgo que se corre, aunque un 97% es demasiado elevado para correr peligro que no se apruebe, aunque nunca se sabe.
PharmaMar con el aprobado o no, de la Lurbinectedina, son dos empresas diferentes, está claro.
Eso de "44 de las últimas 45", lo dijo Sousa en una entrevista en radio hace unas semanas, no lo he comprobado en la correspondiente web.
En cuanto a los contratos, cada uno tendrá sus condiciones, los últimos conocidos (los recuerdo para el resto del foro)
26/04/2019
Acuerdo de licencia con Luye Pharma Group Ltd., que cotiza en Hong Kong, para desarrollar y comercializar el compuesto antitumoral de origen marino lurbinectedina (Zepsyre®) en el cáncer de pulmón microcítico, y potencialmente en otras indicaciones en China, Hong Kong y Macao. Luye Pharma se comprometerá a desarrollar lurbinectedina para el tratamiento del cáncer de pulmón microcítico en China, mientras que PharmaMar conservará los derechos exclusivos de producción del compuesto. Bajo los términos de este acuerdo, PharmaMar recibirá un pago inicial de 5 millones de dólares; también se prevén otros pagos por consecución de hitos regulatorios y de ventas, así como royalties sobre las ventas que realice Luye.
PharmaMar con el aprobado o no, de la Lurbinectedina, son dos empresas diferentes, está claro.
Eso de "44 de las últimas 45", lo dijo Sousa en una entrevista en radio hace unas semanas, no lo he comprobado en la correspondiente web.
En cuanto a los contratos, cada uno tendrá sus condiciones, los últimos conocidos (los recuerdo para el resto del foro)
26/04/2019
Acuerdo de licencia con Luye Pharma Group Ltd., que cotiza en Hong Kong, para desarrollar y comercializar el compuesto antitumoral de origen marino lurbinectedina (Zepsyre®) en el cáncer de pulmón microcítico, y potencialmente en otras indicaciones en China, Hong Kong y Macao. Luye Pharma se comprometerá a desarrollar lurbinectedina para el tratamiento del cáncer de pulmón microcítico en China, mientras que PharmaMar conservará los derechos exclusivos de producción del compuesto. Bajo los términos de este acuerdo, PharmaMar recibirá un pago inicial de 5 millones de dólares; también se prevén otros pagos por consecución de hitos regulatorios y de ventas, así como royalties sobre las ventas que realice Luye.
(ni dicen cuales son los "otros pagos por consecución de hitos regulatorias y de ventas", ni cuales son los "royalties sobre las ventas que haga Luye")
29/04/2020
- Lurbinectedina para un territorio que incluye el Reino Unido, Irlanda, los países nórdicos, algunos países de Europa del Este, de Oriente Medio y Norte de África.
Según los términos del acuerdo, Pharma Mar recibirá un primer pago de 2 millones de euros y podrá recibir unos ingresos adicionales por hitos regulatorios. En estos territorios, Pharma Mar recibirá el 50% de las futuras ventas en Europa y el 40% de las futuras ventas en los países de Oriente Medio. Pharma Mar conservará los derechos exclusivos de producción del producto, que suministrará a Immedica para su uso comercial y clínico. Asimismo, Pharma Mar conservará los derechos de distribución y comercialización del producto en el resto de Europa.
Edito:
Lo que mencionas del gráfico y que se puede ir a los 9-10 euros......lo veo tan lejos...
No soy de análisis técnico, pero según parece una vez superado los 5€-5,30€ tiene vía libre (si las noticias van acompañando) a irse a 7,50€, luego ya se verá.
Pero en este valor una noticia positiva o negativa lo cambia todo.
29/04/2020
- Lurbinectedina para un territorio que incluye el Reino Unido, Irlanda, los países nórdicos, algunos países de Europa del Este, de Oriente Medio y Norte de África.
Según los términos del acuerdo, Pharma Mar recibirá un primer pago de 2 millones de euros y podrá recibir unos ingresos adicionales por hitos regulatorios. En estos territorios, Pharma Mar recibirá el 50% de las futuras ventas en Europa y el 40% de las futuras ventas en los países de Oriente Medio. Pharma Mar conservará los derechos exclusivos de producción del producto, que suministrará a Immedica para su uso comercial y clínico. Asimismo, Pharma Mar conservará los derechos de distribución y comercialización del producto en el resto de Europa.
Edito:
Lo que mencionas del gráfico y que se puede ir a los 9-10 euros......lo veo tan lejos...
No soy de análisis técnico, pero según parece una vez superado los 5€-5,30€ tiene vía libre (si las noticias van acompañando) a irse a 7,50€, luego ya se verá.
Pero en este valor una noticia positiva o negativa lo cambia todo.
#2351
Re: Análisis de Pharmamar (PHM), antigua Zeltia
Si, tus números son correctos, son los que salen con los datos que tenemos.
Se supone que toda la producción de los tests estaban/estarán vendidos al Gobierno. Los 4.000 diarios creo que se iban a aumentar todavía mas...…
Se supone que toda la producción de los tests estaban/estarán vendidos al Gobierno. Los 4.000 diarios creo que se iban a aumentar todavía mas...…
#2352
Re: Análisis de Pharmamar (PHM), antigua Zeltia
Por aportar una novedad del ensayo del Aplidin que fue autorizado el pasado 28/04...
Son 3 los hospitales donde se hacen las pruebas:
- Hospital Clínico San Carlos (Madrid)
- Hospital Ramón y Cajal (Madrid)
- Hospital Universitario HM Monteprincipe (Boadilla del Monte - Madrid)
En el Hospital Universitario HM Monteprincipe, con fecha de hoy (05/05) ya se han reclutado los pacientes necesarios (y asi viene recogido en la web del AEMPS) y ya pueden empezar cuando quieran (si es que no lo han hecho ya)
Son 3 los hospitales donde se hacen las pruebas:
- Hospital Clínico San Carlos (Madrid)
- Hospital Ramón y Cajal (Madrid)
- Hospital Universitario HM Monteprincipe (Boadilla del Monte - Madrid)
En el Hospital Universitario HM Monteprincipe, con fecha de hoy (05/05) ya se han reclutado los pacientes necesarios (y asi viene recogido en la web del AEMPS) y ya pueden empezar cuando quieran (si es que no lo han hecho ya)