Resultados sólidos cumpliendo con todos los objetivos fijados en el guidance, en línea con las estimaciones de consenso a nivel de ingresos y por encima en EBITDA y beneficio neto. Destaca la generación de flujo de caja libre, el margen operativo en España y la reducción de deuda. La compañía mantiene el pago de dividendo de 0,75EUR/acc. (0,35EUR/acc. en scrip dividend 4T14 y 0,4EUR/acc. en metálico en el 2T15).
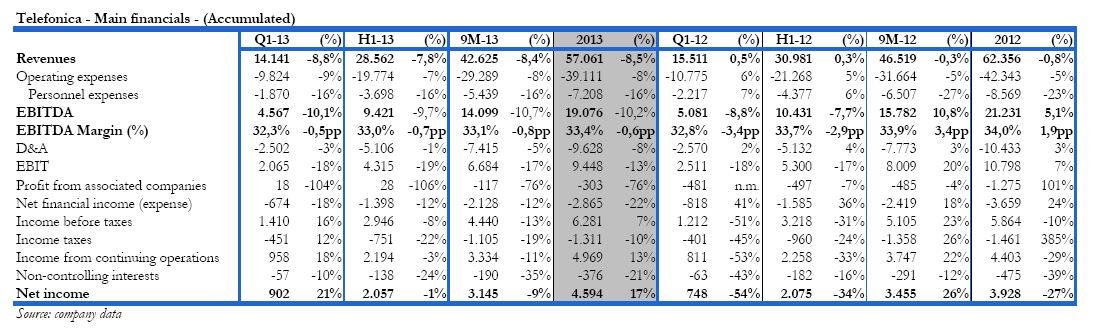
- Los ingresos orgánicos en el trimestre han crecido un +1,8% manteniendo la buena tendencia registrada durante el año (1T13 -1,6%, 2T13 +0,5% y 3T13 +2,1%), a pesar de que el dato reportado ha sido de una caída del -8,9% afectado por las depreciaciones de las monedas de Latam.
- En cuanto a las filiales:
- En Alemania los ingresos mantienen las caídas registradas en trimestres anteriores (-7%), aunque a pesar de ello el estricto control de los costes operativos permite a la filial mantener una sólida generación de flujo de caja libre que se ha situado en 699M EUR lo que implica un crecimiento del +4% y un FcF yield cercano al +11%.
- En cuanto a la fusión con E-Plus la Comisión Europea aún no ha emitido su opinión al respecto o al menos no se ha hecho pública. Nuestra opinión en este aspecto es que esperamos concesiones de espectro radioeléctrico con la intención de mantener ls posibilidad de entrada a nuevos jugadores a futuro.
- En Brasil los ingresos crecieron un +1,6% en moneda local (-13% reportado), con un menor crecimiento en telefonía móvil (+4,5%) y una menor caída en telefonía fija donde la caída de ingresos junto a una mejora en la evolución de accesos sugiere que persiste la presión en precios.
- En España, los ingresos mantienen la menor tasa de caída (-12%) respecto a la primera mitad del año y el margen EBITDA se mantiene sólido en el 50,2%.
- Esta evolución permite que el margen EBITDA reportado a nivel grupo se haya situado en el 33,4% lo que implica una ligera caída de tan solo -0,6p.p.
- El beneficio neto reportado en el trimestre se ha situado en 1,448M EUR, respecto a los 476M EUR del 4T12, si bien ajustado por las dotaciones extraordinarias en Telco, la venta de torres, los ajustes en Telefónica Irlanda y República Checa, las desinversiones en Hispasat, Atento y Rumbo, y el impacto de la devaluación de Venezuela, el beneficio neto recurrente habría descendido en un -7%.
- En base a los resultados obtenidos en este trimestre, la generación de flujo de caja libre anual se ha situado en 5,391M EUR lo que implica un FcF yield del 10,5%, permitiendo situar la deuda financiera neta en 45.381M EUR (ratio de endeudamiento 2,38x el EBITDA13).
- Hay que destacar que incluyendo la venta de las filiales de República Checa e Irlanda la deuda se situaría en 42.325M EUR (2,3x EBITDA13).
- Para el año 2014 la compañía ha anunciado que mantendrá el mismo nivel de dividendos con el pago de 0,75EUR/acc. (pagadero en 0,35EUR/acc. en el 4T14 bajo la modalidad de scrip dividend y 0,4EUR/acc. en metálico en el 2T15) y ha fijado los siguientes objetivos: a) Crecimiento positivo de ingresos (org. y ex–venezuela); b) Erosión del margen OIBDA cercana a 1 p.p.; c) CapEx/Ventas 15,5%-16% (vs. 14,5% en 2013), y; d) Deuda financiera neta inferior a 43.000M EUR.
 Análisis efectuado por el equipo de Interdin Análisis