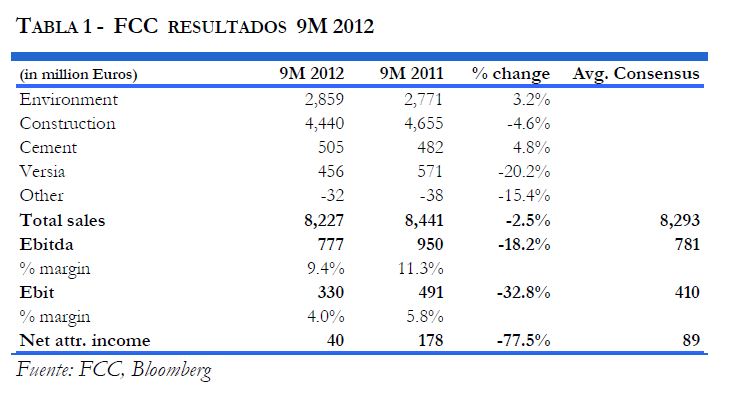
Las cifras han estado en línea con la media del consenso de mercado en ventas y Ebitda, si bien se situaron por debajo en Ebit (-19% sobre consenso) y beneficio neto (-55% sobre consenso).
- Continúa el dispar comportamiento de los negocios doméstico e internacional. Las ventas en España cayeron un 15% y las internacionales crecieron un 7%. En consecuencia, el perfil internacional del grupo se consolida poco a poco. Así, los mercados internacionales representan el 57% de las ventas (51% hace un año). La actividad internacional se sustenta en los servicios medioambientales y en la construcción cuyas ventas fuera de España crecen un 11% y un 5% respectivamente.
- El Ebitda desciende un 18% interanual debido principalmente a la debilidad de la demanda de cemento en España y al fuerte ajuste registrado en construcción internacional. De hecho, el Ebitda en construcción experimentó una caída del 51% interanual consecuencia de la pérdida generada en el período de diversos contratos en Alpine y los costes incurridos asociados a la salida progresiva de determinados mercados en Europa del Este. No obstante, este impacto negativo se ha visto en gran medida compensado por la aplicación de provisiones dotadas en ejercicios anteriores asociadas al riesgo de expansión internacional por importe de 83M EUR.
- La mayor carga por amortización respecto a los trimestres anteriores de 2012 responde a: (i) la vuelta a consolidación global de Giant Cement, activo que hasta la fecha se encontraba contabilizado como actividad discontinuada y (ii) al incremento de la amortización por mayor valor asignado a diversos activos en el momento de su incorporación al grupo. Asimismo, la cifra de Ebit se ve afectada por gastos de reestructuración, previstos dotar en su mayor parte este año, en el área de cemento por importe de 34M EUR.
- La deuda neta desciende un 11% hasta los 7.242M EUR. Ello se debe a una menor expansión del capital circulante consolidado en el período que se explica por: (i) cobro de 1.236M EUR a clientes en el área medioambiental y de construcción, (ii) reducción de las líneas dispuestas de factoring por 113M EUR y (iii) menor crecimiento del capital circulante en construcción. La firma espera cerrar el ejercicio 2012 con un nivel de deuda similar al de diciembre de 2011, esto es 6.277M EUR gracias al esperado y fuerte descenso del fondo de maniobra asociado a la actividad de construcción de aquí a final de año (carácter estacional). La reducción de la deuda podría ser superior si se produjera un segundo y significativo cobro de facturas al amparo del plan de pago a proveedores.
Otra información de interés
- Alpine: La compañía ha comentado que los auditores trabajan actualmente en la evaluación del impacto financiero de algunos proyectos de Alpine. Aún no están en disposición de comunicar cuantificación alguna. No obstante, el director financiero del grupo estima que la pérdida a finales de ejercicio no debería ser superior a los 90-100M EUR, cantidad que el grupo ha procedido a dotar ya. FCC no cree necesaria ampliación de capital alguna en Alpine. Ni mucho menos, se contempla su venta.
- El Plan Estratégico a 2015 podría presentarse a principios del año 2013.
- Política de dividendos: el consejo a celebrar en diciembre de 2012 evaluará la política de dividendos que debería estar marcada por la evolución esperada del beneficio neto.
El valor teórico de la compañía se encuentra “en revisión”.
 Análisis efectuado por el equipo de Interdin Análisis